


7 sai lầm khi mua nhà có thể khiến bạn trả giá đắt
Mua nhà là quyết định tài chính lớn nhưng nhiều người vẫn mắc sai lầm khi mua nhà vì tâm lý nóng vội, thiếu kinh nghiệm pháp lý hoặc chạy theo thị trường. Chỉ một lựa chọn thiếu cân nhắc cũng có thể kéo theo áp lực tài chính và rủi ro lâu dài. Bài viết tổng hợp những sai lầm thường gặp khi mua nhà cùng kinh nghiệm thực tế giúp người mua đưa ra quyết định an toàn và bền vững hơn.

▲Mục lục
1. Vì sao nhiều người vẫn mắc sai lầm khi mua nhà?
1.1. Tâm lý “sợ mất cơ hội” khi thị trường biến động
Tâm lý FOMO là một trong những nguyên nhân phổ biến dẫn đến sai lầm khi mua nhà, đặc biệt trong giai đoạn thị trường xuất hiện các đợt tăng giá cục bộ. Nhiều người vội xuống tiền vì sợ “lỡ sóng”, mua theo đám đông hoặc tin đồn về quy hoạch, hạ tầng mà chưa đánh giá kỹ nhu cầu thực tế và khả năng tài chính. Khi thị trường hạ nhiệt, không ít trường hợp rơi vào cảnh mua ở vùng giá cao, thanh khoản chậm và áp lực tài chính kéo dài.
1.2. Thiếu kiến thức pháp lý và kinh nghiệm tài chính
Nhiều người mua nhà lần đầu thường chỉ quan tâm đến giá bán mà bỏ qua các yếu tố quan trọng như pháp lý dự án, quy hoạch, hợp đồng mua bán hay lãi suất vay ngân hàng. Đây cũng là sai lầm thường gặp khi mua nhà khiến người mua dễ phát sinh tranh chấp hoặc mất cân đối dòng tiền về lâu dài. Nếu không tính toán kỹ khoản vay, tiến độ thanh toán và chi phí phát sinh, người mua có thể chịu áp lực tài chính lớn hơn nhiều so với dự tính ban đầu.
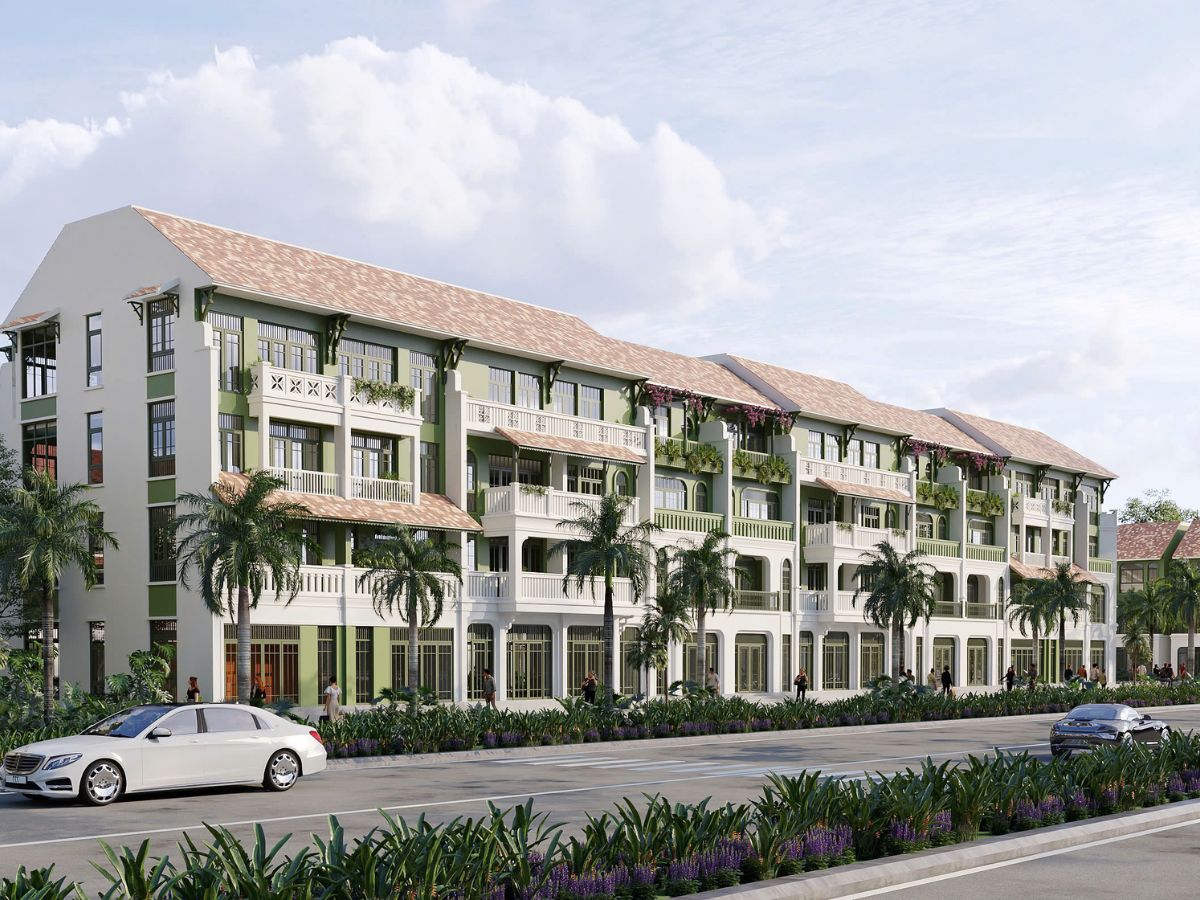
Mua nhà cần bỏ thời gian để tìm hiểu về pháp lý cũng như tích lũy các kinh nghiệm về lãi suất ngân hàng, cân đối dòng tiền. Nguồn (Sưu tầm)
1.3. Thị trường có quá nhiều thông tin nhiễu
Thị trường bất động sản hiện nay xuất hiện dày đặc các quảng cáo như “giá tốt cuối cùng”, “cam kết lợi nhuận” hay thông tin tạo cảm giác khan hiếm để kích thích quyết định mua nhanh. Trong bối cảnh đó, người mua rất khó phân biệt đâu là dự án có giá trị thực và đâu là sản phẩm đang bị đẩy giá theo tâm lý thị trường. Vì vậy, việc kiểm chứng thông tin từ nguồn chính thống, đặc biệt về pháp lý, quy hoạch và giá giao dịch thực tế, là bước quan trọng giúp hạn chế rủi ro khi mua nhà.
2. Những sai lầm thường gặp khi mua nhà khiến nhiều người trả giá đắt
2.1. Mua nhà vượt quá khả năng tài chính
Mua nhà vượt khả năng tài chính là sai lầm khi mua nhà rất phổ biến ở người mua lần đầu, đặc biệt khi sử dụng đòn bẩy vay vốn quá lớn. Nhiều trường hợp vay tới 60 - 70% giá trị căn nhà nhưng chưa tính kỹ tổng chi phí sinh hoạt và biến động lãi suất về lâu dài. Khi khoản trả nợ chiếm quá nửa thu nhập hàng tháng, áp lực tài chính dễ ảnh hưởng trực tiếp đến chất lượng sống và kế hoạch cá nhân. Theo kinh nghiệm của nhiều chuyên gia tài chính, mức vay an toàn nên được duy trì quanh 30 - 40% thu nhập cùng quỹ dự phòng tối thiểu 6 tháng chi tiêu.
2.2. Chỉ quan tâm giá rẻ mà bỏ qua vị trí
Giá bán thấp thường tạo cảm giác “mua hời”, nhưng vị trí mới là yếu tố quyết định giá trị lâu dài của bất động sản. Nhiều căn nhà có giá rẻ vì nằm ở khu vực hạ tầng chưa hoàn thiện, xa trung tâm hoặc thiếu kết nối giao thông, khiến người mua phải đánh đổi thời gian di chuyển và chi phí sinh hoạt mỗi ngày. Thực tế thị trường cho thấy những khu vực có quy hoạch bài bản, gần tiện ích công cộng và mật độ dân cư tăng ổn định thường có khả năng giữ giá và tăng giá tốt hơn trong dài hạn.
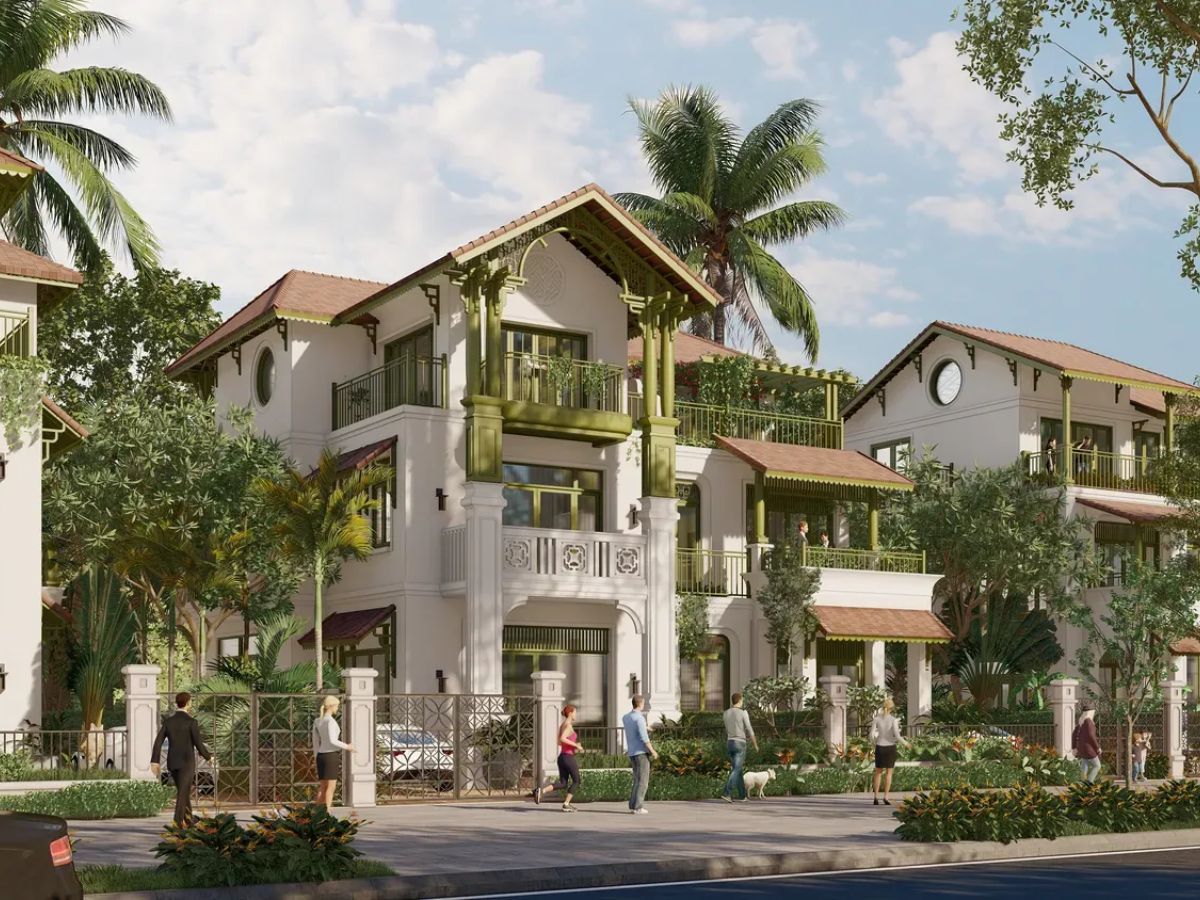
Đừng chỉ quan tâm đến giá rẻ mà cần tìm hiểu về các vị trí đẹp. (Nguồn: Sưu tầm)
2.3. Không kiểm tra pháp lý kỹ trước khi đặt cọc
Không kiểm tra kỹ pháp lý là một trong những sai lầm thường gặp khi mua nhà khiến nhiều người mất cọc hoặc vướng tranh chấp kéo dài. Các rủi ro phổ biến gồm quy hoạch treo, tài sản đang tranh chấp hoặc dự án chưa đủ điều kiện mở bán theo quy định. Trước khi ký hợp đồng, người mua cần kiểm tra đầy đủ sổ đỏ, giấy phép xây dựng, thông tin quy hoạch và lịch sử pháp lý của dự án tại cơ quan chức năng. Với những giao dịch có giá trị lớn hoặc hồ sơ phức tạp, việc tham khảo luật sư hoặc chuyên gia pháp lý sẽ giúp hạn chế đáng kể các rủi ro về sau.
2.4. Tin hoàn toàn vào môi giới hoặc quảng cáo
Nhiều người mua nhà có xu hướng tin hoàn toàn vào thông tin từ môi giới hoặc quảng cáo mà chưa tự kiểm chứng thực tế. Một số trường hợp sử dụng chiêu tạo khan hiếm giả, “neo giá” hoặc quảng cáo phối cảnh khác xa hiện trạng nhằm thúc đẩy quyết định xuống tiền nhanh. Trong các giai đoạn thị trường sôi động, không ít bất động sản bị đẩy giá cao hơn giá trị thực từ 10 - 20% do tâm lý FOMO của người mua. Để hạn chế rủi ro, người mua nên đối chiếu thông tin từ nhiều nguồn và tham khảo giá giao dịch thực tế tại khu vực.
2.5. Không khảo sát thực tế khu vực trước khi mua
Chỉ xem hình ảnh online hoặc nhà mẫu là sai lầm khi mua nhà khiến nhiều người phát hiện bất cập sau khi nhận bàn giao. Thực tế, môi trường sống xung quanh như tình trạng ngập nước, tiếng ồn giao thông, mật độ dân cư hay tiến độ tiện ích mới là yếu tố ảnh hưởng trực tiếp đến trải nghiệm lâu dài. Không ít dự án có hình ảnh quảng bá hấp dẫn nhưng thực tế hạ tầng khu vực vẫn chưa hoàn thiện như cam kết. Người mua nên khảo sát vào giờ cao điểm, buổi tối hoặc mùa mưa để đánh giá chính xác chất lượng sống và khả năng kết nối thực tế.
2.6. Vay ngân hàng nhưng không tính biến động lãi suất
Nhiều người mua nhà chỉ quan tâm mức lãi suất ưu đãi ban đầu mà chưa tính đến rủi ro khi chuyển sang lãi suất thả nổi. Theo ghi nhận từ thị trường, nhiều gói vay chỉ áp dụng mức ưu đãi khoảng 6 - 8%/năm trong 12 - 24 tháng đầu, sau đó có thể tăng lên 11 - 14% tùy biến động kinh tế. Điều này khiến khoản trả góp hàng tháng tăng mạnh và gây áp lực lớn lên dòng tiền cá nhân. Để an toàn hơn, người mua nên xây dựng kịch bản dự phòng khi lãi suất tăng thêm 3 - 5% và ưu tiên mức vay phù hợp khả năng chi trả thực tế.
2.7. Chạy theo “sốt đất” và tâm lý đầu tư ngắn hạn
Tâm lý chạy theo “sốt đất” khiến nhiều người mua bất động sản chỉ vì tin đồn về hạ tầng hoặc kỳ vọng tăng giá trong thời gian ngắn. Thực tế, đã có những khu vực ghi nhận giá tăng 30 - 50% chỉ trong vài tháng dù quy hoạch chưa hoàn thiện hoặc hạ tầng vẫn nằm trên giấy. Khi thị trường hạ nhiệt, không ít nhà đầu tư rơi vào tình trạng “đu đỉnh”, khó thanh khoản và chôn vốn kéo dài. Thay vì chạy theo xu hướng ngắn hạn, người mua nên ưu tiên giá trị sử dụng thực tế và tiềm năng phát triển bền vững của khu vực.
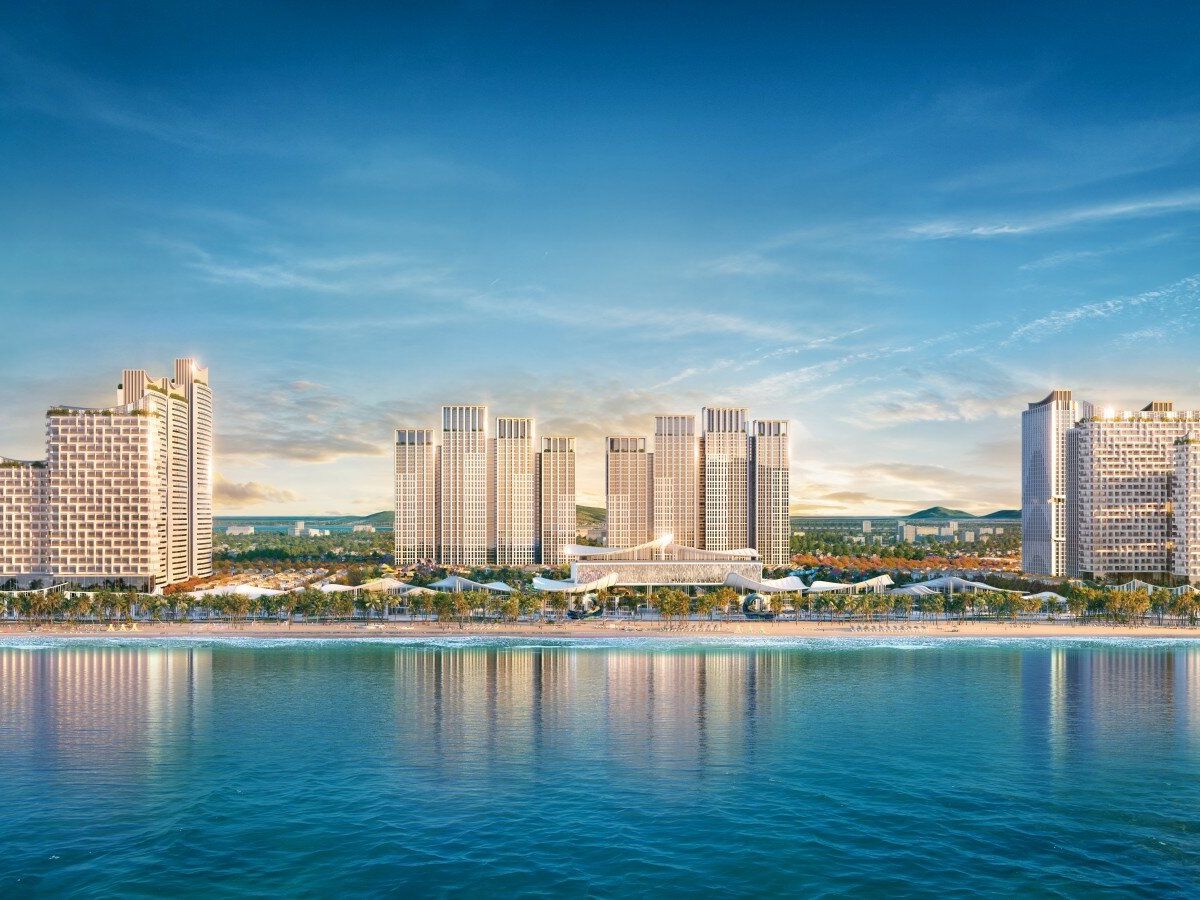
Nên chú trọng đến tính thanh khoản của dự án thay vì chạy theo sốt đất. (Nguồn: Sưu tầm)
2.8. Không đọc kỹ hợp đồng mua bán
Hợp đồng mua bán là căn cứ pháp lý quan trọng nhưng nhiều người lại ký kết mà chưa đọc kỹ các điều khoản liên quan đến thanh toán, bàn giao hay xử lý vi phạm. Một số điều khoản bất lợi thường nằm ở phụ lục hợp đồng, đặc biệt là quy định về tiến độ thanh toán, mức phạt hoặc quyền thay đổi thiết kế, vật liệu bàn giao. Thực tế, đã có nhiều trường hợp người mua gặp khó khăn khi chủ đầu tư chậm tiến độ nhưng mức bồi thường không tương xứng với thiệt hại phát sinh. Trước khi ký, người mua nên rà soát kỹ toàn bộ nội dung và yêu cầu giải thích rõ các điều khoản chưa minh bạch.
3. Kinh nghiệm mua nhà an toàn từ góc nhìn chuyên gia bất động sản
3.1. Xác định rõ mục tiêu mua để ở hay đầu tư
Một trong những kinh nghiệm mua nhà quan trọng là xác định rõ mục tiêu mua để ở hay đầu tư ngay từ đầu. Nếu mua để ở, người mua nên ưu tiên môi trường sống, tiện ích và khả năng kết nối hằng ngày. Trong khi đó, bất động sản đầu tư cần tập trung vào thanh khoản và tiềm năng tăng giá theo hạ tầng, quy hoạch. Việc mua theo cảm xúc hoặc chạy theo xu hướng thị trường dễ khiến người mua chọn sai sản phẩm và gặp áp lực tài chính về lâu dài.
3.2. Ưu tiên dự án có pháp lý minh bạch và chủ đầu tư uy tín
Pháp lý minh bạch và uy tín chủ đầu tư là yếu tố quan trọng giúp giảm rủi ro khi mua nhà. Người mua nên ưu tiên các dự án đã hoàn thiện hồ sơ pháp lý, có giấy phép xây dựng, bảo lãnh ngân hàng và đủ điều kiện mở bán theo quy định. Bên cạnh đó, lịch sử bàn giao đúng tiến độ và chất lượng vận hành của các dự án trước cũng phản ánh năng lực thực tế của chủ đầu tư. Trên thị trường, những dự án được phát triển bài bản thường có khả năng giữ giá và thanh khoản ổn định hơn trong dài hạn.
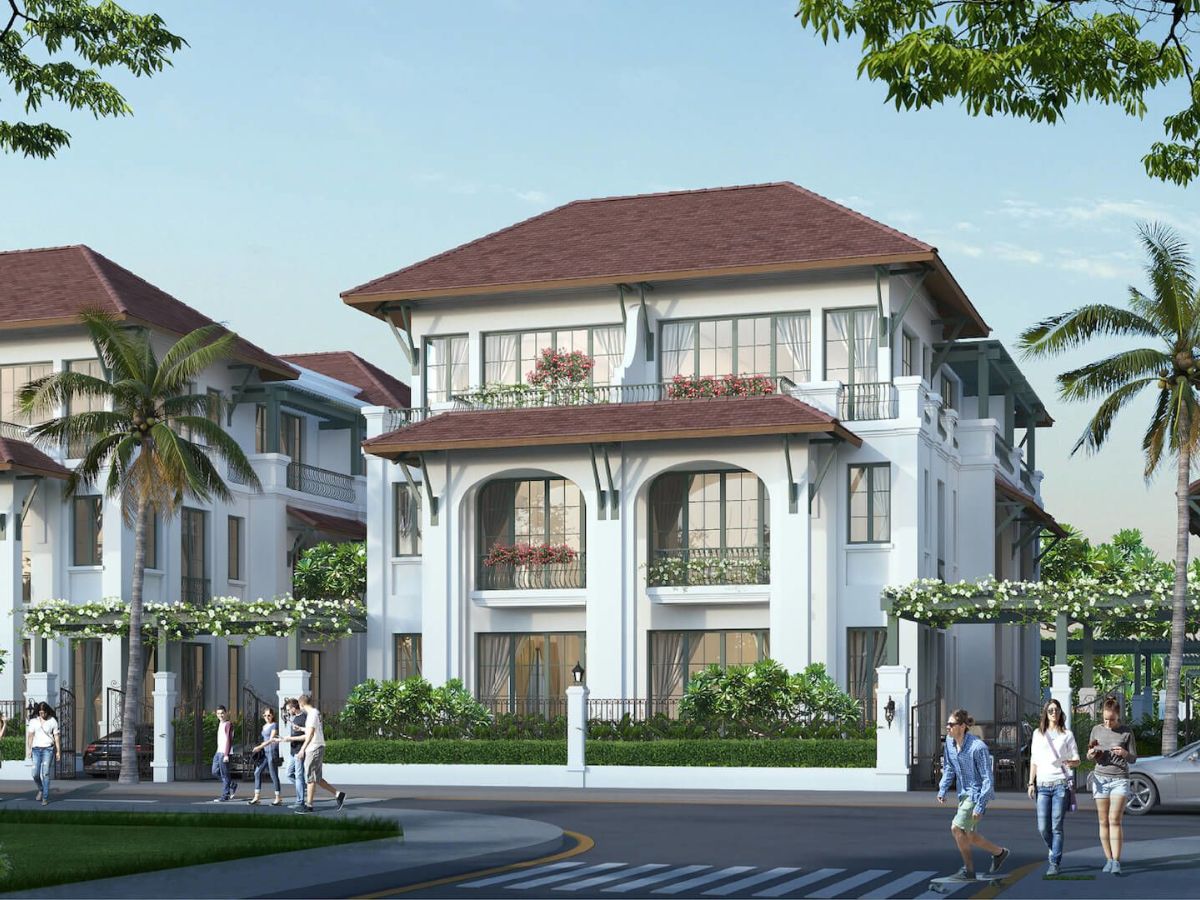
Chọn các dự án có pháp lý minh bạch và chủ đầu tư uy tín. (Nguồn: Sưu tầm)
3.3. Lập kế hoạch tài chính dài hạn trước khi xuống tiền
Nhiều chuyên gia khuyến nghị người mua nên chuẩn bị kế hoạch tài chính dài hạn trước khi quyết định xuống tiền. Ngoài khoản thanh toán ban đầu, người mua còn phải tính đến lãi vay, phí trước bạ, chi phí nội thất và các khoản phát sinh sau khi nhận nhà. Việc sử dụng toàn bộ tiền tiết kiệm để mua nhà có thể khiến dòng tiền cá nhân rơi vào trạng thái thiếu an toàn khi xảy ra biến cố bất ngờ. Một phương án hợp lý là duy trì quỹ dự phòng tối thiểu từ 6 - 12 tháng chi phí sinh hoạt.
3.4. So sánh nhiều khu vực trước khi quyết định
Thay vì chốt giao dịch quá nhanh, người mua nên dành thời gian so sánh nhiều khu vực trước khi đưa ra quyết định cuối cùng. Các yếu tố cần đặt lên bàn cân gồm giá bán, chất lượng hạ tầng, tiện ích xung quanh, khả năng thanh khoản và tiềm năng tăng giá trong tương lai. Thực tế cho thấy những khu vực được đầu tư đồng bộ về giao thông và dịch vụ thường duy trì giá trị bất động sản tốt hơn theo thời gian. Quyết định dựa trên dữ liệu thực tế sẽ giúp người mua tối ưu cả giá trị sống lẫn hiệu quả tài chính.
3.5. Ưu tiên hệ sinh thái sống đồng bộ thay vì chỉ nhìn căn nhà
Xu hướng mua nhà hiện nay không chỉ dừng ở việc sở hữu một căn hộ hay nhà phố, mà còn hướng đến hệ sinh thái sống đồng bộ và tiện nghi. Những khu đô thị được quy hoạch bài bản với trường học, công viên, trung tâm thương mại và dịch vụ nội khu đang trở thành lựa chọn được nhiều gia đình ưu tiên. Hệ sinh thái đầy đủ giúp nâng cao trải nghiệm sống, giảm thời gian di chuyển và tạo giá trị bền vững cho bất động sản trong dài hạn. Đây cũng là yếu tố góp phần gia tăng sức hút và khả năng thanh khoản của dự án.
4. Checklist quan trọng cần kiểm tra trước khi mua nhà
4.1. Checklist pháp lý
Pháp lý là yếu tố quan trọng hàng đầu khi mua nhà và cần được kiểm tra kỹ trước khi đặt cọc hoặc ký hợp đồng. Người mua nên xác minh sổ đỏ, sổ hồng gốc tại văn phòng đăng ký đất đai để đảm bảo tài sản không tranh chấp, không bị thế chấp và đúng thông tin thực tế. Đồng thời, cần tra cứu quy hoạch khu vực, giấy phép xây dựng và hồ sơ nghiệm thu theo quy định hiện hành. Với nhà hình thành trong tương lai, việc kiểm tra văn bản đủ điều kiện mở bán sẽ giúp hạn chế đáng kể các rủi ro pháp lý về sau.
4.2. Checklist tài chính cá nhân
Một kế hoạch tài chính rõ ràng sẽ giúp người mua hạn chế áp lực dòng tiền sau khi nhận nhà. Theo nhiều chuyên gia tài chính, tỷ lệ trả nợ an toàn nên duy trì dưới 40% tổng thu nhập hàng tháng để tránh mất cân đối chi tiêu. Ngoài giá trị căn nhà, người mua còn cần tính thêm phí trước bạ, công chứng, nội thất, phí quản lý và các khoản phát sinh khác. Bên cạnh đó, việc duy trì quỹ dự phòng tối thiểu từ 6 - 12 tháng chi phí sinh hoạt sẽ giúp tăng khả năng ứng phó khi lãi suất hoặc thu nhập biến động.
Kiểm soát tốt dòng tiền cá nhân: tiền trả nợ mua nhà, quỹ dự phòng… tốt trước khi mua. (Nguồn: Sưu tầm)
4.3. Checklist đánh giá chất lượng dự án và khu vực sống
Khi mua nhà, người mua không nên chỉ quan tâm đến căn hộ hoặc nhà ở mà cần đánh giá tổng thể chất lượng khu vực sống. Các tiêu chí quan trọng gồm khả năng kết nối giao thông, thời gian di chuyển thực tế, tiện ích xung quanh và mật độ dân cư của dự án. Những khu vực có trường học, bệnh viện, trung tâm thương mại trong bán kính gần thường mang lại trải nghiệm sống thuận tiện và khả năng giữ giá tốt hơn. Ngoài ra, người mua cũng nên khảo sát thực tế để đánh giá cộng đồng dân cư và tiềm năng khai thác cho thuê trong tương lai.
4.4. Checklist khi làm việc với môi giới và chủ đầu tư
Làm việc với môi giới và chủ đầu tư đòi hỏi người mua phải chủ động kiểm tra thông tin thay vì chỉ nghe tư vấn một chiều. Trước khi giao dịch, người mua nên yêu cầu cung cấp hợp đồng mẫu, giấy tờ pháp lý, tiến độ thi công và chính sách xử lý nếu chậm bàn giao. Với môi giới, cần xác minh rõ đơn vị phân phối, giấy ủy quyền bán hàng và mức phí hoa hồng để tránh phát sinh tranh chấp. Việc đặt câu hỏi cụ thể về tiến độ, pháp lý và nghĩa vụ hai bên cũng giúp người mua đánh giá mức độ minh bạch của dự án.
5. Mua nhà thông minh là chọn đúng giá trị lâu dài
5.1. Nhà không chỉ là tài sản mà còn là nơi an cư nhiều năm
Mua nhà không chỉ là quyết định tài chính mà còn liên quan trực tiếp đến chất lượng sống trong nhiều năm sau đó. Thay vì chỉ quan tâm đến giá bán, người mua ngày càng ưu tiên môi trường sống, tiện ích và khả năng kết nối xung quanh. Một không gian sống phù hợp sẽ tạo sự ổn định, thoải mái và mang lại giá trị bền vững cho cả gia đình về lâu dài.
Mua nhà để an cư ngoài quan tâm đến giá thành thì nên chú trọng đến cư dân, tiện ích để có thể ổn định lâu dài. (Nguồn: Sưu tầm)
5.2. Một quyết định đúng giúp tối ưu cả tài chính và cuộc sống
Một quyết định mua nhà đúng thời điểm và đúng nhu cầu có thể mang lại lợi ích kép về tài chính lẫn chất lượng sống. Bất động sản sở hữu vị trí tốt, pháp lý rõ ràng và quy hoạch đồng bộ thường có khả năng tăng giá ổn định theo thời gian. Đồng thời, việc an cư trong môi trường phù hợp cũng giúp gia đình duy trì sự ổn định trong công việc, học tập và sinh hoạt hằng ngày.
Mua nhà là quyết định lớn, không chỉ liên quan đến tài chính mà còn ảnh hưởng trực tiếp đến chất lượng sống và kế hoạch dài hạn của mỗi gia đình. Hiểu rõ những sai lầm thường gặp khi mua nhà, chuẩn bị kỹ về pháp lý, tài chính và nhu cầu thực tế sẽ giúp người mua hạn chế rủi ro và đưa ra lựa chọn phù hợp hơn. Trong bối cảnh thị trường liên tục biến động, một quyết định đúng không chỉ giúp tối ưu giá trị tài sản mà còn mang lại sự an tâm và ổn định lâu dài cho cuộc sống.