

Cách tính lợi suất cho thuê: Công thức dễ hiểu cho nhà đầu tư
Cách tính lợi suất cho thuê giúp nhà đầu tư đánh giá dòng tiền, chi phí, giá mua và hiệu quả khai thác bất động sản chính xác hơn. Cách tính lợi suất cho thuê là kỹ năng quan trọng giúp nhà đầu tư biết một bất động sản đang tạo dòng tiền tốt hay chỉ hấp dẫn trên giá chào. Khi hiểu đúng lợi suất gộp, lợi suất ròng, chi phí vận hành và thời gian trống, người mua có thể so sánh tài sản tỉnh táo hơn trước khi xuống tiền.

▲Mục lục
1. Hiểu đúng về lợi suất cho thuê trước khi tính toán
1.1 Lợi suất cho thuê là thước đo hiệu quả dòng tiền
Lợi suất cho thuê là tỷ lệ giữa thu nhập cho thuê và giá trị tài sản trong một khoảng thời gian nhất định, thường tính theo năm. Chỉ số này giúp nhà đầu tư nhìn rõ bất động sản có tạo dòng tiền tương xứng với số vốn bỏ ra hay không. Một căn hộ, nhà phố hoặc biệt thự có giá trị lớn nhưng tiền thuê thấp có thể cho lợi suất không hấp dẫn dù vị trí đẹp.
Điểm đáng chú ý là lợi suất cho thuê không chỉ dùng để khoe con số sinh lời. Nó là công cụ kiểm tra sức khỏe tài chính của tài sản. Khi biết tài sản tạo ra bao nhiêu tiền thuê mỗi năm so với giá mua, nhà đầu tư có thể so sánh nhiều lựa chọn khác nhau và cân nhắc xem dòng tiền có đủ bù chi phí nắm giữ hay không.
Với cách tính lợi suất cho thuê, người mua cần hiểu rằng lợi suất không phải lợi nhuận cuối cùng trong mọi trường hợp. Nếu chưa trừ chi phí vận hành, sửa chữa, nội thất, thuế phí, môi giới, thời gian trống và lãi vay, con số thu được mới chỉ phản ánh bề mặt. Muốn đánh giá sát hơn, cần tính cả lợi suất gộp và lợi suất ròng.
Lợi suất cho thuê giúp nhà đầu tư đánh giá khả năng tạo dòng tiền của căn hộ, nhà phố hoặc bất động sản khai thác cho thuê. (Nguồn: Sưu tầm)
1.2 Lợi suất gộp và lợi suất ròng khác nhau thế nào?
Lợi suất gộp là tỷ lệ được tính dựa trên doanh thu thuê trước khi trừ chi phí. Công thức thường dùng là lấy tiền thuê một năm chia cho giá trị tài sản rồi nhân với 100%. Chỉ số này dễ tính, phù hợp để so sánh nhanh nhiều bất động sản trong cùng khu vực hoặc cùng phân khúc.
Lợi suất ròng phản ánh thực tế hơn vì đã trừ các chi phí liên quan đến việc cho thuê. Những khoản cần tính có thể gồm phí quản lý, phí môi giới, bảo trì, sửa chữa, khấu hao nội thất, thời gian trống căn, chi phí vệ sinh, thuế phí nếu có và lãi vay nếu nhà đầu tư dùng đòn bẩy. Đây là con số nên được ưu tiên khi ra quyết định.
Một tài sản có lợi suất gộp cao chưa chắc có lợi suất ròng tốt. Ví dụ, căn hộ cho thuê được giá nhưng phải đầu tư nội thất nhiều, thường xuyên trống khách hoặc chi phí vận hành cao thì hiệu quả thật sẽ giảm. Ngược lại, tài sản giá thuê vừa phải nhưng khách ổn định, ít sửa chữa và chi phí thấp có thể mang lại dòng tiền dễ chịu hơn.
1.3 Không nên nhìn lợi suất tách rời khỏi mục tiêu đầu tư
Lợi suất cho thuê là chỉ số quan trọng, nhưng không nên là tiêu chí duy nhất. Có nhà đầu tư ưu tiên dòng tiền hằng tháng, có người quan tâm tăng giá tài sản, có người muốn giữ tài sản an toàn, có người cần căn hộ vừa ở vừa cho thuê sau này. Mỗi mục tiêu sẽ dẫn đến cách đánh giá lợi suất khác nhau.
Nếu mục tiêu là dòng tiền, lợi suất ròng cần được xem kỹ. Nếu mục tiêu là tích lũy tài sản, lợi suất có thể không quá cao nhưng tài sản cần có vị trí tốt, pháp lý rõ, thanh khoản và khả năng tăng giá. Nếu dùng vốn vay, lợi suất cần được so với lãi vay và áp lực trả nợ để xem dòng tiền có thực sự hỗ trợ kế hoạch tài chính hay không.
Vì vậy, lợi suất không nên được hiểu như một con số càng cao càng tốt trong mọi tình huống. Lợi suất tốt là lợi suất phù hợp với rủi ro, chi phí, khả năng quản lý và kỳ vọng nắm giữ của nhà đầu tư. Cùng một tỷ lệ, người mua dùng tiền nhàn rỗi và người mua vay ngân hàng sẽ có trải nghiệm tài chính rất khác nhau.
2. Cách tính lợi suất cho thuê theo công thức dễ áp dụng
2.1 Công thức tính lợi suất gộp
Công thức cơ bản của lợi suất gộp là: tiền thuê hằng năm chia cho giá trị bất động sản, sau đó nhân với 100%. Nếu một căn hộ có giá mua 3 tỷ đồng và cho thuê 15 triệu đồng mỗi tháng, doanh thu thuê một năm là 180 triệu đồng. Lợi suất gộp sẽ là 180 triệu đồng chia cho 3 tỷ đồng, tương đương 6%/năm.
Đây là cách tính nhanh, dễ hiểu và phù hợp ở bước sàng lọc ban đầu. Nhà đầu tư có thể dùng công thức này để so sánh căn hộ trong cùng một tòa, nhà phố trên cùng tuyến đường hoặc các tài sản cùng phân khúc. Nếu hai tài sản có giá tương đương nhưng một căn cho thuê cao hơn rõ rệt, lợi suất gộp sẽ giúp nhận ra sự khác biệt ngay.
Tuy nhiên, cách tính lợi suất cho thuê bằng lợi suất gộp chỉ nên xem là bước đầu. Con số này chưa nói lên tiền thực còn lại trong túi nhà đầu tư. Nếu muốn biết hiệu quả thật, cần chuyển sang tính lợi suất ròng bằng cách đưa các chi phí vận hành vào phép tính.
2.2 Công thức tính lợi suất ròng
Lợi suất ròng được tính bằng thu nhập thuê sau khi trừ chi phí, chia cho tổng vốn đầu tư, rồi nhân với 100%. Tổng vốn đầu tư có thể gồm giá mua bất động sản, chi phí sang tên, nội thất, sửa chữa ban đầu, phí môi giới mua nếu có và các khoản hoàn thiện để tài sản sẵn sàng cho thuê. Cách tính này sát hơn vì phản ánh tiền thực phải bỏ ra.
Ví dụ, một căn hộ mua 3 tỷ đồng, đầu tư nội thất và chi phí ban đầu 200 triệu đồng, tổng vốn là 3,2 tỷ đồng. Tiền thuê một năm đạt 180 triệu đồng, nhưng chi phí quản lý, bảo trì, môi giới, thời gian trống và sửa chữa là 35 triệu đồng. Thu nhập ròng còn 145 triệu đồng. Lợi suất ròng là 145 triệu đồng chia cho 3,2 tỷ đồng, khoảng 4,5%/năm.
Lợi suất ròng giúp nhà đầu tư tránh ảo tưởng về dòng tiền. Một căn hộ nghe có vẻ cho thuê tốt, nhưng nếu phải thay nội thất, sửa chữa nhiều hoặc trống căn lâu, kết quả thực có thể thấp hơn kỳ vọng. Khi tính ròng, quyết định mua tài sản sẽ bớt cảm tính hơn.
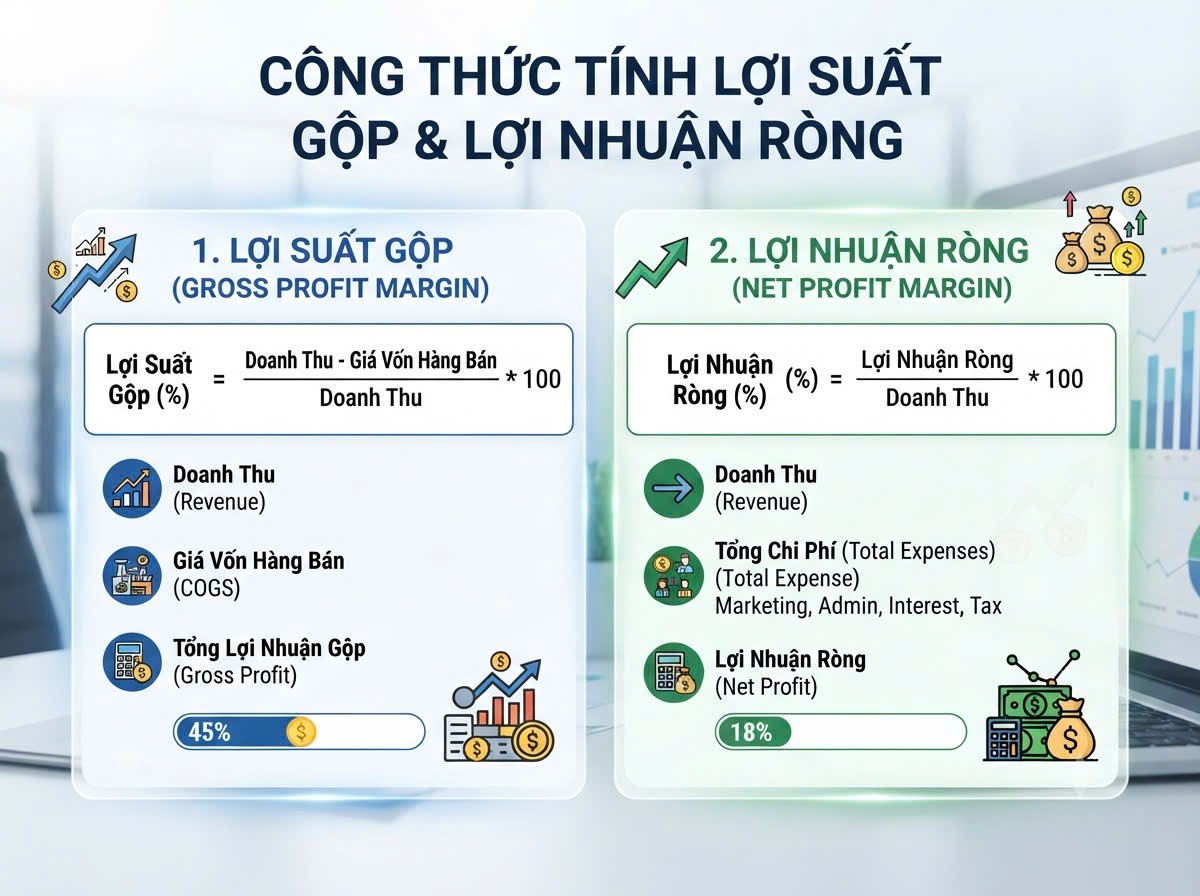
Công thức lợi suất gộp giúp so sánh nhanh, còn lợi suất ròng phản ánh hiệu quả thực sau khi trừ chi phí vận hành. (Nguồn: Sưu tầm)
2.3 Tính lợi suất khi có sử dụng vốn vay
Khi mua bất động sản bằng vốn vay, lợi suất cần được tính cẩn trọng hơn. Nhà đầu tư không chỉ nhìn vào tiền thuê, mà còn phải so sánh với tiền lãi vay, tiền gốc trả hằng tháng và khả năng duy trì dòng tiền. Nếu tiền thuê không đủ bù phần lớn nghĩa vụ trả nợ, nhà đầu tư cần có thu nhập khác để hỗ trợ.
Có hai cách nhìn phổ biến. Cách thứ nhất là tính lợi suất trên tổng giá trị tài sản để so sánh với thị trường. Cách thứ hai là tính hiệu quả trên vốn tự có, tức xem số tiền thật bỏ ra ban đầu đang tạo ra dòng tiền ra sao. Cách thứ hai có thể cho tỷ lệ cao hơn nếu dùng đòn bẩy, nhưng rủi ro cũng cao hơn vì vẫn phải trả nợ đều.
Khi dùng vốn vay, nên thử kịch bản lãi suất tăng, căn hộ trống một đến hai tháng hoặc chi phí sửa chữa phát sinh. Nếu chỉ cần một thay đổi nhỏ mà dòng tiền âm mạnh, khoản đầu tư đang khá nhạy cảm. Đòn bẩy có thể giúp gia tăng quy mô tài sản, nhưng cần được kiểm soát bằng kế hoạch trả nợ an toàn.
3. Những khoản chi phí cần đưa vào khi tính lợi suất cho thuê
3.1 Chi phí ban đầu để tài sản sẵn sàng cho thuê
Trước khi có khách thuê, chủ nhà thường phải bỏ thêm chi phí ngoài giá mua. Với căn hộ, đó có thể là nội thất, rèm, đèn, điều hòa, máy giặt, tủ lạnh, bếp, nệm, sofa, bàn ăn và đồ dùng cơ bản. Với nhà phố hoặc biệt thự, chi phí có thể gồm sửa chữa, sơn lại, chống thấm, nâng cấp bếp, cải tạo nhà vệ sinh hoặc chỉnh lại mặt bằng.
Những chi phí này cần được cộng vào tổng vốn đầu tư vì chúng là điều kiện để tài sản tạo tiền thuê. Nếu chỉ lấy giá mua làm mẫu số, lợi suất có thể bị tính cao hơn thực tế. Một căn hộ mua 3 tỷ đồng nhưng phải thêm 300 triệu đồng nội thất sẽ khác căn hộ cùng giá nhưng đã có sẵn đầy đủ đồ dùng chất lượng tốt.
Trong cách tính lợi suất cho thuê, chi phí ban đầu càng lớn thì thời gian hoàn vốn càng dài. Nhà đầu tư nên cân nhắc mức đầu tư phù hợp phân khúc khách thuê. Căn hộ cho thuê trung cấp không nhất thiết cần nội thất quá đắt, nhưng phải sạch, bền, đủ công năng và dễ bảo trì.
3.2 Chi phí vận hành trong quá trình cho thuê
Chi phí vận hành là phần thường bị bỏ sót nhất. Chủ nhà cần tính phí quản lý nếu mình chịu, phí gửi xe trong một số thỏa thuận, phí môi giới khi tìm khách, chi phí vệ sinh sâu, sửa chữa thiết bị, bảo trì điều hòa, thay vật dụng hao mòn và chi phí làm mới căn hộ sau mỗi chu kỳ thuê. Những khoản này không đều hằng tháng nhưng chắc chắn sẽ xuất hiện theo thời gian.
Thời gian trống căn cũng là một loại chi phí. Nếu căn hộ trống một tháng mỗi năm, doanh thu thực tế giảm khoảng 1/12 so với tính toán lý tưởng. Nếu thị trường chậm, căn hộ thiếu nội thất hoặc định giá cao hơn mặt bằng, thời gian trống có thể kéo dài hơn. Vì vậy, lợi suất nên được tính theo doanh thu thực tế kỳ vọng, không phải giả định căn hộ luôn kín khách.
Thuế phí liên quan đến hoạt động cho thuê cũng cần được tìm hiểu theo quy định hiện hành và tình huống cụ thể. Chủ nhà nên hỏi đơn vị tư vấn, cơ quan thuế hoặc người có chuyên môn để biết nghĩa vụ phù hợp. Tính đủ nghĩa vụ tài chính giúp lợi suất ròng đáng tin hơn.
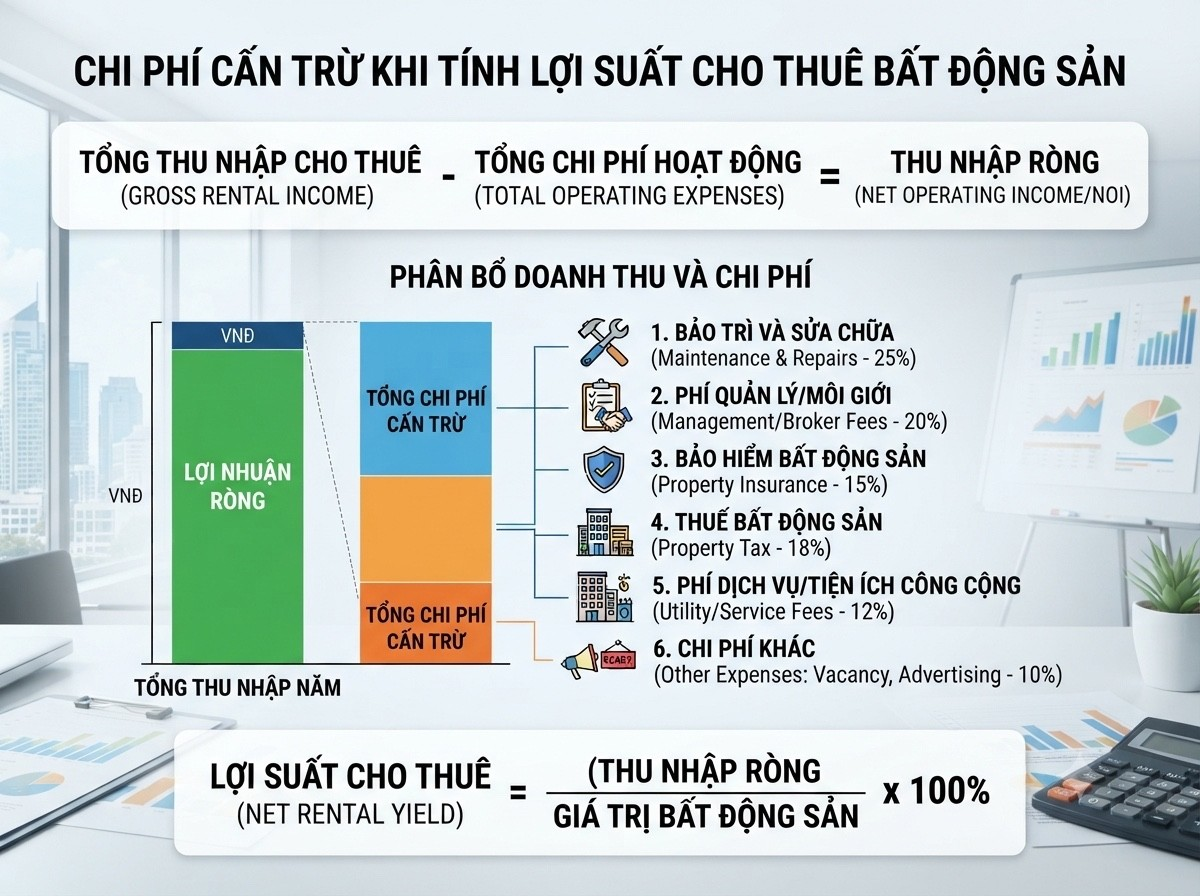
Chi phí nội thất, bảo trì, môi giới, thời gian trống và vận hành cần được đưa vào khi tính lợi suất cho thuê thực tế. (Nguồn: Sưu tầm)
3.3 Chi phí cơ hội của dòng vốn
Ngoài chi phí trực tiếp, nhà đầu tư nên nghĩ đến chi phí cơ hội. Nếu dùng 3 tỷ đồng mua căn hộ, khoản tiền đó không còn nằm ở kênh khác như gửi tiết kiệm, đầu tư kinh doanh hoặc mua tài sản khác. Vì vậy, lợi suất cho thuê cần được so sánh với mức sinh lời kỳ vọng của các lựa chọn thay thế, đồng thời tính đến mức độ an toàn và công sức quản lý.
Một bất động sản cho lợi suất thấp nhưng có tiềm năng tăng giá tốt vẫn có thể phù hợp với nhà đầu tư dài hơi. Ngược lại, tài sản có lợi suất cho thuê cao nhưng nằm ở khu vực khó bán, pháp lý phức tạp hoặc cần vận hành vất vả chưa chắc là lựa chọn tốt. Chi phí cơ hội giúp nhà đầu tư nhìn bức tranh rộng hơn.
Câu hỏi cần đặt ra là với số vốn này, tài sản cho thuê có mang lại hiệu quả xứng đáng với rủi ro và công sức không. Khi có nhiều phương án đầu tư, lợi suất cho thuê là một trong những chỉ số giúp so sánh, nhưng vẫn cần đi cùng thanh khoản, pháp lý, vị trí và mục tiêu cá nhân.
4. Cách đọc kết quả lợi suất trước khi quyết định đầu tư
4.1 So sánh lợi suất trong cùng phân khúc và khu vực
Lợi suất chỉ có ý nghĩa khi được đặt vào bối cảnh. Một căn hộ trung tâm, pháp lý rõ, dễ bán lại có thể có lợi suất thấp hơn tài sản vùng xa nhưng thanh khoản tốt hơn. Nhà phố thương mại có thể cho thuê cao nhưng chi phí đầu tư lớn. Căn hộ dịch vụ có doanh thu tốt nhưng cần quản lý nhiều hơn. Mỗi loại tài sản có mặt bằng lợi suất riêng.
Nhà đầu tư nên so sánh các tài sản tương đồng. Căn hộ hai phòng ngủ nên so với căn hộ hai phòng ngủ cùng khu vực, cùng chất lượng tòa nhà. Nhà phố mặt tiền nên so với nhà phố cùng trục đường và công năng. So sánh sai nhóm sẽ khiến kết luận bị lệch, vì mức thuê và giá mua của từng phân khúc khác nhau rất nhiều.
Nếu một tài sản có lợi suất cao bất thường, nên kiểm tra kỹ lý do. Có thể giá mua đang tốt, nhưng cũng có thể do hợp đồng thuê ngắn hạn, khách thuê không ổn định, chi phí ẩn cao hoặc rủi ro pháp lý. Lợi suất hấp dẫn cần đi cùng khả năng duy trì dòng tiền.
4.2 Đánh giá lợi suất cùng khả năng tăng giá và thanh khoản
Một khoản đầu tư bất động sản thường có hai nguồn lợi: dòng tiền cho thuê và tăng giá tài sản. Có tài sản mạnh về dòng tiền, có tài sản mạnh về tiềm năng tăng giá, có tài sản cân bằng cả hai. Nhà đầu tư cần biết mình đang mua vì mục tiêu nào để không kỳ vọng sai.
Nếu ưu tiên dòng tiền, lợi suất ròng và độ ổn định của khách thuê phải được đặt lên trước. Nếu ưu tiên tăng giá, cần đánh giá hạ tầng, quy hoạch, nhu cầu ở thật, nguồn cung cạnh tranh và thanh khoản. Nếu muốn vừa cho thuê vừa giữ tài sản, nên chọn bất động sản có pháp lý rõ, vị trí dễ tiếp cận và nhóm khách thuê ổn định.
Lợi suất cho thuê cần được đọc cùng thanh khoản, khả năng tăng giá, chi phí vốn và mức độ ổn định của khách thuê. (Nguồn: Sưu tầm)
4.3 Dùng lợi suất như công cụ kiểm soát, không phải lời hứa lợi nhuận
Lợi suất là con số ước tính dựa trên dữ liệu tại một thời điểm. Giá thuê có thể thay đổi, chi phí có thể tăng, thị trường có thể chậm lại và khách thuê có thể không gia hạn. Vì vậy, nhà đầu tư nên dùng lợi suất như công cụ kiểm soát rủi ro, không xem đó là cam kết lợi nhuận chắc chắn.
Trước khi mua, nên lập bảng tính với nhiều kịch bản. Kịch bản cơ sở là căn hộ cho thuê bình thường. Kịch bản thận trọng là giá thuê giảm nhẹ hoặc trống căn một thời gian. Kịch bản tốt là giá thuê tăng hoặc khách thuê dài hạn. Nếu tài sản vẫn ổn trong kịch bản thận trọng, quyết định đầu tư sẽ vững hơn.
Cách tính lợi suất cho thuê tốt nhất là cách buộc nhà đầu tư nhìn vào tiền thật, chi phí thật và khả năng khai thác thật. Khi không bị cuốn vào lời quảng bá, người mua sẽ nhận ra tài sản nào phù hợp với khả năng tài chính và mục tiêu của mình.
Cách tính lợi suất cho thuê giúp nhà đầu tư đánh giá bất động sản bằng số liệu thay vì cảm tính. Lợi suất gộp cho phép so sánh nhanh giữa các tài sản, còn lợi suất ròng phản ánh sát hơn hiệu quả sau khi trừ chi phí. Muốn tính đúng, cần đưa vào cả giá mua, chi phí nội thất, vận hành, bảo trì, thời gian trống và nghĩa vụ tài chính liên quan. Một tài sản cho thuê tốt không chỉ có tỷ lệ lợi suất đẹp. Nó cần có khách thuê thật, chi phí kiểm soát được, pháp lý rõ, vị trí phù hợp và khả năng thanh khoản khi cần. Nếu dùng vốn vay, nhà đầu tư càng phải so sánh lợi suất với lãi vay và khả năng trả nợ để tránh áp lực dòng tiền. Khi biết tính và đọc lợi suất đúng cách, nhà đầu tư sẽ bình tĩnh hơn trước các lời chào bán. Thay vì hỏi tài sản này có “lời” không, hãy hỏi tiền thuê thực còn lại bao nhiêu, chi phí nào chưa tính, nếu trống căn thì sao và lợi suất đó có phù hợp mục tiêu của mình không. Đây là nền tảng để đầu tư bất động sản cho thuê an toàn và hiệu quả hơn.