

Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp
Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp giúp người mua biết chính xác mỗi giai đoạn cần chuẩn bị bao nhiêu tiền, phần nào dùng vốn tự có và phần nào có thể sử dụng khoản vay ngân hàng. Khi hiểu giới hạn pháp luật, lịch xây dựng và dòng tiền cá nhân, người mua sẽ chủ động hơn từ lúc đặt cọc đến khi nhận nhà và hoàn tất thủ tục sở hữu.

▲Mục lục
1. Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp bắt đầu từ đâu?
1.1. Tiến độ thanh toán khác với lịch trả nợ ngân hàng
Khi mua căn hộ đang xây dựng, người mua thường đồng thời có hai dòng tiền. Dòng thứ nhất là tiền thanh toán cho chủ đầu tư theo các mốc của hợp đồng mua bán. Dòng thứ hai là tiền trả gốc và lãi cho ngân hàng nếu người mua sử dụng vốn vay. Hai lịch này có liên quan nhưng không phải một.
Chẳng hạn, chủ đầu tư có thể yêu cầu thanh toán 10% giá trị căn hộ khi công trình đạt một mốc xây dựng nhất định. Nếu ngân hàng tài trợ một phần đợt này, khoản vay sẽ được giải ngân theo điều kiện tín dụng đã ký. Sau khi giải ngân, dư nợ thực tế bắt đầu hình thành và người mua thực hiện nghĩa vụ trả nợ theo lịch với ngân hàng.
Vì vậy, Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp cần tách riêng hai bảng tính. Một bảng theo dõi số tiền phải chuyển cho chủ đầu tư, bảng còn lại theo dõi dư nợ và khoản trả ngân hàng. Gộp hai phần thành một rất dễ khiến người mua hiểu nhầm số tiền cần chuẩn bị tại từng thời điểm.
1.2. Pháp luật đặt giới hạn cho số tiền chủ đầu tư được thu
Luật Kinh doanh bất động sản 2023, đã được điều chỉnh thời điểm hiệu lực sang ngày 01/08/2024, quy định rõ nguyên tắc thanh toán đối với nhà ở hình thành trong tương lai. Lần thanh toán đầu tiên không được vượt quá 30% giá trị hợp đồng, trong đó đã bao gồm tiền đặt cọc.
Những lần tiếp theo phải phù hợp với tiến độ xây dựng. Trước khi bàn giao nhà, tổng số tiền chủ đầu tư được thu không vượt quá 70% giá trị hợp đồng; nếu bên bán thuộc trường hợp tổ chức kinh tế có vốn đầu tư nước ngoài theo luật thì giới hạn là 50%. Khi người mua chưa được cấp Giấy chứng nhận, chủ đầu tư không được thu quá 95%; phần còn lại được thanh toán sau khi Giấy chứng nhận đã được cấp.
Những tỷ lệ 30% – 70% – 95% là giới hạn pháp luật, không phải một “công thức thanh toán chuẩn” bắt buộc mọi dự án phải chia giống nhau. Chủ đầu tư và người mua vẫn thỏa thuận tiến độ cụ thể trong hợp đồng, miễn các mốc đó nằm trong giới hạn pháp luật và phù hợp tiến độ xây dựng.
1.3. Tiền đặt cọc cũng cần được đưa vào phép tính từ đầu
Một thay đổi quan trọng của Luật Kinh doanh bất động sản hiện hành là chủ đầu tư dự án chỉ được thu tiền đặt cọc không quá 5% giá bán khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Nội dung thỏa thuận đặt cọc phải thể hiện rõ giá bán hoặc giá thuê mua của sản phẩm.
Điều này có nghĩa nếu người mua đã đặt cọc 5%, khoản tiền đó phải được tính vào giới hạn của lần thanh toán đầu tiên không quá 30%. Không thể hiểu rằng chủ đầu tư thu 5% tiền cọc rồi tiếp tục thu thêm 30% giá trị hợp đồng như hai khoản hoàn toàn tách biệt.
Khi áp dụng Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp, người mua nên bắt đầu bảng tính ngay từ khoản cọc đầu tiên. Cách này giúp kiểm tra số tiền cộng dồn sau mỗi đợt và nhanh chóng phát hiện nếu lịch thanh toán trong tài liệu tư vấn khác với hợp đồng chính thức.
Tiến độ thanh toán căn hộ cần được theo dõi theo tỷ lệ cộng dồn, bắt đầu từ tiền đặt cọc và kết thúc ở phần giá trị thanh toán sau khi được cấp Giấy chứng nhận. (Nguồn: Sưu tầm).
2. Cách tính từng đợt thanh toán căn hộ theo giá trị hợp đồng
2.1. Công thức đơn giản nhất là lấy giá trị tính thanh toán nhân tỷ lệ từng đợt
Về nguyên tắc, số tiền của một đợt thanh toán được xác định bằng giá trị làm căn cứ thanh toán trong hợp đồng nhân với tỷ lệ của đợt đó. Sau mỗi lần đóng tiền, người mua nên tính thêm tỷ lệ cộng dồn để kiểm tra mình đã thanh toán bao nhiêu phần trăm giá trị căn hộ.
Giả sử phần tiền mua căn hộ dùng để minh họa là 3,2 tỷ đồng. Nếu tiền đặt cọc bằng 5%, người mua chuẩn bị 160 triệu đồng. Khi ký hợp đồng, hai bên có thể thỏa thuận đóng thêm 25%, tương đương 800 triệu đồng. Tổng số tiền đã thanh toán lúc này là 960 triệu đồng, tức 30%.
Đây là bước nền trong Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp. Thay vì chỉ ghi “đợt 2 đóng 320 triệu”, người mua nên ghi đồng thời “đợt 2: 10%; lũy kế: 40%”. Tỷ lệ lũy kế cho thấy lịch thanh toán có đang vượt mốc pháp luật cho phép hay không.
2.2. Một tiến độ mẫu có thể chia theo các cột mốc xây dựng
Tiếp tục với căn hộ có phần giá trị dùng để tính tiến độ là 3,2 tỷ đồng, sau mức lũy kế 30% khi ký hợp đồng, chủ đầu tư có thể chia bốn đợt tiếp theo, mỗi đợt 10%. Mỗi lần người mua thanh toán 320 triệu đồng; sau bốn đợt, tổng tiền đã đóng đạt 70%, tương đương 2,24 tỷ đồng.
Các mốc 10% có thể gắn với tiến độ thi công như hoàn thành một số tầng kết cấu, cất nóc hoặc hoàn thiện cơ bản. Pháp luật không bắt buộc mọi dự án sử dụng cùng tên mốc, nhưng những lần thanh toán tiếp theo phải phù hợp với tiến độ xây dựng.
Khi bàn giao, giả sử người mua thanh toán thêm 25%, tổng giá trị đã đóng tăng từ 70% lên 95%. Phần 5% còn lại, tương đương 160 triệu đồng trong ví dụ này, được thanh toán khi cơ quan có thẩm quyền đã cấp Giấy chứng nhận cho người mua theo điều kiện của hợp đồng và pháp luật.
2.3. Không nên cộng nhầm kinh phí bảo trì vào tiến độ tiền mua căn hộ
Với nhà chung cư có nhiều chủ sở hữu, hợp đồng còn có khoản kinh phí bảo trì phần sở hữu chung bằng 2% giá trị theo nguyên tắc pháp luật nhà ở. Mẫu hợp đồng hiện hành thể hiện khoản này riêng và phần tiến độ thanh toán tiền mua căn hộ được xác định không bao gồm kinh phí bảo trì 2%.
Vì vậy, khi lập bảng theo Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp, người mua nên để kinh phí bảo trì ở một dòng riêng, thay vì đưa khoản này vào các tỷ lệ 30%, 70% hay 95% rồi cộng lại một cách cơ học. Cách trình bày trong hợp đồng sẽ cho biết chính xác thời điểm và số tiền phải thanh toán.
Ngoài kinh phí bảo trì, gia đình còn nên dự trù các khoản không nằm trong tiến độ giá mua như lệ phí trước bạ, chi phí làm thủ tục Giấy chứng nhận, phí quản lý, gửi xe hoặc hoàn thiện nội thất. Việc tách riêng các nhóm tiền giúp bảng kế hoạch phản ánh đúng tổng ngân sách phải có trước và sau ngày nhận nhà.
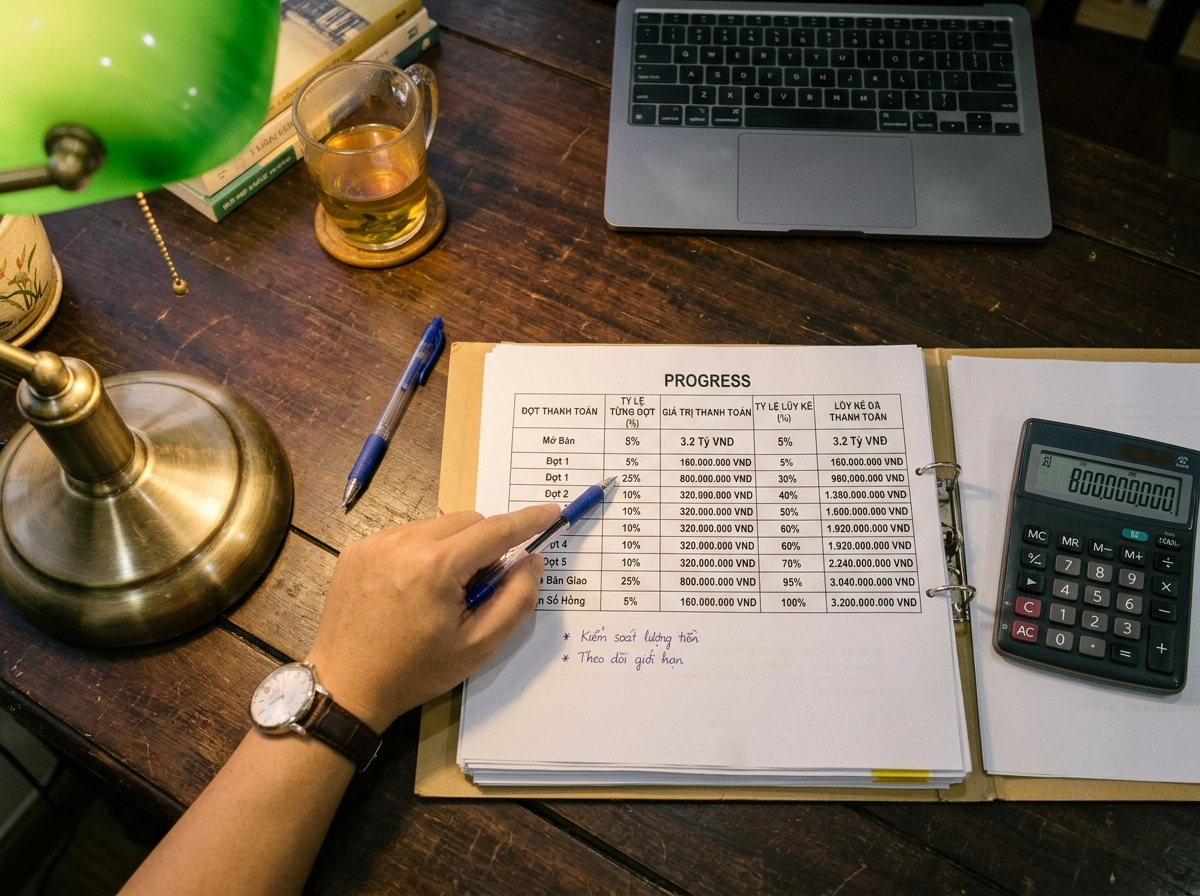
Tỷ lệ từng đợt cần được tính song song với tỷ lệ lũy kế để người mua dễ kiểm soát giới hạn thanh toán và lượng tiền phải chuẩn bị. (Nguồn: Sưu tầm).
3. Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp có vay ngân hàng
3.1. Cần chia mỗi đợt thành vốn tự có và vốn ngân hàng
Một lịch thanh toán chỉ thực sự hữu ích khi người mua biết nguồn tiền của từng đợt đến từ đâu. Nếu căn hộ trị giá 3,2 tỷ đồng và gia đình dự định dùng 40% vốn tự có, tổng nguồn tiền riêng cần chuẩn bị khoảng 1,28 tỷ đồng. Phần còn lại mới là nhu cầu tài trợ dự kiến từ ngân hàng.
Tuy nhiên, không nên hiểu ngân hàng sẽ tự động thanh toán toàn bộ 60% còn lại ngay khi người mua ký hợp đồng tín dụng. Khoản vay có thể được phê duyệt theo một hạn mức nhưng giải ngân thành nhiều lần, bám theo tiến độ thanh toán và những điều kiện đã thỏa thuận giữa ngân hàng với khách hàng.
Vì vậy, Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp nên có thêm cột “nguồn tiền”. Với mỗi đợt, người mua xác định rõ bao nhiêu tiền từ tài khoản cá nhân, bao nhiêu dự kiến giải ngân ngân hàng và thời điểm cần gửi hồ sơ giải ngân.
3.2. Phải tính lãi trên dư nợ thực tế chứ không chỉ nhìn tổng hạn mức vay
Giả sử ngân hàng phê duyệt khoản vay tối đa 1,92 tỷ đồng nhưng đợt đầu chỉ giải ngân 320 triệu đồng. Trong phần lớn cơ chế tín dụng thông thường, chi phí lãi phát sinh trên dư nợ đã giải ngân theo hợp đồng, chứ không phải mặc nhiên tính ngay trên toàn bộ hạn mức chưa sử dụng.
Điều này khiến khoản trả ngân hàng tăng dần theo quá trình giải ngân. Những tháng đầu của dự án có thể nhẹ hơn, nhưng khi tiến gần thời điểm bàn giao và phần lớn khoản vay đã được giải ngân, nghĩa vụ hàng tháng sẽ tăng rõ rệt.
Người mua vì thế không nên chỉ hỏi “tháng đầu trả bao nhiêu”. Câu hỏi quan trọng hơn là mức trả nợ khi dư nợ đạt gần tối đa. Đây mới là con số cần so với thu nhập gia đình để đánh giá khả năng duy trì khoản vay sau khi nhận căn hộ.
3.3. Lịch thông báo của chủ đầu tư và thời gian xử lý ngân hàng phải có khoảng đệm
Khi chủ đầu tư phát hành thông báo thanh toán, người mua thường chỉ có một khoảng thời gian nhất định để hoàn tất nghĩa vụ. Nếu đợt đó cần vốn ngân hàng, hồ sơ giải ngân phải được chuẩn bị trước thay vì chờ gần ngày đến hạn mới liên hệ cán bộ tín dụng.
Khoản vay có thể cần kiểm tra điều kiện giải ngân, chứng từ về phần vốn tự có hoặc thông báo thanh toán mới nhất. Nếu thiếu giấy tờ, ngày ngân hàng chuyển tiền có thể lệch với ngày chủ đầu tư yêu cầu nhận tiền.
Do đó, Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp nên coi mỗi ngày thanh toán trong hợp đồng là “hạn cuối”, không phải ngày bắt đầu chuẩn bị tiền. Một khoảng dự phòng vài ngày làm việc giúp gia đình xử lý giấy tờ mà không phải sử dụng khoản vay ngắn hạn chỉ để bù chênh lệch thời gian.
Mỗi đợt thanh toán nên được chia rõ thành vốn cá nhân và vốn ngân hàng để tránh thiếu dòng tiền khi chủ đầu tư phát hành thông báo đến hạn. (Nguồn: Sưu tầm).
4. Làm thế nào để tiến độ trả góp phù hợp với khả năng tài chính?
4.1. Đừng chọn lịch thanh toán chỉ vì được chiết khấu cao
Một số dự án có thể đưa ra phương án thanh toán sớm với mức chiết khấu hấp dẫn. Nếu gia đình đang có lượng tiền mặt lớn và không phải vay thêm để thanh toán trước, phương án này có thể đáng cân nhắc. Tuy nhiên, mức chiết khấu cần được so với lợi ích của việc giữ lại tiền mặt và khả năng sử dụng số vốn đó trong thời gian xây dựng.
Ví dụ, thanh toán thêm 500 triệu đồng sớm hơn một năm để nhận ưu đãi cần được so sánh với chi phí cơ hội của 500 triệu đồng trong 12 tháng. Nếu người mua phải vay ngắn hạn hoặc rút hết quỹ dự phòng chỉ để đạt mức chiết khấu, lợi ích thực tế có thể thấp hơn cảm giác tiết kiệm ban đầu.
Trong Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp, “chuẩn” vì vậy không có nghĩa là đóng càng nhanh càng tốt. Một tiến độ hợp lý phải đồng thời đáp ứng hợp đồng và giữ được thanh khoản của gia đình trong suốt thời gian chờ nhận nhà.
4.2. Luôn để lại một khoản dự phòng ngoài số tiền phải đóng
Một gia đình dự kiến cần 1,28 tỷ đồng vốn tự có không nên mặc định toàn bộ tiền tiết kiệm 1,28 tỷ đều có thể chuyển cho chủ đầu tư. Sau ngày nhận nhà thường còn phát sinh nội thất, chuyển nhà, phí dịch vụ và một số khoản hành chính.
Nếu thu nhập tạm thời giảm trong đúng giai đoạn ngân hàng bắt đầu giải ngân lớn, quỹ dự phòng còn đóng vai trò bảo vệ khả năng trả nợ. Nó giúp người mua không phải sử dụng thẻ tín dụng hoặc vay tiêu dùng với chi phí cao để chi trả những khoản sinh hoạt cơ bản.
Cách tính thận trọng hơn là tách tiền thành ba lớp: tiền thanh toán căn hộ, tiền phục vụ nhận nhà và khoản dự phòng gia đình. Ba lớp này không nên được coi là một quỹ tiền duy nhất dù đều nằm trong tài khoản tiết kiệm ở thời điểm ban đầu.
4.3. Kiểm tra điều kiện pháp lý trước khi chuyển khoản theo tiến độ
Chủ đầu tư dự án bất động sản phải nhận tiền thanh toán của khách hàng thông qua tài khoản mở tại tổ chức tín dụng trong nước hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam. Luật cũng yêu cầu việc phạt hoặc bồi thường do chậm thanh toán, chậm bàn giao phải được thỏa thuận trong hợp đồng.
Đối với nhà ở hình thành trong tương lai, trước khi ký hợp đồng bán, chủ đầu tư phải thực hiện thủ tục thông báo tới cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh về việc nhà ở đủ điều kiện bán. Với chung cư, hồ sơ còn liên quan tới việc nghiệm thu hoàn thành phần móng theo quy định.
Do đó, Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp không chỉ là bài toán số học. Mỗi khoản tiền nên được chuyển dựa trên đúng hợp đồng, đúng tài khoản và đúng điều kiện pháp lý của giao dịch. Một bảng tính đẹp không thể thay thế việc kiểm tra hồ sơ dự án trước khi thanh toán số tiền lớn.
Tiến độ tài chính an toàn cần kết hợp cả phép tính dòng tiền, điều kiện pháp lý và thời hạn được ghi trong hợp đồng mua bán. (Nguồn: Sưu tầm).
Mua căn hộ theo tiến độ tạo lợi thế rõ rệt ở chỗ người mua không phải huy động toàn bộ số tiền trong một thời điểm. Khoảng thời gian xây dựng có thể được sử dụng để tiếp tục tiết kiệm, chuẩn bị nguồn vay và từng bước tăng tỷ lệ vốn đã thanh toán.
Tuy nhiên, Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp chỉ thực sự phát huy giá trị khi người mua theo dõi cả tỷ lệ từng đợt lẫn tỷ lệ cộng dồn. Các giới hạn quan trọng cần nhớ với nhà ở hình thành trong tương lai là tiền đặt cọc tối đa 5% khi đủ điều kiện, lần thanh toán đầu không quá 30% gồm cả cọc, trước bàn giao thông thường không quá 70% và trước khi có Giấy chứng nhận không quá 95%.
Bên cạnh đó, tỷ lệ trong hợp đồng chỉ trả lời câu hỏi “phải đóng bao nhiêu”. Gia đình vẫn cần trả lời thêm hai câu hỏi khác: số tiền đó đến từ vốn tự có hay ngân hàng và sau mỗi lần giải ngân thì nghĩa vụ trả nợ hàng tháng thay đổi thế nào. Khi ba lớp dữ liệu được đặt trên cùng một dòng thời gian, kế hoạch mua căn hộ sẽ dễ kiểm soát hơn nhiều.
Vì thế, cách áp dụng Hướng dẫn tính tiến độ thanh toán chuẩn khi mua căn hộ trả góp hiệu quả nhất là lập bảng kế hoạch ngay từ trước ngày đặt cọc, cập nhật lại sau mỗi thông báo của chủ đầu tư và luôn giữ một khoản dự phòng ngoài số tiền đã cam kết. Khi người mua biết trước từng mốc cần bao nhiêu vốn và còn lại bao nhiêu tiền mặt sau mỗi đợt, hình thức trả góp trở thành công cụ phân bổ dòng tiền thay vì một áp lực tài chính kéo dài.