


Mua nhà cho thuê cần bao nhiêu vốn? Cách tính chi phí, lợi nhuận
Nhiều người lựa chọn bất động sản cho thuê như một kênh tạo thu nhập ổn định, nhưng không ít nhà đầu tư băn khoăn mua nhà cho thuê cần bao nhiêu vốn để bắt đầu hiệu quả. Ngoài giá trị tài sản, bạn còn phải tính đến nhiều khoản chi phí khác như thuế, sửa chữa, vận hành và nguồn vốn dự phòng. Bài viết dưới đây sẽ giúp bạn có cái nhìn đầy đủ trước khi quyết định đầu tư.

▲Mục lục
1. Mua nhà cho thuê cần bao nhiêu vốn và những khoản chi phí phải tính đến?
Nhiều người cho rằng mua nhà cho thuê chỉ cần chuẩn bị đủ tiền mua bất động sản là có thể bắt đầu khai thác. Tuy nhiên, trên thực tế, tổng số vốn cần thiết thường cao hơn đáng kể do còn bao gồm nhiều khoản chi phí liên quan đến pháp lý, sửa chữa, trang bị nội thất và vận hành sau khi đưa tài sản vào khai thác.
Việc xác định đầy đủ các khoản chi ngay từ đầu giúp nhà đầu tư xây dựng kế hoạch tài chính phù hợp, tránh tình trạng thiếu hụt vốn trong quá trình triển khai và nâng cao hiệu quả tạo dòng tiền trong dài hạn.
1.1. Giá trị căn nhà là khoản vốn lớn nhất
Trong tổng vốn đầu tư, giá trị bất động sản luôn chiếm tỷ trọng lớn nhất. Khoản chi này phụ thuộc vào nhiều yếu tố như loại hình sản phẩm, vị trí, diện tích và tiềm năng khai thác thực tế của tài sản.
Đối với phân khúc căn hộ, mức vốn ban đầu thường thấp hơn so với nhà phố hoặc bất động sản thương mại tại cùng một khu vực. Đây là lý do nhiều nhà đầu tư mới lựa chọn căn hộ cho thuê như bước khởi đầu để tạo dòng tiền. Trong khi đó, nhà phố thường đòi hỏi nguồn vốn lớn hơn nhưng có thể khai thác linh hoạt cho nhiều mục đích như ở, kinh doanh hoặc cho thuê mặt bằng.
Với bất động sản thương mại, số vốn đầu tư thường cao hơn do yêu cầu về vị trí, quy mô và khả năng phục vụ hoạt động kinh doanh. Tuy nhiên, nếu được khai thác hiệu quả, loại hình này cũng có thể mang lại nguồn thu ổn định trong thời gian dài.
Vị trí là yếu tố tác động trực tiếp đến tổng mức đầu tư. Những khu vực trung tâm, nơi tập trung dân cư đông đúc, hoạt động thương mại sôi động hoặc có tiềm năng du lịch phát triển thường có giá trị bất động sản cao hơn. Đổi lại, những khu vực này cũng có khả năng thu hút khách thuê tốt hơn và tạo điều kiện thuận lợi cho việc khai thác dòng tiền.
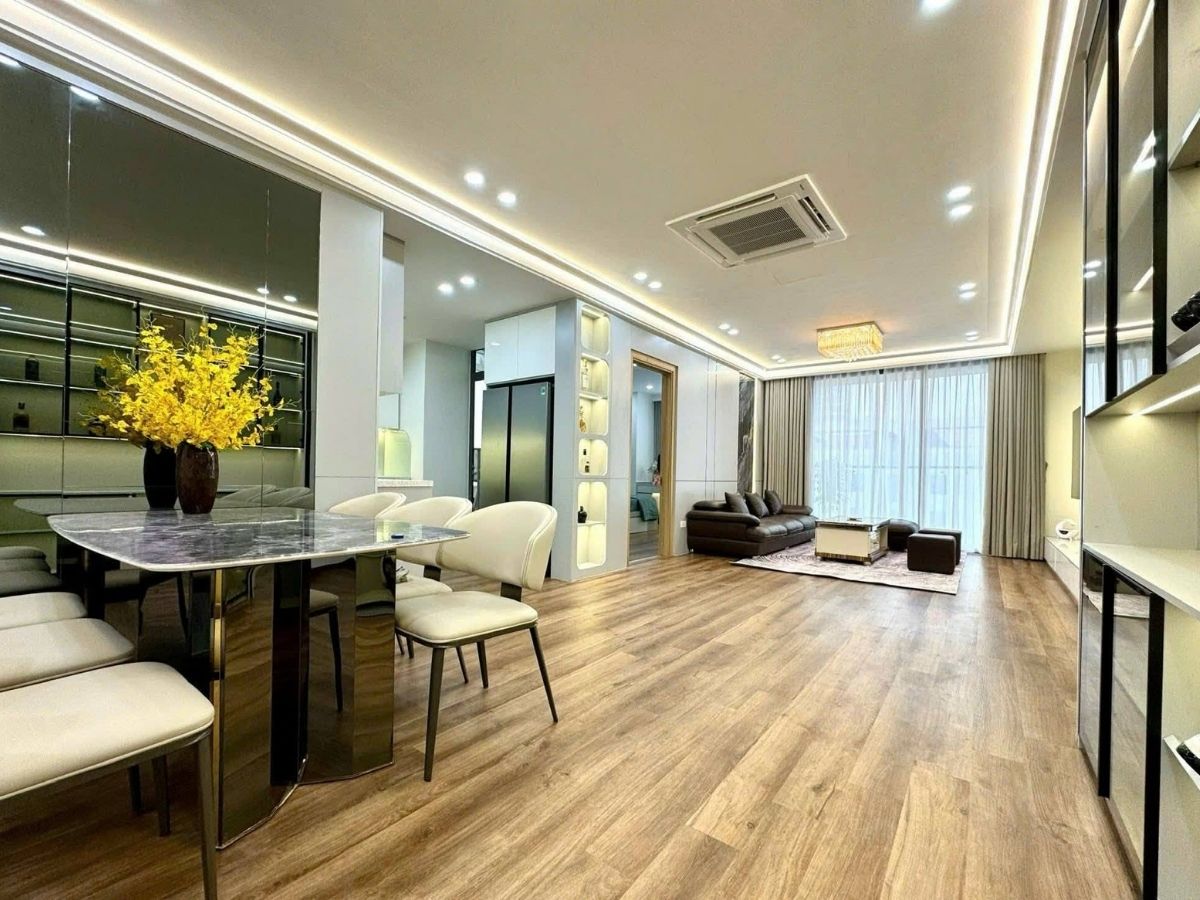
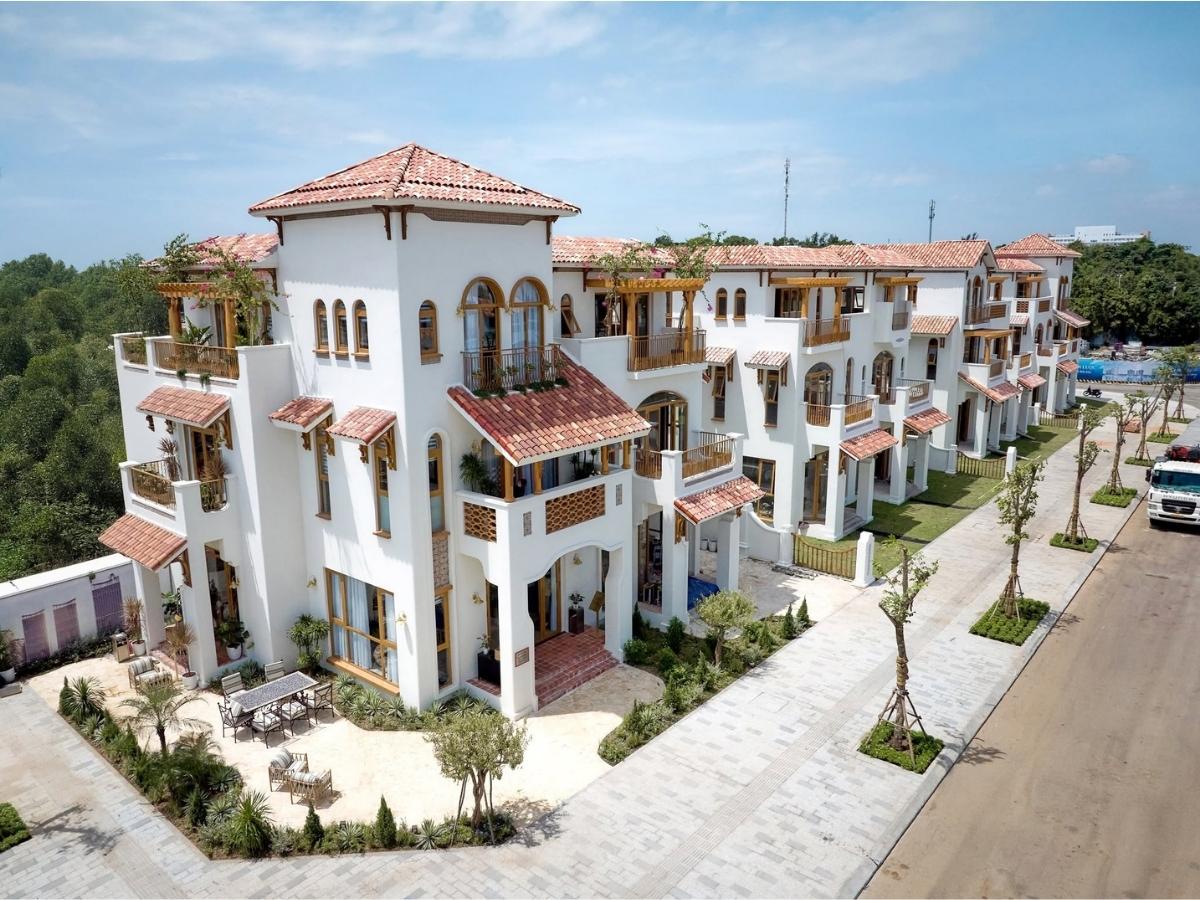
Trong tổng vốn đầu tư, giá trị bất động sản luôn chiếm tỷ trọng lớn nhất (Nguồn: Sưu tầm)
1.2. Chi phí sang tên và hoàn thiện pháp lý
Sau khi hoàn tất giao dịch mua bán, nhà đầu tư cần chuẩn bị thêm ngân sách cho các thủ tục pháp lý liên quan đến việc chuyển nhượng tài sản. Các khoản chi phí này thường bao gồm thuế, lệ phí trước bạ, phí công chứng và các khoản phí hành chính khác theo quy định.
Trên thực tế, không ít nhà đầu tư chỉ tập trung vào giá mua mà quên tính đến các chi phí phát sinh trong quá trình hoàn thiện hồ sơ pháp lý. Dù không chiếm tỷ trọng quá lớn so với giá trị bất động sản, những khoản chi này vẫn có thể ảnh hưởng đến kế hoạch tài chính nếu không được dự trù từ trước.
Để hạn chế phát sinh ngoài dự kiến, nhà đầu tư nên tìm hiểu kỹ các nghĩa vụ tài chính liên quan đến giao dịch và dành một khoản ngân sách riêng cho các thủ tục pháp lý. Việc chuẩn bị từ sớm sẽ giúp quá trình sang tên diễn ra thuận lợi và tránh áp lực tài chính không cần thiết.
1.3. Chi phí sửa chữa và trang bị nội thất
Không phải bất động sản nào cũng có thể đưa vào khai thác ngay sau khi mua. Nhiều trường hợp cần cải tạo, sửa chữa hoặc nâng cấp để đáp ứng nhu cầu của khách thuê và nâng cao khả năng cạnh tranh trên thị trường.
Đối với những căn nhà đã qua sử dụng, chi phí sửa chữa có thể bao gồm sơn mới, thay thế thiết bị điện nước, cải tạo không gian hoặc nâng cấp nội thất. Trong khi đó, các bất động sản bàn giao thô thường cần thêm ngân sách đáng kể để hoàn thiện trước khi đưa vào vận hành.
Chi phí nội thất cũng phụ thuộc vào nhóm khách thuê mà nhà đầu tư hướng đến. Nếu khách hàng mục tiêu là sinh viên hoặc người lao động, tài sản chỉ cần trang bị những tiện ích cơ bản phục vụ nhu cầu sinh hoạt hằng ngày. Ngược lại, với nhóm khách thuê là chuyên gia, gia đình hoặc khách lưu trú dài hạn, việc đầu tư nội thất đầy đủ và đồng bộ có thể giúp nâng cao giá trị cho thuê và tăng khả năng giữ chân khách hàng.
Việc xác định đúng đối tượng khách thuê ngay từ đầu sẽ giúp nhà đầu tư tối ưu chi phí đầu tư ban đầu, đồng thời tránh lãng phí vào những hạng mục không thực sự cần thiết.
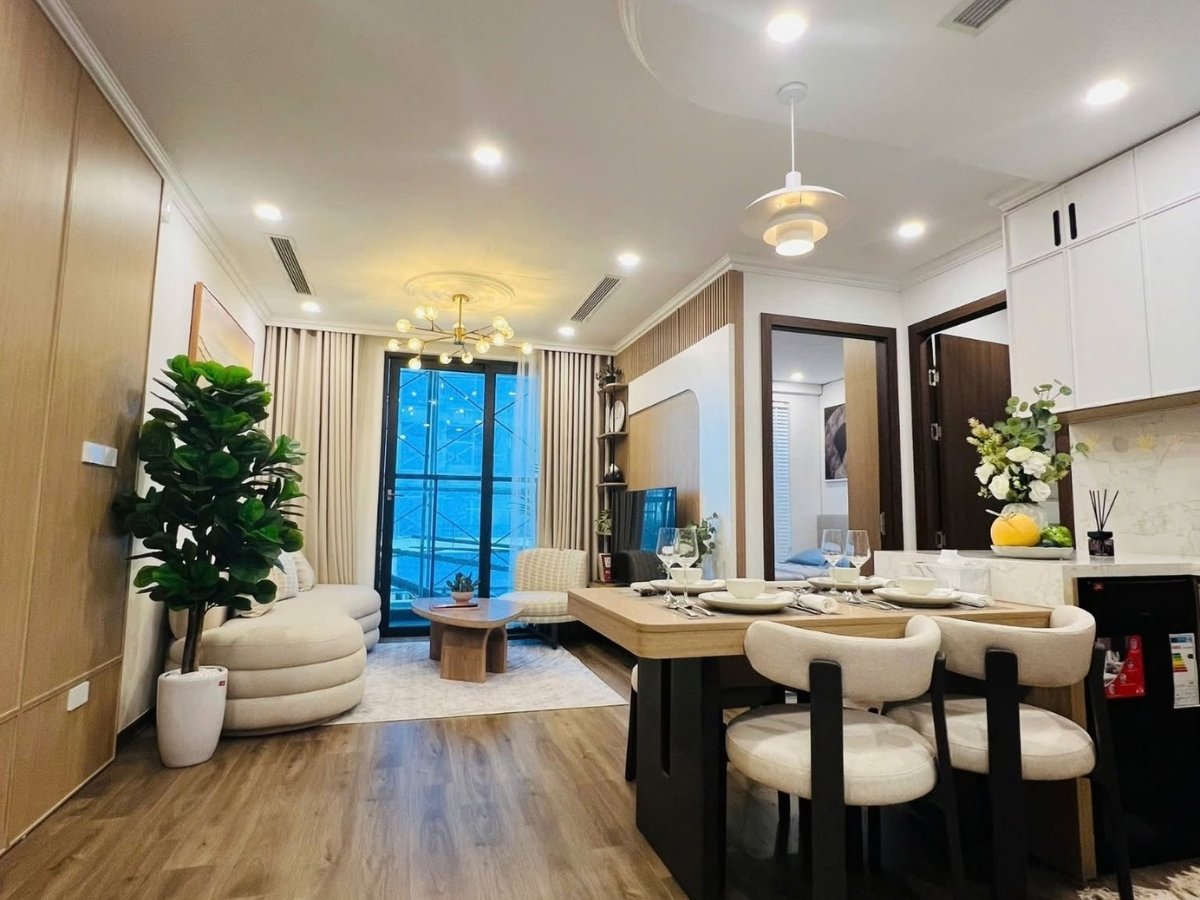
Chi phí sửa chữa có thể bao gồm sơn mới, thay thế thiết bị điện nước, cải tạo không gian hoặc nâng cấp nội thất (Nguồn: Sưu tầm)
1.4. Nguồn vốn dự phòng trong giai đoạn vận hành
Bên cạnh các khoản chi ban đầu, nhà đầu tư cũng cần chuẩn bị nguồn vốn dự phòng cho quá trình vận hành. Đây là yếu tố thường bị xem nhẹ nhưng lại có ảnh hưởng lớn đến khả năng duy trì dòng tiền ổn định.
Trong quá trình khai thác, bất động sản cần được bảo trì và bảo dưỡng định kỳ để duy trì chất lượng sử dụng. Những chi phí liên quan đến sửa chữa thiết bị, khắc phục hư hỏng hoặc nâng cấp tiện ích cần được tính toán ngay từ đầu thay vì xử lý khi sự cố phát sinh.
Ngoài ra, nhà đầu tư cũng nên dự phòng cho giai đoạn tài sản chưa có khách thuê. Tình trạng trống phòng trong một khoảng thời gian nhất định là điều hoàn toàn có thể xảy ra, đặc biệt khi thị trường biến động hoặc nhu cầu thuê suy giảm theo mùa vụ.
Một quỹ dự phòng tài chính phù hợp sẽ giúp chủ sở hữu chủ động chi trả các khoản chi phí vận hành, lãi vay hoặc các nghĩa vụ tài chính khác mà không ảnh hưởng đến kế hoạch đầu tư dài hạn. Đây được xem là lớp đệm an toàn giúp bất động sản duy trì khả năng tạo dòng tiền bền vững ngay cả trong những giai đoạn thị trường gặp nhiều biến động.
2. Các phương án vốn khi mua nhà cho thuê hiện nay
Việc chuẩn bị nguồn vốn là một trong những bước quan trọng khi đầu tư nhà cho thuê. Tùy thuộc vào khả năng tài chính, mục tiêu lợi nhuận và mức độ chấp nhận rủi ro, mỗi nhà đầu tư sẽ lựa chọn phương án vốn khác nhau. Một kế hoạch tài chính phù hợp không chỉ giúp quá trình đầu tư diễn ra thuận lợi mà còn góp phần duy trì dòng tiền ổn định trong suốt thời gian khai thác tài sản.
2.1. Sử dụng 100% vốn tự có
Sử dụng hoàn toàn vốn tự có là phương án được nhiều nhà đầu tư ưu tiên khi muốn đảm bảo an toàn tài chính. Với hình thức này, nhà đầu tư không phải chịu áp lực trả nợ ngân hàng hay biến động lãi suất trong quá trình sở hữu bất động sản.
Một trong những lợi thế lớn nhất của việc sử dụng vốn tự có là khả năng tối ưu dòng tiền cho thuê. Do không phát sinh chi phí lãi vay, phần lớn doanh thu từ hoạt động khai thác có thể được giữ lại để tích lũy, tái đầu tư hoặc phục vụ các mục tiêu tài chính khác.
Tuy nhiên, hình thức này cũng có những hạn chế nhất định. Việc sử dụng toàn bộ nguồn vốn sẵn có để đầu tư vào một tài sản có thể khiến nhà đầu tư giảm tính linh hoạt về tài chính. Đồng thời, quy mô đầu tư cũng bị giới hạn bởi nguồn tiền hiện có, khiến cơ hội tiếp cận các sản phẩm giá trị cao hoặc những khu vực giàu tiềm năng phát triển trở nên khó khăn hơn.
Sử dụng hoàn toàn vốn tự có là phương án được nhiều nhà đầu tư ưu tiên khi muốn đảm bảo an toàn tài chính (Nguồn: Sưu tầm)
2.2. Kết hợp vốn tự có và vốn vay ngân hàng
Đây là phương án phổ biến trên thị trường hiện nay khi giúp nhà đầu tư gia tăng khả năng sở hữu tài sản mà không cần sử dụng toàn bộ nguồn vốn cá nhân. Việc kết hợp vốn tự có với vốn vay ngân hàng cho phép tiếp cận các bất động sản có giá trị lớn hơn, đồng thời giữ lại một phần nguồn lực tài chính để dự phòng hoặc đầu tư vào các cơ hội khác.
Tuy nhiên, hiệu quả của phương án này phụ thuộc rất lớn vào khả năng cân đối dòng tiền. Nhà đầu tư cần tính toán kỹ mức doanh thu cho thuê dự kiến, các chi phí vận hành và nghĩa vụ trả nợ để tránh tạo áp lực tài chính quá lớn trong tương lai.
Thông thường, tỷ lệ vốn tự có càng cao thì mức độ an toàn càng lớn. Ngược lại, việc phụ thuộc quá nhiều vào vốn vay có thể khiến nhà đầu tư gặp khó khăn nếu thị trường biến động hoặc tài sản chưa khai thác được như kỳ vọng.
Đòn bẩy tài chính thường phù hợp khi bất động sản có tiềm năng tạo dòng tiền ổn định, nhu cầu thuê rõ ràng và nhà đầu tư có nguồn thu nhập bổ sung để hỗ trợ việc trả nợ. Ngược lại, nếu tài sản chưa xác định được khả năng khai thác hoặc dòng tiền phụ thuộc hoàn toàn vào khách thuê, việc sử dụng tỷ lệ vay cao có thể làm gia tăng rủi ro trong dài hạn.
2.3. Hợp tác đầu tư hoặc góp vốn cùng người thân
Đối với những nhà đầu tư chưa đủ nguồn lực tài chính để sở hữu bất động sản một cách độc lập, hình thức hợp tác đầu tư hoặc góp vốn cùng người thân, bạn bè là lựa chọn được nhiều người cân nhắc.
Ưu điểm của phương án này là giúp giảm áp lực vốn ban đầu và mở rộng khả năng tiếp cận những tài sản có giá trị lớn hơn. Đồng thời, các bên tham gia có thể chia sẻ chi phí đầu tư, vận hành và quản lý trong quá trình khai thác bất động sản.
Tuy nhiên, việc hợp tác cũng tiềm ẩn những rủi ro liên quan đến quyền lợi, trách nhiệm và định hướng đầu tư của mỗi bên. Những khác biệt trong quan điểm quản lý tài sản hoặc kế hoạch chuyển nhượng có thể dẫn đến tranh chấp nếu không được thống nhất từ đầu.
Để hạn chế các rủi ro phát sinh, mọi thỏa thuận về tỷ lệ góp vốn, phương án phân chia lợi nhuận, trách nhiệm tài chính và quyền quyết định đối với tài sản nên được lập thành văn bản rõ ràng. Đây là cơ sở quan trọng giúp bảo vệ quyền lợi của các bên trong suốt quá trình đầu tư.
2.4. Bài toán vốn đối với bất động sản cho thuê tại các đô thị và khu du lịch
Nhu cầu vốn khi đầu tư bất động sản cho thuê có sự khác biệt đáng kể giữa các đô thị lớn và các điểm đến du lịch. Tại các thành phố phát triển, nhà đầu tư thường tập trung vào căn hộ, nhà phố hoặc mặt bằng thương mại phục vụ nhu cầu ở và kinh doanh. Những sản phẩm này có ưu điểm là lượng khách thuê tương đối ổn định, giúp dòng tiền dễ dự báo hơn.
Trong khi đó, bất động sản tại các khu du lịch thường gắn với hoạt động lưu trú, nghỉ dưỡng hoặc thương mại dịch vụ phục vụ du khách. Mặc dù yêu cầu mức đầu tư ban đầu có thể cao hơn ở một số phân khúc, nhưng tiềm năng khai thác lại đến từ sự phát triển của ngành du lịch và lượng khách ngày càng gia tăng tại các điểm đến nổi bật.
Thực tế cho thấy, những dự án nằm trong hệ sinh thái du lịch được đầu tư đồng bộ thường có lợi thế lớn về khả năng khai thác. Đây cũng là lý do nhiều sản phẩm thuộc hệ sinh thái Sun Property tại Phú Quốc, Đà Nẵng, Hạ Long, Sầm Sơn hay Tây Ninh từng thu hút sự quan tâm của giới đầu tư. Việc được hưởng lợi từ hạ tầng du lịch, hệ thống tiện ích, dịch vụ và lượng khách hiện hữu giúp các sản phẩm này có thêm cơ sở để phát huy hiệu quả khai thác lưu trú hoặc thương mại trong dài hạn.
Dù lựa chọn đầu tư tại đô thị hay khu du lịch, nhà đầu tư vẫn cần xác định rõ mục tiêu tài chính, khả năng huy động vốn và chiến lược khai thác phù hợp. Đây là những yếu tố quan trọng quyết định hiệu quả tạo dòng tiền cũng như khả năng duy trì giá trị tài sản trong tương lai.
3. Cách tính hiệu quả đầu tư khi mua nhà cho thuê
Tính hiệu quả đầu tư là bước quan trọng trước khi quyết định mua nhà cho thuê. Việc này giúp nhà đầu tư hiểu rõ tài sản có thể tạo ra bao nhiêu doanh thu, cần bao nhiêu chi phí để vận hành và mất bao lâu để thu hồi vốn. Khi các con số được tính toán sát thực tế, quyết định đầu tư sẽ có cơ sở hơn, thay vì chỉ dựa trên cảm tính hoặc kỳ vọng tăng giá.
3.1. Xác định doanh thu cho thuê hằng tháng
Doanh thu cho thuê hằng tháng là khoản tiền nhà đầu tư dự kiến thu được từ khách thuê. Mức doanh thu này phụ thuộc vào nhiều yếu tố như vị trí, diện tích, chất lượng căn nhà, mức độ hoàn thiện nội thất, tiện ích xung quanh và nhu cầu thuê tại khu vực.
Một căn nhà nằm gần trung tâm, khu văn phòng, trường học, bệnh viện, khu công nghiệp hoặc điểm đến du lịch thường có lợi thế hơn trong việc thu hút khách thuê. Ngược lại, những tài sản ở khu vực ít nhu cầu sử dụng có thể mất nhiều thời gian tìm khách, dù giá mua ban đầu thấp hơn.
Nhà đầu tư cũng cần tính đến công suất khai thác thực tế. Với nhà cho thuê dài hạn, công suất thường ổn định hơn nếu chọn đúng nhóm khách thuê. Với căn hộ du lịch, homestay hoặc villa nghỉ dưỡng, doanh thu có thể thay đổi theo mùa cao điểm, thấp điểm và lượng khách đến điểm du lịch.
Trước khi đầu tư, nhà đầu tư nên khảo sát giá thuê của các bất động sản tương tự trong cùng khu vực. Việc so sánh cần dựa trên loại hình, diện tích, tình trạng nội thất, vị trí và nhóm khách thuê mục tiêu để có mức doanh thu dự kiến sát với thực tế thị trường.
Doanh thu cho thuê hằng tháng là khoản tiền nhà đầu tư dự kiến thu được từ khách thuê (Nguồn: Sưu tầm)
3.2. Tính tổng chi phí vận hành
Doanh thu cho thuê không phải là lợi nhuận sau cùng. Để tính đúng hiệu quả đầu tư, nhà đầu tư cần trừ đi các khoản chi phí vận hành phát sinh trong quá trình khai thác tài sản.
Chi phí quản lý tài sản là khoản cần được tính đến nếu chủ sở hữu không trực tiếp vận hành. Khoản này có thể bao gồm tìm khách thuê, chăm sóc khách thuê, thu tiền thuê, xử lý sự cố và kiểm tra tình trạng tài sản định kỳ.
Bên cạnh đó, nhà đầu tư cần dự phòng chi phí bảo trì, sửa chữa và thay thế thiết bị. Sau một thời gian sử dụng, căn nhà có thể phát sinh các vấn đề như hư hỏng điện nước, xuống cấp nội thất, bong tróc sơn hoặc cần nâng cấp để giữ giá thuê.
Thuế, phí dịch vụ, phí quản lý, bảo hiểm tài sản nếu có và các khoản chi ngoài dự kiến cũng cần được đưa vào bài toán tài chính. Việc tính đủ chi phí sẽ giúp nhà đầu tư tránh tình trạng nhìn doanh thu cao nhưng lợi nhuận thực nhận lại thấp hơn kỳ vọng.
3.3. Cách tính tỷ suất lợi nhuận cho thuê
Tỷ suất lợi nhuận cho thuê là chỉ số giúp nhà đầu tư đánh giá mức độ hiệu quả của tài sản. Công thức cơ bản có thể hiểu là lấy lợi nhuận ròng hằng năm chia cho tổng vốn đầu tư ban đầu, sau đó nhân với 100 để ra tỷ lệ phần trăm.
Lợi nhuận ròng hằng năm là doanh thu cho thuê trong một năm sau khi đã trừ các chi phí vận hành, bảo trì, quản lý, thuế và các khoản phát sinh khác. Tổng vốn đầu tư ban đầu gồm giá mua nhà, chi phí sang tên, chi phí sửa chữa, hoàn thiện nội thất và các khoản chi cần thiết để đưa tài sản vào khai thác.
Ví dụ, một căn nhà tạo doanh thu cho thuê 20 triệu đồng mỗi tháng, tương đương 240 triệu đồng mỗi năm. Sau khi trừ chi phí vận hành và bảo trì, lợi nhuận ròng còn 200 triệu đồng mỗi năm. Nếu tổng vốn đầu tư ban đầu là 4 tỷ đồng, tỷ suất lợi nhuận cho thuê đạt khoảng 5% mỗi năm.
Mức lợi nhuận hợp lý sẽ khác nhau tùy loại hình tài sản, vị trí và mức độ rủi ro. Nhà cho thuê dài hạn thường có dòng tiền ổn định hơn nhưng biên lợi nhuận có thể không quá cao. Trong khi đó, bất động sản phục vụ lưu trú hoặc thương mại có thể tạo doanh thu tốt hơn, nhưng yêu cầu vận hành cao hơn và chịu ảnh hưởng lớn hơn từ biến động thị trường.
Lợi nhuận ròng hằng năm là doanh thu cho thuê trong một năm sau khi đã trừ các chi phí vận hành, bảo trì, quản lý, thuế và các khoản phát sinh khác (Nguồn: Sưu tầm)
3.4. Thời gian hoàn vốn dự kiến
Thời gian hoàn vốn cho biết nhà đầu tư cần bao lâu để thu hồi số tiền đã bỏ ra thông qua lợi nhuận ròng từ việc cho thuê. Chỉ số này có thể được tính bằng cách lấy tổng vốn đầu tư ban đầu chia cho lợi nhuận ròng hằng năm.
Tốc độ hoàn vốn phụ thuộc vào giá mua tài sản, mức giá thuê, tỷ lệ lấp đầy, chi phí vận hành và khả năng duy trì khách thuê ổn định. Nếu mua bất động sản ở mức giá hợp lý, có nhu cầu thuê thực và kiểm soát tốt chi phí, thời gian hoàn vốn có thể được rút ngắn.
Khi lập kế hoạch tài chính, nhà đầu tư nên xây dựng ít nhất hai kịch bản. Kịch bản lạc quan phản ánh trường hợp tài sản được khai thác tốt, ít thời gian trống và giá thuê ổn định. Kịch bản thận trọng cần tính đến giai đoạn trống khách, chi phí sửa chữa phát sinh hoặc doanh thu thấp hơn dự kiến.
Để đánh giá tính bền vững của dòng tiền, nhà đầu tư không nên chỉ nhìn vào lợi nhuận trong vài tháng đầu. Cần xem xét khả năng duy trì nguồn thu trong nhiều năm, nhu cầu thuê tại khu vực, chất lượng vận hành và tiềm năng phát triển của điểm đến. Đây cũng là lý do các dự án thuộc hệ sinh thái Sun Group tại những khu vực có du lịch, thương mại và dịch vụ phát triển thường được nhà đầu tư quan tâm, bởi khả năng khai thác không chỉ đến từ bản thân sản phẩm mà còn từ sức hút tổng thể của điểm đến.
Việc tính toán hiệu quả đầu tư càng chi tiết, nhà đầu tư càng dễ nhận diện cơ hội phù hợp với năng lực tài chính. Một bất động sản cho thuê tốt không chỉ cần có giá mua hợp lý mà còn phải tạo ra dòng tiền thực tế, ổn định và có khả năng duy trì trong dài hạn.
4. Kinh nghiệm chuẩn bị vốn để hạn chế rủi ro khi mua nhà cho thuê
Chuẩn bị vốn là bước quan trọng quyết định mức độ an toàn của một khoản đầu tư bất động sản cho thuê. Trên thực tế, không ít trường hợp sở hữu được tài sản có tiềm năng nhưng vẫn gặp khó khăn do kế hoạch tài chính thiếu chặt chẽ. Việc cân đối nguồn vốn hợp lý ngay từ đầu sẽ giúp nhà đầu tư chủ động hơn trước các biến động của thị trường, đồng thời duy trì khả năng tạo dòng tiền trong dài hạn.
4.1. Không sử dụng toàn bộ tài sản tích lũy để đầu tư
Một trong những nguyên tắc quan trọng khi đầu tư nhà cho thuê là không nên sử dụng toàn bộ số tiền tích lũy để mua bất động sản. Dù tài sản có tiềm năng đến đâu, việc giữ lại một phần nguồn lực tài chính vẫn cần thiết để ứng phó với những tình huống phát sinh trong quá trình khai thác.
Quỹ dự phòng đóng vai trò như lớp đệm tài chính giúp nhà đầu tư duy trì sự ổn định khi gặp các biến cố ngoài dự kiến. Những tình huống thường gặp có thể bao gồm thời gian trống khách thuê kéo dài, chi phí sửa chữa đột xuất, biến động lãi suất vay hoặc các khoản chi phát sinh liên quan đến vận hành tài sản.
Khi có nguồn dự phòng phù hợp, nhà đầu tư sẽ không bị áp lực phải bán tài sản sớm hoặc vay thêm vốn trong những thời điểm chưa thuận lợi. Điều này giúp duy trì chiến lược đầu tư dài hạn và hạn chế các quyết định mang tính đối phó.
Khi có nguồn dự phòng phù hợp, nhà đầu tư sẽ không bị áp lực phải bán tài sản sớm hoặc vay thêm vốn trong những thời điểm chưa thuận lợi (Nguồn: Sưu tầm)
4.2. Lựa chọn tài sản phù hợp với năng lực tài chính
Không ít nhà đầu tư có xu hướng lựa chọn những sản phẩm vượt quá khả năng chi trả với kỳ vọng thu được lợi nhuận cao hơn trong tương lai. Tuy nhiên, việc theo đuổi những tài sản có giá trị quá lớn có thể làm gia tăng áp lực tài chính và rủi ro trong quá trình khai thác.
Thay vì tập trung vào những bất động sản đắt giá, nhà đầu tư nên lựa chọn sản phẩm phù hợp với nguồn vốn hiện có và mục tiêu đầu tư của mình. Một tài sản có quy mô vừa phải nhưng dễ khai thác, nhu cầu thuê ổn định và chi phí vận hành hợp lý vẫn có thể mang lại hiệu quả dòng tiền tốt hơn so với một tài sản lớn nhưng khó vận hành.
Bên cạnh đó, việc cân đối giữa lợi nhuận kỳ vọng và mức độ rủi ro cũng rất quan trọng. Những sản phẩm có khả năng sinh lời cao thường đi kèm với yêu cầu vận hành phức tạp hoặc chịu ảnh hưởng lớn hơn từ biến động thị trường. Nhà đầu tư cần đánh giá toàn diện để lựa chọn phương án phù hợp với khả năng quản lý và mức độ chấp nhận rủi ro của bản thân.
4.3. Đánh giá kỹ nhu cầu thuê trước khi xuống tiền
Khả năng tạo dòng tiền của bất động sản phụ thuộc trực tiếp vào nhu cầu thuê thực tế. Vì vậy, trước khi đầu tư, nhà đầu tư cần dành thời gian khảo sát thị trường và xác định rõ nhóm khách hàng mục tiêu.
Đối với nhà ở cho thuê, việc tìm hiểu nhu cầu của người lao động, chuyên gia, sinh viên hoặc hộ gia đình tại khu vực là yếu tố cần thiết. Với bất động sản nghỉ dưỡng hoặc lưu trú, nhà đầu tư cần đánh giá lượng khách du lịch, xu hướng tăng trưởng của điểm đến và khả năng thu hút khách trong nhiều thời điểm khác nhau của năm.
Ngoài việc xác định khách thuê mục tiêu, tỷ lệ lấp đầy của khu vực cũng là chỉ số đáng quan tâm. Một khu vực có nhu cầu thuê ổn định và tỷ lệ lấp đầy cao thường giúp giảm nguy cơ bỏ trống tài sản trong thời gian dài.
Bên cạnh đó, nhà đầu tư nên so sánh bất động sản dự định mua với các sản phẩm đang được khai thác trong cùng khu vực. Việc đánh giá về giá thuê, chất lượng sản phẩm, tiện ích và lợi thế cạnh tranh sẽ giúp xác định rõ hơn tiềm năng tạo dòng tiền của tài sản.
4.4. Xây dựng kế hoạch tài chính dài hạn
Đầu tư nhà cho thuê là chiến lược dài hạn, vì vậy kế hoạch tài chính cũng cần được xây dựng với tầm nhìn nhiều năm thay vì chỉ tập trung vào giai đoạn đầu khai thác.
Nếu sử dụng vốn vay, nhà đầu tư nên chủ động xây dựng lộ trình trả nợ phù hợp với khả năng tài chính và dòng tiền dự kiến từ bất động sản. Việc chuẩn bị trước các phương án xử lý khi doanh thu không đạt kỳ vọng sẽ giúp giảm áp lực trong quá trình vận hành.
Bên cạnh mục tiêu thu hồi vốn, dòng tiền từ hoạt động cho thuê cũng có thể được sử dụng để tái đầu tư. Khi được quản lý hiệu quả, nguồn thu này có thể trở thành nền tảng để mở rộng danh mục tài sản hoặc tiếp tục đầu tư vào các cơ hội mới trên thị trường.
Về dài hạn, mục tiêu của việc đầu tư nhà cho thuê không chỉ là tạo nguồn thu nhập định kỳ mà còn hướng đến gia tăng giá trị tài sản. Một kế hoạch tài chính được xây dựng bài bản sẽ giúp nhà đầu tư duy trì sự ổn định, tối ưu hiệu quả dòng tiền và từng bước tích lũy tài sản trong tương lai.
Mua nhà cho thuê cần bao nhiêu vốn không có một con số cố định mà phụ thuộc vào loại hình bất động sản, vị trí, mục tiêu khai thác và khả năng tài chính của mỗi nhà đầu tư. Trước khi xuống tiền, bạn nên tính toán đầy đủ các khoản chi phí, dòng tiền kỳ vọng và phương án dự phòng để hạn chế rủi ro. Khi hiểu rõ bài toán mua nhà cho thuê cần bao nhiêu vốn, nhà đầu tư sẽ dễ dàng đưa ra quyết định phù hợp và xây dựng nguồn thu ổn định trong dài hạn.