

Mua nhà có nên dùng đòn bẩy tài chính không? Giải đáp đầy đủ nhất
Trong bối cảnh giá bất động sản liên tục biến động, không phải ai cũng đủ nguồn tiền để thanh toán toàn bộ giá trị căn nhà trong một lần. Vì vậy, nhiều người lựa chọn vay ngân hàng để bổ sung nguồn vốn và tận dụng đòn bẩy tài chính nhằm sớm sở hữu bất động sản. Tuy nhiên, việc vay mua nhà không chỉ mang lại cơ hội mà còn tiềm ẩn áp lực tài chính kéo dài nếu thiếu kế hoạch phù hợp. Hiểu rõ lợi ích và rủi ro sẽ giúp bạn hiểu mua nhà có nên dùng đòn bẩy tài chính không!

▲Mục lục
1. Đòn bẩy tài chính khi mua nhà là gì?
1.1. Khái niệm đòn bẩy tài chính trong bất động sản
Trong lĩnh vực bất động sản, đòn bẩy tài chính là việc sử dụng nguồn vốn vay để mua nhà thay vì thanh toán hoàn toàn bằng tiền tích lũy cá nhân. Khoản vay thường đến từ ngân hàng hoặc tổ chức tín dụng, với tài sản đảm bảo chính là căn nhà được mua. Đây cũng là khái niệm được nhiều người tìm hiểu khi đặt câu hỏi “mua nhà có nên dùng đòn bẩy tài chính” trong bối cảnh giá bất động sản ngày càng tăng cao.
Ví dụ, một căn hộ có giá 3 tỷ đồng nhưng người mua chỉ có sẵn 1,5 tỷ đồng. Phần còn lại sẽ được vay ngân hàng trong thời hạn từ 10–25 năm tùy chính sách tín dụng và khả năng trả nợ của khách hàng.
Đây là hình thức phổ biến hiện nay, đặc biệt với người mua nhà lần đầu hoặc nhà đầu tư muốn tối ưu dòng tiền. Tuy nhiên, hiệu quả của đòn bẩy tài chính khi mua nhà phụ thuộc lớn vào khả năng quản lý thu nhập và kế hoạch trả nợ dài hạn. Vì vậy, trước khi quyết định mua nhà có nên dùng đòn bẩy tài chính, người mua cần cân nhắc kỹ lưỡng về mức vay, lãi suất và khả năng chi trả hàng tháng.

Người mua sử dụng vốn vay ngân hàng để rút ngắn thời gian sở hữu nhà ở. (Nguồn: Sưu tầm)
1.2. Vì sao nhiều người chọn vay ngân hàng để mua nhà?
Tại các đô thị lớn, giá bất động sản tăng nhanh khiến việc tích lũy đủ tiền mua nhà trở nên khó khăn với nhiều gia đình trẻ. Vì vậy, vay ngân hàng được xem là giải pháp giúp rút ngắn thời gian an cư thay vì chờ nhiều năm để tiết kiệm đủ vốn.
Ngoài nhu cầu ở thực, một số nhà đầu tư cũng sử dụng đòn bẩy tài chính để tận dụng cơ hội tăng giá bất động sản. Nếu giá trị tài sản tăng ổn định theo thời gian, lợi nhuận thu được có thể bù đắp chi phí lãi vay.
Bên cạnh đó, việc giữ lại một phần dòng tiền thay vì dùng toàn bộ tiền tích lũy để mua nhà cũng giúp nhiều người chủ động hơn trong sinh hoạt hoặc kinh doanh.
2. Lợi ích khi dùng đòn bẩy tài chính để mua nhà
2.1. Sớm sở hữu nhà khi chưa đủ tích lũy
Một trong những lợi ích lớn nhất của đòn bẩy tài chính là giúp người mua sớm sở hữu nhà ở dù chưa tích lũy đủ toàn bộ giá trị bất động sản. Thay vì mất nhiều năm tiết kiệm, người mua có thể ổn định nơi ở và thanh toán dần theo thời gian.
Đối với nhiều gia đình trẻ, việc có nhà sớm giúp giảm áp lực thuê nhà và chủ động hơn trong kế hoạch cuộc sống lâu dài.
2.2. Tận dụng cơ hội tăng giá bất động sản
Bất động sản là loại tài sản có xu hướng tăng giá theo chu kỳ phát triển kinh tế và hạ tầng. Vì vậy, nhiều người lựa chọn vay vốn khi cân nhắc mua nhà có nên dùng đòn bẩy tài chính để có thể sở hữu tài sản sớm hơn thay vì chờ tích lũy đủ tiền.
Trong một số trường hợp, việc vay mua nhà giúp người mua nhanh chóng tiếp cận các cơ hội thị trường tiềm năng, đặc biệt tại những khu vực đang phát triển mạnh về giao thông, tiện ích hoặc quy hoạch đô thị. Nếu giá trị bất động sản tăng nhanh hơn chi phí lãi vay, người mua vẫn có thể hưởng lợi từ phần chênh lệch giá trị tài sản. Đây cũng là lý do nhiều nhà đầu tư lựa chọn sử dụng đòn bẩy tài chính khi mua nhà nhằm tối ưu hiệu quả dòng vốn.
Tuy nhiên, khả năng tăng giá của bất động sản còn phụ thuộc vào nhiều yếu tố như vị trí, pháp lý, hạ tầng và nhu cầu thực tế của thị trường. Do đó, trước khi quyết định mua nhà có nên dùng đòn bẩy tài chính, người mua cần đánh giá kỹ tiềm năng tăng giá cũng như mức độ an toàn của khoản vay.
2.3. Giữ lại dòng tiền cho sinh hoạt và đầu tư
Việc sử dụng toàn bộ tiền tích lũy để mua nhà có thể khiến nhiều gia đình thiếu hụt dòng tiền dự phòng. Trong khi đó, vay ngân hàng giúp người mua giữ lại một phần vốn để phục vụ nhu cầu sinh hoạt, kinh doanh hoặc đầu tư khác.
Điều này đặc biệt quan trọng với những người có nguồn thu nhập ổn định hoặc đang vận hành hoạt động kinh doanh riêng.
Giữ lại dòng tiền dự phòng giúp người mua chủ động hơn trong kế hoạch tài chính. (Nguồn: Sưu tầm)
2.4. Chủ động kế hoạch tài chính dài hạn
Các khoản vay mua nhà hiện nay thường có thời hạn dài từ 15–30 năm, giúp người mua phân bổ nghĩa vụ tài chính theo từng giai đoạn. Điều này tạo điều kiện để xây dựng kế hoạch chi tiêu phù hợp với thu nhập hàng tháng.
Nếu tính toán hợp lý, người mua vẫn có thể duy trì chất lượng cuộc sống mà không cần chờ tích lũy đủ toàn bộ giá trị căn nhà trước khi giao dịch.
3. Rủi ro khi mua nhà bằng đòn bẩy tài chính
3.1. Áp lực trả nợ hàng tháng
Bên cạnh lợi ích, áp lực trả nợ là rủi ro lớn nhất khi sử dụng đòn bẩy tài chính để mua nhà. Khoản thanh toán hàng tháng bao gồm cả gốc và lãi có thể kéo dài trong nhiều năm.
Nếu thu nhập bị gián đoạn do thay đổi công việc hoặc kinh doanh khó khăn, người vay có thể gặp áp lực tài chính đáng kể. Trong một số trường hợp, việc chậm thanh toán kéo dài còn ảnh hưởng đến lịch sử tín dụng cá nhân.
3.2. Rủi ro lãi suất thả nổi tăng cao
Nhiều người vay chỉ quan tâm mức lãi suất ưu đãi ban đầu mà bỏ qua cơ chế điều chỉnh lãi suất sau ưu đãi. Đây là yếu tố có thể khiến tổng chi phí vay tăng đáng kể trong tương lai.
Trong bối cảnh thị trường tài chính biến động, lãi suất thả nổi có thể tăng theo từng giai đoạn. Khi đó, số tiền phải thanh toán hàng tháng cũng tăng tương ứng, tạo áp lực lớn lên dòng tiền cá nhân.
3.3. Nguy cơ mất cân đối tài chính cá nhân
Một số người lựa chọn khoản vay quá lớn so với khả năng chi trả với kỳ vọng thu nhập tương lai sẽ tăng lên. Tuy nhiên, nếu kế hoạch tài chính không diễn ra như dự kiến, người vay dễ rơi vào tình trạng mất cân đối ngân sách.
Trong thực tế, nhiều chuyên gia tài chính khuyến nghị tổng chi phí trả nợ hàng tháng nên nằm trong ngưỡng phù hợp với thu nhập ổn định để đảm bảo an toàn tài chính.
3.4. Thanh khoản bất động sản không như kỳ vọng
Không phải bất động sản nào cũng có khả năng tăng giá hoặc thanh khoản tốt trong ngắn hạn. Nếu thị trường chững lại hoặc giá bán giảm, người mua có thể gặp khó khăn khi cần bán tài sản để xử lý áp lực tài chính.
Biến động thị trường có thể ảnh hưởng đến thanh khoản của bất động sản. (Nguồn: Sưu tầm)
Đặc biệt với bất động sản đầu tư, việc phụ thuộc quá nhiều vào vốn vay có thể làm gia tăng rủi ro khi thị trường biến động mạnh.
4. Khi nào nên dùng đòn bẩy tài chính để mua nhà?
4.1. Có nguồn thu nhập ổn định và quỹ dự phòng
Đòn bẩy tài chính thường phù hợp với những người có nguồn thu nhập ổn định và khả năng duy trì dòng tiền trong dài hạn. Ngoài khoản tiền trả nợ hàng tháng, người mua cũng nên chuẩn bị quỹ dự phòng để ứng phó với các tình huống phát sinh.
Nhiều chuyên gia tài chính khuyến nghị nên có khoản dự phòng tương đương từ 6–12 tháng chi phí sinh hoạt trước khi quyết định vay mua nhà.
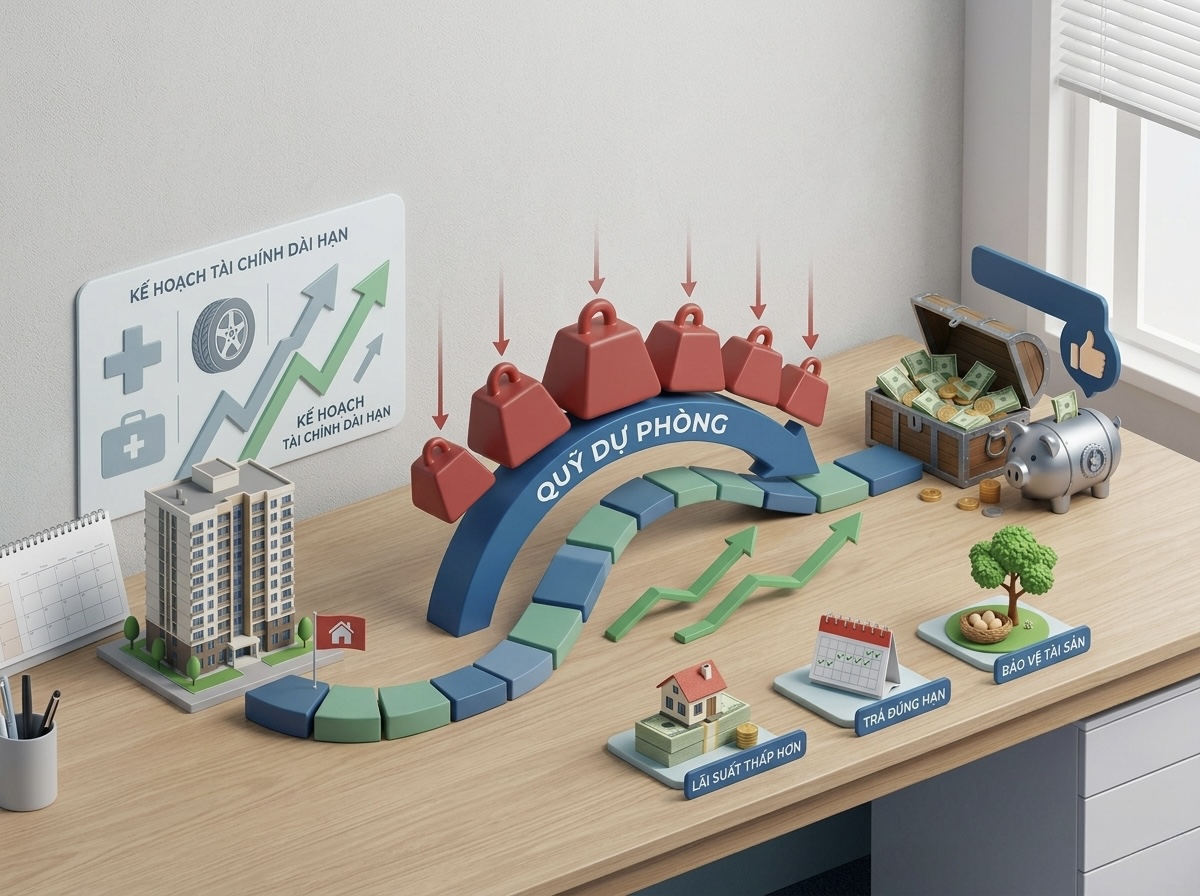
Chuẩn bị quỹ dự phòng giúp giảm áp lực tài chính trong giai đoạn trả nợ dài hạn. (Nguồn: Sưu tầm)
4.2. Tỷ lệ vay nằm trong ngưỡng an toàn
Tỷ lệ vay phù hợp là yếu tố quan trọng khi sử dụng đòn bẩy tài chính. Trong thực tế, nhiều người lựa chọn vay khoảng 30–50% giá trị bất động sản để giảm áp lực lãi vay và duy trì khả năng chi trả ổn định.
Việc vay tỷ lệ quá cao có thể khiến người mua đối mặt với rủi ro lớn nếu thu nhập thay đổi hoặc lãi suất tăng mạnh trong tương lai.
4.3. Đã tính toán kịch bản lãi suất tăng
Khi cân nhắc mua nhà có nên dùng đòn bẩy tài chính, người mua không chỉ nhìn vào mức lãi suất ưu đãi ban đầu mà còn cần chủ động tính toán các kịch bản lãi suất tăng trong tương lai. Điều này giúp đánh giá chính xác khả năng duy trì khoản vay nếu thị trường tài chính biến động.
Thực tế, nhiều khoản vay mua nhà chỉ áp dụng lãi suất cố định trong thời gian ngắn, sau đó sẽ được điều chỉnh theo thị trường. Vì vậy, ngoài mức trả nợ hiện tại, người mua nên kiểm tra khả năng thanh toán trong trường hợp lãi suất tăng thêm vài phần trăm mỗi năm.
Việc chuẩn bị sẵn các phương án tài chính dự phòng sẽ giúp giảm áp lực trả nợ và hạn chế rủi ro mất cân đối dòng tiền. Đây cũng là yếu tố quan trọng để quyết định mua nhà có nên dùng đòn bẩy tài chính một cách an toàn và bền vững trong dài hạn.
5. Kinh nghiệm vay mua nhà an toàn
5.1. Không vay vượt khả năng chi trả
Khi cân nhắc mua nhà có nên dùng đòn bẩy tài chính, nguyên tắc quan trọng hàng đầu là không vay vượt quá khả năng chi trả thực tế. Người mua cần xác định rõ nguồn thu nhập ổn định hàng tháng, các khoản chi cố định và quỹ dự phòng trước khi quyết định mức vay phù hợp.
Thông thường, nhiều chuyên gia tài chính khuyến nghị khoản trả nợ hàng tháng chỉ nên chiếm một tỷ lệ an toàn trong tổng thu nhập để đảm bảo cân bằng tài chính lâu dài. Điều này giúp người mua vẫn duy trì được chất lượng cuộc sống, đồng thời có khả năng ứng phó với những biến động bất ngờ về công việc hoặc thu nhập.
Việc để khoản trả nợ vượt quá khả năng chi trả có thể tạo áp lực tài chính lớn, ảnh hưởng trực tiếp đến sinh hoạt cá nhân và kế hoạch tài chính dài hạn. Vì vậy, trước khi quyết định mua nhà có nên dùng đòn bẩy tài chính, người mua cần tính toán kỹ khả năng trả nợ thay vì chỉ tập trung vào giá trị căn nhà hoặc mức vay được ngân hàng phê duyệt.
5.2. Ưu tiên khoản vay có lãi suất minh bạch
Người vay nên tìm hiểu kỹ cách tính lãi suất, thời gian ưu đãi và biên độ điều chỉnh sau ưu đãi của từng ngân hàng. Các điều khoản liên quan đến phí phạt trả nợ trước hạn cũng cần được xem xét cẩn thận trước khi ký kết.
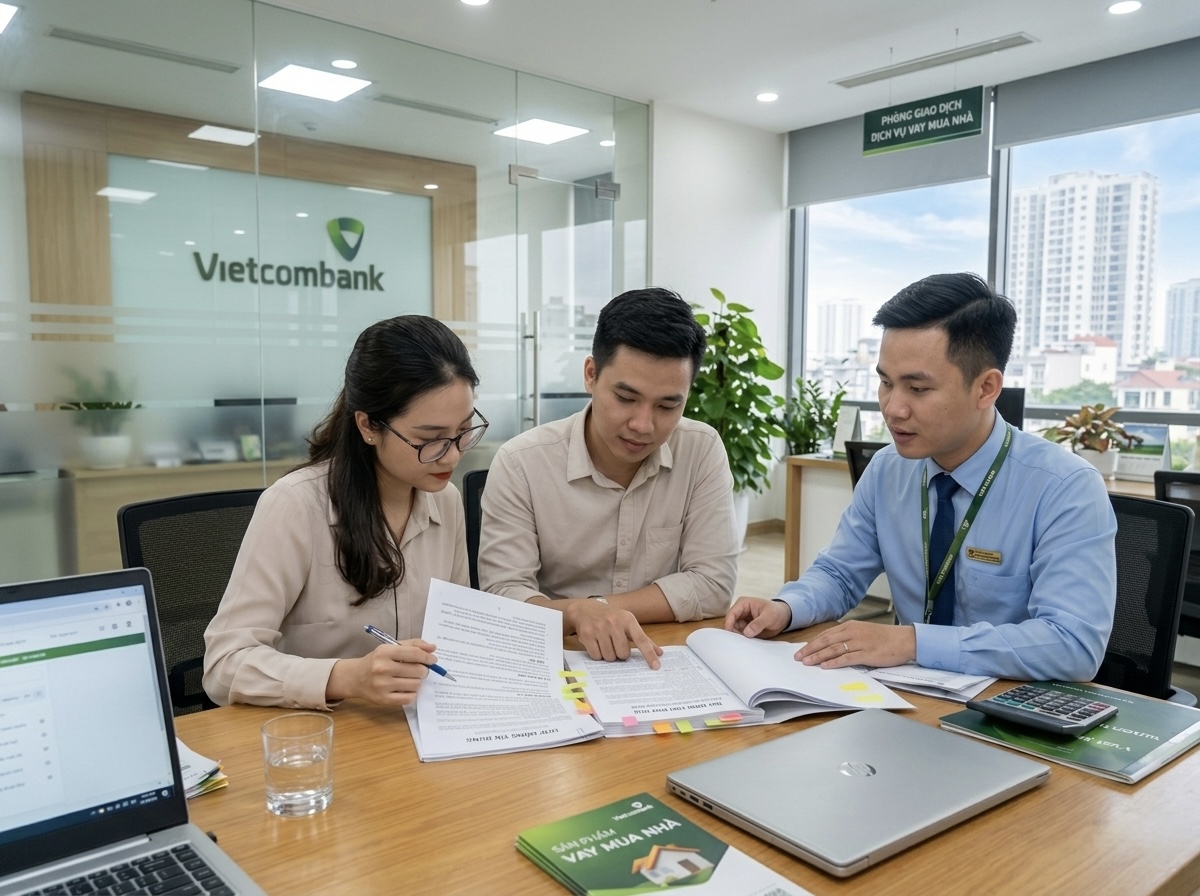
Đọc kỹ hợp đồng tín dụng giúp hạn chế rủi ro phát sinh trong quá trình vay mua nhà. (Nguồn: Sưu tầm)
5.3. Theo dõi biến động tài chính cá nhân
Trong suốt quá trình vay, người mua nên thường xuyên đánh giá lại tình hình tài chính cá nhân để điều chỉnh kế hoạch trả nợ phù hợp. Nếu có nguồn thu nhập tăng thêm, việc thanh toán trước một phần khoản vay có thể giúp giảm áp lực lãi suất trong dài hạn.
Ngược lại, nếu xuất hiện dấu hiệu mất cân đối tài chính, người vay nên chủ động làm việc với ngân hàng để tìm phương án xử lý phù hợp.
Tóm lại, câu hỏi “mua nhà có nên dùng đòn bẩy tài chính” không có đáp án chung cho tất cả mọi người, bởi điều này còn phụ thuộc vào khả năng tài chính và mục tiêu dài hạn của mỗi cá nhân. Trong nhiều trường hợp, việc sử dụng đòn bẩy tài chính khi mua nhà giúp người mua sớm ổn định chỗ ở, đồng thời tận dụng cơ hội tăng giá của thị trường bất động sản.
Khi được tính toán hợp lý, đòn bẩy tài chính có thể trở thành công cụ hỗ trợ hiệu quả trong hành trình sở hữu bất động sản. Ngược lại, nếu vay vượt khả năng chi trả hoặc thiếu kế hoạch dự phòng, khoản vay mua nhà có thể tạo áp lực tài chính đáng kể trong nhiều năm. Vì vậy, trước khi quyết định mua nhà có nên dùng đòn bẩy tài chính, người mua nên đánh giá toàn diện về thu nhập, mức vay, lãi suất và các rủi ro có thể phát sinh trong tương lai.