

Mua nhà khi lãi suất cao có nên không? Góc nhìn thực tế cho người mua ở và đầu tư
Mua nhà khi lãi suất cao luôn là bài toán khiến nhiều người đắn đo, đặc biệt trong bối cảnh chi phí vay vốn tăng mạnh và áp lực tài chính ngày càng lớn. Tuy nhiên, lãi suất cao chưa chắc là thời điểm không nên mua nhà. Nếu nhìn đúng chu kỳ thị trường và có chiến lược tài chính phù hợp, đây vẫn có thể là cơ hội tốt để sở hữu bất động sản với mức giá hợp lý hơn.

▲Mục lục
1. Lãi suất cao ảnh hưởng như thế nào đến thị trường bất động sản?
1.1. Chi phí vay vốn tăng khiến người mua dè dặt hơn
Lãi suất là yếu tố có tác động trực tiếp đến quyết định mua nhà của phần lớn người Việt hiện nay. Vì vậy, nhiều người thường đặt câu hỏi “mua nhà khi lãi suất cao có nên không” trước khi xuống tiền đầu tư hoặc an cư.
Khi lãi suất tăng, chi phí vay vốn từ ngân hàng cũng tăng theo, kéo theo áp lực trả nợ hàng tháng lớn hơn. Điều này khiến nhiều người có xu hướng trì hoãn kế hoạch mua nhà vì lo ngại gánh nặng tài chính kéo dài trong nhiều năm, đặc biệt với các khoản vay dài hạn từ 15–25 năm.
Theo Ngân hàng Nhà nước Việt Nam, trong một số giai đoạn, lãi suất cho vay mua nhà từng dao động quanh mức 11–14%/năm đối với các khoản vay thả nổi. Đây là mức khá cao so với giai đoạn thị trường tăng trưởng mạnh trước đó. Khi mức lãi vay tăng lên, tổng số tiền phải trả cho ngân hàng cũng tăng đáng kể, khiến bài toán tài chính trở nên áp lực hơn đối với người mua nhà lần đầu.
Tuy nhiên, việc mua nhà khi lãi suất cao có nên không còn phụ thuộc vào khả năng tài chính cá nhân, nhu cầu ở thực và tiềm năng của bất động sản. Với những người có dòng tiền ổn định và kế hoạch tài chính rõ ràng, đây chưa chắc là thời điểm bất lợi như nhiều người vẫn nghĩ.
1.2. Thị trường hạ nhiệt giúp người mua có nhiều lợi thế hơn
Dù tạo ra áp lực về dòng tiền, lãi suất cao cũng khiến thị trường bước vào trạng thái “lọc nhu cầu”. Những nhà đầu tư sử dụng đòn bẩy tài chính lớn sẽ hạn chế xuống tiền, trong khi người mua ở thực cũng có xu hướng cân nhắc kỹ hơn trước khi giao dịch. Điều này khiến thanh khoản thị trường giảm nhưng đồng thời mở ra nhiều cơ hội cho những người có tài chính ổn định.
Khi sức mua chững lại, nhiều chủ đầu tư và người bán bắt đầu linh hoạt hơn về giá bán, tiến độ thanh toán hoặc chính sách hỗ trợ lãi suất. Đây cũng là lý do nhiều người có kinh nghiệm xem giai đoạn lãi suất cao là thời điểm phù hợp để tìm kiếm bất động sản có giá tốt hơn so với lúc thị trường tăng nóng.
2. Mua nhà khi lãi suất cao có nên không?
2.1. Người mua nhà để ở hoàn toàn có thể cân nhắc
Thực tế, không có một đáp án đúng cho tất cả mọi người. Việc có nên mua nhà khi lãi suất cao hay không phụ thuộc vào mục tiêu mua nhà, khả năng tài chính và kế hoạch dài hạn của từng cá nhân. Nếu mua để ở lâu dài, việc sở hữu một không gian sống ổn định đôi khi quan trọng hơn câu chuyện chờ đúng “điểm rơi” của lãi suất.
Với người có nguồn thu nhập ổn định, khoản tích lũy tốt và khả năng kiểm soát dòng tiền an toàn, mua nhà trong giai đoạn này vẫn có thể là lựa chọn hợp lý. Bởi nếu chỉ chờ lãi suất giảm, người mua có thể bỏ lỡ cơ hội sở hữu bất động sản ở mức giá phù hợp hoặc tại vị trí tốt.
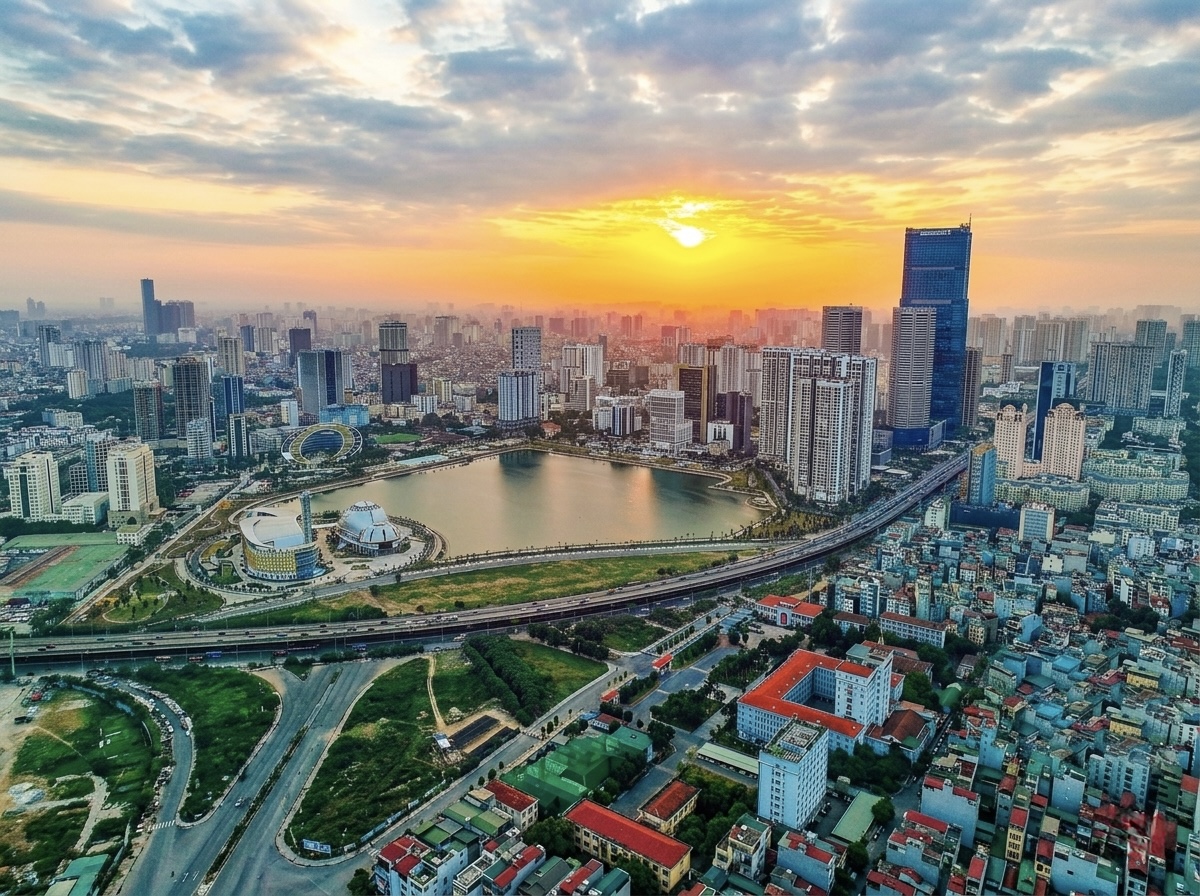
Người mua ở thực ưu tiên sự ổn định và giá trị lâu dài của bất động sản. (Nguồn: Sưu tầm).
2.2. Vay quá nhiều dễ biến giấc mơ an cư thành áp lực
Ngược lại, nếu thu nhập chưa ổn định hoặc phải vay với tỷ lệ quá cao, lãi suất cao sẽ trở thành áp lực lớn trong dài hạn. Khoản trả góp hàng tháng có thể ảnh hưởng trực tiếp đến chất lượng cuộc sống, đặc biệt khi xảy ra các biến cố như giảm thu nhập hoặc mất việc.
Nhiều người mắc sai lầm khi sử dụng gần như toàn bộ tài sản tích lũy để mua nhà rồi tiếp tục vay ngân hàng với tỷ lệ lớn. Điều này khiến họ không còn quỹ dự phòng cho các tình huống phát sinh bất ngờ. Vì vậy, điều quan trọng nhất không phải là lãi suất đang cao hay thấp, mà là người mua có đủ năng lực tài chính để đi đường dài với khoản vay hay không.
3. Vì sao nhiều người vẫn chọn mua nhà khi lãi suất cao?
3.1. Giá bán dễ thương lượng hơn so với thời kỳ sốt nóng
Nhiều người băn khoăn “mua nhà khi lãi suất cao có nên không” và thường cho rằng đây là thời điểm nên đứng ngoài thị trường. Tuy nhiên, thực tế lại cho thấy giai đoạn lãi suất cao đôi khi mang đến nhiều lợi thế hơn cho người mua, đặc biệt trong việc thương lượng giá và lựa chọn sản phẩm phù hợp. Khi giao dịch giảm nhiệt, người bán thường có xu hướng linh hoạt hơn để nhanh chóng thu hồi dòng tiền.
Trong giai đoạn này, không ít dự án áp dụng các chính sách ưu đãi như hỗ trợ lãi suất, kéo dài tiến độ thanh toán hoặc tăng mức chiết khấu để kích cầu. Đây là điều rất khó xảy ra trong thời kỳ thị trường tăng trưởng nóng, khi nguồn cầu luôn ở mức cao và người mua phải cạnh tranh liên tục để sở hữu sản phẩm đẹp.
Vì vậy, với những người có tài chính ổn định và kế hoạch vay hợp lý, việc cân nhắc mua nhà khi lãi suất cao có nên không cần được nhìn nhận ở nhiều góc độ thay vì chỉ tập trung vào mức lãi vay hiện tại. Trong một số trường hợp, đây có thể là cơ hội tốt để mua được bất động sản với mức giá hợp lý hơn so với giai đoạn thị trường tăng nóng.
3.2. Người mua có thêm thời gian để chọn lọc sản phẩm tốt
Lãi suất cao cũng giúp thị trường trở nên “thực” hơn khi nhu cầu đầu cơ giảm bớt. Người mua không còn bị cuốn vào tâm lý “mua nhanh kẻo lỡ” như trong các giai đoạn sốt đất trước đây.
Thay vào đó, họ có thêm thời gian để nghiên cứu pháp lý, đánh giá vị trí và cân nhắc tiềm năng phát triển của bất động sản trước khi xuống tiền. Điều này giúp hạn chế rủi ro mua theo tâm lý đám đông. Với những người mua ở thực hoặc đầu tư dài hạn, đây có thể là cơ hội tốt để sở hữu tài sản với mức giá hợp lý hơn và ít áp lực cạnh tranh hơn.
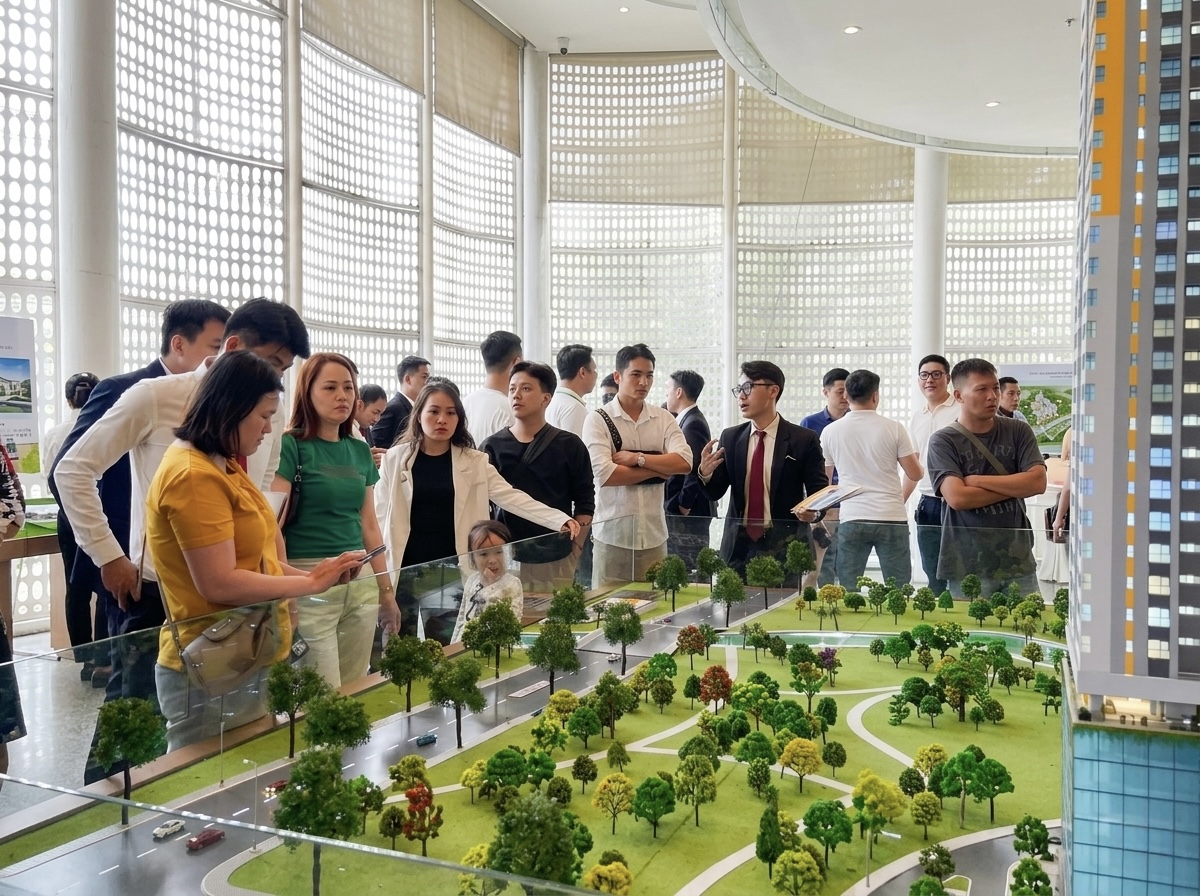
Thị trường chững lại giúp người mua có thêm thời gian lựa chọn bất động sản phù hợp. (Nguồn: Sưu tầm)
4. Những rủi ro cần cân nhắc trước khi vay mua nhà
4.1. Lãi suất thả nổi có thể tăng mạnh sau ưu đãi
Dù có cơ hội, việc mua nhà trong giai đoạn lãi suất cao vẫn tiềm ẩn nhiều rủi ro nếu người mua không chuẩn bị kỹ về tài chính. Một trong những vấn đề phổ biến nhất là lãi suất thả nổi tăng mạnh sau thời gian ưu đãi ban đầu. Nhiều ngân hàng hiện áp dụng mức lãi suất thấp trong 6 - 24 tháng đầu để thu hút khách hàng, nhưng sau đó khoản vay sẽ được điều chỉnh theo thị trường.
Ví dụ, với khoản vay 2 tỷ đồng trong 20 năm, mức lãi suất tăng từ 8% lên 12%/năm có thể khiến số tiền trả góp mỗi tháng tăng thêm vài triệu đồng. Đây là áp lực không nhỏ đối với nhiều gia đình trẻ, đặc biệt khi chi phí sinh hoạt ngày càng tăng.
4.2. Biến động thu nhập có thể khiến kế hoạch tài chính mất cân bằng
Ngoài rủi ro về lãi suất, người mua cũng cần tính đến khả năng biến động thu nhập trong tương lai. Nếu toàn bộ dòng tiền hàng tháng chỉ đủ để trả nợ ngân hàng, người vay rất dễ rơi vào trạng thái căng thẳng tài chính kéo dài khi gặp các vấn đề như mất việc, giảm thu nhập hoặc phát sinh chi phí bất ngờ.
Bên cạnh đó, không ít người vì thấy giá bất động sản giảm mà vội vàng xuống tiền với các sản phẩm chưa rõ pháp lý hoặc nằm ở khu vực thiếu tiềm năng phát triển. Điều này có thể khiến tài sản khó thanh khoản hoặc khó tăng giá trong dài hạn.
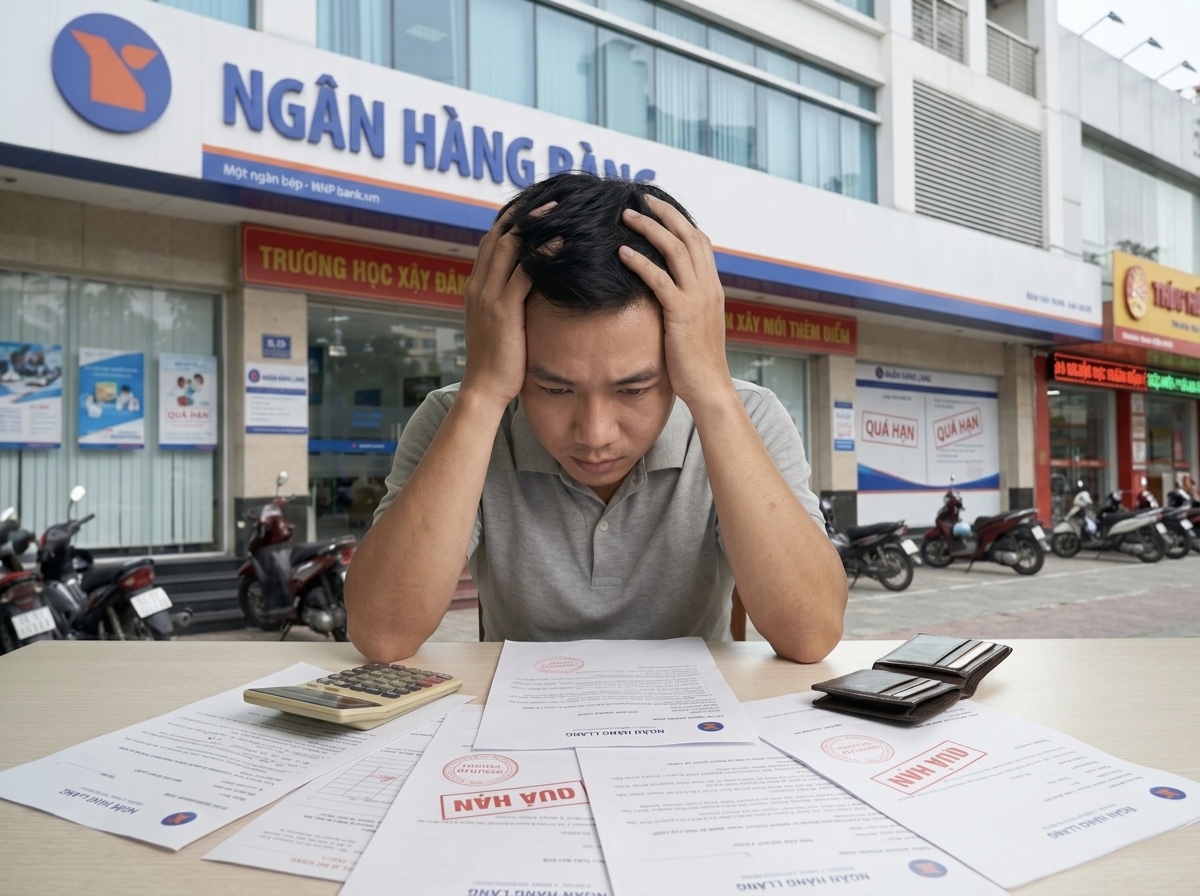
Áp lực trả nợ ngân hàng có thể ảnh hưởng lớn đến tài chính gia đình nếu không tính toán kỹ. (Nguồn: Sưu tầm)
5. Người mua cần chuẩn bị gì trước khi xuống tiền?
5.1. Đánh giá kỹ khả năng tài chính trước khi vay
Trước khi quyết định vay mua nhà, người mua cần đánh giá chính xác năng lực tài chính của bản thân thay vì chỉ nhìn vào giá bán bất động sản. Theo nhiều chuyên gia tài chính, khoản tiền trả nợ hàng tháng chỉ nên chiếm khoảng 35 - 40% tổng thu nhập để đảm bảo cuộc sống không bị ảnh hưởng quá nhiều.
Ngoài phần vốn tự có để thanh toán ban đầu, người mua cũng nên chuẩn bị quỹ dự phòng đủ cho 6 - 12 tháng sinh hoạt. Đây được xem là “vùng đệm an toàn” giúp giảm áp lực tài chính trong trường hợp thu nhập gặp biến động hoặc phát sinh các khoản chi ngoài kế hoạch.
5.2. Chọn khoản vay và bất động sản phù hợp với nhu cầu thực.
Một yếu tố quan trọng khác là lựa chọn khoản vay phù hợp. Thay vì chỉ quan tâm đến mức lãi suất ưu đãi ban đầu, người mua cần xem kỹ các điều khoản liên quan đến biên độ lãi suất sau ưu đãi, phí trả nợ trước hạn và thời gian cố định lãi suất. Một khoản vay ổn định trong dài hạn thường an toàn hơn rất nhiều so với mức lãi suất thấp nhưng biến động mạnh về sau.
Ngoài ra, người mua nên ưu tiên các bất động sản có pháp lý rõ ràng, hạ tầng đồng bộ và nhu cầu ở thực cao. Đây là những yếu tố giúp tài sản giữ giá tốt hơn ngay cả khi thị trường có biến động mạnh.
6. Khi nào chưa nên mua nhà?
6.1. Thu nhập chưa ổn định là rủi ro lớn nhất khi vay dài hạn
Không phải ai cũng phù hợp để mua nhà trong giai đoạn lãi suất cao. Nếu thu nhập chưa ổn định hoặc chưa có khoản tích lũy đủ lớn, việc vay mua nhà có thể trở thành gánh nặng tài chính kéo dài trong nhiều năm. Đặc biệt, với những người phải vay trên 70% giá trị căn nhà, áp lực trả nợ sẽ lớn hơn rất nhiều khi lãi suất biến động.
Những người đang có nhiều khoản vay tiêu dùng hoặc phụ thuộc vào nguồn thu nhập không ổn định cũng nên cân nhắc kỹ trước khi xuống tiền.
6.2. Không nên mua nhà chỉ vì tâm lý sợ bỏ lỡ cơ hội
Trong nhiều trường hợp, việc trì hoãn kế hoạch mua nhà để củng cố tài chính cá nhân sẽ là lựa chọn an toàn hơn thay vì cố gắng sở hữu nhà bằng mọi giá.
Ngoài ra, nếu quyết định mua nhà chỉ xuất phát từ tâm lý “sợ bỏ lỡ cơ hội” hoặc chạy theo xu hướng đầu tư ngắn hạn, người mua rất dễ đưa ra lựa chọn thiếu tỉnh táo. Thị trường bất động sản luôn có tính chu kỳ, vì vậy việc mua đúng nhu cầu và phù hợp với năng lực tài chính quan trọng hơn nhiều so với việc cố gắng mua ở mọi thời điểm.
Tóm lại, mua nhà khi lãi suất cao có nên không phụ thuộc rất lớn vào khả năng tài chính và mục tiêu của mỗi người. Với người mua để ở lâu dài, đây vẫn có thể là thời điểm phù hợp nếu đã chuẩn bị tốt về dòng tiền và lựa chọn được bất động sản chất lượng.
Trong khi đó, nhà đầu tư cần đặc biệt thận trọng với việc sử dụng đòn bẩy tài chính trong bối cảnh thị trường chưa phục hồi hoàn toàn. Một chiến lược đầu tư an toàn luôn cần đặt yếu tố quản trị rủi ro lên hàng đầu thay vì chạy theo kỳ vọng tăng giá ngắn hạn. Dù ở giai đoạn nào của thị trường, nguyên tắc quan trọng nhất vẫn là không để áp lực vay vốn vượt quá khả năng chi trả. Khi có kế hoạch tài chính rõ ràng và góc nhìn dài hạn, người mua sẽ tự tin hơn trước những biến động của lãi suất và thị trường bất động sản.