

Mua nhà khi thị trường giảm giá có nên không? Giải đáp trọn bộ
Có những giai đoạn thị trường bất động sản trầm lắng đến mức khiến nhiều người do dự trước mỗi quyết định xuống tiền. Nhưng cũng chính lúc đó, cơ hội lại xuất hiện theo cách ít ồn ào hơn. Mua nhà khi thị trường giảm giá có nên không không chỉ là bài toán về giá cả, mà còn là câu chuyện về tâm lý, thời điểm và sự sẵn sàng tài chính của mỗi người. Khi đám đông chậm lại, người hiểu thị trường thường sẽ nhìn thấy những khoảng trống giá trị mà trước đó bị che lấp bởi sự sôi động.

▲Mục lục
1. Thị trường giảm giá có phải thời điểm tốt để mua nhà?
1.1. Tâm lý lo ngại khiến nhiều người chần chừ xuống tiền
Khi thị trường bất động sản bước vào giai đoạn điều chỉnh, tâm lý chờ đợi thường xuất hiện vì nhiều người lo ngại giá sẽ tiếp tục giảm sâu hơn. Đây cũng là lý do không ít người băn khoăn mua nhà khi thị trường giảm giá có nên không trước khi đưa ra quyết định xuống tiền. Nhiều người sợ mua “hớ”, áp lực tài chính kéo dài hoặc thanh khoản suy giảm khiến việc bán lại gặp khó khăn.
Tuy nhiên, ở chiều ngược lại, đây cũng là giai đoạn được nhiều người mua ở thực và nhà đầu tư dài hạn xem là cơ hội phù hợp để sở hữu tài sản với mức giá dễ tiếp cận hơn. Thay vì phải cạnh tranh gay gắt như thời điểm thị trường tăng nóng, người mua lúc này có thêm thời gian để đánh giá dự án, kiểm tra pháp lý và thương lượng giá bán.
Tâm lý chờ đợi "bắt đáy" khiến nhiều nhà đầu tư chần chừ khi thị trường bất động sản bước vào giai đoạn điều chỉnh. (Nguồn: Sưu tầm)
Trên thực tế, bất động sản luôn vận động theo chu kỳ. Sau các giai đoạn tăng trưởng mạnh thường xuất hiện thời kỳ điều chỉnh để thị trường cân bằng lại mặt bằng giá. Đây không hẳn là tín hiệu tiêu cực mà còn là quá trình thanh lọc những sản phẩm bị đẩy giá quá cao hoặc thiếu giá trị thực. Vì vậy, câu hỏi mua nhà khi thị trường giảm giá có nên không cần được nhìn nhận trong bối cảnh dài hạn thay vì chỉ dựa trên tâm lý lo ngại ngắn hạn của thị trường.
1.2. Giá bán giảm tạo cơ hội sở hữu bất động sản tốt hơn
Một trong những lợi thế lớn nhất khi mua nhà lúc thị trường giảm giá là người mua có thể tiếp cận những sản phẩm trước đây vượt ngoài khả năng tài chính. Trong bối cảnh thanh khoản chậm, nhiều chủ đầu tư và nhà bán cá nhân sẵn sàng đưa ra mức giá cạnh tranh hơn cùng các chính sách thanh toán linh hoạt để kích cầu.
Theo báo cáo từ CBRE Việt Nam, thị trường bất động sản giai đoạn 2023 – 2024 ghi nhận sự giảm tốc mạnh ở nhiều phân khúc đầu cơ, trong khi nhu cầu đối với các sản phẩm phục vụ ở thực vẫn duy trì ổn định. Điều này cho thấy những bất động sản có pháp lý rõ ràng, vị trí thuận tiện và đáp ứng nhu cầu sống thực tế vẫn có sức hút lớn trên thị trường. Với người mua có nguồn tài chính ổn định, đây thường là thời điểm dễ đàm phán hơn về giá bán, tiến độ thanh toán và các chính sách hỗ trợ tài chính.
2. Vì sao nhiều người lựa chọn mua nhà khi thị trường đi xuống?
2.1. Người mua có lợi thế lớn hơn trong đàm phán
Trong giai đoạn thị trường tăng trưởng mạnh, người mua thường ở thế bị động vì nguồn cung khan hiếm và giá bị đẩy lên nhanh chóng. Ngược lại, khi thị trường giảm nhiệt, người bán thường có xu hướng linh hoạt hơn nhằm thúc đẩy giao dịch. Đây cũng là một trong những lý do khiến nhiều người bắt đầu cân nhắc mua nhà khi thị trường giảm giá có nên không thay vì tiếp tục chờ đợi.
Điều này giúp người mua có nhiều cơ hội thương lượng về giá, thời gian thanh toán, nội thất đi kèm hoặc các chi phí liên quan. Trong nhiều trường hợp, khoản chênh lệch có thể giúp tiết kiệm hàng trăm triệu đồng so với thời điểm thị trường sôi động.
Thị trường giảm nhiệt là "thời điểm vàng" để người mua ở thực chiếm ưu thế trong việc thương lượng giá cả và các điều khoản thanh toán. (Nguồn: Sưu tầm)
Quan trọng hơn, người mua không còn bị cuốn theo tâm lý FOMO hay áp lực phải xuống tiền thật nhanh. Đây là khoảng thời gian phù hợp để đánh giá chất lượng sản phẩm một cách kỹ lưỡng thay vì chạy theo hiệu ứng đám đông. Với những người có nhu cầu ở thực hoặc đầu tư dài hạn, đây thường là lợi thế đáng cân nhắc khi đánh giá mua nhà khi thị trường giảm giá có nên không.
2.2. Hạn chế nguy cơ mua phải bất động sản bị “thổi giá”
Trong những giai đoạn sốt đất trước đây, nhiều khu vực từng ghi nhận tình trạng giá tăng mạnh chỉ trong thời gian ngắn dù hạ tầng và nhu cầu thực chưa phát triển tương xứng. Đây là nguyên nhân khiến nhiều người mua ở vùng giá cao và gặp khó khăn khi thị trường điều chỉnh.
Khi thị trường giảm giá, các yếu tố đầu cơ ngắn hạn thường suy yếu. Người mua bắt đầu quan tâm nhiều hơn đến giá trị thực của tài sản như vị trí, pháp lý, tiện ích và khả năng khai thác lâu dài.
Đây cũng là giai đoạn giúp thị trường thanh lọc những dự án thiếu minh bạch hoặc chất lượng thấp. Những sản phẩm giữ được sức hút thường là các bất động sản đáp ứng nhu cầu ở thực hoặc nằm tại khu vực có hạ tầng phát triển đồng bộ.
3. Mua nhà khi thị trường giảm giá có thật sự an toàn?
3.1. Phù hợp với người mua ở thực và đầu tư dài hạn
Nếu mục tiêu là mua để ở lâu dài, việc thị trường giảm giá trong ngắn hạn thường không phải yếu tố quá đáng lo. Giá trị bất động sản về dài hạn vẫn phụ thuộc vào tốc độ đô thị hóa, hạ tầng giao thông, mật độ dân cư và tiềm năng phát triển kinh tế của khu vực.
Theo dữ liệu từ Tổng cục Thống kê, tỷ lệ đô thị hóa tại Việt Nam liên tục tăng trong nhiều năm gần đây. Đây được xem là động lực quan trọng thúc đẩy nhu cầu nhà ở tại các đô thị lớn và khu vực vệ tinh. Đối với người mua để an cư, điều đáng quan tâm hơn cả là chất lượng sống, khả năng kết nối giao thông và sự ổn định tài chính cá nhân thay vì những biến động giá ngắn hạn.
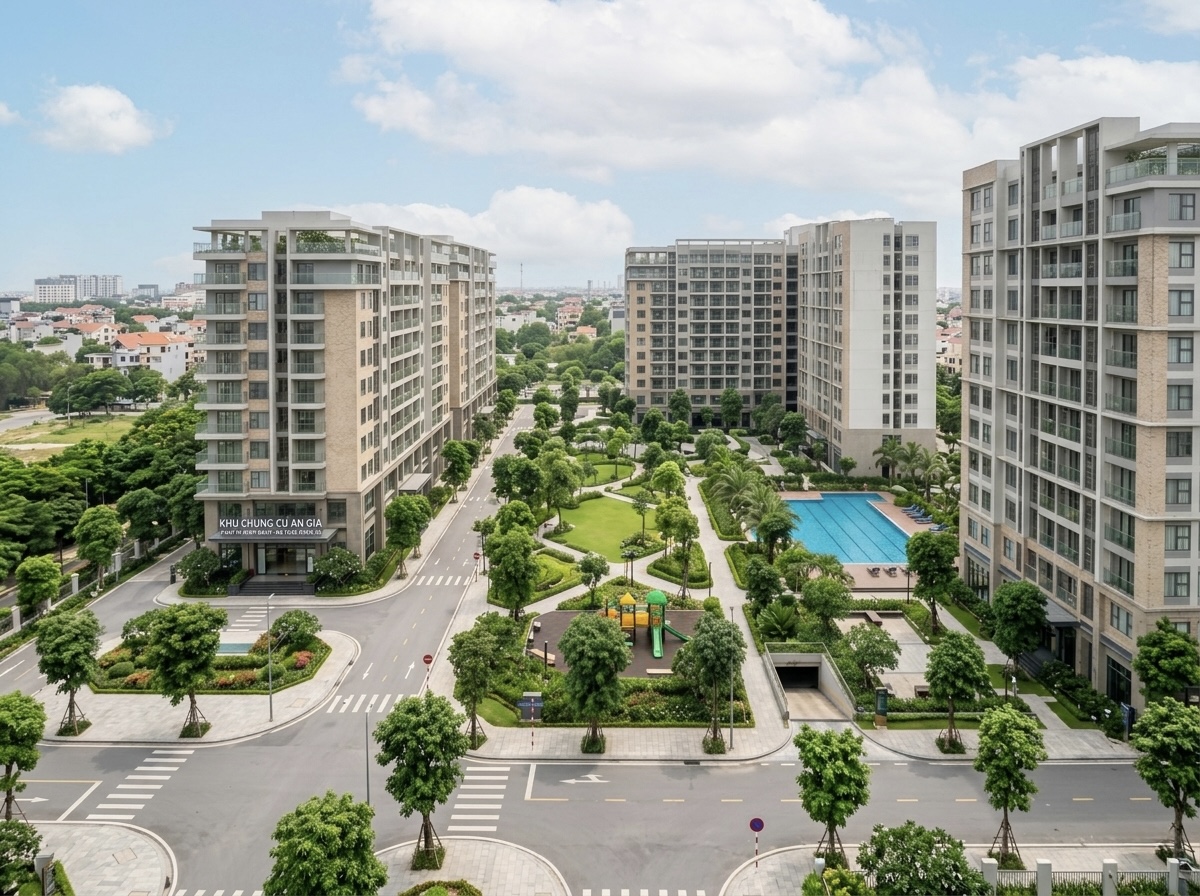
Các dự án có pháp lý minh bạch và hạ tầng đồng bộ luôn giữ vững giá trị thực bất chấp những biến động ngắn hạn của thị trường. (Nguồn: Sưu tầm)
3.2. Rủi ro sẽ lớn nếu sử dụng đòn bẩy tài chính quá cao
Dù thị trường giảm giá mở ra nhiều cơ hội, việc vay vốn vượt quá khả năng chi trả vẫn là rủi ro lớn. Không ít người cho rằng mua ở giai đoạn giảm giá chắc chắn sẽ sinh lời khi thị trường phục hồi, nhưng thực tế chu kỳ hồi phục có thể kéo dài nhiều năm.
Nếu áp lực trả nợ quá lớn, người mua dễ rơi vào trạng thái căng thẳng tài chính hoặc buộc phải bán tài sản trong thời điểm thị trường chưa phục hồi hoàn toàn. Các chuyên gia tài chính thường khuyến nghị khoản vay mua nhà nên ở mức an toàn để chi phí trả nợ hàng tháng không vượt quá 35 – 40% tổng thu nhập. Điều này giúp người mua duy trì sự ổn định kể cả khi thị trường diễn biến chậm hơn kỳ vọng.
4. Những rủi ro cần cân nhắc trước khi xuống tiền
4.1. Thanh khoản thị trường có thể phục hồi chậm
Một trong những vấn đề lớn nhất khi cân nhắc mua nhà khi thị trường giảm giá có nên không là tính thanh khoản thường không cao trong giai đoạn này. Nếu có nhu cầu bán lại trong thời gian ngắn, người mua có thể mất nhiều thời gian tìm khách hoặc phải chấp nhận giảm giá sâu hơn để giao dịch thành công.
Điều này đặc biệt xảy ra với các sản phẩm nằm ở khu vực xa trung tâm, hạ tầng chưa hoàn thiện hoặc từng bị đẩy giá quá cao trong các giai đoạn sốt đất trước đó. Vì vậy, người mua cần xác định rõ mục tiêu sở hữu dài hạn thay vì kỳ vọng lướt sóng nhanh trong bối cảnh thị trường chưa thực sự ổn định.
4.2. Nguy cơ gặp phải dự án thiếu pháp lý
Trong giai đoạn khó khăn, một số dự án có thể sử dụng chính sách giá hấp dẫn để thu hút khách hàng dù hồ sơ pháp lý chưa hoàn chỉnh. Đây là rủi ro mà người mua tuyệt đối không nên xem nhẹ khi tìm hiểu mua nhà khi thị trường giảm giá có nên không.
Trước khi đặt cọc, người mua cần kiểm tra kỹ giấy phép xây dựng, giấy chứng nhận quyền sử dụng đất, tiến độ dự án cũng như uy tín của chủ đầu tư. Nếu cần thiết, nên tham khảo thêm ý kiến luật sư hoặc chuyên gia bất động sản để hạn chế tranh chấp về sau. Một mức giá thấp chưa bao giờ là yếu tố đủ để đảm bảo đây là giao dịch an toàn. Trong nhiều trường hợp, lựa chọn bất động sản có pháp lý minh bạch và giá trị thực vẫn quan trọng hơn việc cố gắng “bắt đáy” thị trường bằng mọi giá.
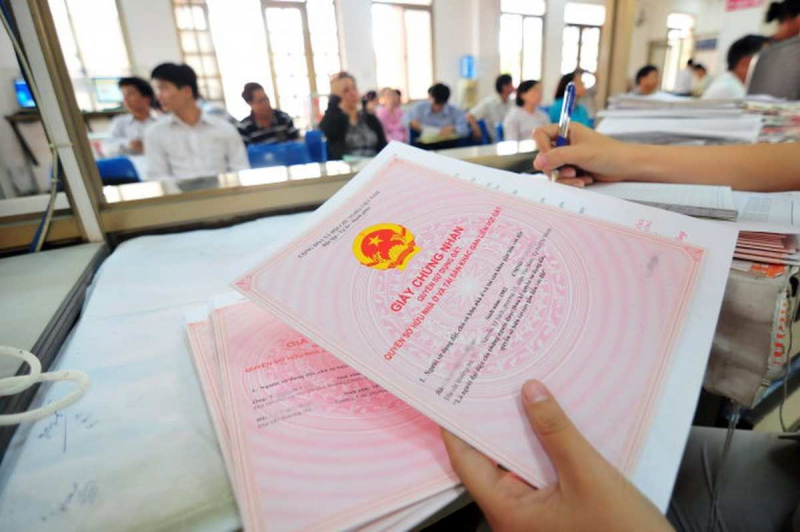
Kiểm tra tính pháp lý và uy tín chủ đầu tư là bước then chốt khi mua nhà trong giai đoạn thị trường giảm giá. (Nguồn: Sưu tầm)
5. Khi nào nên mua nhà dù thị trường đang giảm?
5.1. Khi đã chuẩn bị nguồn tài chính ổn định
Khi cân nhắc mua nhà khi thị trường giảm giá có nên không, yếu tố quan trọng nhất không nằm ở việc thị trường đang tăng hay giảm mà là khả năng tài chính của người mua. Một kế hoạch tài chính rõ ràng sẽ giúp hạn chế áp lực trong trường hợp thị trường phục hồi chậm hơn dự kiến hoặc chi phí sinh hoạt phát sinh ngoài kế hoạch.
Người mua nên có sẵn khoản tích lũy đủ lớn, quỹ dự phòng cho sinh hoạt và phương án trả nợ ổn định nếu sử dụng vốn vay ngân hàng. Sự chủ động tài chính luôn là nền tảng quan trọng để đưa ra quyết định mua nhà an toàn, đặc biệt trong giai đoạn thị trường còn nhiều biến động.
5.2. Khi tìm được bất động sản có giá trị thực
Những bất động sản giữ được giá trị lâu dài thường sở hữu nhiều lợi thế như vị trí thuận tiện, pháp lý minh bạch, hạ tầng đồng bộ và cộng đồng dân cư hiện hữu. Đây cũng là yếu tố quan trọng khi đánh giá mua nhà khi thị trường giảm giá có nên không.
Trong giai đoạn thị trường điều chỉnh, các sản phẩm có giá trị thực thường giữ giá tốt hơn và có khả năng phục hồi nhanh hơn khi thị trường khởi sắc trở lại. Vì vậy, người mua nên tập trung vào chất lượng tài sản, nhu cầu sử dụng thực tế và tiềm năng phát triển dài hạn thay vì cố gắng “bắt đáy” bằng mọi giá.
Trên thực tế, rất ít người có thể xác định chính xác đâu là đáy của thị trường. Nếu quá chờ đợi một mức giá hoàn hảo, người mua có thể bỏ lỡ cơ hội sở hữu tài sản phù hợp với nhu cầu và tài chính của bản thân. Điều quan trọng nhất vẫn là lựa chọn được bất động sản có giá trị thực, phù hợp khả năng chi trả và phục vụ mục tiêu dài hạn. Khi đáp ứng được những yếu tố này, giai đoạn thị trường giảm giá hoàn toàn có thể trở thành cơ hội tốt để mua nhà với mức giá hợp lý hơn.
Ngược lại, nếu xuống tiền theo cảm xúc, sử dụng đòn bẩy quá lớn hoặc chạy theo kỳ vọng lợi nhuận ngắn hạn, rủi ro tài chính vẫn luôn tồn tại dù thị trường đang tăng hay giảm. Vì vậy, câu trả lời cho vấn đề mua nhà khi thị trường giảm giá có nên không sẽ không nằm ở diễn biến thị trường đơn thuần mà phụ thuộc vào nhu cầu thực tế, khả năng tài chính và sự tỉnh táo của mỗi người mua nhà.