


Tài sản tạo dòng tiền: Cách đầu tư sinh lời bền vững lâu dài
Tài sản tạo dòng tiền đang trở thành lựa chọn được nhiều nhà đầu tư quan tâm khi thị trường không còn phù hợp với tư duy mua rồi chờ tăng giá. Một tài sản có thể tạo thu nhập đều đặn từ cho thuê, khai thác kinh doanh hoặc vận hành dịch vụ sẽ giúp dòng vốn linh hoạt và bền vững hơn.

▲Mục lục
1. Tài sản tạo dòng tiền là gì và vì sao ngày càng quan trọng?
1.1. Hiểu đúng về tài sản có khả năng tạo thu nhập
Trong đầu tư, tài sản không chỉ được đánh giá bằng giá trị sở hữu tại thời điểm mua mà còn bằng khả năng tạo ra thu nhập trong quá trình nắm giữ. Một căn hộ cho thuê, mặt bằng kinh doanh, nhà phố khai thác dịch vụ hoặc phòng trọ vận hành ổn định đều có thể mang lại nguồn tiền định kỳ cho chủ sở hữu.
Điểm khác biệt của tài sản tạo dòng tiền nằm ở khả năng tự vận hành về mặt tài chính. Thay vì chỉ chờ bán lại với giá cao hơn, nhà đầu tư có thể nhận thu nhập hằng tháng, dùng khoản này để bù chi phí, trả lãi vay, tái đầu tư hoặc tăng tích lũy cá nhân. Đây là cách tiếp cận thực tế hơn trong những giai đoạn thị trường biến động.
Tuy nhiên, không phải tài sản nào có người thuê cũng được xem là hiệu quả. Điều quan trọng là dòng tiền ròng sau khi trừ chi phí quản lý, bảo trì, thuế, lãi vay, thời gian trống khách và khấu hao nội thất. Khi tính đúng phần thu nhập thực, nhà đầu tư sẽ nhìn rõ hơn chất lượng của tài sản.
1.2. Vì sao đầu tư theo dòng tiền an toàn hơn trong dài hạn?
Thị trường bất động sản có thể trải qua nhiều chu kỳ tăng, chững hoặc điều chỉnh. Nếu chỉ kỳ vọng vào tăng giá, nhà đầu tư dễ rơi vào thế bị động khi thanh khoản chậm lại. Một tài sản không tạo thu nhập trong thời gian nắm giữ có thể trở thành gánh nặng nếu vẫn phát sinh chi phí vay, phí quản lý hoặc bảo trì.
Ngược lại, khi tài sản có khả năng tạo dòng tiền đều, người sở hữu sẽ có thêm thời gian và sự linh hoạt. Dòng tiền giúp giảm áp lực bán gấp, đồng thời hỗ trợ kế hoạch tài chính cá nhân tốt hơn. Với nhà đầu tư thận trọng, đây là nền tảng quan trọng để duy trì danh mục bền vững.
Một chiến lược đầu tư thông minh thường không chỉ hỏi tài sản có tăng giá không, mà còn hỏi tài sản đó có thể tự tạo thu nhập như thế nào. Chính tư duy này giúp người mua đánh giá bất động sản bằng hiệu quả sử dụng thực, thay vì chỉ dựa vào kỳ vọng thị trường.
1.3. Dòng tiền phản ánh sức khỏe thật của tài sản
Một bất động sản có dòng tiền tốt thường sở hữu những yếu tố nền tảng như vị trí thuận tiện, nhu cầu thuê thực, pháp lý rõ ràng, chi phí vận hành hợp lý và khả năng quản lý không quá phức tạp. Đây đều là những yếu tố giúp tài sản giữ giá trị tốt hơn theo thời gian.
Khi tài sản tạo dòng tiền có lịch sử khai thác ổn định, người mua sau này cũng dễ đánh giá hiệu quả đầu tư hơn. Một căn hộ có hợp đồng thuê dài hạn, khách thuê tốt và chi phí minh bạch thường tạo niềm tin cao hơn so với tài sản chỉ được giới thiệu bằng tiềm năng tăng giá.
Dòng tiền vì vậy không chỉ là khoản thu hằng tháng. Nó còn là tín hiệu cho thấy tài sản có nhu cầu sử dụng thật trên thị trường. Tài sản càng đáp ứng tốt nhu cầu thực, khả năng duy trì giá trị càng rõ ràng.
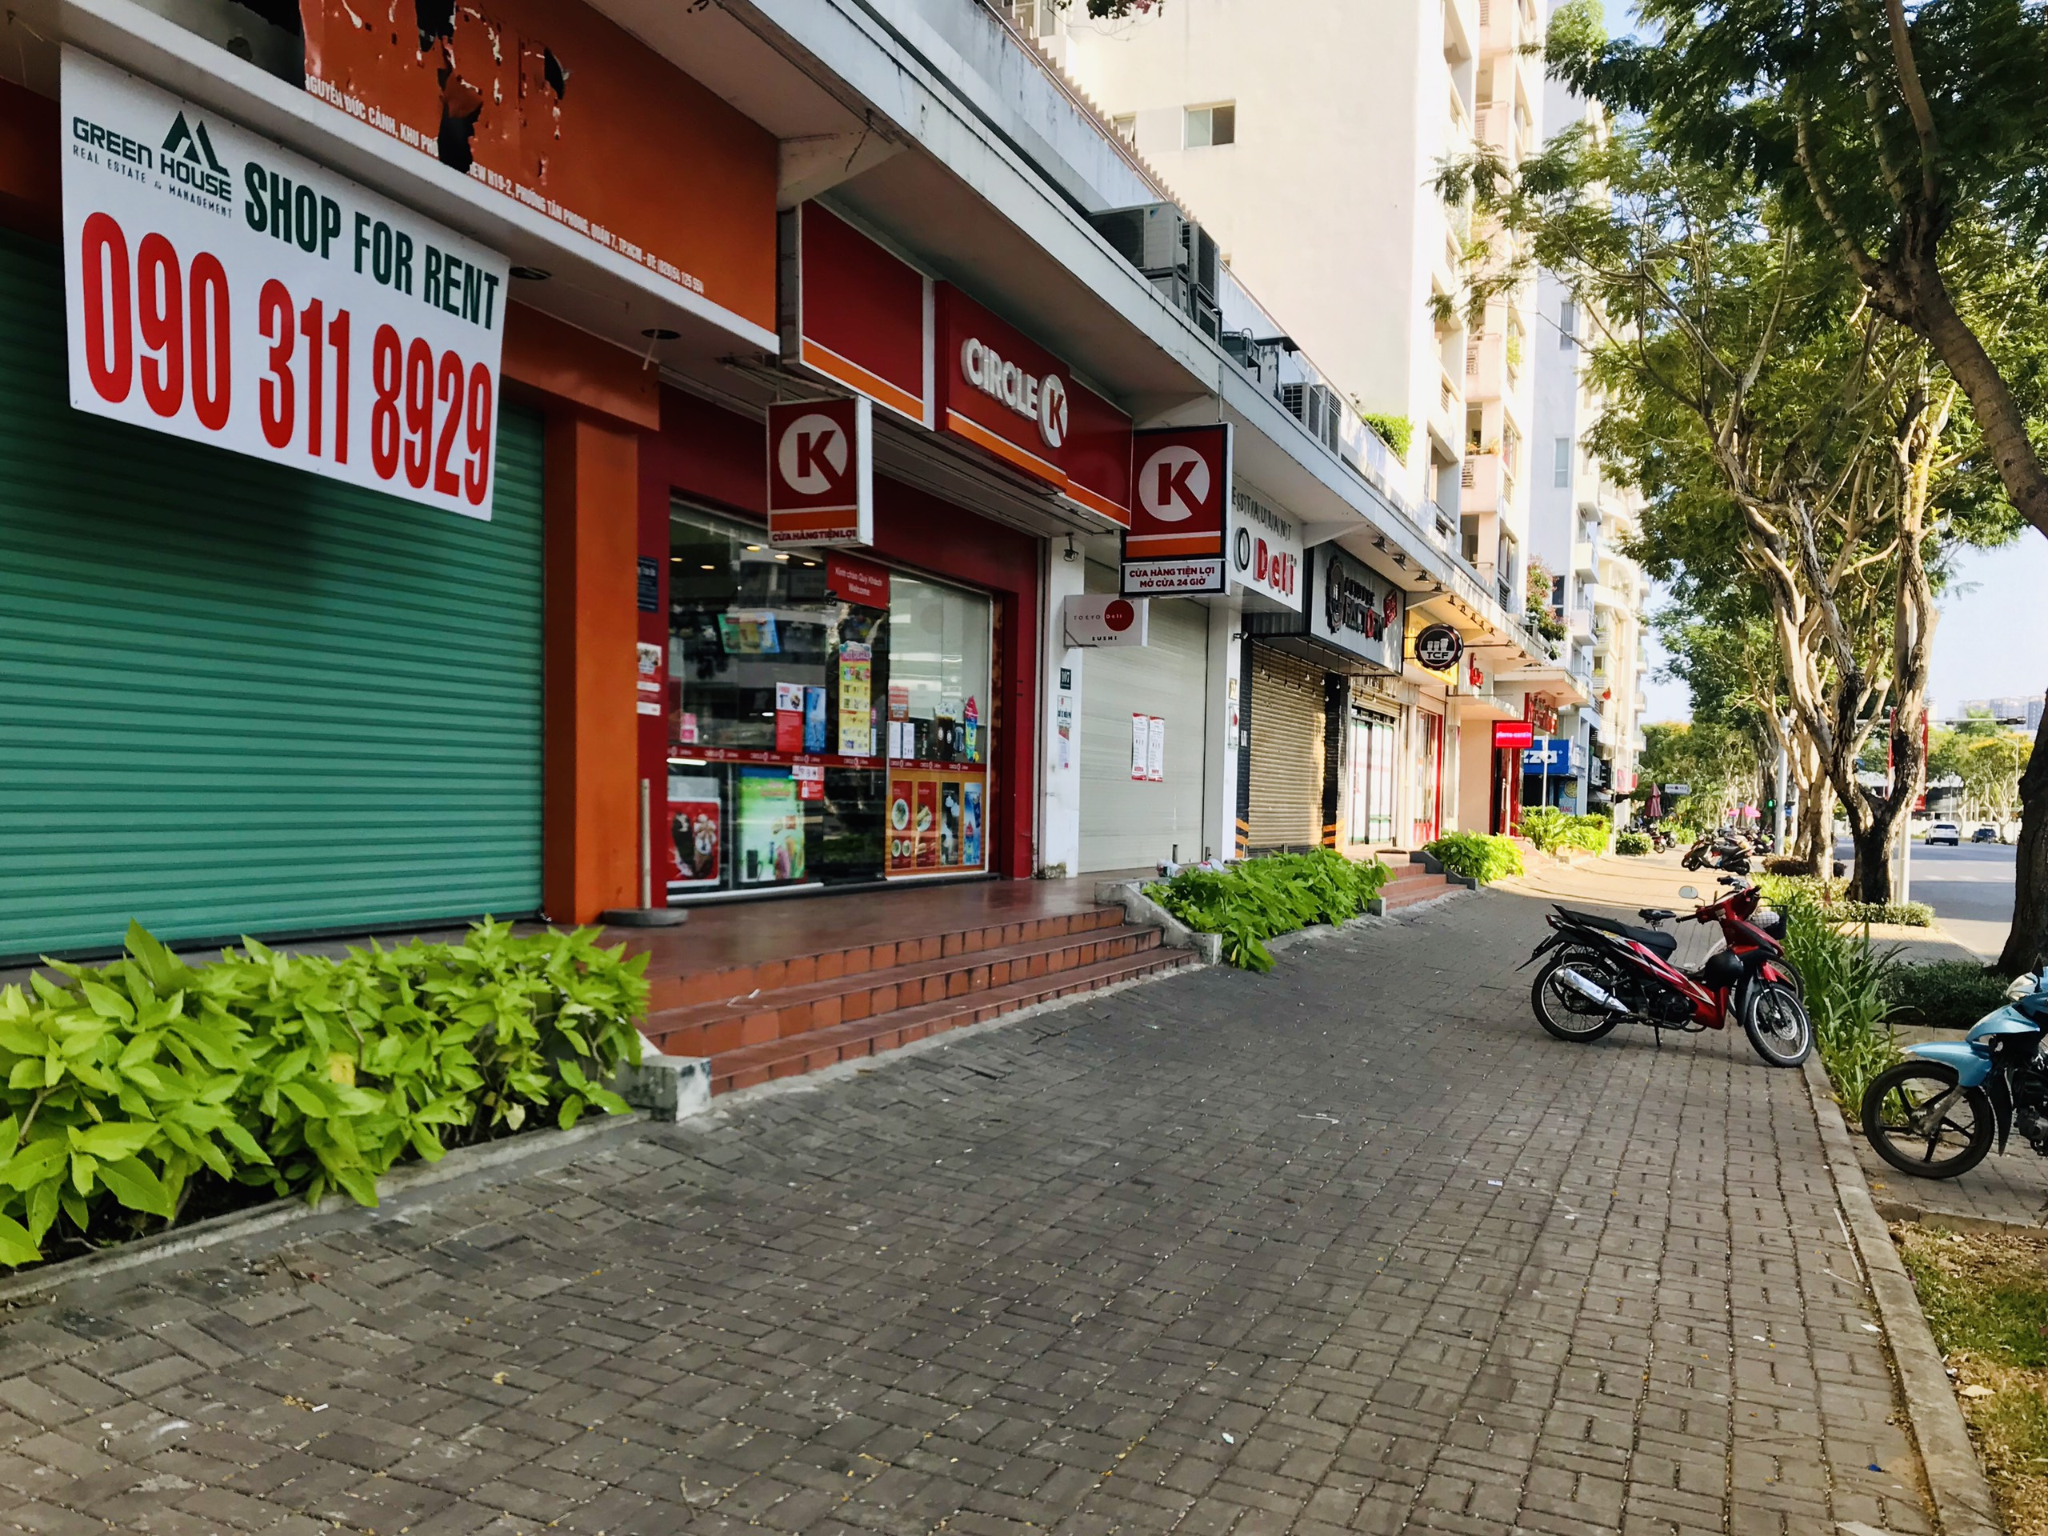
Tài sản có khả năng tạo thu nhập đều đặn giúp nhà đầu tư chủ động hơn trong kế hoạch tài chính. (Nguồn: Sưu tầm)
2. Những loại tài sản tạo dòng tiền phổ biến trong bất động sản
2.1. Căn hộ cho thuê tại khu vực có nhu cầu ở thực
Căn hộ cho thuê là loại hình quen thuộc với nhiều nhà đầu tư vì nhu cầu thuê tại đô thị luôn tồn tại. Người trẻ đi làm, gia đình nhỏ, chuyên gia nước ngoài hoặc nhân sự công tác dài hạn thường cần nơi ở tiện nghi, an toàn và thuận tiện di chuyển. Nếu căn hộ nằm gần khu văn phòng, trường học, bệnh viện hoặc trung tâm thương mại, khả năng tìm khách thuê sẽ rõ hơn.
Để căn hộ trở thành tài sản tạo dòng tiền hiệu quả, nhà đầu tư cần quan tâm đến thiết kế, diện tích, nội thất và chi phí vận hành. Một căn hộ vừa diện tích, bố cục dễ sử dụng và trang bị nội thất bền thường dễ tiếp cận nhiều nhóm khách thuê hơn căn hộ quá lớn nhưng kén người sử dụng.
Căn hộ cho thuê cũng có lợi thế ở tính dễ quản lý. Khi hợp đồng dài hạn, khách thuê ổn định và tòa nhà vận hành tốt, chủ sở hữu không cần can thiệp quá nhiều mỗi ngày. Đây là lý do loại hình này phù hợp với người muốn xây dựng dòng tiền đều nhưng không có quá nhiều thời gian trực tiếp vận hành.
2.2. Nhà phố và mặt bằng kinh doanh
Nhà phố, shophouse hoặc mặt bằng thương mại có thể tạo nguồn thu tốt nếu nằm ở khu vực có hoạt động kinh doanh sôi động. Khách thuê thường sử dụng tài sản để mở cửa hàng, văn phòng, showroom, quán ăn, spa hoặc các dịch vụ phục vụ cư dân xung quanh. Khi vị trí phù hợp với ngành nghề kinh doanh, hợp đồng thuê thường có giá trị ổn định hơn.
Loại hình này phụ thuộc nhiều vào mặt tiền, lưu lượng người qua lại, chỗ đỗ xe, khả năng nhận diện và mật độ dân cư. Một mặt bằng đẹp về diện tích nhưng nằm ở khu vực ít khách hàng mục tiêu sẽ khó khai thác hiệu quả. Vì vậy, nhà đầu tư cần đánh giá thực tế sức mua và nhu cầu thương mại quanh tài sản.
Với nhà phố, hiệu quả không chỉ đến từ giá thuê cao mà còn từ khả năng duy trì khách thuê dài hạn. Nếu người thuê kinh doanh tốt, họ thường muốn gia hạn hợp đồng để giữ vị trí. Điều này giúp dòng tiền ổn định và giảm chi phí tìm khách mới.
2.3. Phòng trọ, căn hộ dịch vụ và lưu trú ngắn hạn
Phòng trọ, căn hộ dịch vụ và mô hình lưu trú ngắn hạn phù hợp với những khu vực có nhu cầu thuê linh hoạt. Sinh viên, người lao động, chuyên gia, khách công tác hoặc khách du lịch đều có thể trở thành nhóm khách mục tiêu tùy vị trí và cách vận hành. Đây là nhóm tài sản có khả năng tạo thu nhập đều nếu được quản lý chỉn chu.
Khác với căn hộ cho thuê dài hạn, mô hình lưu trú ngắn hạn đòi hỏi nhiều công sức hơn trong khâu chăm sóc khách, dọn phòng, bảo trì và quản lý đánh giá trên các nền tảng đặt phòng. Doanh thu có thể hấp dẫn hơn, nhưng nhà đầu tư cần chuẩn bị quy trình vận hành rõ ràng để giữ trải nghiệm khách hàng ổn định.
Khi lựa chọn tài sản tạo dòng tiền theo mô hình này, yếu tố dịch vụ trở nên rất quan trọng. Một căn hộ sạch, dễ check-in, hình ảnh đẹp, vị trí thuận tiện và phản hồi khách nhanh sẽ có lợi thế hơn. Dòng tiền vì vậy không chỉ đến từ tài sản, mà còn đến từ năng lực vận hành.
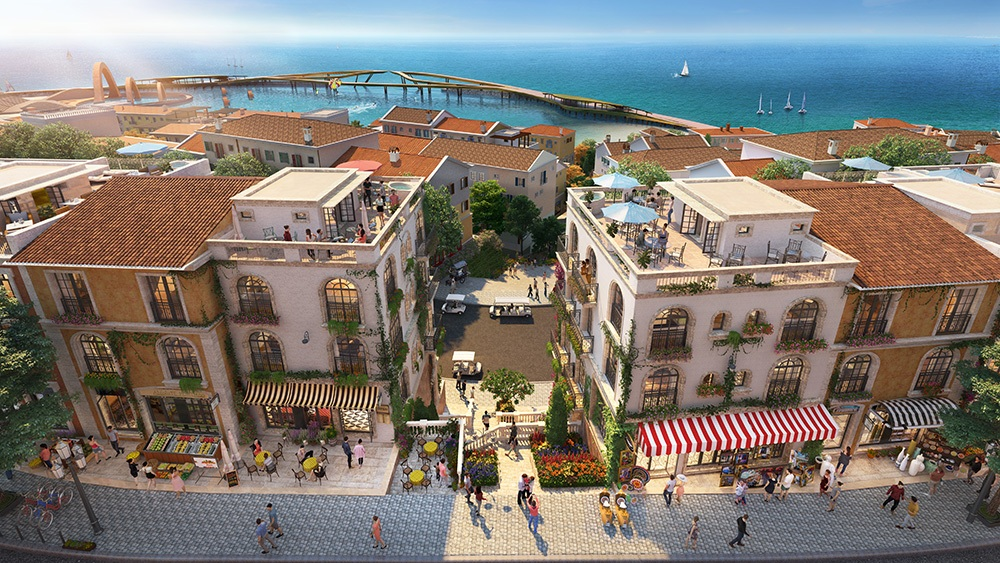
Mỗi loại tài sản cho thuê sẽ phù hợp với một nhóm khách và cách vận hành riêng. (Nguồn: Sưu tầm)
3. Cách đánh giá tài sản trước khi đầu tư
3.1. Xác định nhu cầu sử dụng thật của thị trường
Trước khi xuống tiền, nhà đầu tư cần hiểu tài sản sẽ phục vụ nhóm khách nào. Một căn hộ gần khu văn phòng có thể phù hợp với người đi làm trẻ và chuyên gia. Một mặt bằng gần khu dân cư đông đúc lại phù hợp với cửa hàng tiện lợi, quán ăn hoặc dịch vụ chăm sóc cá nhân. Nếu không xác định rõ người sử dụng cuối cùng, việc khai thác sau này sẽ dễ bị động.
Nhu cầu thật có thể được quan sát qua mật độ dân cư, số lượng văn phòng, trường học, bệnh viện, khu công nghiệp, trung tâm thương mại hoặc lượng khách du lịch. Những tín hiệu này giúp nhà đầu tư biết khu vực đó có đủ khách thuê để duy trì dòng tiền hay không.
Khi khảo sát tài sản tạo dòng tiền, đừng chỉ dựa vào bản vẽ quy hoạch hoặc lời giới thiệu về tiềm năng tương lai. Dòng tiền cần người thuê thực ở hiện tại hoặc trong tương lai gần. Càng có nhiều dữ liệu thực tế, quyết định đầu tư càng chắc chắn.
3.2. Tính dòng tiền ròng sau toàn bộ chi phí
Doanh thu cho thuê là con số dễ nhìn thấy nhất, nhưng lợi nhuận thực lại nằm ở dòng tiền ròng. Nhà đầu tư cần trừ đi phí quản lý, bảo trì, sửa chữa, thuế, lãi vay, phí môi giới, thời gian trống khách và chi phí làm mới tài sản giữa các hợp đồng. Nếu bỏ qua những khoản này, hiệu quả đầu tư sẽ bị đánh giá thiếu chính xác.
Một tài sản cho thuê 25 triệu đồng mỗi tháng nhưng thường xuyên trống khách hoặc tốn nhiều chi phí sửa chữa chưa chắc tốt hơn tài sản cho thuê 18 triệu đồng nhưng ổn định. Dòng tiền bền vững cần được nhìn trong cả năm, thậm chí trong nhiều năm, thay vì chỉ nhìn vào một vài tháng thuận lợi.
Nhà đầu tư nên lập bảng tính theo nhiều kịch bản. Kịch bản tốt giả định tỷ lệ lấp đầy cao và ít phát sinh. Kịch bản thận trọng tính thêm trống phòng, giảm giá thuê hoặc lãi vay tăng. Nếu tài sản vẫn cho kết quả chấp nhận được ở kịch bản thận trọng, mức độ an toàn sẽ cao hơn.
3.3. Kiểm tra khả năng vận hành và bảo trì
Một tài sản có thể tạo thu nhập tốt trên lý thuyết nhưng lại kém hiệu quả nếu vận hành phức tạp. Căn hộ thường xuyên hỏng thiết bị, mặt bằng khó cải tạo hoặc tòa nhà quản lý kém đều có thể làm chi phí tăng lên. Vì vậy, kiểm tra khả năng vận hành là bước không nên bỏ qua.
Với căn hộ, cần xem chất lượng tòa nhà, thang máy, hầm xe, an ninh, phí quản lý, tiện ích và quy định cho thuê. Với nhà phố hoặc mặt bằng, nên kiểm tra kết cấu, điện nước, lối vào, khả năng sửa chữa và sự phù hợp với nhiều ngành nghề kinh doanh. Những yếu tố này ảnh hưởng trực tiếp đến thời gian tìm khách và chi phí duy trì.
Một tài sản tạo dòng tiền đáng mua cần dễ bảo trì, dễ bàn giao và dễ tìm khách thay thế khi hợp đồng cũ kết thúc. Nếu mỗi lần đổi khách đều phải sửa chữa lớn hoặc giảm giá mạnh, lợi nhuận thực sẽ khó ổn định.
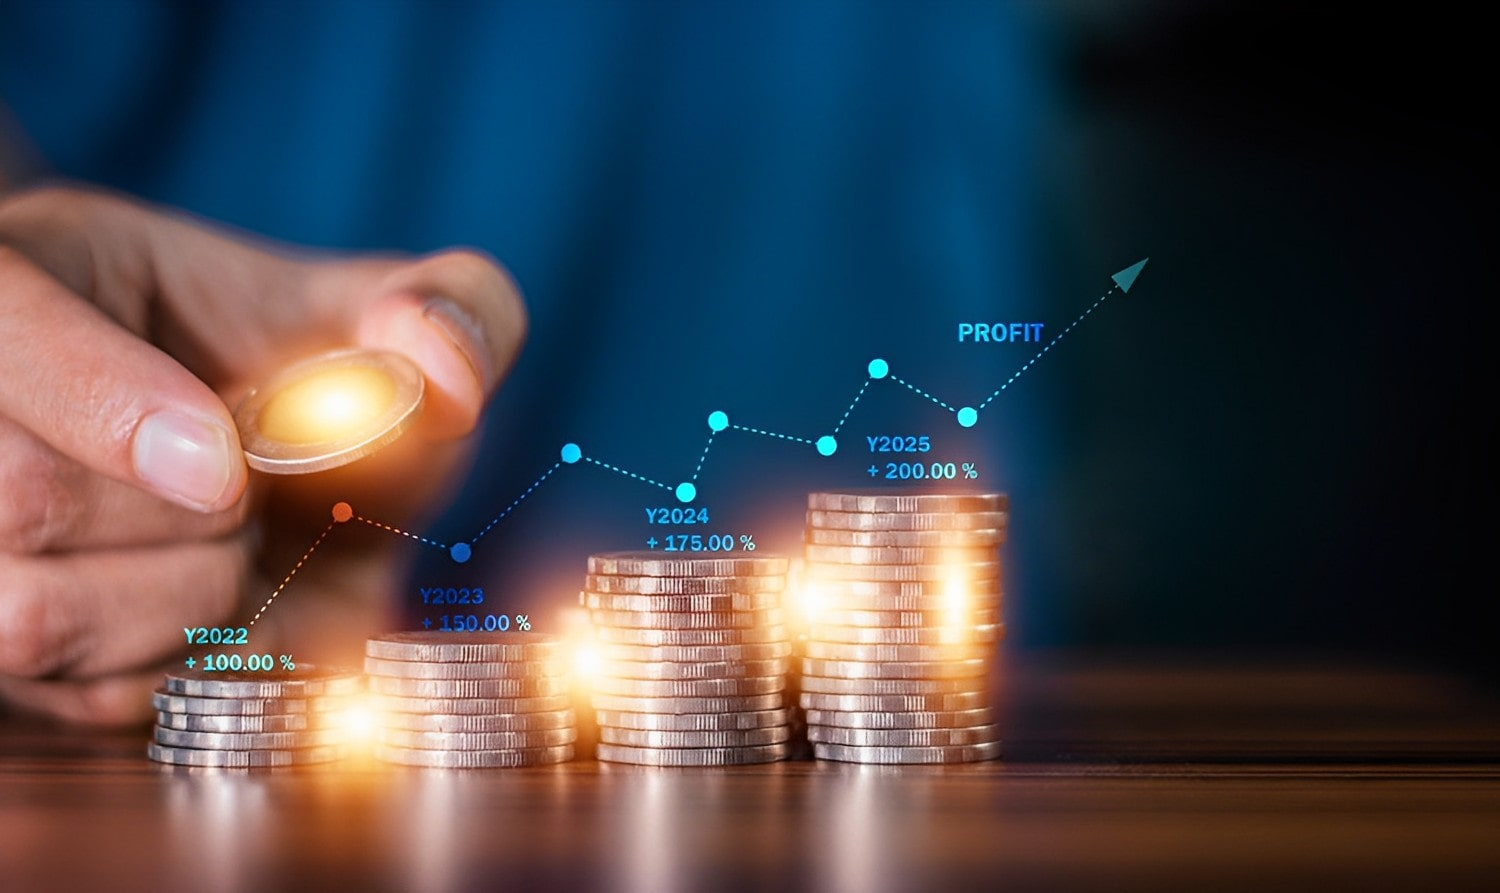
Tính toán dòng tiền ròng giúp nhà đầu tư đánh giá hiệu quả thực tế thay vì chỉ nhìn doanh thu. (Nguồn: Sưu tầm)
4. Chiến lược xây dựng tài sản tạo dòng tiền bền vững
4.1. Chọn tài sản phù hợp với năng lực tài chính
Một sai lầm thường gặp là mua tài sản vượt quá khả năng tài chính chỉ vì kỳ vọng lợi nhuận cao. Khi khoản vay lớn, dòng tiền cho thuê có thể không đủ bù chi phí lãi vay và các khoản vận hành. Điều này khiến nhà đầu tư dễ bị áp lực nếu thị trường thuê chậm lại hoặc tài sản trống khách trong vài tháng.
Chiến lược an toàn hơn là lựa chọn tài sản có giá mua phù hợp, nhu cầu thuê rõ ràng và chi phí duy trì trong tầm kiểm soát. Đòn bẩy tài chính có thể giúp tăng quy mô đầu tư, nhưng cần được sử dụng thận trọng. Dòng tiền phải đủ sức chịu đựng những biến động thông thường của thị trường.
Với tài sản tạo dòng tiền, khả năng nắm giữ dài hạn quan trọng không kém mức lợi nhuận kỳ vọng. Một tài sản vừa sức, vận hành ổn định và ít gây áp lực tài chính sẽ giúp nhà đầu tư đi đường dài tự tin hơn.
4.2. Nâng cấp đúng điểm để tăng giá trị khai thác
Không phải nâng cấp càng nhiều thì tài sản càng sinh lời tốt. Nhà đầu tư nên tập trung vào những hạng mục ảnh hưởng trực tiếp đến trải nghiệm của người thuê như ánh sáng, giường ngủ, khu bếp, nhà vệ sinh, điều hòa, hệ thống lưu trữ và độ sạch sẽ của không gian. Những điểm này có thể giúp tài sản dễ chốt khách hơn.
Với mặt bằng kinh doanh, các hạng mục như mặt tiền, lối vào, hệ thống điện nước, biển hiệu và khả năng bố trí không gian linh hoạt sẽ có giá trị hơn trang trí cầu kỳ. Khách thuê kinh doanh thường quan tâm đến việc tài sản có hỗ trợ hoạt động bán hàng hay không.
Mỗi khoản nâng cấp nên được xem như một quyết định tài chính. Nếu chi phí bỏ ra giúp tăng giá thuê, giảm thời gian trống hoặc kéo dài thời gian khách thuê ở lại, khoản đầu tư đó có ý nghĩa. Ngược lại, những chi tiết đẹp nhưng không cải thiện hiệu quả khai thác cần được cân nhắc kỹ.
4.3. Quản lý hợp đồng và khách thuê chuyên nghiệp
Dòng tiền ổn định phụ thuộc nhiều vào chất lượng khách thuê. Một khách thuê thanh toán đúng hạn, sử dụng tài sản cẩn thận và có nhu cầu dài hạn sẽ giúp chủ nhà giảm rủi ro. Vì vậy, trước khi ký hợp đồng, nên trao đổi rõ mục đích thuê, số người sử dụng, thời hạn dự kiến và khả năng thanh toán.
Hợp đồng cần thể hiện đầy đủ giá thuê, tiền cọc, thời hạn, chi phí phát sinh, trách nhiệm sửa chữa, điều kiện chấm dứt và danh mục tài sản bàn giao. Với căn hộ hoặc mặt bằng có nhiều trang thiết bị, hình ảnh hiện trạng nên được lưu lại để tránh tranh cãi khi trả tài sản.
Quản lý chuyên nghiệp không có nghĩa là cứng nhắc. Chủ nhà phản hồi nhanh, minh bạch và tôn trọng người thuê thường giữ được mối quan hệ tốt hơn. Khi khách thuê hài lòng, khả năng gia hạn hợp đồng tăng lên, từ đó dòng tiền cũng ổn định hơn.
4.4. Theo dõi hiệu quả định kỳ để điều chỉnh kịp thời
Một tài sản sau khi đưa vào khai thác vẫn cần được theo dõi định kỳ. Thị trường thuê có thể thay đổi theo mùa, nguồn cung mới, hạ tầng khu vực hoặc xu hướng tiêu dùng. Nếu không cập nhật, nhà đầu tư có thể giữ mức giá thuê chưa phù hợp hoặc bỏ lỡ cơ hội nâng cấp tài sản đúng thời điểm.
Các chỉ số nên quan tâm gồm tỷ lệ lấp đầy, thời gian trống khách, chi phí bảo trì, mức độ hài lòng của người thuê, giá thuê trung bình trong khu vực và lợi nhuận ròng sau chi phí. Những dữ liệu này giúp nhà đầu tư biết tài sản đang hoạt động tốt hay cần điều chỉnh.
Một danh mục tài sản tạo dòng tiền bền vững không chỉ được xây dựng bằng việc mua đúng, mà còn bằng quá trình quản lý đều đặn. Khi theo dõi sát hiệu quả khai thác, nhà đầu tư sẽ linh hoạt hơn trong việc tăng giá, làm mới nội thất hoặc thay đổi nhóm khách mục tiêu.
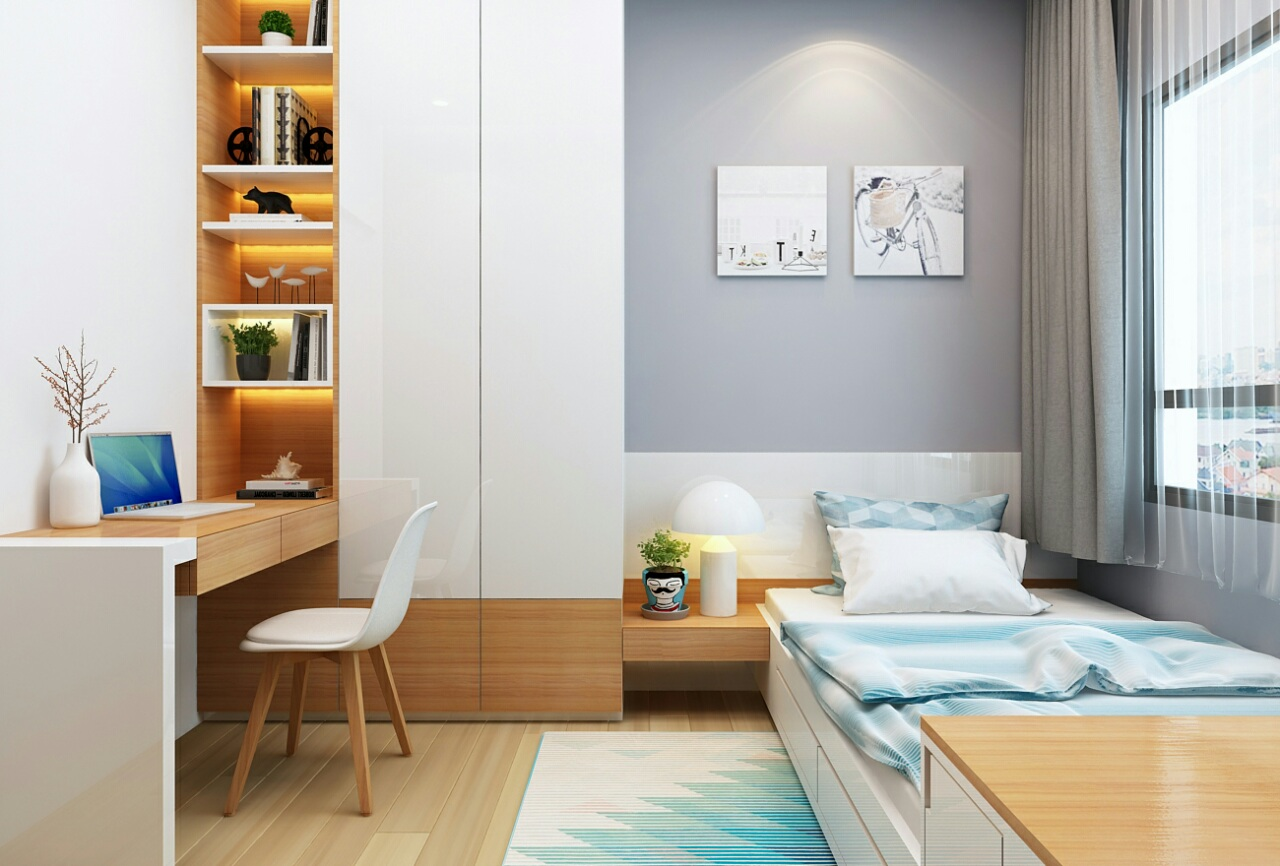
Quản lý hợp đồng rõ ràng và chăm sóc khách thuê tốt giúp dòng tiền duy trì ổn định. (Nguồn: Sưu tầm)
Tài sản tạo dòng tiền là nền tảng quan trọng cho những nhà đầu tư muốn xây dựng chiến lược tài chính bền vững. Thay vì chỉ kỳ vọng vào tăng giá, tài sản có thể tạo thu nhập đều đặn sẽ giúp người sở hữu chủ động hơn trong việc nắm giữ, tái đầu tư và bảo vệ dòng vốn. Để lựa chọn hiệu quả, nhà đầu tư cần đánh giá nhu cầu thuê thực, dòng tiền ròng, chi phí vận hành, chất lượng tài sản và khả năng quản lý khách thuê. Một tài sản tốt không chỉ nằm ở vị trí đẹp, mà còn ở khả năng đáp ứng nhu cầu sử dụng thật của thị trường. Trong dài hạn, tài sản tạo dòng tiền không đơn thuần là nguồn thu hằng tháng. Đó là cách nhà đầu tư biến bất động sản thành một tài sản có sức sống, có khả năng tự nuôi mình và góp phần xây dựng sự an tâm tài chính qua từng giai đoạn thị trường.