


Cách làm việc hiệu quả với ngân hàng để giải ngân nhanh nhất
Trong thị trường bất động sản 2026, việc chuẩn bị hồ sơ vay vốn kỹ lưỡng trở nên cần thiết để không bỏ lỡ cơ hội. Nắm rõ cách làm việc hiệu quả với ngân hàng để giải ngân nhanh sẽ giúp nhà đầu tư tiết kiệm thời gian, chi phí và tối ưu dòng vốn. Đây chính là chìa khóa tạo lợi thế cạnh tranh.

▲Mục lục
1. Cách làm việc hiệu quả với ngân hàng để giải ngân nhanh trong bất động sản
1.1. Vai trò của nguồn vốn ngân hàng trong đầu tư bất động sản
Nguồn vốn vay ngân hàng đóng vai trò như công cụ khuếch đại khả năng đầu tư trong thị trường bất động sản giai đoạn 2025 đến 2026. Tỷ lệ sử dụng đòn bẩy tài chính phổ biến dao động từ 40% đến 70% giá trị tài sản đối với nhà đầu tư cá nhân. Việc tiếp cận tín dụng giúp mở rộng danh mục đầu tư tại các khu vực cấp huyện đang phát triển hạ tầng. Chính sách quản lý tín dụng được điều chỉnh theo hướng kiểm soát rủi ro nhưng vẫn duy trì dòng vốn phục vụ nhu cầu thực tế.
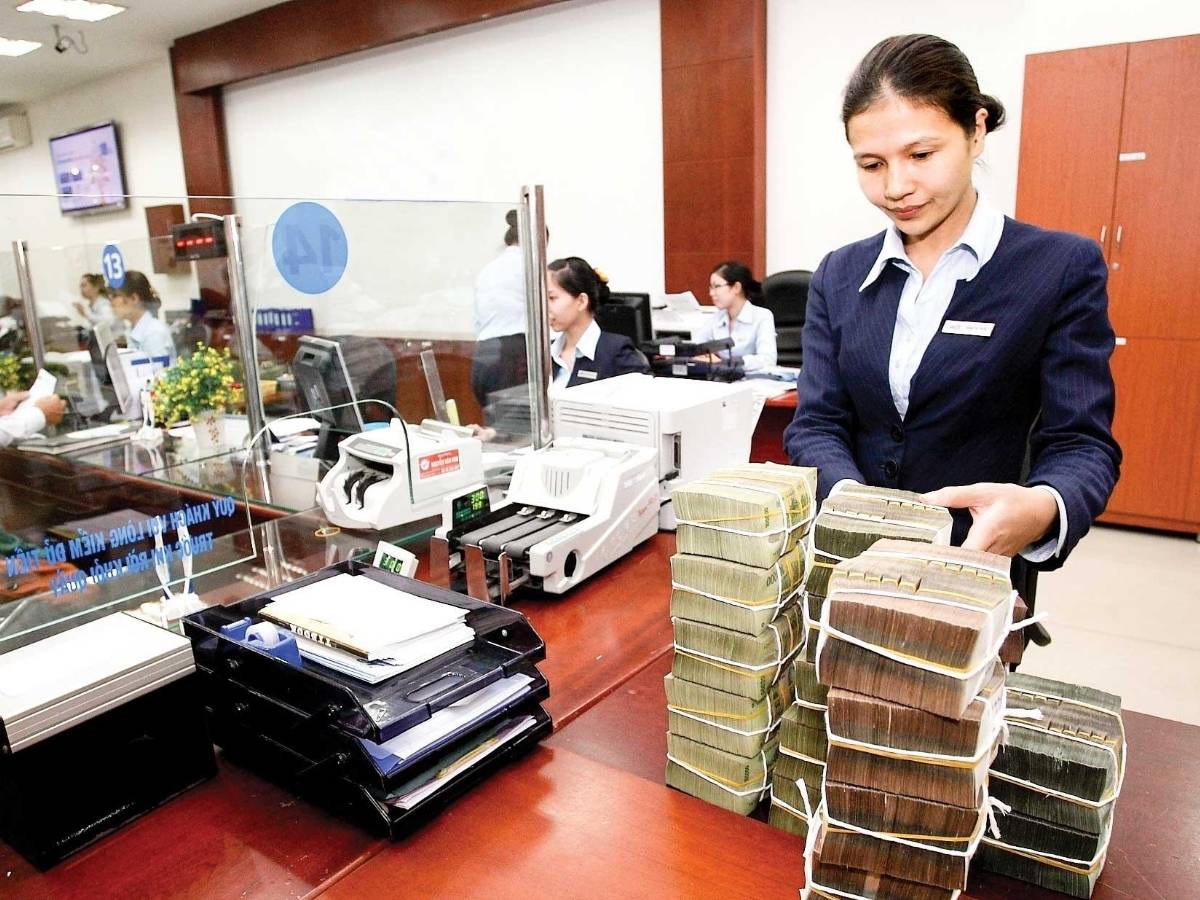
Vốn vay ngân hàng giúp mở rộng danh mục đầu tư bất động sản. (Nguồn: Sưu tầm)
Sự vận hành đồng bộ của Luật Kinh doanh bất động sản số 29/2023/QH15 và Luật Các tổ chức tín dụng số 32/2024/QH15 (có hiệu lực từ 01/07/2024) đã tạo ra hành lang pháp lý minh bạch cho hoạt động vay vốn. Hệ thống thông tin về nhà ở và thị trường bất động sản quốc gia giúp ngân hàng kiểm soát dữ liệu chính xác, giảm thiểu rủi ro pháp lý. Việc chuẩn hóa thông tin này là cơ sở để các tổ chức tín dụng thẩm định tài sản nhanh hơn, giúp nguồn vốn vay trở thành công cụ đòn bẩy an toàn trong chiến lược đầu tư.
1.2. Quy trình giải ngân vốn vay bất động sản theo quy định mới 2026
Quy trình giải ngân vốn vay bất động sản năm 2026 bắt đầu từ bước tiếp nhận hồ sơ tài chính cá nhân theo quy định tín dụng hiện hành. Ngân hàng tiến hành thẩm định lịch sử tín dụng dựa trên dữ liệu tài chính được kết nối liên thông giữa các tổ chức tín dụng. Giai đoạn phê duyệt tín dụng phụ thuộc vào giá trị tài sản đảm bảo và khả năng trả nợ của khách hàng. Với việc dữ liệu dân cư và bất động sản đã được liên thông hoàn toàn, quy trình thẩm định hồ sơ pháp lý hiện nay chỉ mất từ 3 đến 5 ngày làm việc. Ngân hàng có thể truy xuất ngay lịch sử giao dịch và tình trạng quy hoạch của tài sản thông qua mã định danh bất động sản.
Sau khi phê duyệt tín dụng, ngân hàng thực hiện ký hợp đồng vay vốn và kiểm tra điều kiện giải ngân theo quy định pháp luật. Căn cứ theo Luật Kinh doanh bất động sản số 29/2023/QH15, mọi giao dịch mua bán phải thực hiện thanh toán qua ngân hàng, tạo cơ sở dữ liệu sạch cho quy trình giải ngân.
Việc giải ngân được thực hiện nghiêm ngặt theo tiến độ ghi trong hợp đồng và phải tuân thủ quy định về bảo lãnh nhà ở hình thành trong tương lai. Quy trình này không chỉ giảm rủi ro cho người vay mà còn đảm bảo tính tuân thủ pháp luật trong hoạt động tín dụng, giúp đẩy nhanh tốc độ xét duyệt từ phía ngân hàng.
1.3. Những yếu tố ảnh hưởng đến tốc độ giải ngân thực tế
Tốc độ giải ngân vốn vay phụ thuộc trực tiếp vào mức độ hoàn chỉnh của hồ sơ pháp lý bất động sản được sử dụng làm tài sản đảm bảo. Các tài sản có giấy chứng nhận quyền sử dụng đất hợp lệ thường được ưu tiên xử lý nhanh trong quy trình thẩm định. Lịch sử tín dụng cá nhân đóng vai trò quan trọng trong việc đánh giá khả năng trả nợ của người vay. Những khách hàng có điểm tín dụng ổn định thường được rút ngắn thời gian xét duyệt hồ sơ.
Chính sách nội bộ của từng ngân hàng ảnh hưởng đến thời gian xử lý hồ sơ vay vốn trong từng giai đoạn cụ thể. Loại hình bất động sản như đất nền, nhà ở hay căn hộ cũng ảnh hưởng đến quy trình thẩm định tín dụng. Hệ thống dữ liệu thị trường được chuẩn hóa từ năm 2026 giúp giảm thời gian xác minh thông tin tài sản. Những yếu tố này quyết định trực tiếp đến tiến độ giải ngân vốn vay trên thực tế
2. Chuẩn bị hồ sơ tài chính và pháp lý để làm việc hiệu quả với ngân hàng
2.1. Hồ sơ cá nhân và năng lực tài chính cần chuẩn bị đầy đủ
Năm 2026, bạn không còn cần cung cấp sổ hộ khẩu giấy. Mọi thông tin nhân thân và cư trú được ngân hàng khai thác trực tiếp qua ứng dụng VNeID (định danh mức độ 2). Điều này giúp loại bỏ sai sót trong việc đối chiếu giấy tờ tùy thân. Việc chuẩn bị hồ sơ tài chính đầy đủ giúp tăng độ tin cậy trong mắt ngân hàng khi xét duyệt khoản vay. Các khoản nợ hiện tại cần được kê khai rõ ràng để đảm bảo khả năng trả nợ theo quy định tín dụng. Thu nhập bình quân hàng tháng thường được yêu cầu cao hơn 1.5 lần nghĩa vụ trả nợ dự kiến. Hồ sơ minh bạch giúp giảm thời gian thẩm định trong quy trình xét duyệt tín dụng
2.2. Hồ sơ pháp lý dự án bất động sản theo quy định hiện hành
Hồ sơ pháp lý bất động sản cần có giấy chứng nhận quyền sử dụng đất hợp lệ theo quy định của pháp luật hiện hành. Hợp đồng mua bán phải thể hiện đầy đủ thông tin về chủ đầu tư và tiến độ thanh toán cụ thể. Quy định từ năm 2025 yêu cầu bổ sung nội dung bảo lãnh ngân hàng đối với nhà ở hình thành trong tương lai. Điều này giúp đảm bảo quyền lợi của người mua trong các giao dịch bất động sản.
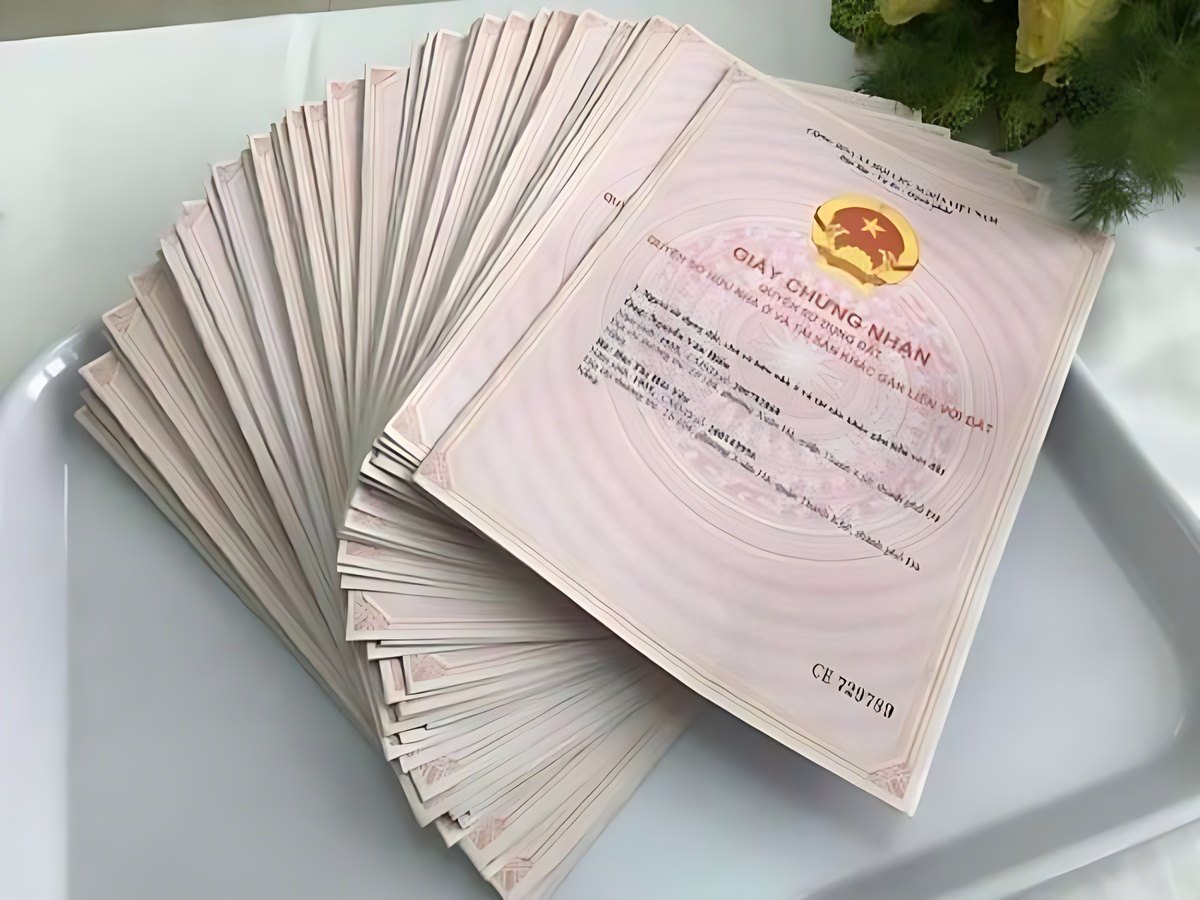
Hồ sơ pháp lý đầy đủ giúp giao dịch bất động sản an toàn. (Nguồn: Sưu tầm)
Các dự án bất động sản cần được đăng ký thông tin trong hệ thống dữ liệu thị trường theo Nghị định 357/2025. Việc chuẩn hóa dữ liệu giúp tăng tính minh bạch và giảm rủi ro trong quá trình giao dịch. Điều kiện chuyển nhượng phải đáp ứng đầy đủ quy định pháp luật trước khi thực hiện giao dịch.
2.3. Cách tối ưu hồ sơ để tăng tỷ lệ phê duyệt nhanh
Việc tối ưu hồ sơ là yếu tố quan trọng trong cách làm việc hiệu quả với ngân hàng để giải ngân nhanh khi thực hiện vay vốn bất động sản. Hồ sơ cần được sắp xếp theo thứ tự logic để giúp ngân hàng dễ dàng kiểm tra thông tin cần thiết. Thông tin tài chính cần được trình bày rõ ràng nhằm tránh sai sót trong quá trình thẩm định hồ sơ. Các giấy tờ cần được cập nhật theo thời điểm gần nhất để đảm bảo tính chính xác của dữ liệu.
Người vay cần kiểm tra kỹ các thông tin trong hồ sơ trước khi nộp cho ngân hàng để tránh sai sót không cần thiết. Việc bổ sung đầy đủ các giấy tờ liên quan giúp giảm thiểu yêu cầu chỉnh sửa hồ sơ trong quá trình xét duyệt. Thời gian xử lý hồ sơ có thể giảm xuống dưới 5 ngày khi hồ sơ đạt mức hoàn thiện cao. Cách trình bày khoa học giúp tăng khả năng phê duyệt tín dụng trong thời gian ngắn
3. Kỹ năng làm việc với ngân hàng giúp rút ngắn thời gian giải ngân
3.1. Lựa chọn ngân hàng và gói vay phù hợp với mục tiêu đầu tư
Trong bối cảnh kinh tế 2026, lãi suất cho vay mua nhà đang duy trì ở mức ổn định từ 6.5% đến 9.5% tùy ngân hàng. Đặc biệt, các dự án có chứng chỉ "Công trình xanh" thường được hưởng gói tín dụng ưu đãi thấp hơn 0.5% - 1% so với thị trường. Người vay cần so sánh các gói vay giữa các ngân hàng để lựa chọn phương án phù hợp với mục tiêu đầu tư. Thời gian giải ngân và quy trình xử lý hồ sơ là yếu tố quan trọng trong quá trình lựa chọn ngân hàng. Các ngân hàng có hệ thống dữ liệu hiện đại thường xử lý hồ sơ nhanh hơn so với các đơn vị truyền thống. Việc lựa chọn đúng ngân hàng giúp tối ưu hiệu quả sử dụng vốn vay
So sánh lãi suất giúp chọn ngân hàng vay mua nhà tối ưu. (Nguồn: Sưu tầm)
3.2. Cách trao đổi và làm việc với chuyên viên tín dụng hiệu quả
Việc trao đổi thông tin rõ ràng giúp chuyên viên tín dụng hiểu chính xác nhu cầu vay vốn của khách hàng. Người vay cần cung cấp đầy đủ thông tin tài chính để tránh sai lệch trong quá trình thẩm định hồ sơ. Sự minh bạch trong thông tin giúp tăng mức độ tin cậy trong mắt ngân hàng khi xét duyệt khoản vay. Điều này giúp rút ngắn thời gian xử lý hồ sơ trong quy trình cấp tín dụng.
Minh bạch thông tin giúp tăng khả năng duyệt vay nhanh. (Nguồn: Sưu tầm)
Người vay cần chủ động cập nhật tiến độ hồ sơ và phản hồi nhanh các yêu cầu từ ngân hàng. Việc duy trì liên lạc thường xuyên giúp giải quyết kịp thời các vấn đề phát sinh trong quá trình xét duyệt. Sự hợp tác tích cực giúp cải thiện hiệu quả làm việc giữa khách hàng và ngân hàng. Kỹ năng giao tiếp tốt giúp tăng khả năng giải ngân trong thời gian ngắn.
3.3. Theo dõi tiến độ hồ sơ và xử lý phát sinh kịp thời
Việc theo dõi tiến độ hồ sơ giúp người vay kiểm soát tốt quá trình xét duyệt tín dụng tại ngân hàng. Người vay cần cập nhật thường xuyên tình trạng hồ sơ để phát hiện sớm các vấn đề phát sinh. Thời gian xử lý hồ sơ có thể kéo dài nếu không kịp thời bổ sung các giấy tờ cần thiết. Việc chủ động xử lý giúp giảm rủi ro chậm tiến độ giải ngân vốn vay.
Các phát sinh trong quá trình xét duyệt cần được xử lý nhanh để tránh ảnh hưởng đến kế hoạch đầu tư. Người vay cần phối hợp với ngân hàng để hoàn thiện hồ sơ theo yêu cầu cụ thể. Việc cập nhật thông tin kịp thời giúp giảm thiểu sai sót trong quá trình thẩm định. Theo dõi sát tiến độ giúp đảm bảo kế hoạch giải ngân được thực hiện đúng thời hạn
4. Kinh nghiệm thực tế giúp giải ngân nhanh và hạn chế rủi ro
4.1. Những sai lầm phổ biến khiến hồ sơ bị chậm giải ngân
Sai sót phổ biến là thiếu minh bạch trong thông tin tài chính khi nộp hồ sơ vay vốn bất động sản. Hồ sơ pháp lý chưa hoàn chỉnh thường khiến ngân hàng yêu cầu bổ sung nhiều lần trong quá trình thẩm định. Việc lựa chọn thời điểm vay không phù hợp có thể ảnh hưởng đến khả năng phê duyệt tín dụng. Những sai lầm này làm kéo dài thời gian giải ngân vốn vay trong thực tế.
Người vay thường bỏ qua việc kiểm tra kỹ hồ sơ trước khi nộp cho ngân hàng dẫn đến nhiều sai sót không cần thiết. Việc không cập nhật thông tin mới nhất theo quy định pháp luật có thể làm hồ sơ không hợp lệ. Các yếu tố này ảnh hưởng trực tiếp đến tiến độ xử lý hồ sơ vay vốn. Việc chuẩn bị kỹ lưỡng giúp hạn chế các vấn đề phát sinh trong quá trình xét duyệt
4.2. Chiến lược tận dụng chính sách tín dụng mới năm 2026
Chính sách tín dụng bất động sản năm 2026 tập trung kiểm soát rủi ro và tăng tính minh bạch trong hoạt động cho vay. Room tín dụng được phân bổ theo từng ngân hàng nhằm kiểm soát dòng vốn vào thị trường bất động sản. Các chính sách ưu đãi lãi suất thường áp dụng cho khách hàng có hồ sơ tín dụng tốt. Điều này tạo điều kiện thuận lợi cho nhà đầu tư có năng lực tài chính ổn định.
Người vay cần theo dõi chính sách tín dụng của từng ngân hàng để tận dụng các chương trình ưu đãi phù hợp. Việc lựa chọn thời điểm vay phù hợp giúp tăng khả năng được phê duyệt tín dụng nhanh. Chính sách mới yêu cầu minh bạch hóa thông tin tài sản trong hệ thống dữ liệu quốc gia. Điều này giúp ngân hàng rút ngắn thời gian xác minh thông tin tài sản đảm bảo
4.3. Kinh nghiệm từ nhà đầu tư thực tế khi vay vốn ngân hàng
Kinh nghiệm thực tế cho thấy việc áp dụng đúng cách làm việc hiệu quả với ngân hàng để giải ngân nhanh giúp rút ngắn đáng kể thời gian xử lý hồ sơ vay vốn. Nhà đầu tư thường chuẩn bị hồ sơ trước từ 7 ngày đến 10 ngày trước khi nộp cho ngân hàng. Việc kiểm tra thông tin kỹ lưỡng giúp hạn chế sai sót trong quá trình thẩm định tín dụng. Hồ sơ rõ ràng giúp tăng khả năng được phê duyệt trong thời gian ngắn.
Chuẩn bị hồ sơ vay kỹ giúp giải ngân nhanh hơn. (Nguồn: Sưu tầm)
Hiểu rõ cách làm việc hiệu quả với ngân hàng để giải ngân nhanh chính là chìa khóa giúp nhà đầu tư bất động sản chủ động nguồn vốn. Khi chuẩn bị đầy đủ hồ sơ và nắm chắc quy trình, bạn sẽ giảm thiểu rủi ro chậm tiến độ. Đồng thời tận dụng tốt các chính sách tín dụng mới để tối ưu chi phí vay. Đây là lợi thế quan trọng giúp bạn bứt tốc trong thị trường bất động sản ngày càng cạnh tranh.