


Mua nhà để giữ tài sản có an toàn không và các lưu ý cần biết
Người Việt vốn coi trọng tâm lý "an cư lạc nghiệp", nên băn khoăn mua nhà để giữ tài sản có an toàn không là điều hoàn toàn dễ hiểu. Đây không chỉ là cách tích lũy cho tương lai mà còn là phương án giảm thiểu rủi ro mất giá tiền tệ. Tuy nhiên, an toàn hay không còn phụ thuộc vào việc bạn lựa chọn phân khúc.

▲Mục lục
1. Khái quát về việc bảo vệ tài sản bằng bất động sản
Trong bối cảnh kinh tế hiện nay, bất động sản luôn được coi là một trong những kênh góp phần vào việc tích lũy và bảo vệ giá trị tài sản dài hạn. Kênh này hấp dẫn nhiều nhà đầu tư và người dân bởi tính ổn định trong nhiều giai đoạn của chu kỳ kinh tế, ít phụ thuộc vào các biến động ngắn hạn của thị trường tài chính. Với đặc điểm là giá trị tài sản gắn liền với đất đai và tài sản hữu hình, bất động sản thường được xem là một tài sản “xương sống” trong cơ cấu đầu tư dài hạn, giúp giảm thiểu rủi ro.
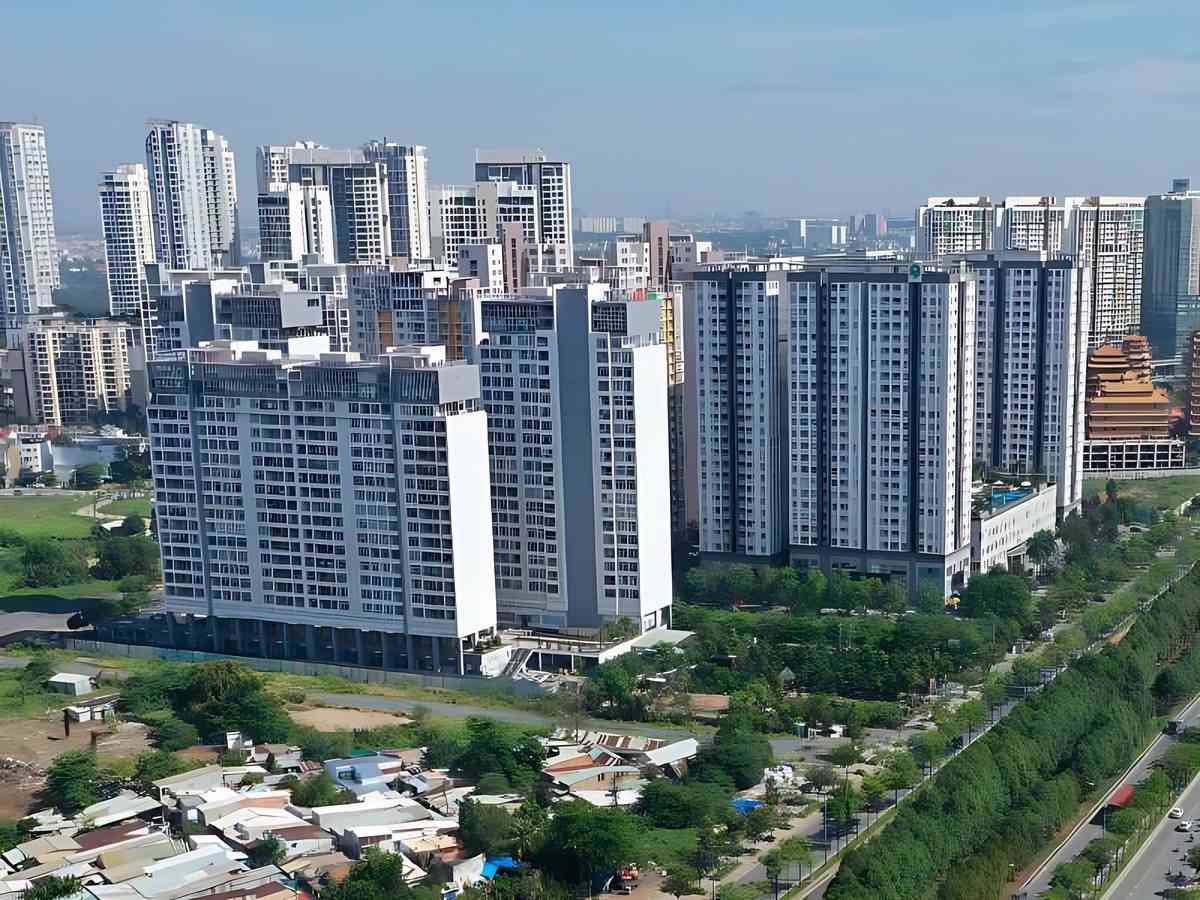
Bất động sản đóng vai trò là tài sản xương sống giúp bảo vệ giá trị lâu dài. (Nguồn: Sưu tầm)
Dưới góc độ pháp lý, thị trường bất động sản tại Việt Nam đã và đang chịu sự điều tiết từ chính sách của Nhà nước nhằm duy trì ổn định và hạn chế rủi ro cho người sở hữu. Từ năm 2025 – 2026, việc sửa đổi và hoàn thiện khuôn khổ pháp luật liên quan đến đất đai, nhà ở và kinh doanh bất động sản được đẩy mạnh, nhằm tăng khả năng minh bạch và giảm các rào cản pháp lý trong giao dịch, điều này cũng góp phần làm rõ hơn
Trong bối cảnh như vậy, nhiều người đặt câu hỏi mua nhà để giữ tài sản có an toàn không, dễ thấy để trả lời thấu đáo, cần xem xét các yếu tố ảnh hưởng đến tính an toàn của bất động sản theo từng khía cạnh cụ thể. Nhìn chung một cái nhìn đa chiều và cụ thể sẽ giúp đưa ra quyết định bảo vệ tài sản bền vững nhất.
2. Các yếu tố ảnh hưởng đến tính an toàn của bất động sản
2.1. Biến động thị trường
Biến động thị trường là một trong những yếu tố quan trọng ảnh hưởng đến giá trị và tính ổn định của bất động sản. Thị trường bất động sản không đứng yên mà chịu ảnh hưởng từ các yếu tố kinh tế vĩ mô như tăng trưởng GDP, lãi suất tín dụng, nhu cầu tiêu dùng, quy hoạch hạ tầng và biến động trong ngành tài chính. Những thay đổi trong lãi suất cho vay ngân hàng hay chính sách kiểm soát tín dụng có thể làm giảm sức mua hoặc tạo áp lực đối với giá bất động sản trong ngắn hạn.
Thị trường bất động sản biến động dưới tác động của yếu tố kinh tế. (Nguồn: Sưu tầm)
Trong bối cảnh biến động của thị trường, câu hỏi mua nhà để giữ tài sản có an toàn không còn phụ thuộc vào chu kỳ phát triển kinh tế và cơ chế điều tiết của Nhà nước, như quy định về quy hoạch sử dụng đất, kế hoạch phát triển đô thị, cũng như chính sách tín dụng. Các cơ quan chức năng có thẩm quyền và văn bản pháp luật hiện hành được áp dụng nhằm đảm bảo thị trường vận hành lành mạnh, tránh những biến động quá mạnh gây ảnh hưởng đến nền kinh tế.
2.2. Quyền sở hữu và pháp lý
Hệ thống pháp luật Việt Nam quy định rõ ràng về quyền định đoạt tài sản như quyền bán, cho thuê, thừa kế hay chuyển nhượng. Chủ sở hữu bất động sản cần tuân thủ các quy định này để đảm bảo quyền và nghĩa vụ của mình bị pháp luật ghi nhận và bảo vệ tại các cơ quan có thẩm quyền. Việc đăng ký bất động sản và công khai thông tin liên quan được coi là bước cơ bản để đảm bảo minh bạch trong giao dịch, giúp xác định rõ chủ thể quyền tại mỗi thời điểm và giảm thiểu rủi ro cho các bên tham gia thị trường.
Không chỉ vậy, quá trình sửa đổi các văn bản pháp luật từ năm 2025 trở đi nhằm hướng tới hệ thống dữ liệu và quản lý đồng bộ về bất động sản, hỗ trợ việc truy xuất thông tin tình trạng pháp lý của tài sản nhanh chóng hơn. Điều này cũng tạo điều kiện thuận lợi hơn cho người mua trong việc kiểm tra tính hợp pháp của bất động sản trước khi quyết định giao dịch, từ đó ảnh hưởng trực tiếp đến câu hỏi mua nhà để giữ tài sản có an toàn không khi xét về khía cạnh pháp lý được bảo vệ.
3. Rủi ro khi mua nhà để giữ tài sản
3.1. Giá trị tài sản biến động
Giá trị của bất động sản không phải là một đại lượng cố định mà phụ thuộc vào nhiều yếu tố kinh tế và thị trường. Thị trường có thể tăng trưởng theo chu kỳ khi có biến động trong cung – cầu, như phát triển hạ tầng, các dự án lớn quanh khu vực hoặc thay đổi chính sách thuế, chính sách tín dụng. Ngược lại, khi kinh tế suy giảm hoặc chính sách tiền tệ thắt chặt, nhu cầu mua giảm, giá bất động sản có thể đi ngang hoặc giảm nhẹ, ảnh hưởng trực tiếp tới giá trị tài sản nhà ở đang nắm giữ.
Giá trị tài sản còn chịu áp lực từ lãi suất cho vay mua nhà và chi phí vốn cao. Khi lãi suất tăng, chi phí sử dụng vốn để mua nhà cao hơn, phần thu nhập dành cho trả nợ tăng lên, điều này có thể khiến thanh khoản trên thị trường giảm xuống và làm giảm khả năng tăng giá của tài sản. Nghĩa là, nếu giá thị trường đi ngang hoặc giảm, tài sản không chỉ mất giá trị mà còn tạo áp lực tài chính lên người sở hữu.
3.2. Tranh chấp pháp lý
Mua nhà để giữ tài sản có an toàn không? Một trong những rủi ro phổ biến đối với bất động sản là yếu tố pháp lý liên quan tới quyền sở hữu và quyền sử dụng đất. Tại Việt Nam, việc xác minh các giấy tờ liên quan đến đất đai, quyền sử dụng đất và quyền sở hữu nhà ở là điều không thể bỏ qua trước khi mua. Nếu tài sản không có đầy đủ giấy tờ hợp pháp, hoặc đang trong diện tranh chấp, việc chuyển quyền sở hữu có thể gặp khó khăn hoặc bị đình trệ.
Trong thực tế, nhiều giao dịch bị tranh chấp do một số giấy tờ không chính xác, như sổ đỏ đứng tên không đúng người chuyển nhượng, tài sản đang bị thế chấp tại ngân hàng mà người mua không rõ, hoặc tài sản thuộc diện quy hoạch cần thu hồi trong tương lai. Khi xảy ra tranh chấp, người mua không chỉ mất thời gian và chi phí pháp lý mà còn có thể mất quyền sử dụng hoặc quyền sở hữu tài sản.
Ngoài ra, nếu giao dịch được thực hiện qua các hình thức không tuân thủ đúng quy định pháp luật (như chỉ dựa trên vi bằng, hợp đồng chưa được công chứng), quyền sở hữu có thể không được pháp luật công nhận. Điều này có thể dẫn tới việc giao dịch bị tuyên vô hiệu và người mua mất khoản đầu tư ban đầu.
3.3. Chi phí duy trì và quản lý
Bất động sản không chỉ là tài sản thụ động mà đòi hỏi chi phí liên tục trong việc duy trì và quản lý. Ngay cả khi người mua không sử dụng để cho thuê, tài sản vẫn phát sinh chi phí bảo trì, sửa chữa và một số khoản chi khác tùy theo quy định tại khu dân cư hoặc dự án. Trong các dự án chung cư hoặc khu dân cư có quy định phí bảo trì, phí quản lý chung, những khoản này cần được đóng góp đều theo quy định của ban quản lý.
Chủ sở hữu cần tính toán kỹ các loại chi phí quản lý bất động sản. (Nguồn: Sưu tầm)
Trường hợp người mua chủ quan hoặc thiếu thông tin, bỏ qua các khoản phí này, tài sản có thể xuống cấp nhanh hơn và ảnh hưởng tới giá trị khi bán lại hoặc sử dụng lâu dài. Bên cạnh đó, các khoản thuế, phí chuyển nhượng và các chi phí phát sinh khác khi nắm giữ tài sản như lệ phí trước bạ, thuế thu nhập từ chuyển nhượng nếu bán cũng là yếu tố cần tính toán khi cân nhắc về chi phí sở hữu tổng thể.
3.4. Thanh khoản hạn chế
Một rủi ro khác không thể bỏ qua là tính thanh khoản của bất động sản. Khác với các loại tài sản tài chính như cổ phiếu hoặc trái phiếu, việc chuyển nhượng một căn nhà hoặc đất đai đôi khi mất nhiều thời gian, đặc biệt trong những giai đoạn thị trường chững lại hoặc nếu tài sản không ở vị trí có nhu cầu cao. Khi cần vốn gấp để xử lý các nhu cầu tài chính khác, người bán có thể gặp khó khăn trong việc tìm người mua với mức giá mong muốn.
4. Vài kinh nghiệm tối ưu khi đầu tư giữ tài sản bằng nhà đất
4.1. Lựa chọn loại hình bất động sản
Lựa chọn đúng loại hình bất động sản phù hợp với mục tiêu giữ tài sản là yếu tố cơ bản giúp giảm thiểu rủi ro. Nhà phố, căn hộ chung cư và đất nền đều có đặc điểm khác nhau về thanh khoản, chi phí duy trì và tiềm năng phát triển. Vì vậy, việc cân nhắc kỹ mục tiêu đầu tư, nguồn vốn và kỳ vọng sinh lời dài hạn là điều cần thiết.
Nhà phố ở đô thị lớn thường có thanh khoản tốt hơn và dễ thu hút dòng tiền từ nhu cầu ở thực, trong khi căn hộ trung tâm cũng có thể tạo ra thu nhập cho thuê ổn định hơn. Đất nền ở vị trí xa trung tâm có thể có xu hướng tăng giá trong dài hạn nhưng đồng thời chi phí sử dụng đất và tính thanh khoản cũng cần được đánh giá kỹ để tránh bị “ôm hàng” lâu ngày.
4.2. Phân tích thị trường và khu vực
Phân tích thị trường là một bước quan trọng để đánh giá khả năng giữ giá và sinh lời của tài sản. Một khu vực có hạ tầng tốt, kế hoạch phát triển giao thông và dịch vụ tiện ích sẽ thu hút nhu cầu ở thực và làm tăng tính thanh khoản của tài sản. Ngược lại, khu vực ít hạ tầng hoặc xa trung tâm có thể gặp khó khăn hơn trong việc thu hút người mua, dẫn tới thanh khoản hạn chế. Bên cạnh đó, người mua cũng nên xem xét các yếu tố như quy hoạch mở rộng đô thị, kế hoạch đầu tư công và các yếu tố định hướng phát triển vùng.
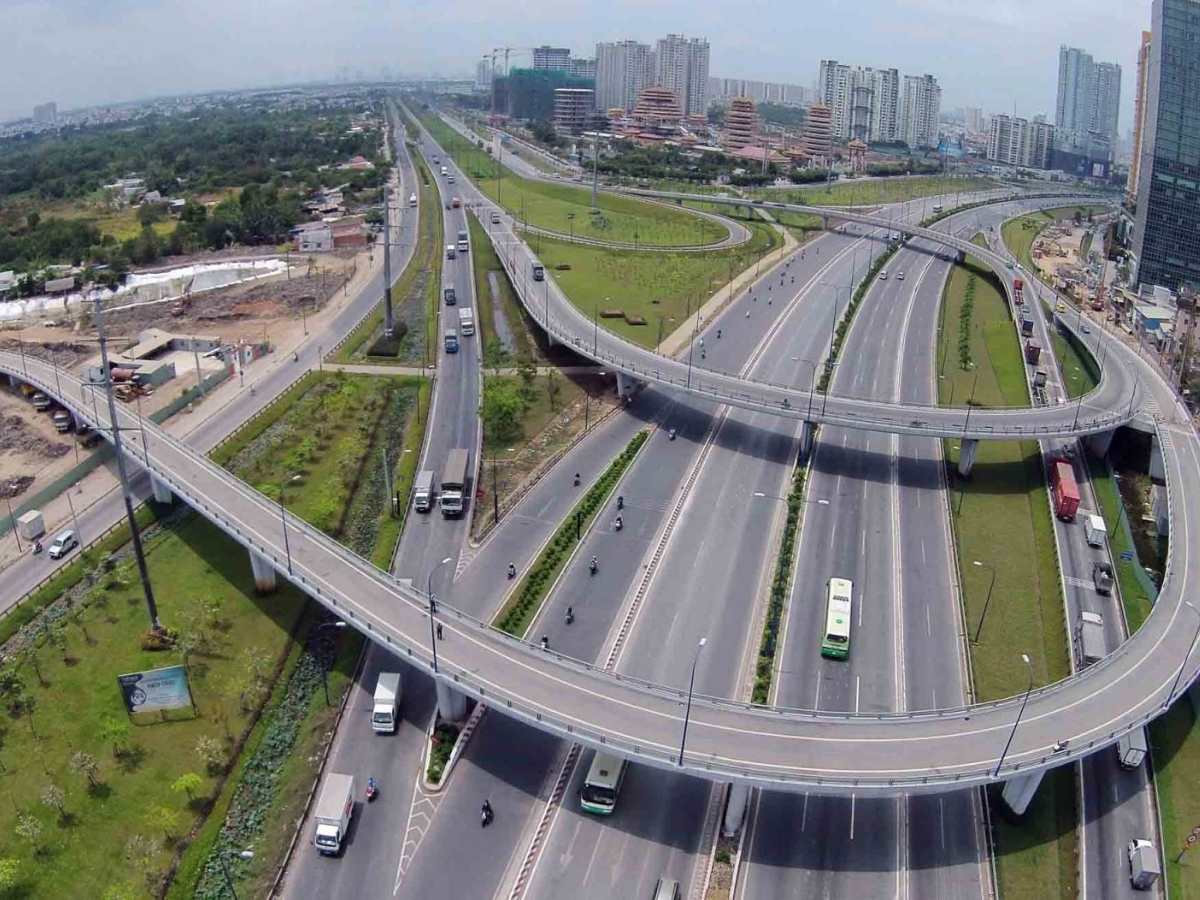
Bản đồ quy hoạch hạ tầng giao thông giúp nhà đầu tư đánh giá tiềm năng bất động sản. (Nguồn: Sưu tầm)
4.3. Quản lý và bảo trì hiệu quả
Quản lý tài sản bất động sản hiệu quả đồng nghĩa với việc có kế hoạch bảo trì định kỳ, kiểm soát chi phí và đảm bảo tài sản luôn trong trạng thái tốt nhất. Điều này không chỉ giúp duy trì giá trị tài sản mà còn tránh được những hao hụt không cần thiết do xuống cấp nhanh.
Người nắm giữ tài sản cần chuẩn bị kế hoạch chi phí cho việc sửa chữa, bảo trì và tuân thủ các khoản phí quản lý nếu tài sản thuộc một dự án chung cư hoặc khu dân cư có quy định chi trả phí định kỳ. Việc này giúp tài sản luôn ở trạng thái tốt nhất và dễ dàng hơn khi cần bán lại hoặc cho thuê.
Ngoài ra việc thuê dịch vụ quản lý chuyên nghiệp là giải pháp tối ưu giúp chủ sở hữu giảm bớt áp lực điều hành thường nhật, đặc biệt đối với các loại hình tài sản cho thuê. Đội ngũ chuyên gia không chỉ đảm bảo vận hành trơn tru mà còn trực tiếp bảo vệ nguồn dòng tiền ổn định và bền vững. Nhờ sự chăm sóc bài bản, giá trị tài sản sẽ được duy trì và tăng trưởng tốt trong dài hạn.
4.4. Giảm thiểu rủi ro kinh tế
Đa dạng hóa đầu tư là một trong những chiến lược hiệu quả giúp giảm thiểu rủi ro kinh tế khi giữ tài sản bằng nhà đất. Thay vì đặt toàn bộ vốn vào một tài sản duy nhất, người mua có thể phân bổ vốn vào nhiều loại hình bất động sản ở các khu vực khác nhau hoặc kết hợp với các loại tài sản khác như cổ phiếu, trái phiếu để giảm thiểu rủi ro thị trường.
Kết hợp chiến lược tài chính an toàn như đảm bảo nguồn vốn dự phòng cho các chi phí phát sinh, không sử dụng đòn bẩy quá cao và dự báo các kịch bản kinh tế giúp người nắm giữ tài sản chuẩn bị tốt hơn trước những biến động thị trường bất ngờ. Việc này góp phần nâng cao khả năng giữ tài sản trong dài hạn mà không bị tổn thương bởi các yếu tố tiêu cực của nền kinh tế.
Tóm lại, việc mua nhà để giữ tài sản có an toàn không phụ thuộc lớn vào khả năng thẩm định pháp lý và lựa chọn vị trí của bạn. Dù bất động sản luôn là kênh trú ẩn vững chắc trước lạm phát, bạn vẫn cần tính toán kỹ lưỡng về dòng tiền và tính thanh khoản để đảm bảo nguồn vốn luôn được bảo vệ tối ưu.