


Bảo hiểm cháy nổ cho căn hộ chung cư: Những điều cần biết
Tìm hiểu bảo hiểm cháy nổ cho căn hộ chung cư, đối tượng phải mua, mức phí, quyền lợi và lưu ý khi tham gia bảo hiểm.

▲Mục lục
1. Bảo hiểm cháy nổ cho căn hộ chung cư là gì?
Bảo hiểm cháy nổ cho căn hộ chung cư là một hình thức bảo vệ tài chính trước những thiệt hại có thể xảy ra do cháy, nổ đối với các tài sản thuộc phạm vi bảo hiểm. Tuy nhiên, cần hiểu rằng bảo hiểm của tòa nhà và bảo hiểm dành riêng cho tài sản trong từng căn hộ không phải lúc nào cũng giống nhau. Với nhà chung cư thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc, chủ sở hữu hoặc người quản lý cơ sở có trách nhiệm thực hiện việc mua bảo hiểm theo quy định.
Bảo hiểm cháy nổ cho căn hộ chung cư là loại bảo hiểm bảo vệ tài sản trước rủi ro cháy, nổ theo phạm vi hợp đồng. (Nguồn: Sưu tầm)
Phạm vi bảo hiểm bắt buộc có thể bao gồm nhà, công trình và tài sản gắn liền với nhà, công trình cùng một số tài sản khác theo quy định. Điều này không có nghĩa toàn bộ nội thất, đồ điện tử, tài sản cá nhân trong từng căn hộ đều mặc nhiên được bồi thường khi xảy ra sự cố. Việc tài sản nào được bảo hiểm, mức trách nhiệm bao nhiêu và trường hợp nào được chi trả còn phụ thuộc vào đối tượng bảo hiểm và nội dung hợp đồng.
Vì vậy, khi mua hoặc nhận bàn giao căn hộ, cư dân nên tìm hiểu tòa nhà đang tham gia loại bảo hiểm nào, ai là người mua và phạm vi bảo hiểm đến đâu. Nếu muốn bảo vệ thêm đồ nội thất, thiết bị gia dụng hoặc tài sản có giá trị riêng, chủ căn hộ có thể cân nhắc mua thêm bảo hiểm tài sản phù hợp thay vì mặc định rằng bảo hiểm chung của tòa nhà sẽ bao phủ tất cả tài sản bên trong căn hộ.
2. Khi nào chung cư phải mua bảo hiểm cháy, nổ bắt buộc?
Khi tìm hiểu bảo hiểm cháy nổ cho căn hộ chung cư, nhiều người thường băn khoăn tòa nhà nào bắt buộc phải tham gia và mức phí được xác định ra sao. Thực tế, quy định hiện hành căn cứ chủ yếu vào quy mô công trình, trong khi việc có hệ thống chữa cháy tự động hay không sẽ ảnh hưởng đến mức phí bảo hiểm. Vì vậy, cần phân biệt rõ từng trường hợp để hiểu đúng trách nhiệm bảo hiểm của chung cư.
2.1. Chung cư từ 5 tầng trở lên
Theo quy định hiện hành, nhà chung cư, nhà ở tập thể có nhà cao từ 5 tầng trở lên thuộc danh mục cơ sở phải mua bảo hiểm cháy, nổ bắt buộc. Nói cách khác, một tòa nhà chỉ cần đáp ứng tiêu chí về chiều cao này là đã thuộc diện phải tham gia, không nhất thiết phải đồng thời đạt một mức diện tích sàn nhất định. Đây là một trong những thông tin quan trọng mà người mua và người đang sở hữu căn hộ nên biết khi tìm hiểu trách nhiệm bảo hiểm của tòa nhà.
2.2. Chung cư có tổng diện tích sàn từ 1.000 m² trở lên
Bên cạnh tiêu chí về số tầng, nhà chung cư hoặc nhà ở tập thể có tổng diện tích sàn từ 1.000 m² trở lên cũng thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc. Vì quy định sử dụng cách xác định hoặc về chiều cao hoặc về tổng diện tích sàn, một công trình chỉ cần đáp ứng một trong hai điều kiện là có thể thuộc danh mục bắt buộc. Khi cần kiểm tra, gia chủ nên dựa vào hồ sơ chính thức của công trình thay vì chỉ ước tính bằng mắt thường.
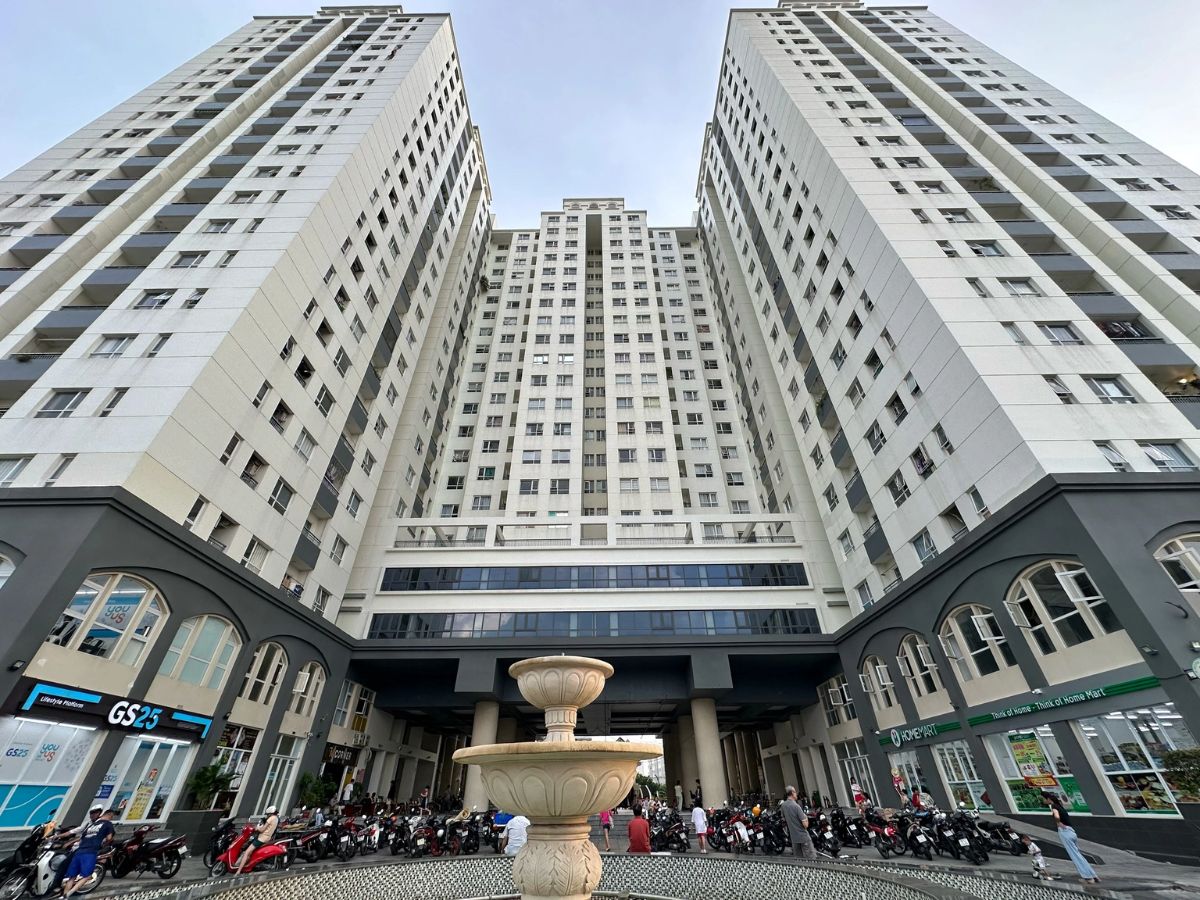
Chung cư có tổng diện tích sàn từ 1.000 m² trở lên thuộc diện cần lưu ý về bảo hiểm cháy, nổ bắt buộc. (Nguồn: Sưu tầm)
2.3. Chung cư có hệ thống chữa cháy tự động
Việc tòa nhà có hệ thống chữa cháy tự động không phải là điều kiện riêng để xác định có phải mua bảo hiểm hay không, bởi nghĩa vụ này trước hết được xác định theo quy mô công trình. Tuy nhiên, hệ thống chữa cháy tự động có ảnh hưởng đến mức phí bảo hiểm tối thiểu. Theo Nghị định 105/2025/NĐ-CP, đối với nhà chung cư thuộc diện bảo hiểm bắt buộc và có hệ thống chữa cháy tự động, tỷ lệ phí bảo hiểm tối thiểu được quy định ở mức 0,05% mỗi năm, chưa bao gồm thuế giá trị gia tăng.
2.4. Chung cư không có hệ thống chữa cháy tự động
Nếu chung cư thuộc diện phải mua bảo hiểm nhưng không có hệ thống chữa cháy tự động, nghĩa vụ tham gia bảo hiểm vẫn được giữ nguyên. Điểm khác nằm ở mức phí bảo hiểm tối thiểu, được quy định ở mức 0,1% mỗi năm, chưa bao gồm thuế giá trị gia tăng, cao hơn trường hợp có hệ thống chữa cháy tự động. Vì vậy, khi kiểm tra bảo hiểm của một tòa nhà, cư dân không chỉ nên quan tâm tòa nhà có mua bảo hiểm hay không mà cũng nên tìm hiểu tình trạng hệ thống phòng cháy, chữa cháy và phạm vi bảo hiểm đi kèm.
3. Ai chịu trách nhiệm mua bảo hiểm cháy nổ tại chung cư?
Để hiểu rõ bảo hiểm cháy nổ cho căn hộ chung cư, cư dân cần phân biệt trách nhiệm bảo đảm an toàn đối với phần sở hữu riêng và phần sở hữu chung của tòa nhà. Việc mua bảo hiểm, đóng kinh phí và quản lý hợp đồng không phải lúc nào cũng do một cá nhân thực hiện mà còn phụ thuộc vào cơ cấu sở hữu và cách thức quản lý, vận hành chung cư.
3.1. Trách nhiệm của chủ sở hữu hoặc người quản lý cơ sở
Đối với nhà chung cư thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc, chủ sở hữu hoặc người quản lý cơ sở có trách nhiệm thực hiện nghĩa vụ bảo hiểm theo quy định. Với chung cư có nhiều chủ sở hữu, chủ căn hộ chịu trách nhiệm đối với phần sở hữu riêng của mình và có trách nhiệm đóng góp kinh phí để mua bảo hiểm đối với phần sở hữu chung. Quy định về quản lý, sử dụng nhà chung cư cũng xác định chủ sở hữu phải mua bảo hiểm cháy, nổ bắt buộc đối với phần sở hữu riêng và đóng góp kinh phí cho phần sở hữu chung.
Chủ sở hữu hoặc người quản lý cơ sở có trách nhiệm thực hiện bảo hiểm cháy, nổ bắt buộc theo quy định. (Nguồn: Sưu tầm)
3.2. Vai trò của ban quản trị và đơn vị quản lý vận hành
Ban quản trị đại diện cho các chủ sở hữu trong việc quản lý phần sở hữu chung theo phạm vi quyền hạn được pháp luật và Hội nghị nhà chung cư quy định. Đơn vị quản lý vận hành thực hiện các công việc theo hợp đồng và quy chế quản lý của tòa nhà. Vì vậy, tùy mô hình quản lý, các đơn vị này có thể tham gia vào việc tổ chức mua bảo hiểm cho phần sở hữu chung, theo dõi thời hạn hợp đồng và phối hợp xử lý các vấn đề phát sinh. Tuy nhiên, trách nhiệm và quyền hạn cụ thể cần căn cứ vào quy định pháp luật, nội quy nhà chung cư và thỏa thuận quản lý thực tế.
3.3. Cư dân có phải tự mua bảo hiểm riêng không?
Việc tòa nhà đã có bảo hiểm cháy nổ cho căn hộ chung cư không đồng nghĩa mọi tài sản cá nhân bên trong căn hộ đều đã được bảo vệ. Bảo hiểm bắt buộc có phạm vi đối tượng theo quy định và hợp đồng, trong khi nội thất, thiết bị điện tử, đồ dùng gia đình hoặc tài sản có giá trị riêng có thể cần một hợp đồng bảo hiểm tài sản khác. Vì vậy, cư dân nên kiểm tra rõ hợp đồng bảo hiểm của tòa nhà đang bảo vệ những tài sản nào, số tiền bảo hiểm và các trường hợp loại trừ trước khi quyết định có mua thêm bảo hiểm riêng hay không.
3.4. Phí bảo hiểm được phân bổ như thế nào?
Đối với phần sở hữu chung, các chủ sở hữu có trách nhiệm đóng góp kinh phí mua bảo hiểm theo quy định và cách thức quản lý của nhà chung cư. Khoản tiền này cần được phân biệt với phí quản lý vận hành và kinh phí bảo trì. Khi thu phí, ban quản trị hoặc đơn vị có trách nhiệm quản lý nên thông báo rõ căn cứ tính, phần tài sản được bảo hiểm và thời hạn thực hiện để cư dân có thể kiểm tra. Việc công khai thông tin cũng giúp hạn chế nhầm lẫn giữa các khoản tiền mà cư dân phải đóng trong quá trình sử dụng căn hộ.
4. Những lưu ý khi mua bảo hiểm cháy nổ cho căn hộ chung cư
Trước khi tham gia hoặc kiểm tra hợp đồng, cư dân nên hiểu rõ mình đang được bảo hiểm cho những tài sản nào, ai là người chịu trách nhiệm mua và thời hạn bảo hiểm kéo dài đến đâu. Khi tìm hiểu bảo hiểm cháy nổ cho căn hộ chung cư, cũng cần phân biệt bảo hiểm cháy, nổ bắt buộc của tòa nhà với bảo hiểm dành riêng cho tài sản trong căn hộ. Điều này giúp cư dân tránh hiểu nhầm về quyền lợi và chủ động hơn khi xảy ra sự cố.
4.1. Kiểm tra chung cư có thuộc diện bắt buộc hay không?
Trước hết, cư dân nên xác định tòa nhà mình đang sinh sống có thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc hay không. Theo quy định hiện hành, nhà chung cư có nhà cao từ 5 tầng trở lên hoặc có tổng diện tích sàn từ 1.000 m² trở lên thuộc danh mục cơ sở phải mua loại bảo hiểm này. Người dân có thể hỏi ban quản trị, đơn vị quản lý vận hành hoặc chủ đầu tư để biết thông tin về hợp đồng bảo hiểm của tòa nhà, thời hạn và phạm vi bảo hiểm.
4.2. Không nhầm bảo hiểm bắt buộc với bảo hiểm tài sản riêng
Bảo hiểm cháy, nổ bắt buộc của tòa nhà không có nghĩa tất cả tài sản nằm bên trong từng căn hộ đều mặc nhiên được bồi thường. Phạm vi bảo hiểm được xác định dựa trên đối tượng tài sản và nội dung hợp đồng. Vì vậy, cư dân nên kiểm tra xem căn hộ, nội thất, thiết bị gia dụng và những tài sản cá nhân có thuộc phạm vi bảo hiểm hay không. Trường hợp muốn bảo vệ thêm những tài sản có giá trị, chủ căn hộ có thể cân nhắc mua một hợp đồng bảo hiểm tài sản riêng với phạm vi phù hợp.
4.3. Đọc kỹ mức khấu trừ và trường hợp loại trừ
Mức khấu trừ và các trường hợp loại trừ có thể ảnh hưởng trực tiếp đến số tiền được bồi thường khi xảy ra sự cố. Vì vậy, người tham gia không nên chỉ quan tâm đến mức phí mà bỏ qua những điều khoản này. Hợp đồng cần thể hiện rõ phạm vi bảo hiểm, mức khấu trừ và các trường hợp doanh nghiệp bảo hiểm không có trách nhiệm bồi thường. Theo pháp luật về kinh doanh bảo hiểm, điều khoản loại trừ phải được quy định rõ trong hợp đồng và doanh nghiệp bảo hiểm có trách nhiệm giải thích cho bên mua khi giao kết.
4.4. Lưu giữ hợp đồng và giấy chứng nhận bảo hiểm
Hợp đồng, giấy chứng nhận hoặc đơn bảo hiểm là những giấy tờ cần được lưu giữ cẩn thận trong suốt thời gian tham gia bảo hiểm. Cư dân nên giữ bản giấy hoặc bản điện tử, đồng thời lưu lại các chứng từ liên quan đến việc đóng phí để có thể đối chiếu khi cần. Các tài liệu này chứa những thông tin quan trọng như đối tượng được bảo hiểm, số tiền bảo hiểm, thời hạn, mức phí và phạm vi trách nhiệm của doanh nghiệp bảo hiểm. Việc lưu hồ sơ đầy đủ cũng giúp quá trình yêu cầu bồi thường thuận tiện hơn nếu xảy ra sự cố.
Lưu trữ đầy đủ hồ sơ bảo hiểm giúp cư dân chủ động hơn khi cần yêu cầu bồi thường. (Nguồn: Sưu tầm)
4.5. Kiểm tra thời hạn bảo hiểm định kỳ
Thời hạn bảo hiểm cần được kiểm tra định kỳ để tránh trường hợp hợp đồng đã hết hiệu lực nhưng cư dân không biết. Khi tìm hiểu bảo hiểm cháy nổ cho căn hộ chung cư, nên chú ý ngày bắt đầu, ngày kết thúc, thời điểm đóng phí và điều kiện gia hạn được ghi trong hợp đồng. Với phần bảo hiểm của tòa nhà, cư dân có thể theo dõi thông tin do ban quản trị hoặc đơn vị quản lý công khai. Việc kiểm tra thường xuyên giúp chủ động gia hạn đúng thời điểm và đảm bảo quyền lợi bảo hiểm không bị gián đoạn.
Hiểu rõ quy định và phạm vi bảo hiểm sẽ giúp cư dân chủ động hơn trong việc bảo vệ căn hộ và tài sản của mình. Bảo hiểm cháy nổ cho căn hộ chung cư cần được xem xét từ trách nhiệm mua bảo hiểm, đối tượng được bảo vệ, mức phí đến các trường hợp loại trừ và thời hạn hợp đồng. Khi nắm rõ những nội dung này, cư dân sẽ tránh được nhầm lẫn giữa bảo hiểm bắt buộc của tòa nhà và bảo hiểm tài sản riêng, đồng thời biết cách bảo vệ quyền lợi khi chẳng may xảy ra sự cố.