


Các trường hợp được miễn tiền sử dụng đất cần biết
Cập nhật trường hợp được miễn tiền sử dụng đất, từ người có công, hộ nghèo đến đồng bào dân tộc thiểu số, kèm điều kiện và phạm vi áp dụng cần lưu ý.

▲Mục lục
1. Miễn tiền sử dụng đất chỉ áp dụng với nghĩa vụ tài chính đủ điều kiện
1.1. Tiền sử dụng đất phát sinh trong những quan hệ đất đai nhất định
Tiền sử dụng đất là khoản người sử dụng đất phải nộp cho Nhà nước trong một số trường hợp theo quy định, như được giao đất có thu tiền sử dụng đất, được phép chuyển mục đích sang đất ở hoặc được công nhận quyền sử dụng đất có phát sinh nghĩa vụ tài chính. Theo Nghị định 103/2024/NĐ-CP, các trường hợp và căn cứ tính tiền sử dụng đất được xác định tương ứng với từng quan hệ đất đai. Vì vậy, không phải cứ sử dụng, mua bán hay thực hiện thủ tục về đất đều phát sinh khoản tiền này. Trước khi xác định trường hợp được miễn tiền sử dụng đất, cần làm rõ hồ sơ có thuộc diện phải nộp tiền sử dụng đất hay không. Nếu không phát sinh nghĩa vụ ngay từ đầu thì không đặt ra chính sách miễn. Đây là bước cần thiết để tránh nhầm giữa “không phải nộp” và “được miễn”.
Tiền sử dụng đất là khoản người sử dụng đất phải nộp cho Nhà nước trong một số trường hợp theo quy định. (Nguồn: Sưu tầm)
1.2. Miễn tiền sử dụng đất khác với giảm và miễn các nghĩa vụ tài chính khác
Miễn tiền sử dụng đất là việc người đủ điều kiện không phải nộp khoản tiền thuộc phạm vi được miễn, còn giảm tiền sử dụng đất chỉ làm giảm một phần nghĩa vụ. Chẳng hạn, theo chính sách được nêu trong nguồn, một số người nghèo, hộ gia đình hoặc cá nhân là người dân tộc thiểu số không thuộc địa bàn được hưởng chính sách miễn có thể được giảm 50% tiền sử dụng đất nếu đáp ứng điều kiện. Đồng thời, tiền sử dụng đất khác với tiền thuê đất, thuế sử dụng đất, lệ phí trước bạ và các khoản phí, lệ phí về đất đai. Do đó, khi tìm hiểu trường hợp được miễn tiền sử dụng đất, cần xác định đúng khoản tài chính đang phát sinh. Việc được miễn tiền sử dụng đất không đồng nghĩa các nghĩa vụ tài chính khác cũng được miễn, bởi mỗi khoản được điều chỉnh bởi những quy định và điều kiện riêng.
2. Các trường hợp được miễn tiền sử dụng đất theo chính sách hiện hành
2.1. Người có công được hưởng chính sách miễn tiền sử dụng đất theo điều kiện áp dụng
Người có công với cách mạng có thể thuộc trường hợp được miễn tiền sử dụng đất khi đáp ứng điều kiện theo pháp luật về người có công và chính sách đất ở tương ứng. Nhóm được xem xét còn có thương binh, bệnh binh không có khả năng lao động và hộ gia đình liệt sĩ không còn lao động chính. Chính sách miễn gắn với trường hợp giải quyết đất ở cụ thể, như Nhà nước giao đất, cho phép chuyển mục đích sang đất ở hoặc công nhận quyền sử dụng đất, đồng thời phải xét diện tích trong hạn mức và điều kiện áp dụng đối với từng đối tượng. Nếu chính sách giới hạn số lần hưởng, cần kiểm tra người sử dụng đất đã được miễn, giảm trước đó hay chưa. Vì vậy, tư cách người có công là căn cứ để xác định đối tượng ưu đãi, còn mức và phạm vi được miễn phải dựa trên trường hợp sử dụng đất thực tế.
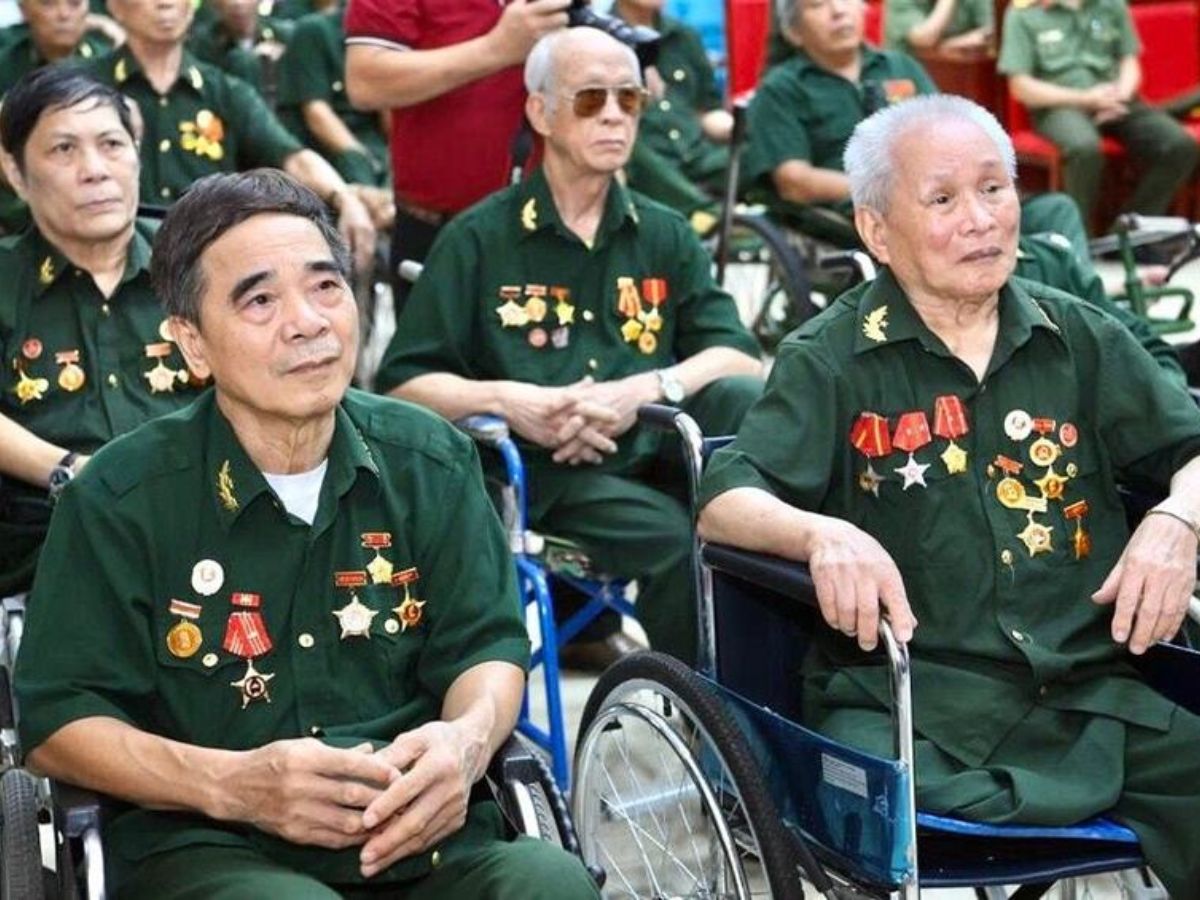
Người có công được miễn tiền sử dụng đất. (Nguồn: Sưu tầm)
2.2. Hộ nghèo và đồng bào dân tộc thiểu số được miễn trong trường hợp luật định
Hộ nghèo và đồng bào dân tộc thiểu số không đương nhiên được miễn tiền sử dụng đất trong mọi trường hợp. Theo chính sách được nêu trong nguồn, người nghèo, hộ gia đình hoặc cá nhân là người dân tộc thiểu số sinh sống tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, khu vực biên giới hoặc hải đảo có thể thuộc trường hợp được miễn tiền sử dụng đất đối với đất ở trong hạn mức khi đáp ứng điều kiện. Chính sách miễn còn áp dụng trong trường hợp luật định khi cấp Giấy chứng nhận lần đầu cho đất chuyển từ đất không phải đất ở sang đất ở do tách hộ tại địa bàn thuộc phạm vi áp dụng. Ngược lại, một số người nghèo hoặc người dân tộc thiểu số tại địa bàn khác chỉ có thể được giảm 50% tiền sử dụng đất. Vì vậy, cần kiểm tra đầy đủ đối tượng, địa bàn, loại đất và hạn mức trước khi xác định mức ưu đãi.
2.3. Đất phục vụ tái định cư và chính sách nhà ở được miễn trong trường hợp đủ điều kiện
Một số trường hợp được miễn tiền sử dụng đất gắn với nhu cầu tái định cư và thực hiện chính sách nhà ở. Trong đó có đất ở trong hạn mức dành cho người phải di dời khi Nhà nước thu hồi đất tại khu vực có nguy cơ đe dọa tính mạng. Chính sách cũng áp dụng với trường hợp hộ gia đình, cá nhân bị thu hồi đất gắn với nhà ở, phải chuyển chỗ ở, không đủ điều kiện được bồi thường về đất ở và không còn chỗ ở khác tại địa bàn cấp xã theo quy định. Nghị định 230/2025/NĐ-CP còn bổ sung một số trường hợp giao đất trong hạn mức theo chương trình tái định cư cho dân cư vùng ngập lũ, hộ dân làng chài và người sống trên sông nước, đầm phá. Ngoài ra, đất thực hiện dự án nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân, cải tạo và xây dựng lại nhà chung cư được hưởng chính sách theo quy định tương ứng.
2.4. Các trường hợp miễn đặc thù khác được xác định theo mục đích và chính sách sử dụng đất
Ngoài các nhóm đã nêu, một số trường hợp được miễn tiền sử dụng đất được xác định theo mục đích sử dụng và chính sách chuyên ngành. Trong đó, diện tích đất thuộc dự án hạ tầng nghĩa trang được chủ đầu tư bố trí để mai táng cho đối tượng chính sách xã hội có thể được miễn khi đáp ứng điều kiện theo quy định. Với các mục đích sử dụng đất đặc thù khác, cần xác định chính xác loại nghĩa vụ được hưởng ưu đãi trước khi áp dụng. Điều 157 Luật Đất đai 2024 quy định các nhóm chính sách liên quan đến miễn, giảm tiền sử dụng đất và tiền thuê đất, nhưng phạm vi hưởng của từng trường hợp không hoàn toàn giống nhau. Có nhóm chỉ được ưu đãi tiền thuê đất hoặc phải đáp ứng thêm điều kiện theo văn bản hướng dẫn. Do đó, không nên mở rộng chính sách miễn tiền sử dụng đất sang mọi mục đích thuộc diện ưu đãi về đất đai.
3. Phạm vi miễn được xác định theo đối tượng và trường hợp sử dụng đất
3.1. Thuộc nhóm ưu đãi chưa đồng nghĩa toàn bộ tiền sử dụng đất đều được miễn
Thuộc đối tượng được miễn tiền sử dụng đất chưa đồng nghĩa toàn bộ tiền sử dụng đất phát sinh đều được miễn. Phạm vi ưu đãi còn phụ thuộc vào diện tích, hạn mức và trường hợp sử dụng đất mà chính sách điều chỉnh. Theo Nghị định 291/2025/NĐ-CP, hộ gia đình, cá nhân thuộc diện miễn hoặc giảm chỉ được hưởng một lần đối với diện tích trong hạn mức giao đất ở khi được Nhà nước giao đất làm nhà ở, cho phép chuyển mục đích sang đất ở hoặc công nhận đất ở. Do đó, phần diện tích vượt hạn mức hoặc nghĩa vụ nằm ngoài phạm vi chính sách vẫn được xác định theo quy định. Khi xem xét trường hợp được miễn tiền sử dụng đất, cần tách rõ hai vấn đề: người sử dụng đất có thuộc diện ưu đãi hay không và phần nghĩa vụ nào thực tế được hưởng ưu đãi.
3.2. Nguồn gốc và hình thức sử dụng đất ảnh hưởng đến phạm vi chính sách
Cùng thuộc một nhóm ưu đãi nhưng kết quả xác định tiền sử dụng đất có thể khác nhau tùy nguồn gốc và hình thức sử dụng đất. Đất được Nhà nước giao, đất chuyển mục đích sang đất ở, đất được công nhận quyền sử dụng hoặc đất bố trí tái định cư đều có căn cứ phát sinh nghĩa vụ và điều kiện áp dụng riêng. Vì vậy, khi xác định trường hợp được miễn tiền sử dụng đất, cần đối chiếu hồ sơ với đúng hình thức sử dụng đất thay vì chỉ căn cứ vào hiện trạng đất ở. Đáng chú ý, Nghị định 291/2025/NĐ-CP quy định không áp dụng miễn, giảm trong trường hợp đấu giá quyền sử dụng đất để giao đất có thu tiền sử dụng đất và đất xây dựng nhà ở thương mại theo quy định tương ứng. Đây là lý do cùng một đối tượng chính sách nhưng nghĩa vụ tài chính có thể được xử lý khác nhau ở từng trường hợp sử dụng đất.
Xác định nguồn gốc và cách sử dụng đất. (Nguồn: Sưu tầm)
4. Chính sách miễn cần được xác định trước khi thực hiện nghĩa vụ tài chính
4.1. Hồ sơ phải chứng minh đồng thời đối tượng và trường hợp được miễn
Để xác định trường hợp được miễn tiền sử dụng đất, hồ sơ cần chứng minh hai nội dung: người sử dụng đất thuộc diện được hưởng chính sách và thửa đất đáp ứng điều kiện áp dụng. Nhóm giấy tờ về đối tượng có thể gồm tài liệu chứng minh người có công, hộ nghèo, đồng bào dân tộc thiểu số hoặc tư cách chính sách tương ứng. Hồ sơ về đất cần thể hiện những thông tin liên quan như nguồn gốc, loại đất, diện tích và hình thức giao đất, chuyển mục đích, công nhận quyền sử dụng đất hoặc bố trí tái định cư. Nếu chính sách có yêu cầu về địa bàn, hạn mức hoặc số lần hưởng, người sử dụng đất cũng cần có căn cứ chứng minh phù hợp. Như vậy, chỉ có giấy tờ xác nhận thuộc nhóm ưu đãi chưa đủ để kết luận được miễn; hồ sơ phải chứng minh trường hợp sử dụng đất cụ thể đáp ứng điều kiện của chính sách.
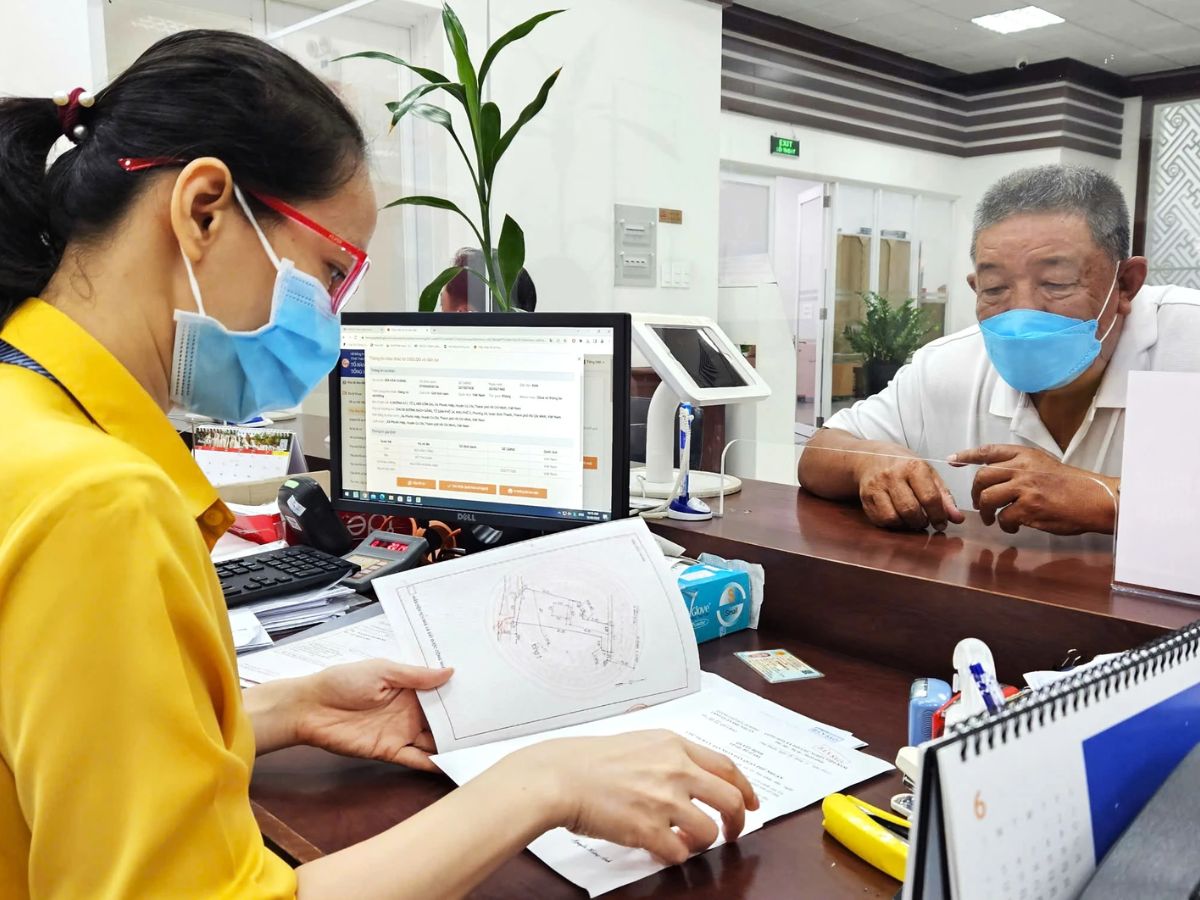
Hồ sơ phải chứng minh đồng thời đối tượng là trường hợp được miễn. (Nguồn: Sưu tầm)
4.2. Quyết định miễn phải dựa trên căn cứ pháp lý và hồ sơ cụ thể
Việc thuộc nhóm ưu đãi chưa phải căn cứ để người sử dụng đất tự xác định số tiền phải nộp bằng không hoặc tự khấu trừ phần được cho là miễn. Theo Nghị định 291/2025/NĐ-CP, việc miễn tiền sử dụng đất khi giao đất, cho phép chuyển mục đích hoặc công nhận quyền sử dụng đất được quyết định theo thẩm quyền; nội dung quyết định phải thể hiện lý do và diện tích được miễn. Vì vậy, trường hợp được miễn tiền sử dụng đất cần được xác định trên cơ sở quy định có hiệu lực và kết quả xử lý hồ sơ cụ thể. Nếu sau đó phát hiện người sử dụng đất không đáp ứng điều kiện, khoản tiền đã được miễn có thể bị thu hồi và nghĩa vụ tài chính được xác định lại theo quy định. Việc làm rõ chính sách trước khi thực hiện nghĩa vụ tài chính giúp người sử dụng đất dự toán đúng khoản phải nộp và hạn chế phát sinh điều chỉnh sau này.
Xác định đúng trường hợp được miễn tiền sử dụng đất không chỉ dựa vào đối tượng mà còn phải xét loại đất, hạn mức, nguồn gốc và hình thức sử dụng. Trước khi thực hiện nghĩa vụ tài chính, người sử dụng đất nên đối chiếu quy định đang có hiệu lực và chuẩn bị đầy đủ hồ sơ chứng minh. Cách này giúp xác định đúng phạm vi được miễn, tránh nhầm với chính sách giảm hoặc các khoản tài chính khác.