


Chi tiết quy trình vay vốn ngân hàng mua bất động sản
Hiện thực hóa giấc mơ an cư trở nên dễ dàng hơn khi bạn nắm vững quy trình vay vốn ngân hàng mua bất động sản. Năm 2026, điều kiện và thủ tục có nhiều thay đổi, đòi hỏi sự chuẩn bị kỹ lưỡng. Bài viết cung cấp lộ trình cụ thể, giúp bạn chủ động kế hoạch tài chính và hạn chế rủi ro.

▲Mục lục
1. Quy trình vay vốn ngân hàng mua bất động sản theo quy định mới 2026
1.1. Khái niệm và vai trò của vay vốn bất động sản
Vay vốn mua bất động sản là hình thức sử dụng nguồn tiền ngân hàng nhằm sở hữu tài sản nhà đất theo kế hoạch tài chính cá nhân. Hình thức này xuất hiện phổ biến trong bối cảnh giá nhà tại nhiều tỉnh tăng mạnh từ năm 2023 đến năm 2026. Người vay có thể lựa chọn các gói vay mua nhà ở thương mại vay đầu tư bất động sản hoặc vay xây dựng nhà riêng.
Trong bối cảnh thu nhập bình quân chưa tăng tương ứng giá bất động sản đòn bẩy tài chính giúp cải thiện khả năng tiếp cận tài sản. Nhiều ngân hàng áp dụng tỷ lệ cho vay từ 70% đến 80% giá trị tài sản tùy điều kiện hồ sơ. Vai trò của vay vốn ngày càng rõ rệt khi thị trường ghi nhận nhu cầu nhà ở tại các tỉnh tăng ổn định.
1.2. Các quy định pháp lý mới liên quan đến vay mua bất động sản
Việc vay vốn hiện nay được điều chỉnh chặt chẽ bởi Luật Nhà ở số 27/2023/QH15 và Luật Các tổ chức tín dụng số 32/2024/QH15. Các quy định mới yêu cầu ngân hàng phải thực hiện thẩm định nghiêm ngặt mục đích sử dụng vốn và khả năng trả nợ của khách hàng. Chính sách tín dụng tập trung ưu tiên dòng vốn vào các dự án nhà ở thực, đồng thời kiểm soát rủi ro bằng cách yêu cầu hồ sơ pháp lý bất động sản phải hoàn thiện 100% trước khi giải ngân.
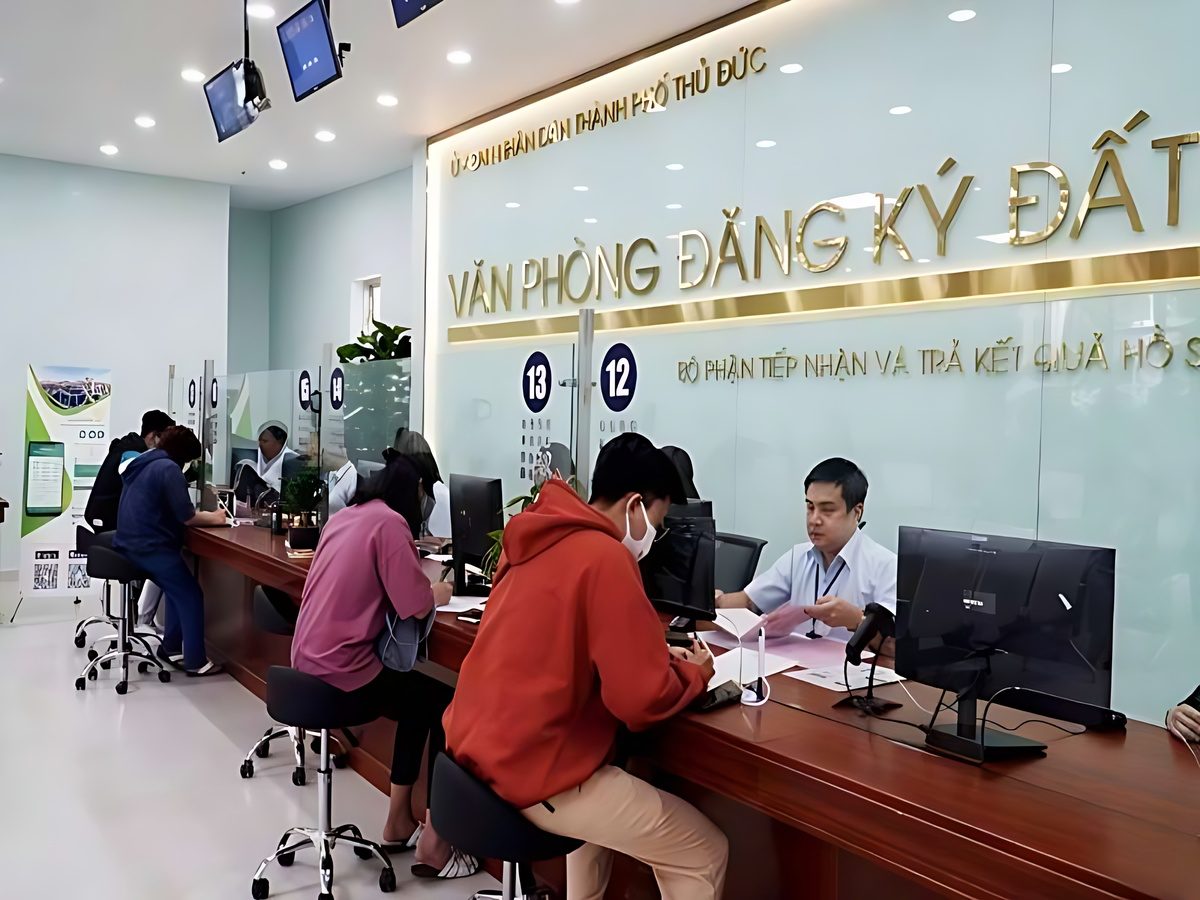
Điều kiện vay nhà ở xã hội theo Luật Nhà ở 2023. (Nguồn: Sưu tầm)
Theo quy định mới người vay cần đáp ứng đồng thời các tiêu chí về năng lực tài chính hợp đồng giao dịch cùng tài sản bảo đảm hợp lệ. Từ năm 2026 danh sách đối tượng vay được mở rộng lên nhiều nhóm nhưng điều kiện xét duyệt trở nên chặt chẽ hơn. Việc kiểm soát này giúp hạn chế trường hợp vay vượt khả năng trả nợ trong thị trường hiện nay.
1.3. Các hình thức vay phổ biến tại ngân hàng hiện nay
Các ngân hàng hiện nay cung cấp nhiều hình thức vay khác nhau nhằm đáp ứng nhu cầu đa dạng của người mua bất động sản. Vay thế chấp chính tài sản mua là hình thức phổ biến khi người vay dùng chính căn nhà làm tài sản đảm bảo. Ngoài ra người vay có thể sử dụng tài sản khác như đất hoặc nhà sẵn có để thế chấp nhằm tăng hạn mức vay.
Một số ngân hàng cung cấp hình thức vay tín chấp với hạn mức thấp hơn dựa trên uy tín tín dụng cá nhân. Hình thức này phù hợp với khoản vay nhỏ hoặc bổ sung vốn tạm thời trong quá trình giao dịch bất động sản. Mỗi hình thức có mức lãi suất điều kiện khác nhau nên cần cân nhắc trước khi lựa chọn phù hợp.
2. Điều kiện và hồ sơ trong quy trình vay vốn ngân hàng mua bất động sản
2.1. Điều kiện cần đáp ứng để được xét duyệt khoản vay
Trong quy trình vay vốn ngân hàng mua bất động sản điều kiện xét duyệt đóng vai trò quan trọng đối với khả năng tiếp cận nguồn vốn. Ngân hàng đánh giá hồ sơ dựa trên thu nhập ổn định lịch sử tín dụng cùng tỷ lệ nợ trên thu nhập hiện tại. Người vay cần chứng minh khả năng trả nợ thông qua hợp đồng lao động sao kê lương hoặc nguồn thu kinh doanh hợp pháp.
Bên cạnh việc kiểm tra lịch sử tín dụng qua hệ thống CIC, từ năm 2026, các ngân hàng áp dụng thêm hệ thống chấm điểm tín dụng tự động tích hợp dữ liệu dân cư quốc gia. Tỷ lệ cho vay (LTV) phổ biến duy trì ở mức 70% - 80%. Tuy nhiên, đối với các dự án xanh hoặc đô thị sinh thái đạt chuẩn, một số ngân hàng thương mại được phép nới lỏng hạn mức vay lên đến 85% giá trị tài sản nếu người vay có lịch sử tín dụng thuộc nhóm 1 (không có nợ xấu trong 5 năm gần nhất).
2.2. Hồ sơ pháp lý cá nhân và hồ sơ tài chính cần chuẩn bị
Trong quy trình vay vốn ngân hàng mua bất động sản hồ sơ cá nhân cần chuẩn bị đầy đủ nhằm đảm bảo quá trình xét duyệt diễn ra thuận lợi. Các giấy tờ cơ bản gồm căn cước công dân sổ hộ khẩu hợp đồng lao động cùng sao kê thu nhập trong thời gian gần nhất. Người kinh doanh cần bổ sung giấy phép kinh doanh báo cáo tài chính hoặc chứng từ chứng minh nguồn thu hợp lệ.
Minh bạch tài chính là yếu tố quan trọng giúp ngân hàng đánh giá khả năng trả nợ chính xác theo tiêu chuẩn năm 2026. Hồ sơ cần thể hiện dòng tiền ổn định trong ít nhất sáu tháng hoặc mười hai tháng tùy chính sách từng ngân hàng. Việc thiếu minh bạch có thể khiến hồ sơ bị từ chối dù người vay có tài sản đảm bảo phù hợp.
2.3. Hồ sơ liên quan đến bất động sản mua
Hồ sơ liên quan đến bất động sản là thành phần quan trọng trong quy trình vay vốn ngân hàng mua bất động sản theo quy định mới. Các giấy tờ gồm sổ đỏ hợp đồng mua bán giấy phép xây dựng cùng các chứng từ pháp lý liên quan đến tài sản. Ngân hàng sẽ kiểm tra tính hợp lệ của tài sản nhằm đảm bảo đủ điều kiện thế chấp theo quy định hiện hành.
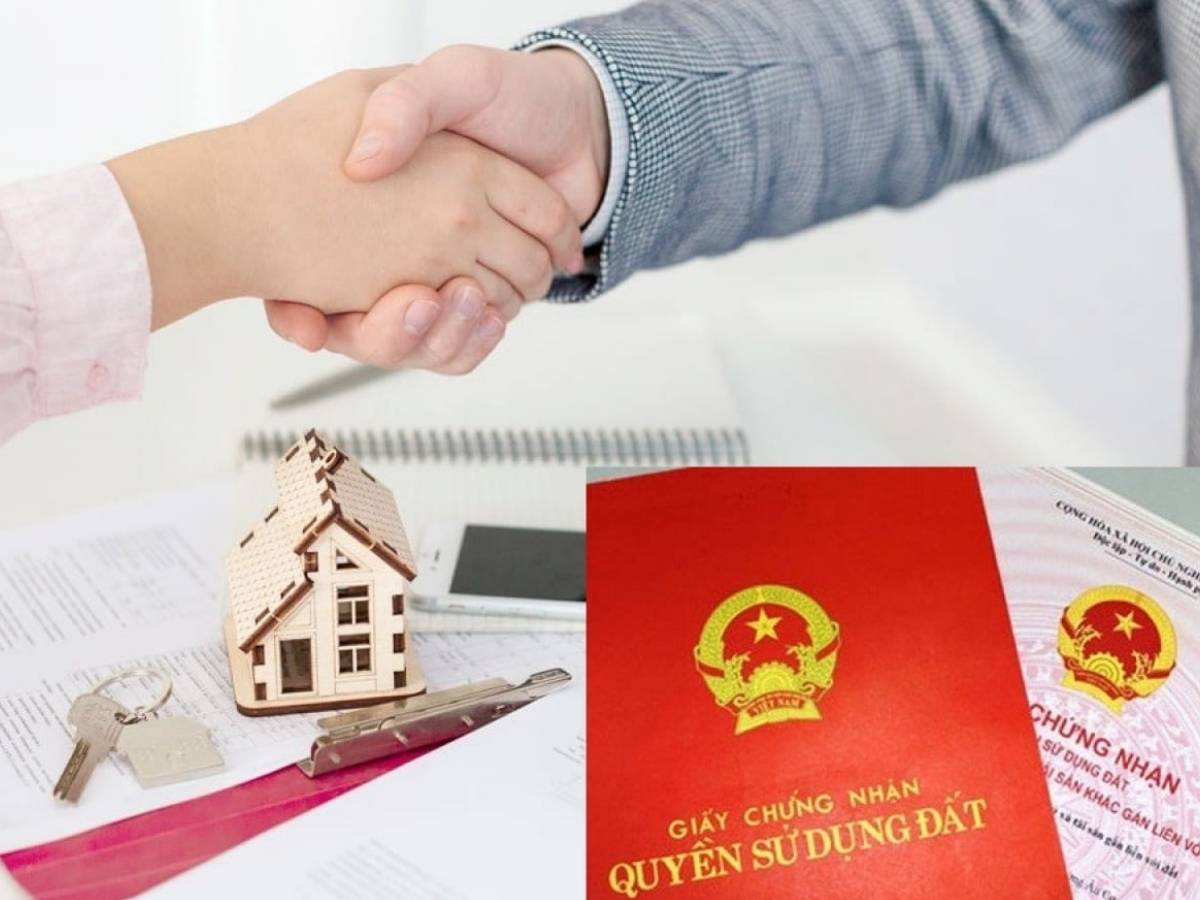
Hồ sơ vay ngân hàng gồm giấy tờ bất động sản. (Nguồn: Sưu tầm)
Theo quy định năm 2026 tài sản cần có pháp lý rõ ràng không tranh chấp không bị kê biên hoặc vướng quy hoạch. Việc thẩm định pháp lý giúp hạn chế rủi ro liên quan đến giao dịch bất động sản trong quá trình vay vốn. Nếu tài sản không đáp ứng tiêu chí hồ sơ vay có thể bị từ chối ngay từ bước đầu tiên.
3. Các bước thực hiện quy trình vay vốn ngân hàng mua bất động sản chi tiết
3.1. Bước thẩm định hồ sơ và đánh giá khả năng vay
Bước đầu trong quy trình vay vốn ngân hàng mua bất động sản là tiếp nhận hồ sơ và thực hiện thẩm định thông tin khách hàng. Ngân hàng tiến hành kiểm tra lịch sử tín dụng thông qua hệ thống CIC nhằm đánh giá mức độ uy tín tài chính. Đồng thời nhân viên tín dụng xác minh thu nhập thực tế thông qua hồ sơ tài chính đã cung cấp trước đó.
Bước thẩm định hồ sơ vay mua nhà tại ngân hàng CIC. (Nguồn: Sưu tầm)
Thời gian thẩm định hồ sơ thường kéo dài từ ba ngày đến bảy ngày tùy mức độ phức tạp của hồ sơ vay. Các yếu tố ảnh hưởng gồm tính minh bạch tài chính lịch sử nợ cùng giá trị tài sản đảm bảo. Kết quả thẩm định sẽ quyết định việc chuyển sang bước tiếp theo trong quy trình xét duyệt khoản vay.
3.2. Bước định giá tài sản và phê duyệt khoản vay
Trong quy trình vay vốn ngân hàng mua bất động sản bước định giá tài sản giúp xác định hạn mức vay phù hợp với giá trị thực tế. Ngân hàng thuê đơn vị thẩm định độc lập nhằm xác định giá trị thị trường của bất động sản dựa trên vị trí diện tích. Tỷ lệ cho vay thường dao động từ 70% đến 80% giá trị tài sản được định giá.
Các yếu tố ảnh hưởng đến định giá gồm vị trí tài sản tính thanh khoản cùng tình trạng pháp lý của bất động sản. Tài sản có vị trí thuận lợi thường được định giá cao hơn so với khu vực kém phát triển. Sau khi hoàn tất định giá ngân hàng sẽ ra quyết định phê duyệt khoản vay theo hồ sơ đã thẩm định.
3.3. Bước ký hợp đồng tín dụng và giải ngân
Sau khi có thông báo phê duyệt, khách hàng tiến hành ký Hợp đồng tín dụng và Hợp đồng thế chấp. Điểm mới nổi bật hiện nay là việc áp dụng Nghị định 18/2026/NĐ-CP ngày 14/01/2026 về đăng ký giao dịch bảo đảm, cho phép thực hiện đăng ký trực tuyến toàn bộ trên Cổng dịch vụ công. Kết quả đăng ký giao dịch bảo đảm điện tử có giá trị pháp lý tương đương bản giấy và được trả về chỉ trong vài giờ làm việc, giúp ngân hàng giải ngân ngay lập tức vào tài khoản bên bán hoặc phong tỏa theo thỏa thuận ba bên, rút ngắn thời gian giao dịch bất động sản xuống tối đa.
4. Lưu ý quan trọng khi thực hiện quy trình vay vốn ngân hàng mua bất động sản
4.1. Cách tính lãi suất và quản lý dòng tiền hiệu quả
Trong quy trình vay vốn ngân hàng mua bất động sản lãi suất là yếu tố ảnh hưởng trực tiếp đến tổng chi phí vay trong dài hạn. Lãi suất vay hiện nay được quản lý linh hoạt để hỗ trợ người mua nhà. Đối với phân khúc nhà ở xã hội, theo quy định tại Nghị định 54/2026/NĐ-CP (hiệu lực từ 09/02/2026), mức lãi suất vay tại Ngân hàng Chính sách xã hội được ấn định bằng mức lãi suất cho vay đối với hộ nghèo (hiện khoảng 6.6%/năm). Đối với vay thương mại, các ngân hàng áp dụng mức lãi suất ưu đãi năm đầu từ 7% - 8.5%/năm, sau đó điều chỉnh dựa trên lãi suất tham chiếu cộng với biên độ dao động từ 3% - 4% tùy thuộc vào xếp hạng tín nhiệm của người vay.
4.2. Rủi ro thường gặp và cách phòng tránh
Trong quy trình vay vốn ngân hàng mua bất động sản người vay có thể đối mặt nhiều rủi ro liên quan đến lãi suất pháp lý tài sản. Biến động lãi suất có thể làm tăng chi phí vay trong giai đoạn lãi suất thả nổi theo thị trường. Ngoài ra rủi ro pháp lý dự án cũng ảnh hưởng trực tiếp đến quyền sở hữu tài sản của người vay.
Rủi ro vay mua bất động sản lãi suất pháp lý. (Nguồn: Sưu tầm)
Để hạn chế rủi ro người vay cần kiểm tra kỹ hồ sơ pháp lý dự án trước khi ký hợp đồng mua bán. Việc lựa chọn khoản vay phù hợp với khả năng tài chính giúp giảm nguy cơ mất khả năng thanh toán. Người vay nên dự phòng nguồn tài chính nhằm xử lý các tình huống phát sinh trong quá trình trả nợ.
4.3. Kinh nghiệm tối ưu hồ sơ để được duyệt nhanh
Trong quy trình vay vốn ngân hàng mua bất động sản việc chuẩn bị hồ sơ đầy đủ giúp tăng khả năng được xét duyệt trong thời gian ngắn. Người vay cần đảm bảo hồ sơ tài chính rõ ràng cùng lịch sử tín dụng tốt trong thời gian gần nhất. Việc giảm dư nợ hiện tại cũng giúp cải thiện tỷ lệ nợ trên thu nhập khi ngân hàng đánh giá hồ sơ.
Lựa chọn ngân hàng phù hợp với nhu cầu vay cũng là yếu tố quan trọng trong quá trình xét duyệt khoản vay. Một số ngân hàng có chính sách linh hoạt đối với khách hàng có thu nhập ổn định nhưng chưa có nhiều tài sản đảm bảo. Việc tối ưu hồ sơ giúp tăng hạn mức vay phù hợp với giá trị bất động sản cần mua.
Việc duy trì hồ sơ tín dụng sạch trong thời gian dài giúp ngân hàng đánh giá mức độ rủi ro thấp đối với khoản vay. Người vay nên thanh toán đúng hạn các khoản nợ hiện tại nhằm cải thiện điểm tín dụng theo hệ thống CIC quốc gia. Hồ sơ tài chính thể hiện dòng tiền ổn định trong sáu tháng gần nhất thường được ưu tiên trong quá trình thẩm định khoản vay. Một số ngân hàng yêu cầu tỷ lệ trả nợ không vượt quá 40% thu nhập nhằm đảm bảo khả năng thanh toán.
Quy trình vay vốn ngân hàng mua bất động sản không chỉ là thủ tục tài chính mà còn là bước quyết định đến sự an toàn và hiệu quả của khoản đầu tư. Khi hiểu rõ từng bước và cập nhật đúng quy định mới năm 2026, người vay sẽ chủ động hơn trong mọi tình huống. Điều quan trọng là lựa chọn phương án vay phù hợp với năng lực tài chính cá nhân. Hy vọng bài viết giúp bạn tự tin hơn trên hành trình sở hữu bất động sản.