

Có nên mua đất chưa có sổ? Khi nào là cơ hội, khi nào nên tránh
Có nên mua đất chưa có sổ là băn khoăn của nhiều người khi tìm kiếm cơ hội đầu tư hoặc tích lũy tài sản. Thực tế, loại hình này có thể mang lại mức giá hấp dẫn nhưng cũng đi kèm không ít rủi ro về pháp lý, quy hoạch và giao dịch. Hiểu rõ bản chất của đất chưa có sổ sẽ giúp nhà đầu tư đánh giá đúng cơ hội, đồng thời hạn chế những quyết định thiếu cơ sở.

▲Mục lục
1. Hiểu đúng về đất chưa có sổ trước khi đánh giá cơ hội đầu tư
1.1. Đất chưa có sổ được hiểu như thế nào
Không phải mọi thửa đất chưa có sổ đều mang ý nghĩa pháp lý giống nhau. Trên thực tế, đây chỉ là trạng thái cho thấy quyền sử dụng đất chưa được Nhà nước xác nhận bằng Giấy chứng nhận, chứ chưa đủ cơ sở để kết luận tài sản đó tốt hay xấu. Điều quan trọng nằm ở việc thửa đất có tồn tại căn cứ chứng minh nguồn gốc sử dụng hợp pháp hay không. Đây cũng là điểm khởi đầu khi xem xét có nên mua đất chưa có sổ, bởi giá trị của tài sản phụ thuộc nhiều hơn vào hồ sơ pháp lý thực tế thay vì việc đã được cấp sổ hay chưa.
1.2. Vì sao một thửa đất chưa được cấp sổ
Nguyên nhân khiến đất chưa được cấp sổ không hoàn toàn xuất phát từ rủi ro pháp lý. Trong nhiều trường hợp, việc chậm cấp sổ đến từ quá trình hoàn thiện hồ sơ, thủ tục tách thửa hoặc nghĩa vụ tài chính chưa được xử lý xong. Tuy nhiên, cũng có những trường hợp bắt nguồn từ các vấn đề phức tạp hơn như sai phạm trong sử dụng đất hoặc tồn tại vướng mắc kéo dài. Vì vậy, điều nhà đầu tư cần quan tâm không phải là việc đất chưa có sổ, mà là lý do thực sự khiến tài sản chưa được cấp sổ.
Nhiều đất chưa có sổ đỏ tồn tại rủi ro pháp lý. (Nguồn: Sưu tầm)
1.3. Phân biệt đất chưa có sổ và đất không đủ điều kiện cấp sổ
Đây là ranh giới quan trọng quyết định mức độ rủi ro của khoản đầu tư. Một thửa đất đủ điều kiện cấp sổ nhưng đang chờ hoàn thiện thủ tục có bản chất hoàn toàn khác với đất không đáp ứng điều kiện pháp lý để được công nhận quyền sử dụng. Trên thị trường, nhiều giao dịch được chào bán với mức giá hấp dẫn chính vì người mua không phân biệt được hai nhóm tài sản này. Trong khi nhóm thứ nhất có thể là cơ hội, nhóm thứ hai thường tiềm ẩn nguy cơ mất nhiều thời gian và chi phí để xử lý nhưng vẫn không đạt được mục tiêu sở hữu hợp pháp.
2. Những rủi ro cần đánh giá trước khi mua đất chưa có sổ
2.1. Rủi ro trong xác lập và bảo vệ quyền sử dụng đất
Bản chất của sổ đỏ không chỉ là giấy tờ hành chính mà còn là căn cứ quan trọng để xác lập và bảo vệ quyền sử dụng đất trước pháp luật. Khi chưa có sổ, người mua thường gặp khó khăn trong việc công chứng, sang nhượng hoặc chứng minh quyền lợi nếu phát sinh tranh chấp. Nhiều trường hợp giao dịch được thực hiện bằng giấy tay trong thời gian dài vẫn tiềm ẩn nguy cơ bị tuyên vô hiệu khi xảy ra mâu thuẫn.
Mua đất chưa có sỏ có thể gặp rủi ro tranh chấp không đáng có. (Nguồn: Sưu tầm)
2.2. Rủi ro từ quy hoạch và tranh chấp
Một thửa đất có thể chưa được cấp sổ vì đang tồn tại những vấn đề mà người mua khó nhận biết bằng mắt thường. Quy hoạch treo, diện tích nằm trong hành lang bảo vệ công trình, tranh chấp quyền sử dụng hoặc các thay đổi về định hướng phát triển của địa phương đều có thể ảnh hưởng trực tiếp đến giá trị tài sản. Khác với rủi ro giấy tờ, đây là nhóm rủi ro liên quan đến bản thân thửa đất và thường tác động lâu dài đến khả năng khai thác, chuyển nhượng cũng như tiềm năng tăng giá trong tương lai.
2.3. Rủi ro về tài chính và thanh khoản
Nhiều nhà đầu tư tập trung vào mức giá thấp của đất chưa có sổ nhưng lại bỏ qua chi phí cơ hội đi kèm. Khi không thể thế chấp ngân hàng, phạm vi khách hàng bị thu hẹp và thời gian giao dịch kéo dài, tài sản sẽ mất đi tính linh hoạt vốn rất quan trọng trong đầu tư bất động sản. Ngay cả khi khu vực có tiềm năng phát triển, việc thiếu sổ đỏ vẫn khiến giá trị tài sản thường bị thị trường chiết khấu đáng kể.
3. Những trường hợp đất chưa có sổ vẫn có thể cân nhắc
3.1. Rủi ro pháp lý có thể kiểm chứng và xử lý được
Không phải mọi thửa đất chưa có sổ đều là tài sản rủi ro cao. Điều quan trọng là người mua có xác định được nguyên nhân chưa có sổ và lộ trình xử lý hay không. Một thửa đất có giấy tờ chứng minh nguồn gốc sử dụng, lịch sử chuyển nhượng rõ ràng, không tranh chấp và phù hợp quy hoạch thường khác hoàn toàn với đất không thể chứng minh quyền sử dụng hợp pháp. Trong thực tế đầu tư, cơ hội thường nằm ở những tài sản còn thiếu thủ tục, không phải những tài sản thiếu căn cứ pháp lý.
Rủi ro về quy hoạch và pháp lý đất có thể xử lý được thì có thể xem xét mua. (Nguồn: Sưu tầm)
3.2. Giá mua tạo ra biên an toàn đủ lớn
Nhiều người mua đất chưa có sổ vì giá rẻ, nhưng giá rẻ không đồng nghĩa với cơ hội. Nhà đầu tư chuyên nghiệp thường nhìn vào phần chiết khấu mà thị trường đang áp lên tài sản để đánh giá mức độ hấp dẫn. Nếu đất chưa có sổ được chào bán gần tương đương đất đã hoàn thiện pháp lý trong cùng khu vực thì người mua đang gánh rủi ro nhưng không nhận được lợi thế về giá. Biên an toàn chỉ xuất hiện khi mức chiết khấu đủ lớn để bù đắp chi phí, thời gian và những bất định trong quá trình hoàn thiện pháp lý.
3.3. Khu vực có động lực tăng trưởng rõ ràng
Một tài sản chưa hoàn thiện pháp lý chỉ đáng cân nhắc khi nằm trong khu vực có khả năng gia tăng giá trị trong tương lai. Năm 2025, vốn đầu tư công giải ngân đạt khoảng 755.000 tỷ đồng, tạo động lực lớn cho các khu vực hưởng lợi từ hạ tầng giao thông và quá trình đô thị hóa. Trong bối cảnh dòng tiền ngày càng ưu tiên bất động sản phục vụ nhu cầu thực, những khu vực có dân cư gia tăng, hoạt động kinh tế sôi động và khả năng kết nối tốt thường sở hữu tiềm năng tăng trưởng bền vững hơn các điểm nóng đầu cơ ngắn hạn.
3.4. Thời gian hoàn thiện pháp lý phù hợp với chiến lược đầu tư
Sai lầm phổ biến của nhiều nhà đầu tư là sử dụng vốn ngắn hạn cho những tài sản cần nhiều thời gian để hoàn thiện pháp lý. Trên thực tế, quá trình cấp sổ có thể kéo dài do thủ tục hành chính, nghĩa vụ tài chính hoặc các vướng mắc liên quan đến hồ sơ đất đai. Vì vậy, đất chưa có sổ thường phù hợp với chiến lược nắm giữ trung và dài hạn hơn là lướt sóng. Khi trả lời câu hỏi có nên mua đất chưa có sổ, yếu tố cần cân nhắc không chỉ là khả năng được cấp sổ mà còn là khả năng chờ đợi của chính nhà đầu tư.
4. Khung thẩm định đất chưa có sổ trước khi xuống tiền
4.1. Xác minh tình trạng pháp lý và khả năng được cấp sổ
Nhiều giao dịch thất bại không phải vì đất chưa có sổ mà vì người mua không kiểm tra khả năng được cấp sổ trong tương lai. Trước khi đánh giá tiềm năng tăng giá, cần xác minh tình trạng quy hoạch, điều kiện cấp giấy chứng nhận, nghĩa vụ tài chính còn tồn đọng và các hạn chế liên quan đến quyền sử dụng đất. Đây là bước giúp phân biệt giữa một tài sản đang chờ hoàn thiện thủ tục với một tài sản gần như không có khả năng hoàn thiện pháp lý.
4.2. Kiểm tra nguồn gốc và lịch sử giao dịch của thửa đất
Một thửa đất có thể chưa có sổ nhưng vẫn sở hữu lịch sử sử dụng minh bạch. Ngược lại, nhiều tài sản được giao dịch qua nhiều đời bằng giấy tay lại tiềm ẩn rủi ro lớn dù mức giá hấp dẫn. Vì vậy, cần xác minh chủ sử dụng thực tế, đối chiếu hồ sơ liên quan và rà soát toàn bộ quá trình chuyển nhượng trước đó. Càng nhiều mắt xích không thể kiểm chứng, khả năng phát sinh tranh chấp hoặc khó hoàn thiện pháp lý trong tương lai càng cao.
4.3. Thiết lập phương án giao dịch an toàn
Đối với đất chưa có sổ, việc đàm phán điều kiện giao dịch đôi khi quan trọng không kém bản thân tài sản. Hợp đồng đặt cọc cần quy định rõ trách nhiệm của các bên, tình trạng pháp lý hiện tại, cơ chế xử lý khi phát sinh rủi ro và điều kiện hoàn tiền nếu không đạt được các cam kết đã thống nhất. Trong nhiều trường hợp, chính các điều khoản bảo vệ quyền lợi mới là yếu tố quyết định khả năng kiểm soát rủi ro của nhà đầu tư khi tham gia giao dịch.
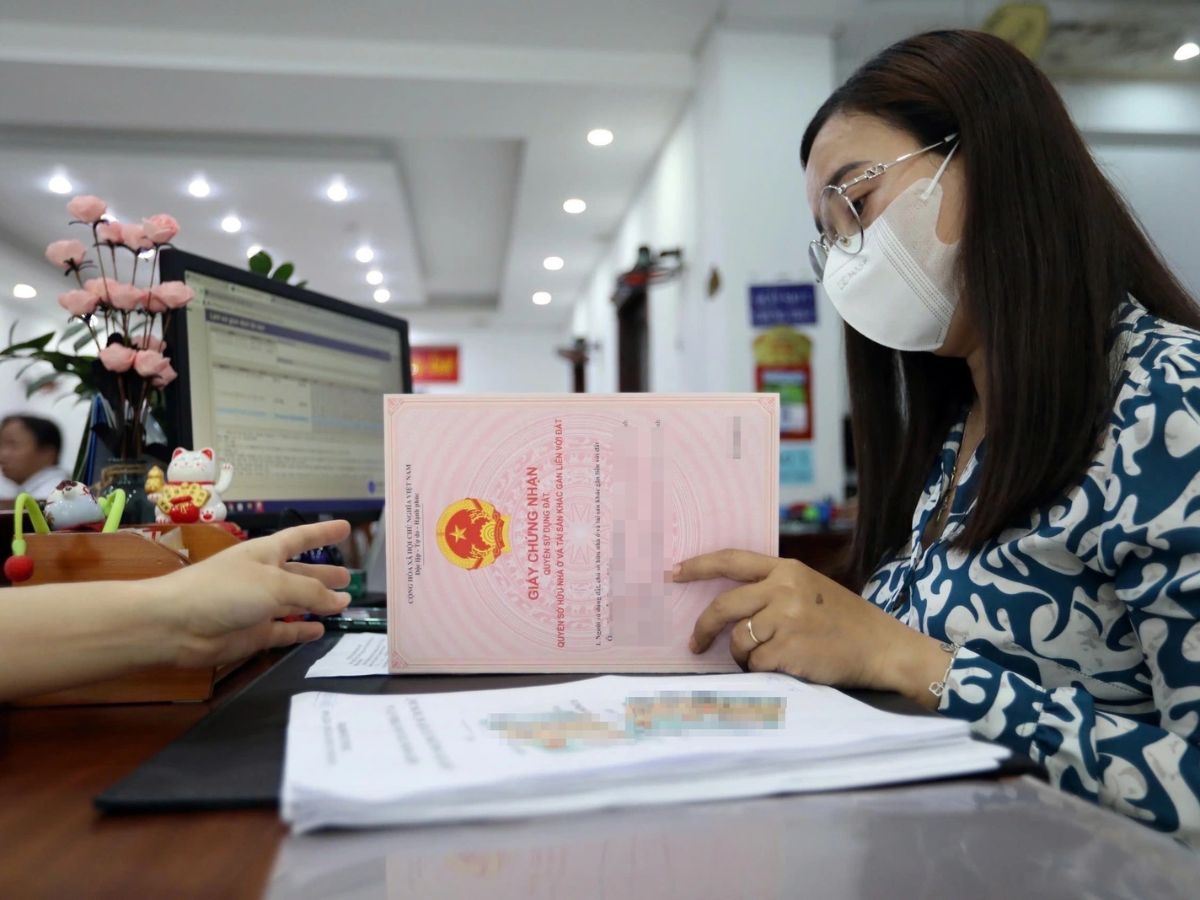
Ưu tiên thiếp lập các phương pháp giao dịch an toàn. (Nguồn: Sưu tầm)
Trên thực tế, đất chưa có sổ không đồng nghĩa với việc không thể đầu tư, nhưng cũng không phải cơ hội phù hợp với mọi nhà đầu tư. Để trả lời câu hỏi có nên mua đất chưa có sổ, điều quan trọng là xác định rõ bản chất của tài sản, mức độ rủi ro pháp lý và khả năng hoàn thiện hồ sơ trong tương lai. Đây là cơ sở giúp cân bằng giữa cơ hội tăng giá và mức độ an toàn của khoản đầu tư.