


Có tiền mặt vẫn nên vay mua nhà không? Phân tích góc độ tài chính
Có tiền mặt vẫn nên vay mua nhà không là câu hỏi khiến nhiều người băn khoăn khi đã tích lũy đủ tài chính nhưng vẫn đứng trước lựa chọn sử dụng đòn bẩy ngân hàng. Trong khi việc trả thẳng giúp bạn sở hữu tài sản ngay lập tức và không chịu áp lực lãi suất, thì vay ngân hàng lại mang đến cơ hội tối ưu dòng tiền và đầu tư song song. Quyết định này không có đúng sai tuyệt đối, mà phụ thuộc vào chiến lược tài chính của mỗi người. Bài viết dưới đây sẽ giúp bạn phân tích toàn diện để đưa ra lựa chọn phù hợp nhất.

▲Mục lục
1. Tổng quan về việc mua nhà khi có tiền mặt
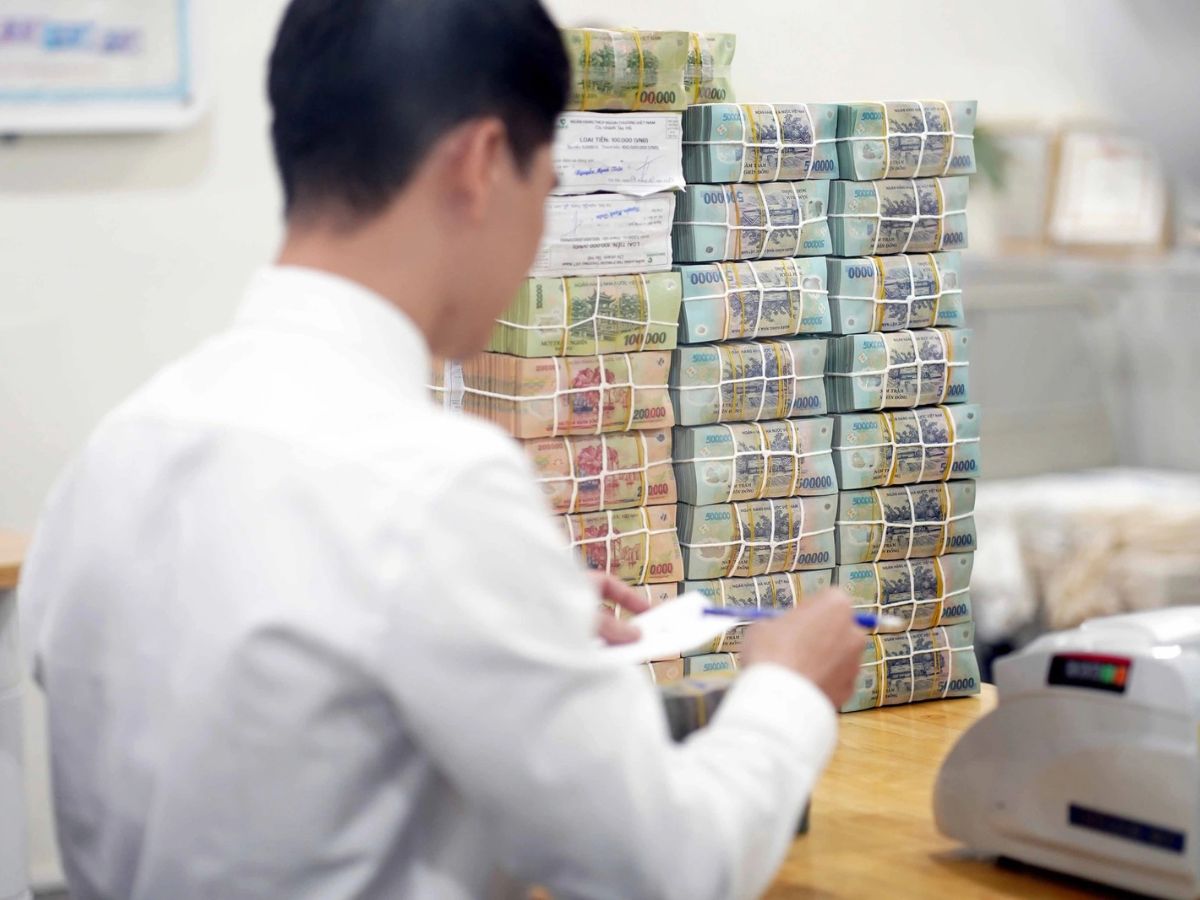
Mua nhà khi có sẵn tiền mặt sẽ nhiều lợi thế nhưng cũng cần được cân nhắc kỹ lưỡng. (Nguồn: Sưu tầm)
Trong bối cảnh thị trường bất động sản hiện nay, việc mua nhà khi có sẵn tiền mặt mang lại nhiều lợi thế nhưng cũng cần được cân nhắc kỹ lưỡng về chiến lược tài chính. Không phải lúc nào việc thanh toán toàn bộ bằng tiền mặt cũng là lựa chọn tối ưu, bởi còn phụ thuộc vào mục tiêu sử dụng vốn và kế hoạch đầu tư dài hạn của mỗi người.
Có tiền mặt trong mua nhà được hiểu là người mua có đủ khả năng tài chính để thanh toán toàn bộ giá trị căn nhà mà không cần sử dụng đến khoản vay ngân hàng. Điều này giúp giao dịch diễn ra nhanh chóng, giảm thủ tục tài chính phức tạp và không chịu áp lực trả nợ. Tuy nhiên, việc có đủ tiền không đồng nghĩa với việc nên sử dụng toàn bộ số vốn hiện có để thanh toán một lần, vì điều đó có thể ảnh hưởng đến khả năng tài chính dự phòng và đầu tư trong tương lai.
Ngay cả khi có đủ tiền mặt, nhiều người vẫn lựa chọn phương án vay ngân hàng thay vì thanh toán toàn bộ. Lý do là để giữ lại một phần vốn phục vụ cho các mục đích đầu tư sinh lời khác hoặc đảm bảo tính linh hoạt tài chính. Ngoài ra, khi thị trường có các gói lãi suất ưu đãi, việc vay vốn còn giúp tối ưu chi phí và tận dụng nguồn vốn hiệu quả hơn. Đây là cách quản lý tài chính thông minh được nhiều nhà đầu tư áp dụng.
2. Có tiền mặt vẫn nên vay mua nhà không?
Người mua nhà có thể tận dụng nhiều lợi ích tài chính. (Nguồn: Sưu tầm)
Trong thực tế, ngay cả khi có sẵn tiền mặt để mua nhà, nhiều người vẫn cân nhắc việc vay ngân hàng để tối ưu hiệu quả tài chính thay vì dùng toàn bộ vốn. Quyết định này không chỉ phụ thuộc vào số tiền hiện có mà còn liên quan đến mục tiêu đầu tư, khả năng quản lý dòng tiền và mức độ chấp nhận rủi ro của từng người.
2.1. Lợi ích khi vay dù có tiền mặt
Có tiền mặt vẫn nên vay mua nhà không? Khi quyết định vay ngân hàng dù đã có sẵn tiền mặt, người mua nhà có thể tận dụng nhiều lợi ích tài chính quan trọng thay vì chỉ dựa vào nguồn vốn tự có. Việc này không chỉ giúp tối ưu dòng tiền mà còn mở ra thêm nhiều cơ hội gia tăng giá trị tài sản trong dài hạn.
Tận dụng đòn bẩy tài chính: Một trong những lợi ích lớn nhất khi vay ngân hàng dù có sẵn tiền mặt là khả năng tận dụng đòn bẩy tài chính. Thay vì sử dụng toàn bộ vốn tự có để mua nhà, người mua có thể vay một phần từ ngân hàng để sở hữu tài sản có giá trị lớn hơn so với số tiền hiện có. Điều này giúp tối ưu hiệu quả sử dụng vốn, đồng thời tạo cơ hội gia tăng giá trị tài sản trong dài hạn nếu bất động sản tăng giá theo thời gian.
Giữ lại dòng tiền: Khi lựa chọn vay thay vì thanh toán toàn bộ bằng tiền mặt, người mua có thể giữ lại một phần lớn dòng tiền để sử dụng cho các mục đích khác. Khoản tiền này có thể được dùng làm quỹ dự phòng tài chính hoặc đầu tư vào các kênh sinh lời như kinh doanh, chứng khoán hoặc gửi tiết kiệm. Việc giữ lại dòng tiền giúp đảm bảo sự linh hoạt trong tài chính cá nhân và giảm rủi ro khi có biến động kinh tế.
Tăng cơ hội đầu tư: Thay vì dồn toàn bộ tài sản vào một bất động sản duy nhất, việc vay vốn giúp người mua có thể phân bổ nguồn tiền vào nhiều kênh đầu tư khác nhau. Điều này giúp đa dạng hóa danh mục tài sản, giảm rủi ro và đồng thời gia tăng cơ hội sinh lời. Đây là chiến lược tài chính được nhiều nhà đầu tư áp dụng để tối ưu hiệu quả sử dụng vốn.
Linh hoạt tài chính: Việc vay ngân hàng khi có tiền mặt giúp người mua duy trì sự linh hoạt trong quản lý tài chính cá nhân. Thay vì “kẹt vốn” hoàn toàn vào bất động sản, người mua vẫn có thể chủ động điều chỉnh kế hoạch chi tiêu, đầu tư hoặc dự phòng cho các tình huống phát sinh. Điều này giúp đảm bảo sự ổn định tài chính lâu dài và hạn chế rủi ro khi thị trường biến động.
2.2. Rủi ro khi vay ngân hàng
Bên cạnh những lợi ích về tài chính, việc vay ngân hàng khi mua nhà cũng tiềm ẩn nhiều rủi ro mà người mua cần cân nhắc kỹ trước khi quyết định. Những rủi ro này không chỉ liên quan đến áp lực trả nợ mà còn ảnh hưởng đến sự ổn định tài chính và tâm lý trong suốt thời gian vay.
Áp lực trả nợ: Khi vay ngân hàng để mua nhà, người vay phải đối mặt với nghĩa vụ trả nợ hàng tháng bao gồm cả gốc và lãi. Đây là áp lực tài chính cố định kéo dài trong nhiều năm, thường từ 10 đến 25 năm tùy theo gói vay. Nếu không có kế hoạch tài chính rõ ràng, khoản trả nợ này có thể chiếm một phần lớn thu nhập hàng tháng, ảnh hưởng trực tiếp đến khả năng chi tiêu, tiết kiệm và đầu tư của người vay. Vì vậy, việc cân đối giữa thu nhập và nghĩa vụ trả nợ là yếu tố rất quan trọng để đảm bảo an toàn tài chính.
Rủi ro lãi suất: Một trong những rủi ro lớn khi vay ngân hàng là biến động lãi suất theo thị trường. Thông thường, ngân hàng sẽ áp dụng lãi suất ưu đãi trong một khoảng thời gian đầu, sau đó chuyển sang lãi suất thả nổi. Khi lãi suất tăng, số tiền phải trả hàng tháng cũng tăng theo, làm gia tăng áp lực tài chính cho người vay. Nếu không dự phòng trước kịch bản này, người mua có thể gặp khó khăn trong việc duy trì khả năng thanh toán, đặc biệt trong giai đoạn kinh tế biến động.
Tâm lý căng thẳng: Bên cạnh áp lực tài chính, việc vay ngân hàng còn có thể tạo ra áp lực tâm lý kéo dài. Việc phải đảm bảo thanh toán đều đặn hàng tháng trong thời gian dài có thể gây căng thẳng, ảnh hưởng đến chất lượng cuộc sống và kế hoạch tài chính cá nhân. Đặc biệt, trong những trường hợp thu nhập không ổn định hoặc phát sinh chi phí bất ngờ, người vay dễ rơi vào trạng thái lo lắng và áp lực. Do đó, việc chuẩn bị tâm lý và kế hoạch tài chính vững chắc là rất cần thiết trước khi quyết định vay mua nhà.
2.3. Khi nào nên trả thẳng dù có tiền?
Dù có đủ khả năng tài chính, không phải lúc nào việc vay ngân hàng để mua nhà cũng là lựa chọn tối ưu. Trong nhiều trường hợp, thanh toán trả thẳng sẽ phù hợp hơn nếu người mua ưu tiên sự an toàn, ổn định và muốn hạn chế áp lực tài chính trong dài hạn.
Không muốn rủi ro: Trong trường hợp người mua ưu tiên sự an toàn tài chính tuyệt đối, việc thanh toán toàn bộ giá trị căn nhà bằng tiền mặt là lựa chọn phù hợp. Trả thẳng giúp loại bỏ hoàn toàn các rủi ro liên quan đến lãi suất, biến động thị trường hoặc áp lực trả nợ kéo dài từ ngân hàng. Khi không phải gánh nghĩa vụ vay vốn, người mua sẽ chủ động hơn trong tài chính cá nhân và không bị ảnh hưởng bởi các yếu tố kinh tế bên ngoài. Đây là lựa chọn phù hợp với những người ưu tiên sự ổn định và an toàn lâu dài.
Không có kế hoạch đầu tư: Nếu người mua không có kế hoạch sử dụng số tiền nhàn rỗi vào các kênh đầu tư khác như kinh doanh, chứng khoán hoặc gửi tiết kiệm sinh lời, thì việc trả thẳng khi mua nhà có thể là phương án hợp lý. Trong trường hợp này, việc giữ tiền không mang lại hiệu quả tài chính đáng kể, trong khi bất động sản vẫn là một tài sản tích lũy giá trị ổn định theo thời gian. Vì vậy, sử dụng toàn bộ tiền mặt để sở hữu nhà ở sẽ giúp đơn giản hóa tài chính cá nhân.
Thu nhập không ổn định: Đối với những người có thu nhập không ổn định hoặc phụ thuộc vào nguồn thu nhập biến động theo thời vụ, việc trả thẳng khi mua nhà giúp tránh áp lực tài chính hàng tháng. Khi không phải trả nợ ngân hàng, người mua sẽ giảm được rủi ro mất khả năng thanh toán trong tương lai, đồng thời không bị áp lực bởi lãi suất hoặc kỳ hạn vay. Điều này giúp đảm bảo sự ổn định tài chính và giảm căng thẳng trong quá trình sở hữu nhà ở.
2.4. Khi nào nên vay dù có tiền mặt?
Mặc dù có sẵn tiền mặt để mua nhà, trong nhiều trường hợp việc lựa chọn vay ngân hàng vẫn mang lại hiệu quả tài chính tốt hơn nếu được cân nhắc đúng thời điểm. Quyết định này phụ thuộc vào khả năng đầu tư, mức độ ổn định thu nhập và mục tiêu tối ưu dòng tiền của từng người mua.
Có khả năng đầu tư sinh lời: Trong trường hợp người mua có tiền mặt nhưng sở hữu các cơ hội đầu tư sinh lời tốt hơn so với lãi suất vay ngân hàng, việc lựa chọn vay mua nhà là một chiến lược tài chính hợp lý. Khi lợi nhuận từ các kênh đầu tư như kinh doanh, chứng khoán hoặc các tài sản khác cao hơn chi phí lãi vay, người mua có thể tối ưu hóa hiệu quả sử dụng vốn. Thay vì “đóng băng” toàn bộ tài sản vào bất động sản, việc vay vốn giúp duy trì dòng tiền và gia tăng giá trị tài sản tổng thể trong dài hạn.
Thu nhập ổn định: Một yếu tố quan trọng khác để quyết định vay dù có tiền mặt là thu nhập ổn định và đều đặn. Khi người mua có nguồn thu nhập vững chắc hàng tháng, khả năng đảm bảo nghĩa vụ trả nợ ngân hàng trở nên an toàn hơn. Điều này giúp giảm rủi ro tài chính và tạo sự chủ động trong kế hoạch chi tiêu. Thu nhập ổn định cũng là cơ sở để ngân hàng đánh giá tín dụng tốt hơn, từ đó giúp người vay tiếp cận các gói vay với lãi suất ưu đãi.
Muốn tối ưu tài chính: Việc vay ngân hàng thay vì sử dụng toàn bộ tiền mặt còn giúp người mua tối ưu hóa dòng tiền cá nhân. Khi giữ lại một phần vốn, người mua có thể linh hoạt sử dụng cho nhiều mục đích khác như đầu tư, kinh doanh hoặc dự phòng rủi ro. Đây là chiến lược tài chính thông minh giúp cân bằng giữa việc sở hữu tài sản và duy trì thanh khoản, tránh tình trạng “kẹt vốn” trong bất động sản. Nhờ đó, người mua vừa sở hữu nhà ở, vừa đảm bảo khả năng tài chính linh hoạt trong dài hạn.
3. Kinh nghiệm quan trọng khi chọn mua tiền mặt hay vay mua nhà
Lựa chọn giữa mua nhà bằng tiền mặt hay vay ngân hàng là quyết định tài chính quan trọng. (Nguồn: Sưu tầm)
Việc lựa chọn giữa mua nhà bằng tiền mặt hay vay ngân hàng là một quyết định tài chính quan trọng, đòi hỏi sự cân nhắc kỹ lưỡng dựa trên nhiều yếu tố khác nhau. Để đưa ra lựa chọn phù hợp, người mua cần nắm rõ những kinh nghiệm quan trọng nhằm đảm bảo an toàn tài chính và tối ưu hiệu quả sử dụng vốn.
Không vay quá khả năng: Một trong những kinh nghiệm quan trọng khi quyết định mua nhà bằng tiền mặt hay vay ngân hàng là không vay vượt quá khả năng chi trả thực tế. Người mua cần xác định rõ mức thu nhập ổn định hàng tháng và đảm bảo khoản trả nợ không gây áp lực quá lớn lên ngân sách cá nhân. Thông thường, tổng số tiền trả góp nên được duy trì ở mức an toàn để vẫn đảm bảo chi tiêu sinh hoạt, tiết kiệm và các nhu cầu phát sinh khác. Việc vay quá khả năng có thể dẫn đến rủi ro tài chính kéo dài và ảnh hưởng đến chất lượng cuộc sống.
Dự phòng tài chính: Dù lựa chọn trả thẳng hay vay ngân hàng, việc duy trì một quỹ dự phòng tài chính là điều bắt buộc để đảm bảo an toàn trong mọi tình huống. Quỹ dự phòng giúp người mua chủ động xử lý các rủi ro như mất việc, giảm thu nhập hoặc chi phí phát sinh bất ngờ. Thông thường, nên có ít nhất 3–6 tháng chi phí sinh hoạt dự phòng để đảm bảo sự ổn định tài chính, tránh rơi vào tình trạng bị động khi gặp biến cố.
Tính toán dài hạn: Khi lựa chọn giữa trả tiền mặt và vay ngân hàng, người mua không nên chỉ tập trung vào lãi suất ưu đãi ban đầu mà cần tính toán toàn bộ chi phí trong dài hạn. Điều này bao gồm lãi suất thả nổi, thời gian vay và tổng số tiền phải trả trong suốt kỳ hạn. Việc nhìn xa hơn giúp người mua đưa ra quyết định chính xác, tránh những áp lực tài chính không mong muốn về sau.
Tham khảo chuyên gia: Việc tham khảo ý kiến từ các chuyên gia tài chính hoặc môi giới bất động sản uy tín sẽ giúp người mua có cái nhìn toàn diện hơn. Chuyên gia có thể phân tích tình hình tài chính cá nhân, đánh giá rủi ro và đề xuất phương án phù hợp giữa việc trả thẳng hay vay ngân hàng. Nhờ đó, người mua có thể đưa ra quyết định chính xác hơn, tối ưu hóa tài chính và đảm bảo an toàn trong quá trình sở hữu bất động sản.
Tóm lại, việc có tiền mặt vẫn nên vay mua nhà không không có đáp án cố định mà phụ thuộc vào mục tiêu tài chính, khả năng đầu tư và mức độ chấp nhận rủi ro của mỗi người. Nếu ưu tiên an toàn tuyệt đối, trả thẳng là lựa chọn phù hợp; ngược lại, nếu muốn tối ưu dòng tiền và gia tăng tài sản, vay ngân hàng lại mang đến lợi thế lớn. Quan trọng nhất là bạn cần có kế hoạch tài chính rõ ràng để biến quyết định mua nhà thành một bước đi hiệu quả và bền vững trong dài hạn.