

Đặt cọc mua đất không làm hợp đồng có được không?
Đặt cọc mua đất không làm hợp đồng có được không là thắc mắc của nhiều người khi thực hiện giao dịch bất động sản. Liệu việc giao tiền và thỏa thuận bằng lời nói có được pháp luật công nhận? Cùng tìm hiểu quy định liên quan và những lưu ý quan trọng để hạn chế rủi ro khi đặt cọc mua đất.

▲Mục lục
1. Đặt cọc mua đất không làm hợp đồng có được không?
1.1. Đặt cọc mua đất có bắt buộc phải lập hợp đồng không?
Pháp luật không bắt buộc mọi thỏa thuận đặt cọc mua đất phải được lập thành một hợp đồng riêng. Các bên có thể thể hiện thỏa thuận bằng giấy đặt cọc hoặc hình thức phù hợp khác theo quy định. Tuy nhiên, cần phân biệt thỏa thuận đặt cọc với hợp đồng chuyển nhượng quyền sử dụng đất. Đặt cọc chỉ nhằm bảo đảm việc giao kết hoặc thực hiện hợp đồng, còn hợp đồng chuyển nhượng mới là căn cứ để chuyển quyền sử dụng đất. Vì vậy, dù không bắt buộc phải lập hợp đồng đặt cọc riêng, người mua và người bán vẫn nên lập văn bản để ghi nhận đầy đủ cam kết.
1.2. Đặt cọc bằng giấy viết tay có giá trị không?
Giấy viết tay vẫn có thể là căn cứ thể hiện thỏa thuận đặt cọc nếu nội dung thể hiện rõ sự thống nhất của các bên về việc giao và nhận tiền để bảo đảm giao kết hoặc thực hiện việc mua bán đất. Văn bản nên ghi đầy đủ họ tên, thông tin của người mua và người bán, số tiền đặt cọc, thông tin thửa đất, thời hạn đặt cọc, thời điểm ký hợp đồng chuyển nhượng và cách xử lý tiền cọc nếu một bên vi phạm. Chữ ký của các bên cùng chứng từ giao nhận tiền cũng rất quan trọng khi cần chứng minh giao dịch.
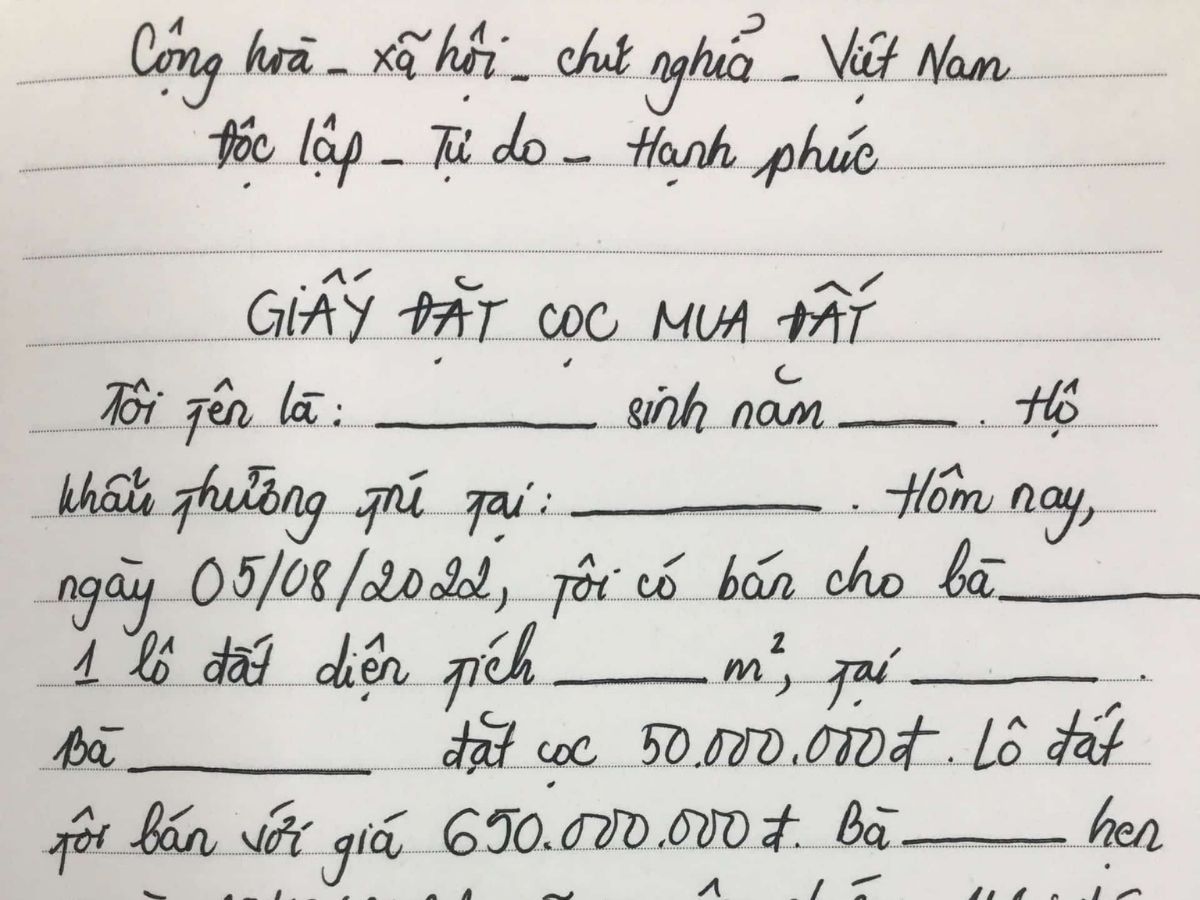
Giấy đặt cọc viết tay cũng có thể là căn cứ ghi nhận thỏa thuận và giao nhận tiền giữa các bên. (Nguồn: Sưu tầm)
1.3. Đặt cọc bằng miệng có được không?
Các bên có thể thỏa thuận đặt cọc bằng lời nói trong trường hợp pháp luật không yêu cầu hình thức bắt buộc đối với thỏa thuận đó. Tuy nhiên, hình thức này tiềm ẩn rủi ro lớn khi xảy ra tranh chấp vì rất khó xác định chính xác hai bên đã thống nhất những nội dung gì. Khi đó, chứng từ chuyển khoản, giấy biên nhận, tin nhắn, email hoặc người làm chứng có thể trở thành căn cứ để chứng minh việc giao nhận tiền và nội dung thỏa thuận. Vì vậy, dù đặt cọc mua đất không làm hợp đồng vẫn có thể được xem xét theo từng trường hợp, người mua và người bán nên lập văn bản để bảo đảm quyền lợi của mình.
2. Điều kiện để thỏa thuận đặt cọc mua đất có giá trị
Một thỏa thuận đặt cọc có giá trị không chỉ phụ thuộc vào việc bên mua đã giao tiền cho bên bán mà còn cần xác định rõ mục đích của khoản tiền, đối tượng giao dịch và cam kết của mỗi bên. Thực tiễn giải quyết tranh chấp cho thấy các giấy đặt cọc mua đất có nội dung càng cụ thể thì càng thuận lợi trong việc xác định quyền và nghĩa vụ khi giao dịch phát sinh vấn đề.
2.1. Xác định rõ người đặt cọc và người nhận cọc
Thỏa thuận cần ghi chính xác họ tên, thông tin định danh và địa chỉ của người đặt cọc, người nhận cọc. Nếu nhà đất thuộc quyền của nhiều người, cần xác định đầy đủ những người có quyền và ai là người trực tiếp nhận tiền. Việc xác định đúng chủ thể đặc biệt quan trọng bởi tranh chấp có thể phát sinh nếu người nhận cọc không phải là người có quyền chuyển nhượng hoặc không được những người có quyền khác ủy quyền. Thực tiễn xét xử cũng cho thấy Tòa án phải xem xét cụ thể tư cách của các bên khi giải quyết tranh chấp hợp đồng đặt cọc.
2.2. Ghi rõ thông tin thửa đất
Giấy đặt cọc nên thể hiện đầy đủ thông tin về nhà đất dự kiến chuyển nhượng, chẳng hạn số thửa, tờ bản đồ, diện tích, địa chỉ, Giấy chứng nhận và các thông tin liên quan nếu đã có. Đồng thời, người mua nên kiểm tra tình trạng pháp lý thực tế của tài sản trước khi giao tiền. Việc mô tả rõ đối tượng giao dịch giúp hạn chế trường hợp các bên tranh chấp về việc khoản tiền đã giao nhằm mua chính xác thửa đất nào. Trong thực tiễn, Tòa án đã giải quyết nhiều vụ việc mà nội dung đặt cọc gắn trực tiếp với thông tin cụ thể của thửa đất và điều kiện để các bên tiếp tục ký hợp đồng chuyển nhượng.
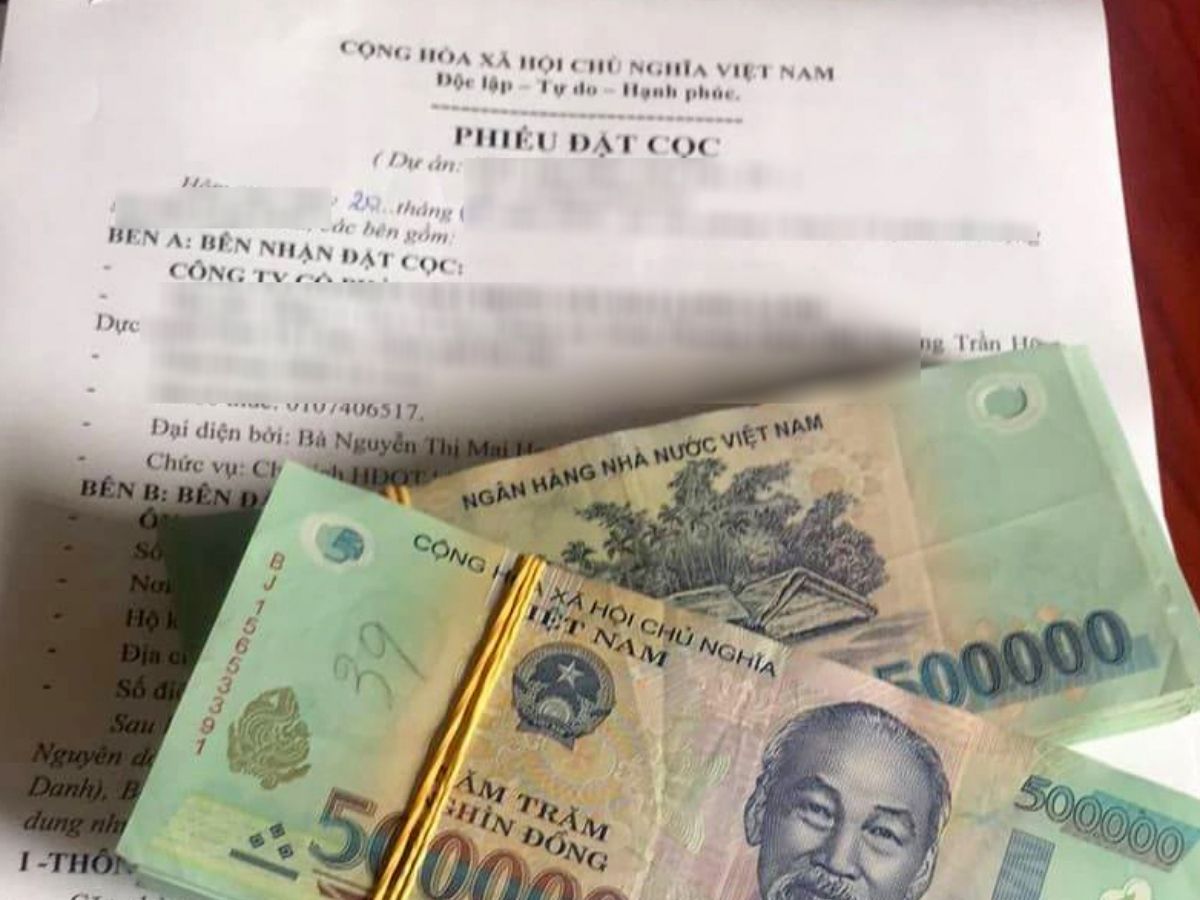
Thông tin về thửa đất và số tiền đặt cọc cần được thể hiện rõ ràng trong giấy đặt cọc. (Nguồn: Sưu tầm)
2.3. Xác định số tiền và thời hạn đặt cọc
Thỏa thuận cần ghi rõ số tiền đặt cọc, thời điểm giao nhận, phương thức thanh toán và thời hạn đặt cọc. Đồng thời, nên xác định thời điểm hoặc khoảng thời gian mà hai bên phải tiến hành ký hợp đồng chuyển nhượng. Theo Điều 328 Bộ luật Dân sự 2015, đặt cọc được thực hiện trong một thời hạn nhằm bảo đảm việc giao kết hoặc thực hiện hợp đồng. Vì vậy, việc xác định rõ thời hạn giúp các bên biết khi nào nghĩa vụ giao kết hoặc thực hiện hợp đồng phải được tiến hành.
2.4. Ghi rõ thời điểm ký hợp đồng chuyển nhượng
Giấy đặt cọc nên quy định cụ thể thời điểm hoặc thời hạn các bên phải ký hợp đồng chuyển nhượng quyền sử dụng đất. Nếu giao dịch còn phụ thuộc vào việc hoàn tất một thủ tục pháp lý nào đó, chẳng hạn giải chấp, cấp Giấy chứng nhận hoặc hoàn thiện hồ sơ, cũng nên ghi rõ điều kiện và thời hạn thực hiện. Thực tiễn giải quyết tranh chấp cho thấy việc xác định thời hạn và các điều kiện để ký hợp đồng chuyển nhượng có thể ảnh hưởng trực tiếp đến việc xác định bên nào vi phạm thỏa thuận đặt cọc.
2.5. Thỏa thuận cách xử lý tiền cọc khi vi phạm
Đây là nội dung cần được quy định rõ ngay khi lập giấy đặt cọc. Các bên nên xác định trường hợp nào bên mua mất cọc, trường hợp nào bên bán phải hoàn trả tiền cọc và khoản tiền tương ứng, cũng như trách nhiệm khi giao dịch không thể thực hiện do nguyên nhân pháp lý hoặc do lỗi của một bên. Theo Điều 328 Bộ luật Dân sự 2015, nếu bên đặt cọc từ chối giao kết hoặc thực hiện hợp đồng thì tiền cọc thuộc về bên nhận cọc. Ngược lại, nếu bên nhận cọc từ chối giao kết hoặc thực hiện hợp đồng thì phải trả lại tiền cọc và một khoản tương đương giá trị tiền cọc, trừ khi các bên có thỏa thuận khác.
3. Rủi ro khi đặt cọc mua đất không làm hợp đồng
3.1. Khó chứng minh đã đặt cọc
hông lập văn bản rõ ràng khi đặt cọc có thể khiến người mua gặp khó khăn nếu giao dịch phát sinh tranh chấp. Nếu hai bên chỉ thỏa thuận bằng miệng rồi giao tiền, người đặt cọc có thể gặp khó khăn khi chứng minh khoản tiền đó được giao nhằm bảo đảm việc mua bán đất. Khi tranh chấp xảy ra, các tài liệu như chứng từ chuyển khoản, giấy biên nhận, tin nhắn hoặc nội dung trao đổi có thể trở thành căn cứ để xác định giao dịch. Vì vậy, dù pháp luật không quy định một hình thức bắt buộc riêng cho mọi thỏa thuận đặt cọc, lập văn bản vẫn là cách an toàn hơn để ghi nhận cam kết.
3.2. Khó xác định số tiền và mục đích giao tiền
Không có giấy tờ rõ ràng cũng dễ dẫn đến tranh chấp về số tiền đã giao và mục đích của khoản tiền. Một bên có thể cho rằng đây là tiền đặt cọc, trong khi bên còn lại cho rằng đó là tiền trả trước hoặc khoản tiền khác. Việc xác định đúng bản chất khoản tiền rất quan trọng bởi Điều 328 Bộ luật Dân sự quy định cách xử lý riêng đối với tài sản đặt cọc khi một bên từ chối giao kết hoặc thực hiện hợp đồng.
3.3. Khó xử lý khi một bên không tiếp tục mua bán
Nếu không có thỏa thuận cụ thể, các bên có thể khó xác định trường hợp nào được hoàn cọc, trường hợp nào mất cọc hoặc phải trả thêm khoản tiền tương đương tiền cọc. Trong khi đó, pháp luật đã quy định nguyên tắc: bên đặt cọc từ chối giao kết hoặc thực hiện hợp đồng thì tài sản đặt cọc thuộc về bên nhận cọc; ngược lại, bên nhận cọc từ chối thì phải trả lại tiền cọc và một khoản tương đương, trừ khi các bên có thỏa thuận khác.
3.4. Rủi ro khi người nhận cọc không có quyền bán đất
Người mua có thể gặp rủi ro lớn nếu giao tiền cho người không có quyền định đoạt đối với thửa đất. Tình huống này thường xảy ra khi đất thuộc nhiều người cùng có quyền nhưng chỉ một người tự ý nhận cọc, hoặc người nhận cọc không có giấy ủy quyền hợp lệ từ chủ thể có quyền. Khi giao dịch không thể tiếp tục, người mua có thể phải mất thêm thời gian để yêu cầu hoàn trả tiền và giải quyết tranh chấp. Vì vậy, trước khi đặt cọc, cần xác minh người nhận cọc có phải là người có quyền bán đất hay có đủ thẩm quyền đại diện cho người có quyền hay không.
4. Những trường hợp cần đặc biệt lưu ý khi đặt cọc mua đất
Trước khi giao tiền, người mua cần xem xét kỹ tình trạng pháp lý của thửa đất và khả năng thực hiện giao dịch trên thực tế. Đặc biệt, với những trường hợp đất đang thế chấp, thuộc đồng sở hữu, là tài sản thừa kế, chưa có Giấy chứng nhận hoặc nằm trong khu vực có quy hoạch, việc kiểm tra trước khi đặt cọc càng quan trọng để hạn chế nguy cơ mất tiền hoặc không thể hoàn tất thủ tục mua bán.
4.1. Đất đang thế chấp ngân hàng
Nếu thửa đất đang được thế chấp tại ngân hàng, người mua cần xác định rõ tình trạng khoản vay và phương án giải chấp trước khi giao tiền. Cần làm rõ số dư khoản vay, số tiền cần thanh toán để giải chấp và thời điểm ngân hàng thực hiện thủ tục giải chấp. Trường hợp dự kiến dùng tiền của người mua để tất toán khoản vay, các bên nên thống nhất cụ thể cách thanh toán và có sự xác nhận của ngân hàng thay vì chỉ dựa vào cam kết của người bán.
Thỏa thuận đặt cọc đối với đất thế chấp cần gắn với phương án thanh toán và giải chấp rõ ràng. (Nguồn: Sưu tầm)
4.2. Đất thuộc đồng sở hữu
Với nhà đất có nhiều người cùng quyền sử dụng hoặc sở hữu, người mua cần xác định đầy đủ các chủ thể có quyền đối với tài sản. Không nên chỉ đặt cọc với một người nếu chưa kiểm tra người đó có quyền định đoạt toàn bộ thửa đất hay không. Trường hợp cần sự tham gia của những đồng sở hữu khác, việc đặt cọc và chuyển nhượng nên có sự thống nhất hoặc ủy quyền hợp lệ của các chủ thể liên quan để tránh trường hợp đã giao tiền nhưng không thể ký hợp đồng mua bán.
4.3. Đất là tài sản thừa kế
Đối với đất có nguồn gốc thừa kế, cần xác định người để lại di sản, những người được hưởng thừa kế và tình trạng thực hiện thủ tục khai nhận hoặc phân chia di sản. Nếu có nhiều người cùng được hưởng nhưng chưa xác định rõ phần quyền hoặc chưa thống nhất việc chuyển nhượng, người mua không nên vội đặt cọc. Hồ sơ thừa kế cần được kiểm tra đầy đủ để xác định chính xác người có quyền ký kết và chịu trách nhiệm trong giao dịch.
Việc xác định đầy đủ người thừa kế giúp hạn chế rủi ro khi đặt cọc mua đất có nguồn gốc thừa kế. (Nguồn: Sưu tầm)
4.4. Đất chưa có Giấy chứng nhận
Đất chưa có Giấy chứng nhận tiềm ẩn nhiều rủi ro liên quan đến nguồn gốc sử dụng và khả năng hoàn thiện hồ sơ pháp lý. Trước khi đặt cọc, người mua cần tìm hiểu đất được sử dụng từ đâu, hiện có những giấy tờ gì và có đủ điều kiện để được cấp Giấy chứng nhận hay không. Nếu việc mua bán phụ thuộc vào việc cấp sổ trong tương lai, thỏa thuận đặt cọc nên quy định rõ thời hạn hoàn thiện và cách xử lý tiền nếu thủ tục không thể thực hiện.
4.5. Đất đang có vấn đề về quy hoạch
Trước khi đặt cọc, người mua nên kiểm tra thông tin quy hoạch, kế hoạch sử dụng đất và những thông tin liên quan đến khả năng thu hồi đối với thửa đất. Đất nằm trong khu vực quy hoạch không phải lúc nào cũng đồng nghĩa với việc không thể giao dịch, nhưng quy hoạch có thể ảnh hưởng đến quyền sử dụng, xây dựng và giá trị của tài sản. Vì vậy, cần xác minh thông tin từ nguồn chính thức thay vì chỉ dựa vào lời giới thiệu của người bán hoặc môi giới.
Đặt cọc mua đất là bước quan trọng để ràng buộc cam kết giữa người mua và người bán, nhưng nếu thỏa thuận không rõ ràng, tranh chấp về tiền cọc và trách nhiệm của các bên rất dễ phát sinh. Vì vậy, trước khi giao tiền, người mua nên kiểm tra kỹ pháp lý thửa đất, xác định đúng người có quyền bán và ghi nhận đầy đủ nội dung thỏa thuận. Hy vọng những thông tin trên đã giúp người đọc hiểu rõ hơn về đặt cọc mua đất không làm hợp đồng có được không, đồng thời biết được những điều kiện, giấy tờ và lưu ý cần kiểm tra trước khi giao tiền. Chuẩn bị thỏa thuận đầy đủ và xác minh kỹ pháp lý thửa đất ngay từ đầu sẽ giúp quá trình mua bán diễn ra thuận lợi, hạn chế rủi ro và tranh chấp về sau.