


Đầu tư bất động sản chống lạm phát có còn hiệu quả?
Lạm phát làm suy giảm giá trị đồng tiền theo thời gian, khiến nhu cầu bảo toàn tài sản ngày càng được quan tâm. Trong bối cảnh đó, đầu tư bất động sản chống lạm phát vẫn được nhiều người xem là một giải pháp tích sản dài hạn nhờ khả năng giữ giá trị và tạo dòng tiền. Tuy nhiên, không phải loại hình nào cũng mang lại hiệu quả như nhau. Vậy đâu là lựa chọn phù hợp để bảo vệ tài sản trước áp lực lạm phát?

▲Mục lục
1. Lạm phát tác động như thế nào đến việc tích lũy tài sản
1.1. Lạm phát làm giảm sức mua của đồng tiền
Lạm phát không làm số tiền trong tài khoản giảm đi, nhưng làm giảm những gì số tiền đó có thể mua được trong tương lai. Nếu mức lạm phát duy trì quanh ngưỡng 4–5% mỗi năm, cùng một khoản tiền sẽ có giá trị thực thấp hơn đáng kể sau vài năm. Đây là lý do nhiều người cảm thấy chi phí sinh hoạt ngày càng tăng dù thu nhập không thay đổi nhiều. Với nhà đầu tư, rủi ro lớn nhất không phải mất tiền, mà là để đồng tiền mất dần giá trị trong trạng thái "đứng yên".
1.2. Nhiều kênh tích sản truyền thống chịu áp lực trong môi trường lạm phát
Trong giai đoạn lạm phát gia tăng, bài toán không còn nằm ở việc tài sản có sinh lời hay không mà là mức sinh lời đó có đủ bù đắp phần giá trị bị mất đi hay không. Chẳng hạn, nếu tiền gửi tiết kiệm mang lại lãi suất 7% mỗi năm trong khi lạm phát ở mức 5%, mức tăng trưởng thực tế chỉ còn khoảng 2%. Với những tài sản có lợi suất thấp hơn, khả năng tích lũy gần như bị thu hẹp đáng kể. Đây là nguyên nhân khiến nhiều nhà đầu tư bắt đầu dịch chuyển từ tư duy giữ tiền sang tư duy bảo toàn sức mua của tài sản.
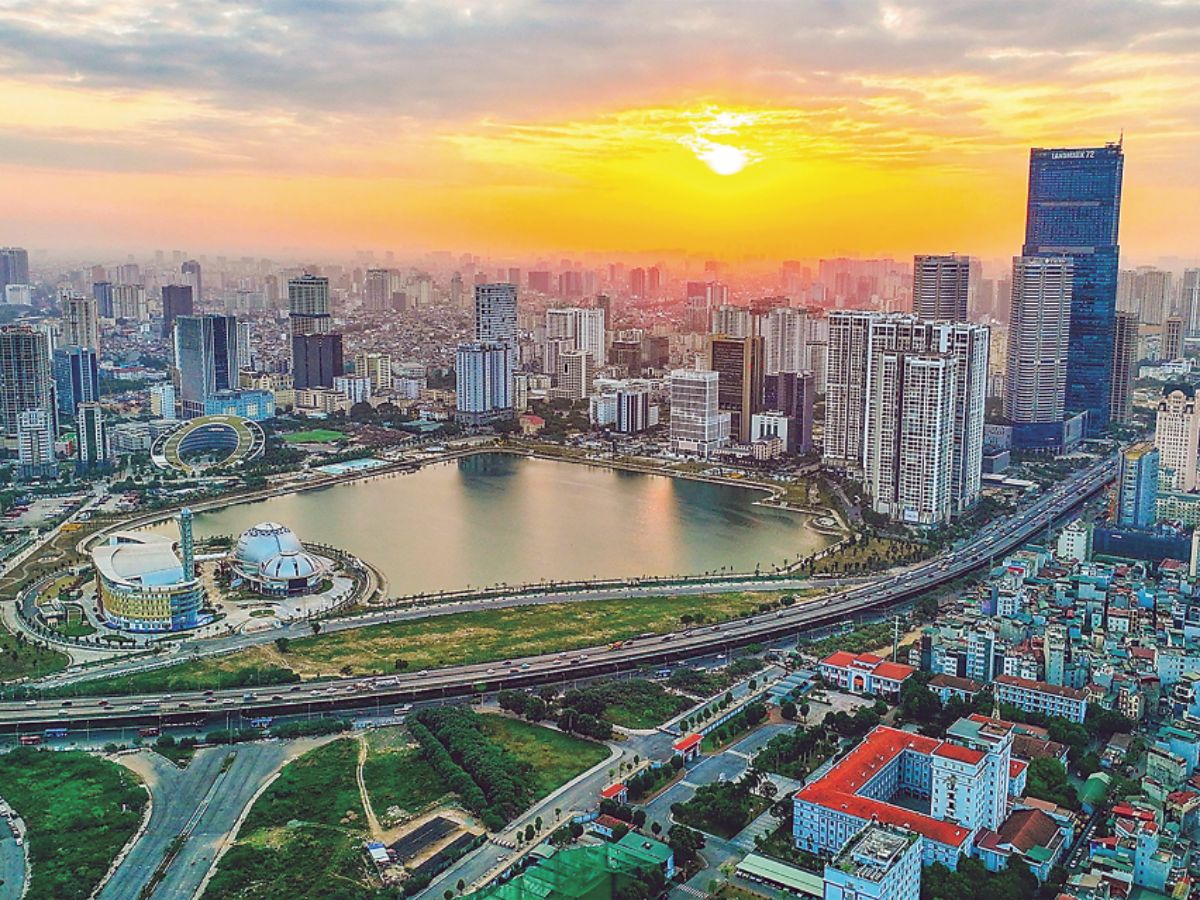
Bất động sản là tài sản có khả năng chống lạm phát hiệu quả. (Nguồn: Sưu tầm)
1.3. Xu hướng tìm kiếm tài sản hữu hình để bảo toàn giá trị ngày càng rõ nét
Mỗi khi kinh tế xuất hiện những biến động lớn, dòng tiền thường có xu hướng tìm đến các loại tài sản hữu hình. Điểm hấp dẫn của nhóm tài sản này nằm ở việc chúng có giá trị sử dụng hoặc giá trị nội tại rõ ràng, thay vì phụ thuộc hoàn toàn vào biến động của thị trường tài chính. Bất động sản vì thế luôn nằm trong nhóm được quan tâm khi lạm phát gia tăng, không chỉ bởi khả năng lưu giữ giá trị mà còn nhờ tiềm năng khai thác và sử dụng trong thực tế.
2. Lý do bất động sản được xem là kênh đầu tư chống lạm phát
2.1. Giá trị bất động sản thường tăng cùng quá trình phát triển kinh tế
Không phải ngẫu nhiên mà bất động sản thường được nhắc đến trong các chiến lược bảo toàn tài sản dài hạn. Khác với tiền mặt, giá trị bất động sản gắn liền với quá trình phát triển của nền kinh tế, tốc độ đô thị hóa và nhu cầu sử dụng đất. Khi dân số tăng, hạ tầng được đầu tư mạnh hơn và các trung tâm kinh tế tiếp tục mở rộng, nhu cầu nhà ở và thương mại cũng gia tăng theo. Đồng thời, chi phí đất đai, xây dựng và phát triển dự án thường tăng qua từng năm, tạo nền tảng cho giá trị bất động sản dịch chuyển theo xu hướng dài hạn thay vì chỉ phụ thuộc vào các biến động ngắn hạn của thị trường.
2.2. Quỹ đất hữu hạn tạo nên tính khan hiếm dài hạn
Một trong những lý do quan trọng giúp đầu tư bất động sản chống lạm phát được nhiều người lựa chọn nằm ở tính khan hiếm của đất đai. Trong khi nhu cầu nhà ở, kinh doanh và phát triển đô thị liên tục gia tăng, nguồn cung đất tại các vị trí thuận lợi lại không thể mở rộng tương ứng. Đặc biệt tại các đô thị lớn, quỹ đất trung tâm ngày càng hạn chế, khiến những sản phẩm sở hữu vị trí tốt trở thành nguồn lực có giá trị theo thời gian.
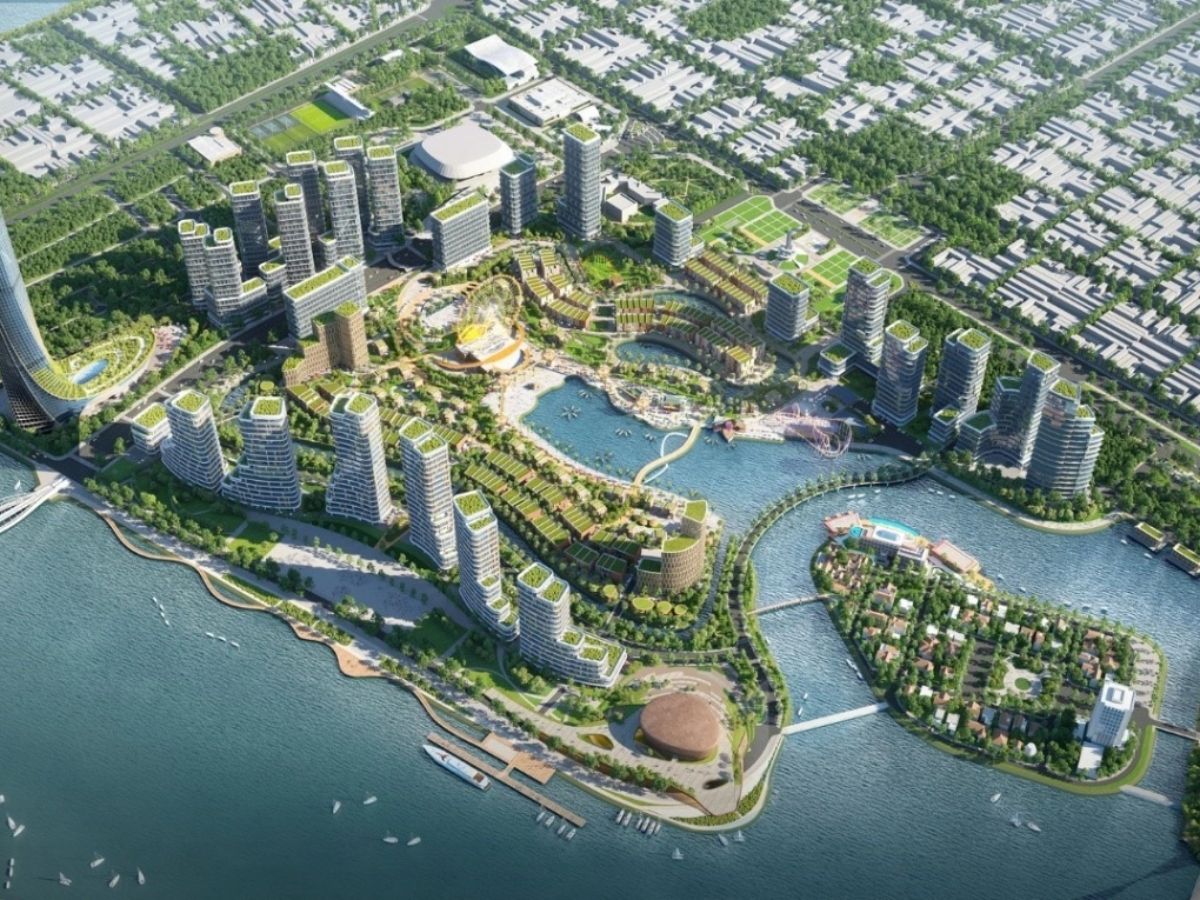
Quỹ đất hữu hạn tạo nên tính khan hiếm dài hạn cho bất động sản. (Nguồn: Sưu tầm)
2.3. Khả năng tạo dòng tiền và giá trị khai thác thực tế
Một căn hộ có thể tạo ra dòng tiền từ cho thuê. Một mặt bằng thương mại có thể tạo ra doanh thu từ hoạt động kinh doanh. Ngay cả khi không khai thác thương mại, bất động sản vẫn mang lại giá trị sử dụng thông qua nhu cầu ở thực. Đây là điểm khác biệt rất lớn giữa bất động sản và việc nắm giữ tiền mặt. Trong nhiều giai đoạn lạm phát, giá thuê thường có xu hướng điều chỉnh tăng theo mặt bằng giá chung, giúp tài sản duy trì khả năng tạo thu nhập và hạn chế tác động của việc đồng tiền mất giá theo thời gian.
2.4. Không phải mọi bất động sản đều chống lạm phát hiệu quả
Đây là điểm nhiều nhà đầu tư thường bỏ qua. Bất động sản chỉ phát huy vai trò bảo toàn tài sản khi sở hữu những nền tảng giá trị thực như vị trí tốt, nhu cầu sử dụng rõ ràng, pháp lý minh bạch và khả năng thanh khoản ổn định. Ngược lại, những sản phẩm tăng giá chủ yếu nhờ tin đồn hoặc kỳ vọng đầu cơ thường dễ mất động lực khi thị trường điều chỉnh. Trong một số giai đoạn lạm phát cao, chi phí vay vốn tăng lên, sức mua suy giảm và thanh khoản thị trường chậm lại. Vì vậy, không phải bất kỳ bất động sản nào cũng có thể trở thành "hàng rào" chống lạm phát hiệu quả.
3. Loại hình bất động sản nào thường có khả năng chống lạm phát tốt hơn
3.1. Bất động sản gắn với nhu cầu ở thực
Một trong những đặc điểm dễ nhận thấy ở các bất động sản giữ giá tốt qua nhiều chu kỳ là luôn gắn với nhu cầu ở thực. Dù thị trường tăng trưởng hay điều chỉnh, nhu cầu an cư vẫn tồn tại và tạo ra lực cầu tương đối ổn định. Đây cũng là lý do căn hộ và nhà ở tại các khu vực dân cư phát triển thường duy trì thanh khoản tốt hơn nhiều loại hình đầu cơ. Khi đầu tư bất động sản chống lạm phát, những tài sản có thể vừa để ở vừa khai thác cho thuê thường sở hữu nền tảng giá trị bền vững hơn.
Căn hộ và nhà ở tại các khu vực dân cư phát triển thường duy trì thanh khoản tốt. (Nguồn: Sưu tầm)
3.2. Bất động sản tại các khu vực có động lực phát triển dài hạn
Không phải vị trí hiện tại, mà động lực tăng trưởng trong tương lai mới là yếu tố quyết định khả năng gia tăng giá trị của bất động sản. Những khu vực được hưởng lợi từ đầu tư hạ tầng, mở rộng giao thông hoặc nâng cấp quy hoạch thường có dư địa phát triển lớn hơn trong dài hạn. Thực tế cho thấy nhiều khu vực vùng ven chỉ bắt đầu bứt phá khi các tuyến vành đai, cao tốc hoặc hệ thống giao thông công cộng được đưa vào vận hành.
3.3. Bất động sản cao cấp với giá trị sử dụng bền vững
Trong bối cảnh lạm phát, nhóm tài sản phục vụ phân khúc khách hàng có năng lực tài chính ổn định thường cho thấy khả năng giữ giá tốt hơn mặt bằng chung. Điểm mạnh của bất động sản cao cấp không nằm ở mức giá, mà ở chất lượng quy hoạch, hệ tiện ích đồng bộ và trải nghiệm sống được duy trì lâu dài. Khi nhu cầu về chất lượng sống ngày càng tăng, những dự án đáp ứng được giá trị sử dụng thực tế thường tạo ra lợi thế cạnh tranh bền vững và ít phụ thuộc hơn vào các biến động ngắn hạn của thị trường.
3.4. Những loại hình cần thận trọng khi đầu tư
Lạm phát không tự động khiến mọi bất động sản gia tăng giá trị. Trên thực tế, những tài sản tăng giá chủ yếu nhờ tin đồn, phụ thuộc vào kỳ vọng đầu cơ hoặc nằm tại khu vực thiếu động lực phát triển thường đối mặt với rủi ro lớn hơn khi thị trường điều chỉnh. Bên cạnh đó, các sản phẩm có thanh khoản thấp, khó khai thác hoặc pháp lý phức tạp cũng có thể làm giảm hiệu quả bảo toàn tài sản. Với mục tiêu chống lạm phát, yếu tố quan trọng không phải là tốc độ tăng giá ngắn hạn mà là khả năng duy trì giá trị trong dài hạn.
4. Tiêu chí đánh giá bất động sản để bảo toàn và gia tăng tài sản
4.1. Giá trị sử dụng thực tế của bất động sản
Một bất động sản có giá trị sử dụng rõ ràng thường sở hữu nền tảng tăng trưởng bền vững hơn những tài sản chỉ được mua với kỳ vọng tăng giá. Nhà ở phục vụ nhu cầu an cư, mặt bằng có khả năng khai thác kinh doanh hoặc sản phẩm có thể tạo dòng tiền ổn định luôn nhận được sự quan tâm của thị trường. Khi nhu cầu thực tồn tại, bất động sản sẽ duy trì được sức hút ngay cả trong những giai đoạn kinh tế nhiều biến động.
4.2. Tiềm năng phát triển của khu vực
Nhiều nhà đầu tư tập trung vào hiện trạng của một khu vực mà bỏ qua tốc độ phát triển trong tương lai. Trên thực tế, giá trị bất động sản thường gắn chặt với sự thay đổi của hạ tầng, quy hoạch và quy mô dân cư. Những địa phương được hưởng lợi từ các tuyến cao tốc, đường vành đai hoặc các trung tâm kinh tế mới thường có khả năng thu hút dân cư và hoạt động kinh doanh mạnh hơn. Đây cũng là nhóm khu vực thường ghi nhận mức tăng trưởng bền vững trong các chu kỳ phát triển dài hạn.
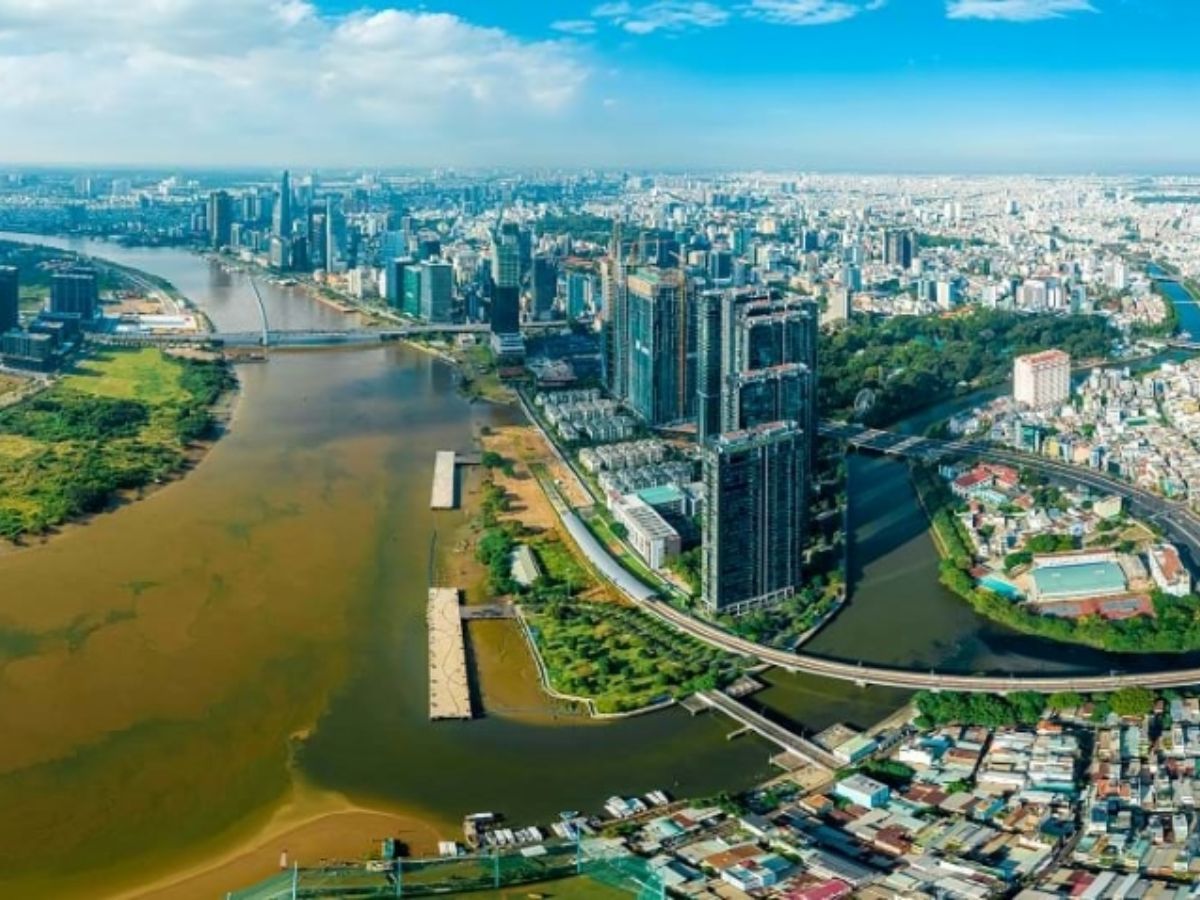
Giá trị bất động sản thường gắn chặt với sự thay đổi của hạ tầng, quy hoạch và quy mô dân cư. (Nguồn: Sưu tầm)
4.3. Khả năng khai thác và tạo dòng tiền
Một tài sản có thể tạo ra thu nhập trong quá trình nắm giữ thường sở hữu lợi thế đáng kể khi so sánh với các kênh đầu tư thụ động khác. Dòng tiền từ hoạt động cho thuê không chỉ giúp bù đắp chi phí sở hữu mà còn tạo thêm lớp bảo vệ trước tác động của lạm phát. Tuy nhiên, điều quan trọng không nằm ở mức giá thuê cao mà ở khả năng duy trì tỷ lệ lấp đầy ổn định. Một nguồn thu đều đặn trong nhiều năm thường có giá trị lớn hơn những khoản lợi nhuận ngắn hạn nhưng thiếu tính bền vững.
4.4. Quy hoạch, chủ đầu tư và năng lực vận hành
Một dự án có vị trí tốt nhưng được phát triển thiếu bài bản vẫn có thể đánh mất lợi thế theo thời gian. Quy hoạch hợp lý, pháp lý minh bạch và uy tín của chủ đầu tư là những yếu tố ảnh hưởng trực tiếp đến giá trị tài sản trong dài hạn. Bên cạnh đó, chất lượng quản lý và vận hành sau khi bàn giao cũng đóng vai trò quan trọng trong việc duy trì môi trường sống và hình ảnh của dự án.
4.5. Tính thanh khoản trong dài hạn
Khả năng bán được tài sản khi cần thiết là một tiêu chí quan trọng nhưng thường bị đánh giá thấp trong giai đoạn thị trường thuận lợi. Một bất động sản có thanh khoản tốt thường đáp ứng nhu cầu phổ biến của thị trường, sở hữu vị trí thuận tiện và có mức giá phù hợp với nhóm khách hàng rộng hơn. Trong bối cảnh kinh tế biến động, đây là yếu tố giúp nhà đầu tư chủ động hơn trong việc cơ cấu danh mục tài sản. Khả năng giữ giá thường chỉ thực sự có ý nghĩa khi tài sản vẫn được thị trường đón nhận.
5. Chiến lược đầu tư bất động sản chống lạm phát trong dài hạn
5.1. Xây dựng tư duy tích sản thay vì chạy theo biến động ngắn hạn
Sai lầm phổ biến của nhiều nhà đầu tư là đánh giá hiệu quả bất động sản dựa trên mức tăng giá trong vài tháng hoặc một vài năm. Trong khi đó, bản chất của đầu tư bất động sản chống lạm phát nằm ở khả năng bảo toàn và gia tăng giá trị tài sản qua các chu kỳ kinh tế dài hơn. Những tài sản có nền tảng tốt thường cần thời gian để phản ánh đầy đủ giá trị. Vì vậy, tư duy tích sản dài hạn thường phù hợp hơn việc liên tục chạy theo những biến động ngắn hạn của thị trường.
5.2. Phân bổ bất động sản hợp lý trong danh mục tài sản
Không có loại tài sản nào phù hợp với mọi mục tiêu tài chính. Ngay cả khi đánh giá cao tiềm năng của bất động sản, nhà đầu tư cũng không nên tập trung toàn bộ nguồn lực vào một sản phẩm hoặc một khu vực duy nhất. Một danh mục hợp lý cần cân bằng giữa khả năng tăng trưởng và tính thanh khoản, đồng thời phù hợp với mức độ chấp nhận rủi ro của mỗi người. Cách tiếp cận này giúp hạn chế tác động khi thị trường xuất hiện những biến động ngoài dự kiến.
Nhà đầu tư cần cân nhắc xây dựng danh mục đầu tư phù hợp. (Nguồn: Sưu tầm)
5.3. Ưu tiên những sản phẩm đáp ứng nhu cầu thực của thị trường
Điểm khác biệt giữa tài sản đầu cơ và tài sản có giá trị bền vững nằm ở nhu cầu thực. Một bất động sản phục vụ nhu cầu ở, làm việc hoặc kinh doanh luôn có cơ sở để duy trì sức hút trên thị trường. Ngược lại, những sản phẩm chỉ dựa vào kỳ vọng tăng giá thường dễ chịu tác động khi dòng tiền đầu cơ suy giảm. Khi đầu tư bất động sản chống lạm phát, việc ưu tiên các sản phẩm có nhu cầu sử dụng rõ ràng thường giúp nhà đầu tư chủ động hơn về thanh khoản và khả năng khai thác trong dài hạn.
5.4. Đầu tư vào chất lượng sống và giá trị sử dụng lâu dài
Trong những năm gần đây, giá trị của bất động sản không còn được quyết định đơn thuần bởi vị trí mà ngày càng gắn với chất lượng sống mà tài sản đó mang lại. Các dự án sở hữu quy hoạch đồng bộ, không gian xanh, hệ tiện ích hoàn chỉnh và môi trường sống văn minh thường có khả năng duy trì sức hấp dẫn tốt hơn theo thời gian. Đây cũng là nhóm tài sản được nhiều người mua ở thực quan tâm, tạo nền tảng cho khả năng giữ giá và gia tăng giá trị bền vững qua nhiều chu kỳ phát triển của thị trường.
Lạm phát có thể làm suy giảm giá trị của đồng tiền theo thời gian, nhưng không phải mọi tài sản đều chịu tác động giống nhau. Đầu tư bất động sản chống lạm phát vẫn được nhiều người lựa chọn nhờ khả năng gắn với nhu cầu thực, tạo giá trị sử dụng và duy trì tiềm năng tăng trưởng dài hạn. Tuy nhiên, hiệu quả đầu tư không nằm ở việc sở hữu bất động sản, mà ở việc lựa chọn đúng sản phẩm, đúng vị trí và phù hợp với mục tiêu tài chính của mỗi người.