


Kế hoạch tài chính mua nhà trong 5 năm: Lộ trình chi tiết từ A–Z
Kế hoạch tài chính mua nhà trong 5 năm là mục tiêu phổ biến của nhiều người trẻ và gia đình hiện nay. Trong bối cảnh giá bất động sản liên tục tăng, việc chuẩn bị tài chính bài bản không chỉ giúp bạn hiện thực hóa giấc mơ an cư mà còn tránh áp lực nợ nần trong tương lai. Nếu không có kế hoạch rõ ràng, bạn rất dễ rơi vào tình trạng thiếu hụt ngân sách hoặc bỏ lỡ cơ hội tốt. Bài viết dưới đây sẽ hướng dẫn bạn xây dựng lộ trình tài chính hiệu quả để mua nhà trong vòng 5 năm.

▲Mục lục
1. Tổng quan về kế hoạch tài chính mua nhà
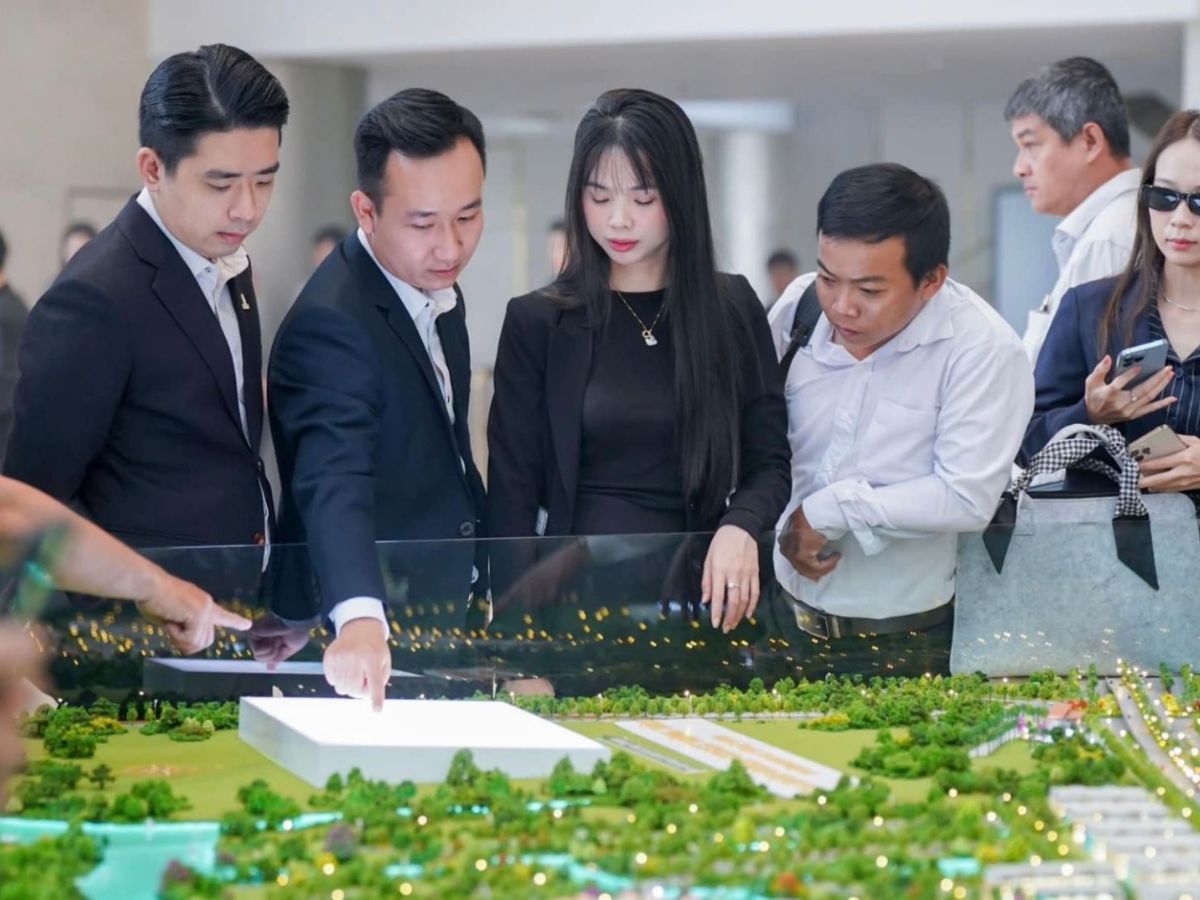
Xây dựng kế hoạch tài chính mua nhà dài hạn giúp người mua hiện thực hóa mục tiêu an cư. (Nguồn: Sưu tầm)
Trong bối cảnh giá bất động sản ngày càng tăng, việc xây dựng kế hoạch tài chính mua nhà dài hạn, đặc biệt trong giai đoạn 5 năm, trở thành chiến lược phổ biến giúp người mua hiện thực hóa mục tiêu an cư một cách bền vững. Một kế hoạch rõ ràng không chỉ giúp quản lý dòng tiền hiệu quả mà còn tăng khả năng tiếp cận các gói vay ngân hàng phù hợp.
Kế hoạch tài chính 5 năm được xem là khoảng thời gian hợp lý để người mua từng bước tích lũy tài sản và chuẩn bị điều kiện sở hữu nhà ở. Trong giai đoạn này, người mua có thể chủ động tích lũy vốn tự có, đồng thời ổn định nguồn thu nhập để nâng cao khả năng vay ngân hàng. Ngoài ra, đây cũng là thời gian đủ dài để chuẩn bị hồ sơ tín dụng, cải thiện lịch sử tài chính và lựa chọn sản phẩm bất động sản phù hợp với khả năng chi trả.
Trong quá trình lập kế hoạch mua nhà, nhiều người thường mắc phải những sai lầm cơ bản như không xác định rõ mục tiêu tài chính ngay từ đầu, dẫn đến việc tiết kiệm thiếu định hướng. Bên cạnh đó, việc không kiểm soát chi tiêu hợp lý cũng khiến quá trình tích lũy bị gián đoạn. Một sai lầm khác là thiếu kế hoạch dự phòng rủi ro tài chính, khiến người mua dễ gặp khó khăn khi thu nhập biến động hoặc phát sinh chi phí bất ngờ.
2. Xác định mục tiêu tài chính
Việc xác định mục tiêu tài chính là bước nền tảng trong kế hoạch mua nhà dài hạn. (Nguồn: Sưu tầm)
Việc xác định mục tiêu tài chính rõ ràng là bước nền tảng trong kế hoạch mua nhà dài hạn. Khi có mục tiêu cụ thể, người mua sẽ dễ dàng xây dựng lộ trình tiết kiệm, lựa chọn sản phẩm phù hợp và hạn chế rủi ro tài chính trong quá trình sở hữu bất động sản.
2.1. Xác định loại nhà
Trước tiên, người mua cần xác định rõ loại hình bất động sản mà mình hướng đến, bao gồm chung cư hay nhà đất. Mỗi loại hình sẽ có mức giá, chi phí duy trì và tiềm năng tăng giá khác nhau, do đó cần cân nhắc kỹ theo nhu cầu thực tế. Bên cạnh đó, khu vực cũng là yếu tố quan trọng ảnh hưởng trực tiếp đến giá trị căn nhà và chất lượng cuộc sống. Những khu vực trung tâm thường có giá cao hơn nhưng thuận tiện về hạ tầng, trong khi khu vực ven đô lại có mức giá dễ tiếp cận hơn. Ngoài ra, việc xác định mức giá phù hợp với khả năng tài chính sẽ giúp người mua tránh lựa chọn vượt quá ngân sách, từ đó đảm bảo kế hoạch mua nhà diễn ra an toàn và bền vững.
2.2. Xác định ngân sách
Sau khi xác định loại hình nhà ở, người mua cần xây dựng ngân sách cụ thể dựa trên thu nhập và khả năng tiết kiệm thực tế. Ngân sách này bao gồm cả khoản tiền trả trước và khả năng vay ngân hàng trong tương lai. Việc tính toán hợp lý giúp đảm bảo khoản trả góp hàng tháng không vượt quá khả năng chi trả, thường nên duy trì ở mức an toàn so với tổng thu nhập. Một ngân sách phù hợp không chỉ giúp kiểm soát tốt tài chính cá nhân mà còn tạo nền tảng vững chắc để người mua dễ dàng tiếp cận các cơ hội sở hữu nhà ở trong tương lai.
3. Tính toán số tiền cần có
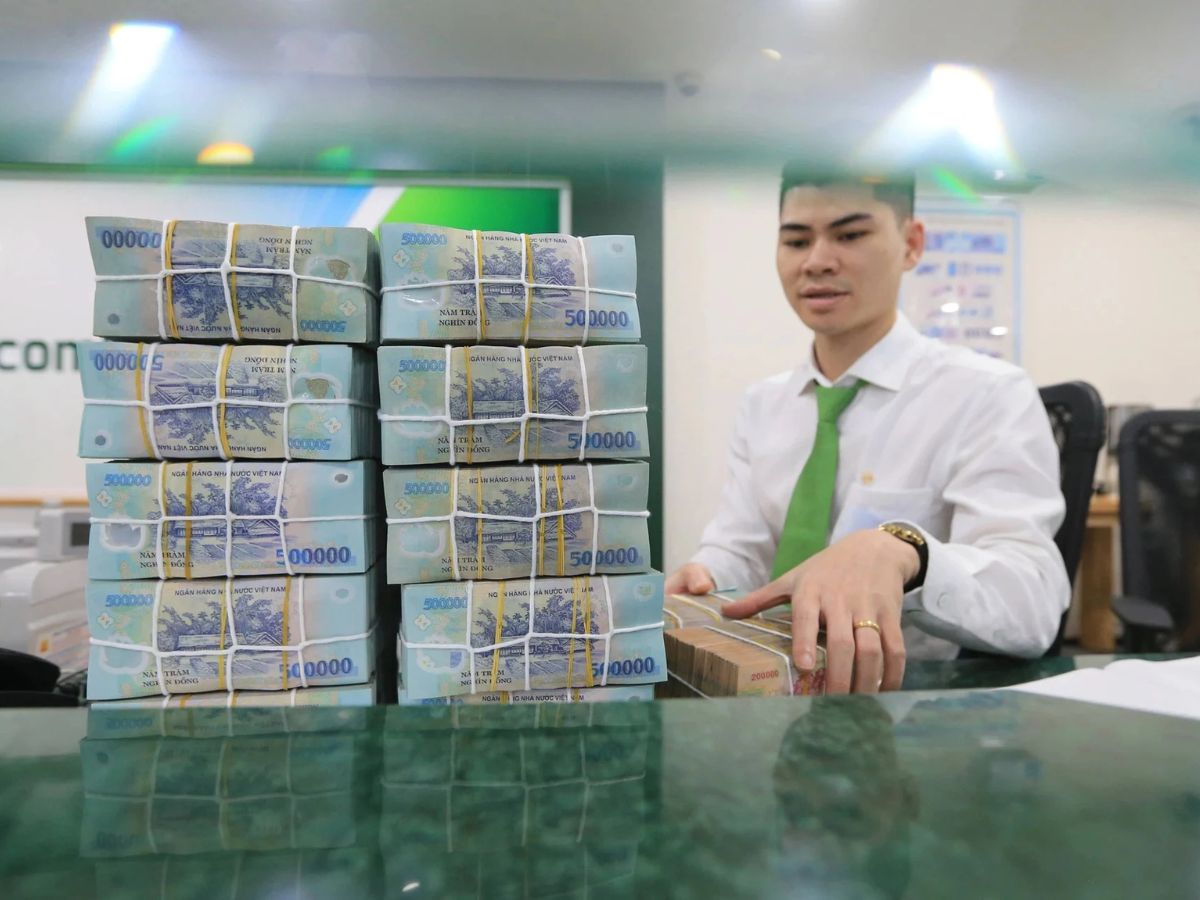
Tính toán số tiền cần có là bước quan trọng giúp người mua chủ động về tài chính. (Nguồn: Sưu tầm)
Trong quá trình lập kế hoạch mua nhà, việc tính toán số tiền cần có là bước quan trọng giúp người mua chủ động về tài chính và hạn chế rủi ro phát sinh. Khi nắm rõ các khoản chi cần chuẩn bị, người mua sẽ dễ dàng cân đối ngân sách và đưa ra quyết định phù hợp với khả năng tài chính của mình.
3.1. Khoản trả trước
Khoản trả trước thường chiếm khoảng 30% đến 50% giá trị căn nhà, tùy thuộc vào chính sách của chủ đầu tư và ngân hàng hỗ trợ vay vốn. Đây là phần vốn tự có quan trọng giúp giảm áp lực vay ngân hàng, đồng thời ảnh hưởng trực tiếp đến số tiền phải trả góp hàng tháng. Khi khoản trả trước càng cao, người mua càng giảm được chi phí lãi vay và tăng tính chủ động trong kế hoạch tài chính dài hạn. Vì vậy, việc chuẩn bị trước nguồn vốn ổn định cho khoản này là yếu tố then chốt trong hành trình mua nhà.
3.2. Chi phí phát sinh
Ngoài khoản trả trước, người mua cũng cần dự trù thêm các chi phí phát sinh liên quan đến giao dịch bất động sản. Các khoản này bao gồm thuế trước bạ, phí công chứng hợp đồng, phí sang tên sổ đỏ và các chi phí hành chính khác. Bên cạnh đó, chi phí nội thất và hoàn thiện nhà ở cũng là yếu tố quan trọng cần được tính đến, đặc biệt đối với các căn hộ bàn giao thô hoặc bán hoàn thiện. Những khoản chi này tuy không cố định nhưng có thể chiếm một phần đáng kể trong tổng ngân sách, do đó việc chuẩn bị kỹ lưỡng sẽ giúp quá trình mua nhà diễn ra thuận lợi, tránh áp lực tài chính ngoài dự kiến và đảm bảo kế hoạch an cư được thực hiện một cách an toàn và hiệu quả.
4. Lập kế hoạch tài chính mua nhà trong 5 năm
Lập kế hoạch tài chính mua nhà trong 5 năm giúp người mua chủ động tích lũy. (Nguồn: Sưu tầm)
Việc lập kế hoạch tài chính mua nhà trong 5 năm là một chiến lược hợp lý giúp người mua chủ động tích lũy và giảm áp lực vay vốn ngân hàng. Với khoảng thời gian đủ dài, người mua có thể xây dựng lộ trình rõ ràng, từ đó từng bước hiện thực hóa mục tiêu sở hữu bất động sản một cách bền vững và an toàn.
4.1. Xác định số tiền tiết kiệm mỗi tháng
Bước đầu tiên trong kế hoạch là xác định số tiền có thể tiết kiệm hàng tháng dựa trên thu nhập thực tế. Người mua cần cân đối giữa chi tiêu sinh hoạt và khả năng tích lũy để đảm bảo không ảnh hưởng đến chất lượng cuộc sống. Việc duy trì khoản tiết kiệm ổn định mỗi tháng sẽ giúp tạo ra nguồn vốn tích lũy đều đặn, phục vụ cho khoản trả trước khi mua nhà trong tương lai. Đây là yếu tố nền tảng quyết định sự thành công của kế hoạch tài chính 5 năm.
4.2. Kiểm soát chi tiêu
Kiểm soát chi tiêu là yếu tố quan trọng giúp tối ưu khả năng tiết kiệm. Người mua nên xem xét và cắt giảm các khoản chi không cần thiết như ăn uống bên ngoài thường xuyên, mua sắm không có kế hoạch hoặc các khoản giải trí vượt mức. Việc quản lý chi tiêu hiệu quả không chỉ giúp tăng khoản tiết kiệm hàng tháng mà còn hình thành thói quen tài chính lành mạnh, hỗ trợ tốt cho quá trình tích lũy dài hạn.
4.3. Tăng thu nhập
Bên cạnh việc tiết kiệm, tăng thêm nguồn thu nhập cũng là giải pháp hiệu quả giúp rút ngắn thời gian mua nhà. Người mua có thể tìm kiếm công việc làm thêm, phát triển kỹ năng chuyên môn hoặc tham gia các hoạt động tạo thu nhập phụ. Khi tổng thu nhập tăng lên, khả năng tiết kiệm cũng được cải thiện đáng kể, từ đó giúp người mua nhanh chóng đạt được mục tiêu sở hữu nhà ở trong khung thời gian 5 năm đã đề ra.
5. Lộ trình 5 năm mua nhà cụ thể
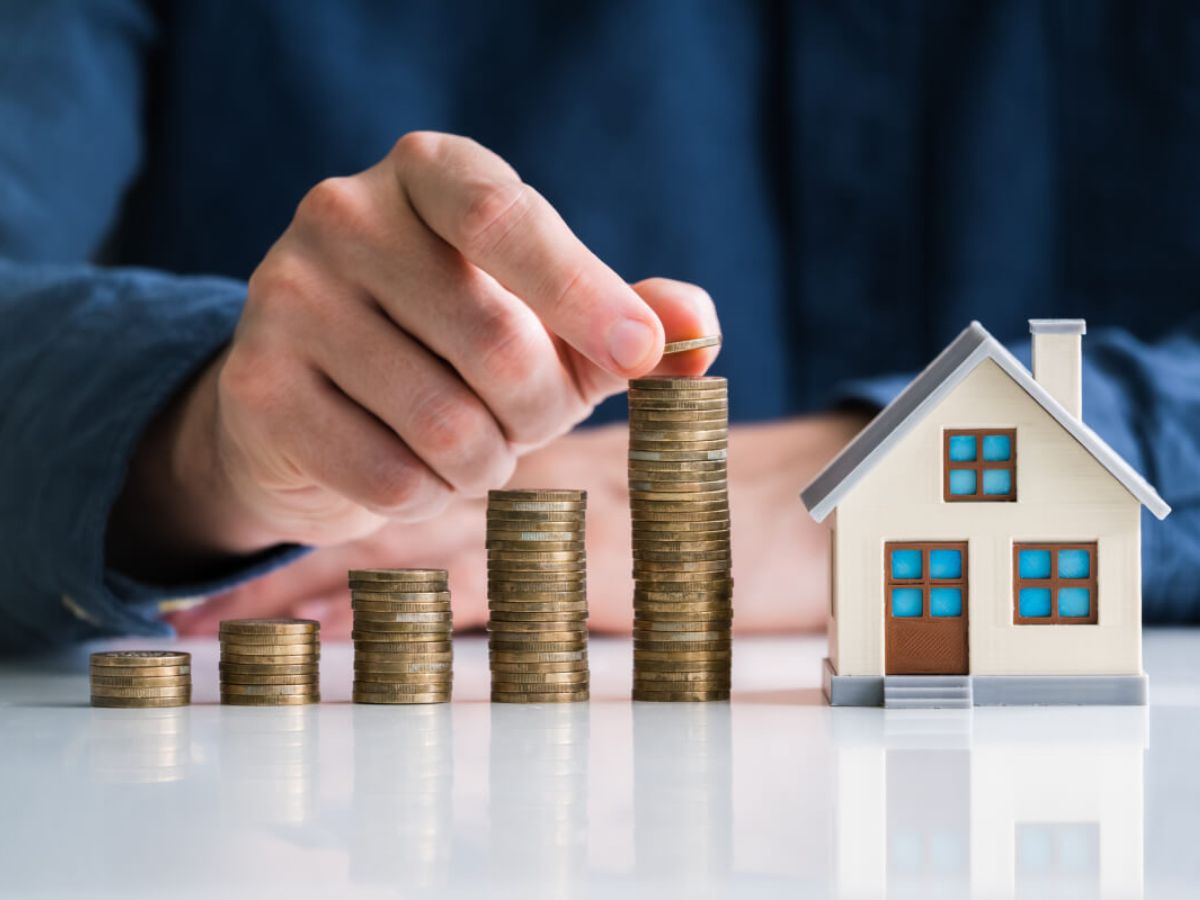
Sở hữu một ngôi nhà cần một lộ trình tài chính rõ ràng. (Nguồn: Sưu tầm)
Sở hữu một ngôi nhà không phải là mục tiêu có thể đạt được trong thời gian ngắn, mà cần một lộ trình tài chính rõ ràng và sự chuẩn bị đều đặn qua từng giai đoạn. Việc xây dựng kế hoạch mua nhà trong 5 năm giúp người mua chủ động hơn về tài chính, giảm áp lực vay vốn và tăng khả năng hiện thực hóa mục tiêu an cư một cách bền vững.
Năm 1: Xây nền tảng: Trong năm đầu tiên của lộ trình mua nhà 5 năm, mục tiêu quan trọng nhất là xây dựng nền tảng tài chính vững chắc. Người mua cần bắt đầu bằng việc đánh giá tổng thể tình hình thu nhập, chi tiêu và khả năng tiết kiệm hiện tại. Đây là giai đoạn giúp xác định rõ ngân sách có thể dành cho mục tiêu mua nhà trong tương lai. Đồng thời, người mua nên bắt đầu thói quen tiết kiệm đều đặn hàng tháng, dù số tiền ban đầu chưa lớn nhưng cần duy trì tính kỷ luật để tạo nền móng tài chính ổn định cho các năm tiếp theo.
Năm 2: Tăng tốc: Sang năm thứ hai, người mua cần tập trung vào việc tăng tốc quá trình tích lũy. Điều này có thể thực hiện thông qua việc tăng thu nhập từ công việc chính hoặc tìm kiếm thêm nguồn thu nhập phụ. Song song đó, việc tối ưu chi tiêu cá nhân cũng rất quan trọng, giúp gia tăng tỷ lệ tiết kiệm mỗi tháng. Giai đoạn này đóng vai trò quan trọng trong việc đẩy nhanh tiến độ tích lũy vốn mua nhà.
Năm 3: Ổn định: Năm thứ ba là giai đoạn duy trì sự ổn định trong kế hoạch tài chính. Người mua cần tiếp tục duy trì thói quen tiết kiệm đều đặn và hạn chế biến động trong chi tiêu. Đồng thời, đây cũng là thời điểm phù hợp để bắt đầu tìm hiểu thị trường bất động sản, nghiên cứu giá cả, vị trí và các dự án phù hợp với khả năng tài chính nhằm chuẩn bị cho các bước tiếp theo.
Năm 4: Chuẩn bị mua: Ở năm thứ tư, người mua bắt đầu bước vào giai đoạn chuẩn bị trực tiếp cho việc mua nhà. Cần xác định rõ dự án hoặc loại hình bất động sản phù hợp với ngân sách đã tích lũy. Đồng thời, đây cũng là thời điểm quan trọng để chuẩn bị hồ sơ vay ngân hàng, tìm hiểu các gói vay và điều kiện tài chính nhằm đảm bảo quá trình mua nhà diễn ra thuận lợi.
Năm 5: Thực hiện: Năm cuối cùng là giai đoạn hiện thực hóa mục tiêu. Người mua tiến hành ký hợp đồng mua bán, hoàn tất thủ tục pháp lý và giao dịch với chủ đầu tư hoặc bên bán. Đây là bước quan trọng đánh dấu việc hoàn thành lộ trình tài chính 5 năm, chính thức sở hữu bất động sản và ổn định cuộc sống an cư lâu dài.
6. Kinh nghiệm lập kế hoạch tài chính 5 năm để mua nhà
Lập kế hoạch tài chính để mua nhà trong 5 năm là một quá trình dài hạn. (Nguồn: Sưu tầm)
Lập kế hoạch tài chính mua nhà trong 5 năm là một quá trình dài hạn đòi hỏi sự tính toán kỹ lưỡng và kỷ luật cao trong chi tiêu. Nếu không có định hướng rõ ràng ngay từ đầu, người mua rất dễ gặp áp lực tài chính hoặc làm gián đoạn kế hoạch tích lũy trong quá trình thực hiện.
Luôn có quỹ dự phòng: Trong quá trình lập kế hoạch tài chính 5 năm để mua nhà, việc xây dựng quỹ dự phòng là yếu tố vô cùng quan trọng giúp đảm bảo an toàn tài chính. Người mua nên duy trì khoản dự phòng tương đương ít nhất 6 tháng chi phí sinh hoạt để có thể ứng phó với các tình huống bất ngờ như mất thu nhập, ốm đau hoặc biến động kinh tế. Quỹ dự phòng không chỉ giúp giảm áp lực tài chính mà còn đảm bảo kế hoạch mua nhà không bị gián đoạn khi có rủi ro xảy ra.
Không đặt mục tiêu quá cao: Một kinh nghiệm quan trọng khác là không nên đặt mục tiêu tài chính vượt quá khả năng thực tế. Việc lựa chọn căn nhà có giá trị phù hợp với thu nhập và khả năng tiết kiệm sẽ giúp kế hoạch trở nên khả thi hơn. Nếu mục tiêu quá cao so với năng lực tài chính, người mua dễ rơi vào tình trạng áp lực nợ kéo dài, ảnh hưởng đến chất lượng cuộc sống và khả năng trả góp trong tương lai. Do đó, cần cân đối hợp lý giữa mong muốn và thực tế tài chính.
Theo dõi tiến độ: Trong suốt quá trình 5 năm, việc theo dõi tiến độ tài chính là rất cần thiết để đảm bảo kế hoạch đi đúng hướng. Người mua nên thường xuyên kiểm tra mức tiết kiệm, thu nhập và chi tiêu để đánh giá hiệu quả thực hiện mục tiêu. Nếu có sự thay đổi về tài chính hoặc thị trường, cần linh hoạt điều chỉnh kế hoạch để phù hợp với tình hình thực tế, giúp duy trì tính khả thi của lộ trình mua nhà.
Tham khảo chuyên gia: Việc tham khảo ý kiến từ các chuyên gia tài chính hoặc môi giới bất động sản uy tín sẽ giúp người mua có cái nhìn toàn diện hơn về thị trường và kế hoạch tài chính cá nhân. Chuyên gia có thể hỗ trợ phân tích khả năng tài chính, lựa chọn sản phẩm phù hợp và đưa ra chiến lược vay vốn tối ưu. Nhờ đó, người mua có thể giảm thiểu rủi ro và nâng cao hiệu quả trong quá trình lập kế hoạch mua nhà dài hạn.
Tóm lại, một kế hoạch tài chính mua nhà trong 5 năm hiệu quả không chỉ nằm ở việc tiết kiệm đều đặn mà còn ở khả năng quản lý chi tiêu, tăng thu nhập và lựa chọn thời điểm mua nhà phù hợp. Khi có lộ trình rõ ràng, quỹ dự phòng đầy đủ và chiến lược tài chính hợp lý, mục tiêu sở hữu nhà ở sẽ trở nên khả thi hơn rất nhiều. Quan trọng nhất, bạn cần duy trì kỷ luật tài chính trong suốt 5 năm để đảm bảo kế hoạch không bị gián đoạn và từng bước biến giấc mơ an cư thành hiện thực.