


Mua bất động sản để giữ tiền có nên không? Chiến lược tích sản
Khi tâm lý đầu tư dần chuyển từ lướt sóng sang tích sản bền vững, bất động sản tiếp tục trở thành lựa chọn được nhiều người ưu tiên. Vậy mua bất động sản để giữ tiền có nên không trong giai đoạn hiện nay? Bài viết phân tích lợi thế, rủi ro và chiến lược đầu tư phù hợp để nhà đầu tư bảo toàn tài sản và hướng tới tăng trưởng ổn định trong dài hạn.

▲Mục lục
1. Xu hướng mua bất động sản để giữ tiền trong giai đoạn mới
1.1. Tâm lý ưu tiên bảo toàn tài sản thay cho đầu cơ ngắn hạn
Sau giai đoạn thị trường biến động mạnh, nhiều nhà đầu tư bắt đầu chuyển từ tư duy “lướt sóng” sang ưu tiên bảo toàn tài sản trong dài hạn. Thay vì chạy theo các cơn sốt ngắn hạn, dòng tiền đang có xu hướng tìm đến những tài sản hữu hình có khả năng giữ giá ổn định. Đây cũng là lý do câu hỏi mua bất động sản để giữ tiền có nên không ngày càng được quan tâm, đặc biệt trong bối cảnh lạm phát và áp lực biến động kinh tế vẫn hiện hữu.
1.2. Bất động sản giữ vai trò gì trong chiến lược tích sản?
Trong chiến lược tích sản dài hạn, bất động sản thường được xem là kênh đầu tư có khả năng chống trượt giá tương đối tốt theo thời gian. Giá trị tài sản không chỉ đến từ yếu tố khan hiếm mà còn gắn với nhu cầu ở thực, tốc độ đô thị hóa và sự phát triển hạ tầng. Khác với đầu tư ngắn hạn theo biến động thị trường, xu hướng mua bất động sản để giữ tiền hiện nay tập trung nhiều hơn vào giá trị khai thác thực tế và khả năng tăng trưởng bền vững trong tương lai.
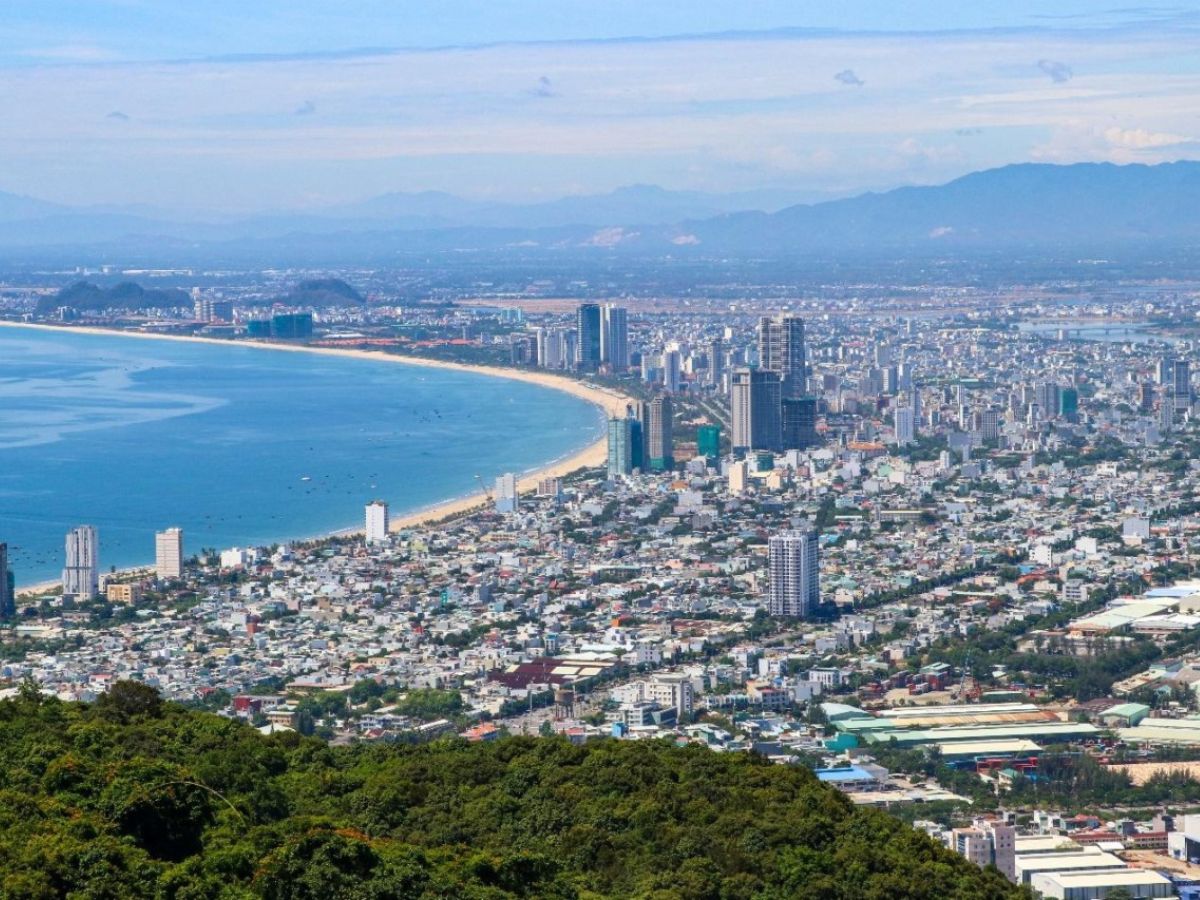
Bất động sản là kênh đầu tư chống trượt giá và sinh lời ổn định. (Nguồn: Sưu tầm)
1.3. Xu hướng nắm giữ tài sản dài hạn trong chu kỳ mới
Thị trường đang ghi nhận xu hướng nhà đầu tư ưu tiên chiến lược nắm giữ tài sản từ 5–10 năm thay vì giao dịch liên tục để tìm lợi nhuận ngắn hạn. Trong giai đoạn mới, yếu tố dòng tiền ổn định, khả năng khai thác thực tế và tính an toàn tài chính được đặt lên hàng đầu. Nhiều nhà đầu tư cũng giảm dần việc sử dụng đòn bẩy cao để hạn chế rủi ro trước biến động lãi suất, từ đó hướng tới chiến lược tích sản bất động sản bền vững hơn.
2. Lợi thế của mua bất động sản để giữ tiền
2.1. Khả năng bảo toàn giá trị tài sản trước lạm phát
Một trong những lợi thế lớn của bất động sản là khả năng giữ giá trị tài sản tương đối ổn định trong dài hạn, đặc biệt ở các khu vực có tốc độ đô thị hóa và phát triển hạ tầng rõ nét. Khi lạm phát gia tăng, tiền mặt thường mất giá theo thời gian, trong khi bất động sản có xu hướng tăng theo chu kỳ kinh tế và nhu cầu sử dụng thực tế. Vì vậy, nhiều nhà đầu tư lựa chọn mua bất động sản để giữ tiền như một giải pháp tích sản an toàn và hạn chế rủi ro trượt giá tài sản.
2.2. Khả năng tạo dòng tiền và tích lũy tài sản
Không chỉ mang giá trị tích sản, bất động sản còn tạo nguồn thu ổn định thông qua hoạt động cho thuê nhà ở, khai thác thương mại hoặc vận hành lưu trú nghỉ dưỡng. Tại các đô thị lớn và khu vực du lịch phát triển, tài sản có thể vừa tạo dòng tiền thực tế vừa hưởng lợi từ quá trình tăng giá theo hạ tầng và tốc độ đô thị hóa. Đây cũng là lý do đầu tư bất động sản dài hạn được nhiều người ưu tiên trong chiến lược xây dựng tài sản bền vững và tối ưu hiệu quả dòng tiền.
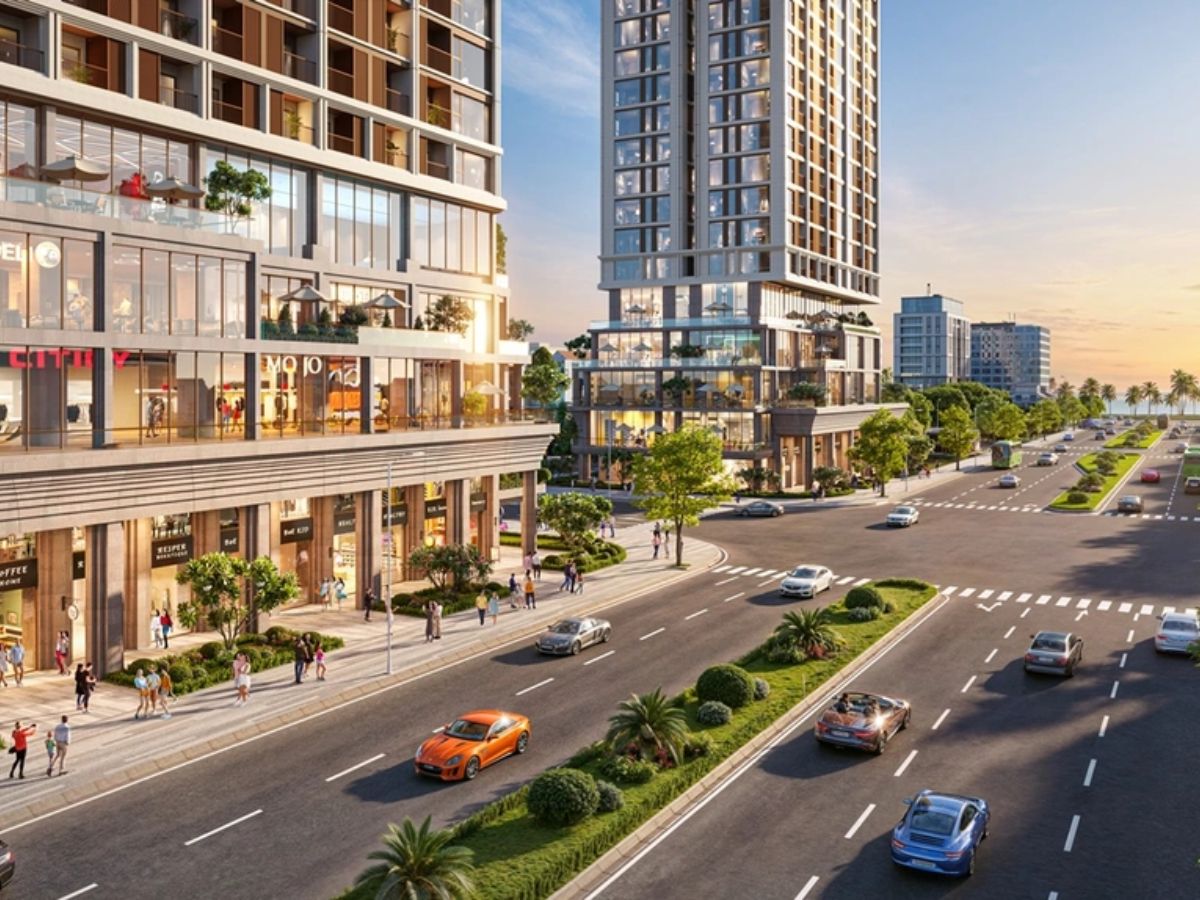
Bất động sản dùng kinh doanh dịch vụ lưu trú, nghỉ dưỡng giúp ổn định dòng tiền kinh doanh. (Nguồn: Sưu tầm)
2.3. Tính ổn định cao hơn so với đầu tư ngắn hạn
So với các kênh đầu tư mang tính biến động cao, bất động sản thường phù hợp với nhà đầu tư ưu tiên sự ổn định và kế hoạch tài chính dài hạn. Việc nắm giữ tài sản trong nhiều năm giúp giảm áp lực giao dịch liên tục cũng như hạn chế tác động từ các biến động ngắn hạn của thị trường. Trong bối cảnh tâm lý đầu cơ dần hạ nhiệt, xu hướng mua bất động sản để giữ tiền đang được quan tâm nhiều hơn nhờ khả năng cân bằng giữa tích sản, khai thác thực tế và bảo toàn giá trị tài sản.
3. Những rủi ro cần kiểm soát khi mua bất động sản để giữ tiền
3.1. Rủi ro thanh khoản ở các phân khúc đầu cơ
Không phải loại hình bất động sản nào cũng phù hợp để tích sản dài hạn, đặc biệt là các khu vực tăng giá theo tin đồn hoặc chưa có nhu cầu ở thực rõ ràng. Khi thị trường bước vào giai đoạn thanh lọc, những sản phẩm tăng nóng bất thường thường gặp khó khăn về thanh khoản và mất nhiều thời gian để chuyển nhượng. Vì vậy, nhà đầu tư cần ưu tiên tài sản có giá trị sử dụng thực tế thay vì chạy theo các cơn sốt ngắn hạn thiếu nền tảng phát triển bền vững.
3.2. Áp lực tài chính khi sử dụng đòn bẩy lớn
Đòn bẩy tài chính có thể giúp gia tăng khả năng sở hữu tài sản, nhưng cũng đi kèm áp lực trả nợ kéo dài nếu dòng tiền không được kiểm soát hợp lý. Trong giai đoạn lãi suất biến động, việc vay vượt khả năng tài chính dễ khiến nhà đầu tư rơi vào tình trạng áp lực thanh khoản hoặc buộc phải bán tài sản ngoài kế hoạch. Với chiến lược mua bất động sản để giữ tiền, việc duy trì tỷ lệ vay an toàn và chủ động nguồn tiền trả lãi là yếu tố cần được ưu tiên hàng đầu.
Sử dụng đúng đòn bẩy trong kinh doanh bất động sản sẽ mang đến lợi nhuận lâu dài. (Nguồn: Sưu tầm)
3.3. Rủi ro pháp lý và chất lượng tài sản
Pháp lý là yếu tố quan trọng quyết định giá trị và khả năng khai thác của bất động sản trong dài hạn. Những dự án thiếu minh bạch về quyền sở hữu, giấy phép xây dựng hoặc chưa hoàn thiện thủ tục pháp lý thường tiềm ẩn nguy cơ tranh chấp và ảnh hưởng đến thanh khoản. Bên cạnh đó, tài sản khó khai thác thực tế hoặc phụ thuộc vào cam kết lợi nhuận thiếu bền vững cũng làm gia tăng rủi ro đầu tư. Nhà đầu tư cần ưu tiên sản phẩm có pháp lý rõ ràng và giá trị sử dụng thực tế.
3.4. Tâm lý đầu tư theo đám đông
Một trong những sai lầm phổ biến trên thị trường là đầu tư theo tâm lý FOMO khi giá bất động sản tăng nhanh trong thời gian ngắn. Việc chạy theo kỳ vọng lợi nhuận tức thời mà thiếu chiến lược nắm giữ dài hạn dễ khiến nhà đầu tư đối mặt với rủi ro mua ở vùng giá cao hoặc sử dụng đòn bẩy quá mức. Thay vì bị cuốn theo tâm lý đám đông, nhà đầu tư nên tập trung vào khả năng khai thác, vị trí và tiềm năng phát triển thực tế của tài sản để đảm bảo hiệu quả tích sản lâu dài.
4. Các loại bất động sản phù hợp để giữ tiền trong dài hạn
4.1. Căn hộ tại đô thị lớn có nhu cầu ở thực tế cao
Căn hộ tại các đô thị lớn như TP.HCM và Hà Nội vẫn duy trì sức hút nhờ nhu cầu ở thực tế ổn định và khả năng khai thác cho thuê tốt. Đây là phân khúc ít chịu tác động mạnh từ các đợt biến động ngắn hạn của thị trường do luôn có lượng khách thuê và người mua ở thực lớn. Với nhà đầu tư theo chiến lược tích sản, căn hộ thuộc khu vực có hạ tầng đồng bộ và tiện ích hoàn thiện thường mang lại dòng tiền đều đặn và tính thanh khoản ổn định trong dài hạn.
4.2. Nhà phố tại khu dân cư hiện hữu
Nhà phố nằm trong các khu dân cư hiện hữu thường có giá trị khai thác thực tế cao nhờ khả năng kết hợp để ở, kinh doanh hoặc cho thuê mặt bằng thương mại. Lợi thế của phân khúc này đến từ hệ thống hạ tầng đã hoàn thiện, cộng đồng cư dân ổn định và nhu cầu sử dụng thực tế duy trì liên tục theo thời gian. Trong chiến lược mua bất động sản để giữ tiền, nhà phố tại các khu vực trung tâm hoặc trục giao thông lớn thường được đánh giá cao nhờ khả năng giữ giá và tiềm năng tăng trưởng dài hạn.
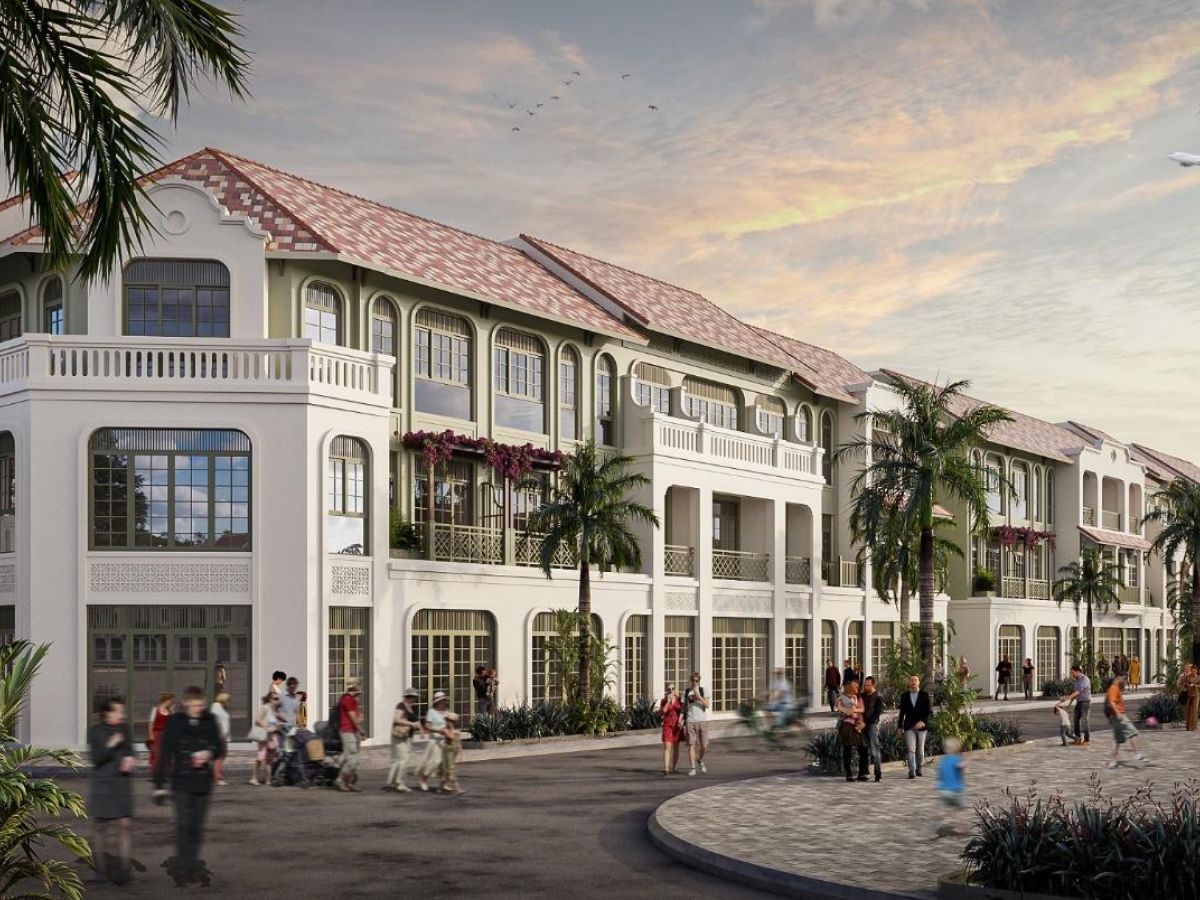
Sở hữu sản phẩm nhà phố có khu dân cư hiện hữu sẽ có cơ hội khai thác căn hộ cao hơn. (Nguồn: Sưu tầm)
4.3. Bất động sản gần các tuyến hạ tầng trọng điểm
Những khu vực hưởng lợi từ các dự án hạ tầng như cao tốc, sân bay, đường vành đai hay metro thường có dư địa tăng trưởng tốt trong trung và dài hạn. Khi hạ tầng được đầu tư đồng bộ, khả năng kết nối vùng và tốc độ đô thị hóa cũng tăng theo, từ đó thúc đẩy nhu cầu ở thực và hoạt động thương mại. Tuy nhiên, nhà đầu tư cần ưu tiên các khu vực đã có quy hoạch rõ ràng và tốc độ phát triển thực tế thay vì chạy theo thông tin đầu cơ ngắn hạn trên thị trường.
4.4. Bất động sản nghỉ dưỡng có khả năng khai thác thực tế
Bất động sản nghỉ dưỡng đang được nhiều nhà đầu tư quan tâm khi du lịch phục hồi và nhu cầu lưu trú chất lượng cao tăng trở lại. Tuy nhiên, yếu tố quan trọng không chỉ nằm ở vị trí mà còn ở khả năng vận hành và khai thác thực tế của dự án. Những sản phẩm thuộc khu vực có lượng khách ổn định, hạ tầng du lịch phát triển và hệ sinh thái dịch vụ đồng bộ thường có tiềm năng tạo dòng tiền bền vững hơn trong dài hạn. Đây cũng là hướng tích sản phù hợp với nhà đầu tư ưu tiên dòng tiền song song cùng giá trị tài sản.
5. Chiến lược mua bất động sản để giữ tiền an toàn và hiệu quả
5.1. Ưu tiên tài sản có giá trị sử dụng thực tế
Trong chiến lược tích sản dài hạn, nhà đầu tư nên ưu tiên những bất động sản có khả năng sử dụng và khai thác thực tế như để ở, cho thuê hoặc kinh doanh. Tài sản có nhu cầu sử dụng ổn định thường giữ giá tốt và hạn chế rủi ro thanh khoản khi thị trường biến động. Thay vì chỉ kỳ vọng tăng giá trong ngắn hạn, yếu tố dòng tiền và giá trị khai thác bền vững cần được đặt lên hàng đầu.
5.2. Phân bổ dòng tiền hợp lý thay vì “all-in”
Một trong những nguyên tắc quan trọng khi mua bất động sản để giữ tiền là không dồn toàn bộ nguồn vốn vào một tài sản duy nhất. Nhà đầu tư nên duy trì quỹ tiền mặt dự phòng để đảm bảo khả năng xoay dòng tiền trong các giai đoạn thị trường chậm thanh khoản. Việc cân bằng giữa đầu tư và nguồn tài chính cá nhân cũng giúp hạn chế áp lực tài chính phát sinh trong dài hạn.
Không dồn hết tiền vào một dự án mà nên chọn hình thức trả tiền theo từng giai đoạn. (Nguồn: Sưu tầm)
5.3. Kiểm soát đòn bẩy tài chính trong dài hạn
Đòn bẩy tài chính chỉ phát huy hiệu quả khi được sử dụng trong ngưỡng an toàn và phù hợp với khả năng chi trả thực tế. Nhà đầu tư cần chủ động xây dựng kế hoạch dòng tiền trả lãi, đồng thời chuẩn bị kịch bản dự phòng nếu thị trường phục hồi chậm hơn kỳ vọng. Với chiến lược đầu tư bất động sản dài hạn, việc kiểm soát tỷ lệ vay hợp lý sẽ giúp giảm áp lực tài chính và hạn chế rủi ro thanh khoản.
5.4. Lựa chọn thời điểm tích sản theo chu kỳ thị trường
Thời điểm thị trường đi ngang hoặc thanh khoản chưa tăng mạnh thường được xem là giai đoạn phù hợp để tích sản dài hạn. Đây là lúc mặt bằng giá có xu hướng ổn định hơn và nhà đầu tư có nhiều lựa chọn tài sản phù hợp với nhu cầu thực tế. Ngược lại, việc mua theo tâm lý FOMO ở các giai đoạn tăng nóng dễ khiến nhà đầu tư gặp áp lực về giá và hiệu quả khai thác trong tương lai.
Trong bối cảnh thị trường ưu tiên sự an toàn và giá trị bền vững, nhiều nhà đầu tư bắt đầu quan tâm tới câu hỏi mua bất động sản để giữ tiền có nên không. Thực tế, bất động sản vẫn là kênh tích sản có khả năng bảo toàn tài sản, tạo dòng tiền và gia tăng giá trị theo thời gian nếu lựa chọn đúng phân khúc. Tuy nhiên, để đầu tư hiệu quả, nhà đầu tư cần ưu tiên tài sản có giá trị khai thác thực tế, kiểm soát đòn bẩy hợp lý và xây dựng chiến lược nắm giữ dài hạn thay vì chạy theo biến động ngắn hạn của thị trường.