


Mua nhà để đầu tư hay để ở: lựa chọn nào tốt?
Mua nhà để đầu tư hay để ở phụ thuộc tài chính và mục tiêu dài hạn. Phân tích lợi ích, rủi ro để chọn bất động sản phù hợp cho nhu cầu an cư hoặc đầu tư.

▲Mục lục
1. Mua nhà để đầu tư hay để ở và xu hướng thị trường hiện nay
1.1. Nhu cầu sở hữu nhà ở ngày càng tăng
Tâm lý “an cư lạc nghiệp” đang trở thành ưu tiên của nhiều người trẻ trong bối cảnh chi phí sinh hoạt liên tục tăng cao. Thị trường ghi nhận khoảng 40% giao dịch bất động sản đến từ nhóm khách hàng 25-35 tuổi, dù giá nhà đã vượt đáng kể mức thu nhập trung bình. Bên cạnh nhu cầu ổn định cuộc sống, hơn 93% gia đình trẻ đặt mục tiêu sở hữu nhà trong vòng 5 năm nhằm tích lũy tài sản dài hạn và giảm áp lực trước lạm phát.
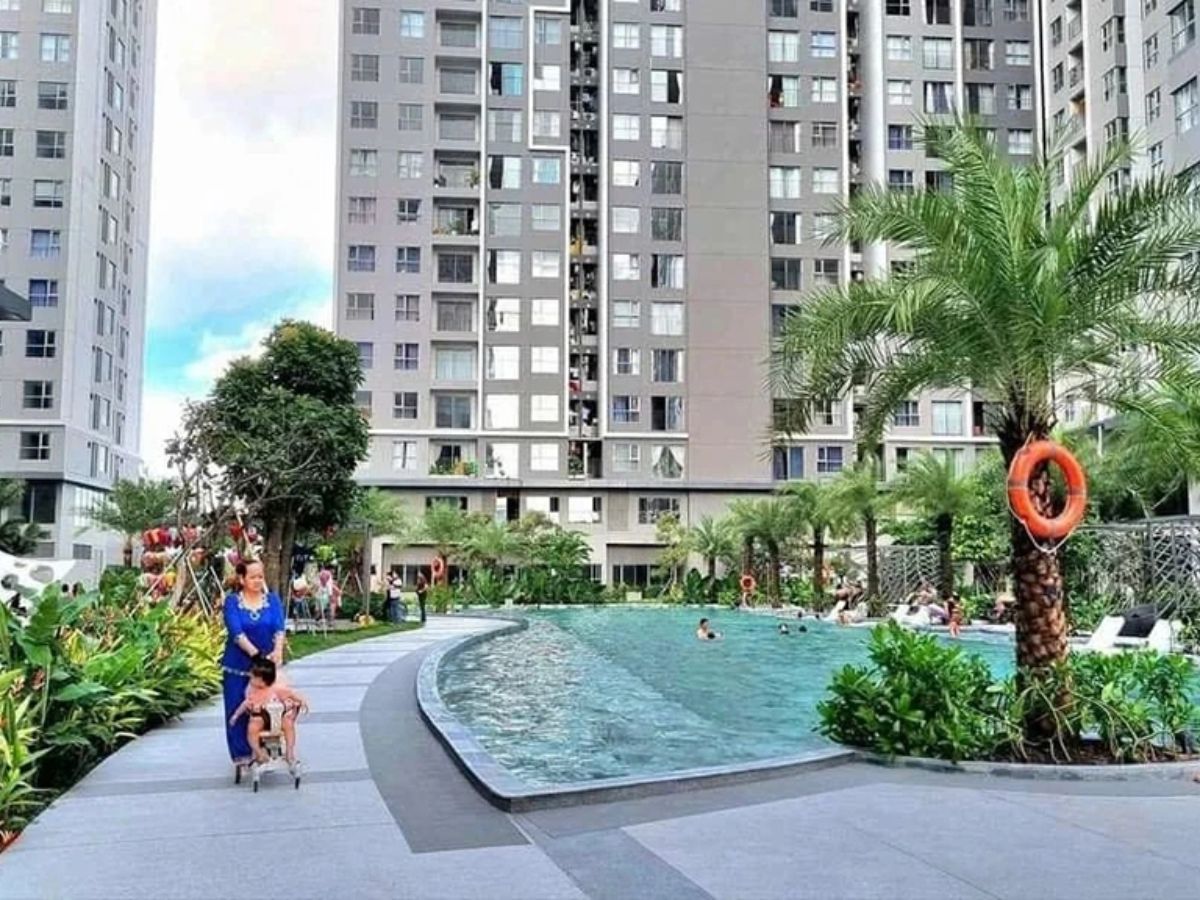
Nhu cầu sở hữu nhà ở của người dân ngày càng tăng cao. (Nguồn: Sưu tầm)
1.2. Bất động sản tiếp tục là kênh đầu tư được ưu tiên
Trong bối cảnh dòng tiền đầu tư ngày càng thận trọng, bất động sản vẫn được đánh giá là kênh giữ giá hiệu quả trước áp lực lạm phát. Các phân khúc căn hộ vừa túi tiền và khu vực vùng ven hưởng lợi từ hạ tầng đang thu hút mạnh dòng vốn nhờ tiềm năng tăng trưởng ổn định. Đáng chú ý, khoảng 70% người mua hiện ưu tiên đầu tư dài hạn để khai thác cho thuê và gia tăng giá trị tài sản thay vì lướt sóng ngắn hạn như giai đoạn trước.
1.3. Sự khác biệt giữa mua để ở và mua để đầu tư
Khi cân nhắc mua nhà để đầu tư hay để ở, người mua cần xác định rõ mục tiêu tài chính và nhu cầu sử dụng thực tế. Nếu mua để ở ưu tiên sự ổn định, tiện ích sống và khả năng đáp ứng sinh hoạt lâu dài, thì mua để đầu tư tập trung vào tiềm năng tăng giá, thanh khoản và dòng tiền cho thuê. Nhóm mua để ở thường duy trì tỷ lệ vay an toàn khoảng 30-50%, trong khi nhà đầu tư sẵn sàng chấp nhận mức rủi ro tài chính cao hơn để tối ưu lợi nhuận.
1.4. Những sai lầm phổ biến khi xuống tiền mua nhà
Một trong những sai lầm phổ biến khi mua nhà là chạy theo tâm lý đám đông mà chưa đánh giá kỹ tiềm năng hạ tầng và nhu cầu thực tế của khu vực. Không ít người sử dụng đòn bẩy tài chính vượt khả năng chi trả, dẫn đến áp lực dòng tiền khi thị trường biến động. Ngoài ra, việc mua theo cảm xúc thay vì phân tích pháp lý, thanh khoản và giá trị khai thác cũng khiến nhiều người bỏ lỡ cơ hội sở hữu bất động sản phù hợp trong dài hạn.
2. Lợi ích khi mua nhà để ở trong dài hạn
2.1. Ổn định cuộc sống và tài chính gia đình
Mua nhà để ở giúp nhiều gia đình trẻ chủ động hơn trong không gian sống và xây dựng nền tảng an cư bền vững giữa tốc độ đô thị hóa ngày càng nhanh. Thay vì phụ thuộc vào nhà thuê với chi phí chiếm khoảng 30-40% thu nhập mỗi tháng, việc sở hữu bất động sản giúp ổn định tài chính và tạo điều kiện tích lũy lâu dài. Đây cũng là lý do nhu cầu mua nhà ở thực tiếp tục tăng mạnh trong giai đoạn 2025-2026.
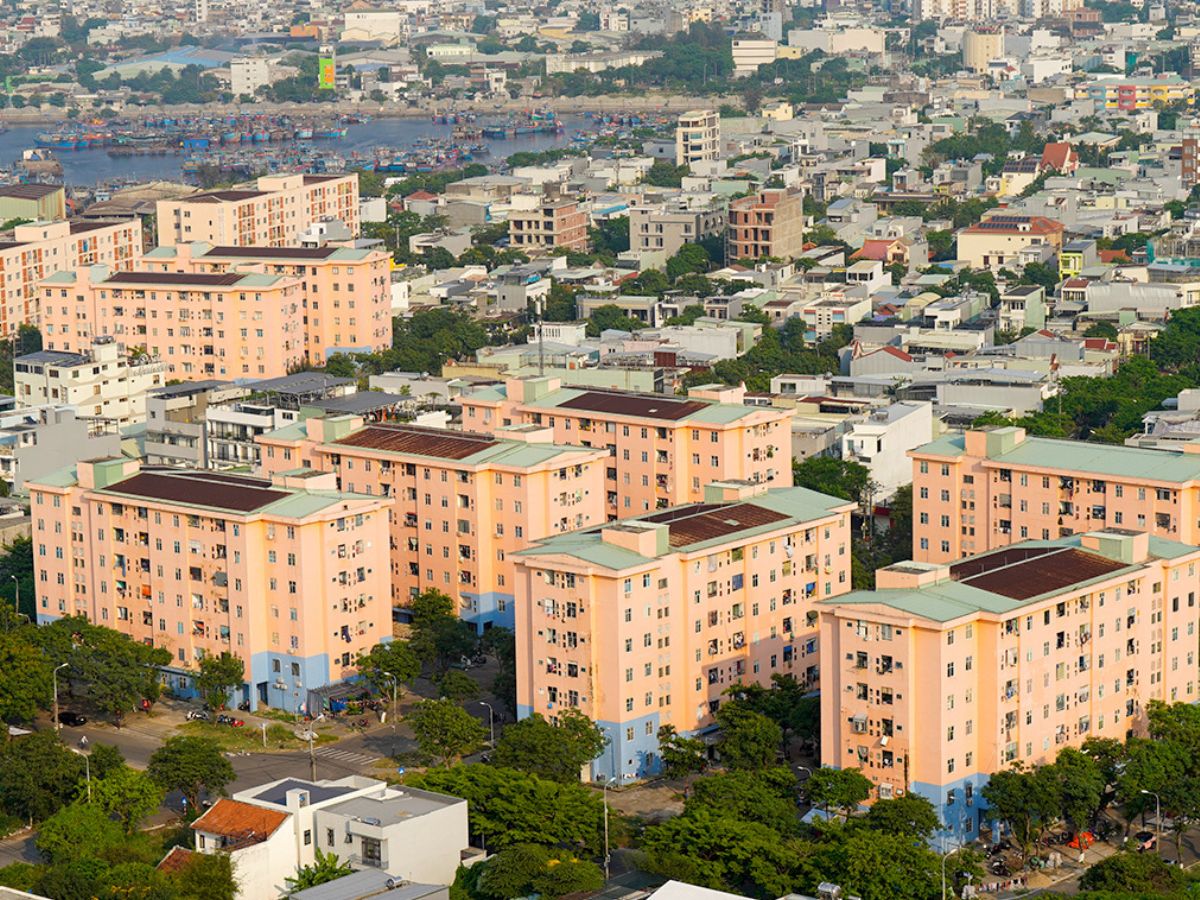
Người dân mua nhà để ổn định cuộc sống, an cư lập nghiệp. (Nguồn: Sưu tầm)
2.2. Gia tăng giá trị tài sản theo thời gian
Bất động sản vẫn được xem là tài sản tích lũy bền vững nhờ khả năng gia tăng giá trị ổn định theo thời gian. Tại nhiều khu vực phát triển hạ tầng mạnh, giá nhà ghi nhận mức tăng trung bình khoảng 7-10% mỗi năm, đặc biệt ở các đô thị vệ tinh và khu vực dẫn sóng đầu tư. Ngoài nhu cầu ở thực, người mua còn hưởng lợi từ quy hoạch đô thị và các công trình giao thông mới, giúp giá trị căn hộ có thể tăng thêm 15-25% trong dài hạn.
2.3. Tận hưởng hệ tiện ích và môi trường sống
Các dự án nhà ở hiện đại ngày nay không chỉ đáp ứng nhu cầu an cư mà còn nâng cao chất lượng sống thông qua hệ tiện ích đồng bộ. Hồ bơi, phòng gym, khu vui chơi, cảnh quan xanh và hệ thống an ninh khép kín đang trở thành tiêu chuẩn phổ biến tại nhiều khu đô thị mới. Đáng chú ý, trong năm 2026, nguồn cung dồi dào giúp người mua ở thực có thêm nhiều lựa chọn với mức giá hợp lý và chính sách hỗ trợ tài chính tốt hơn trước.
2.4. Áp lực tài chính khi mua nhà để ở
Bên cạnh lợi ích an cư lâu dài, mua nhà để ở cũng tạo ra áp lực tài chính đáng kể nếu người mua chưa có kế hoạch dòng tiền phù hợp. Hiện nay, nhiều khách hàng sử dụng vốn vay chiếm khoảng 50-70% giá trị bất động sản, kéo theo áp lực trả nợ và chi phí vận hành hàng tháng khoảng 1-2% giá trị tài sản. Trong bối cảnh lãi suất có xu hướng tăng trở lại đầu năm 2026, việc duy trì nguồn thu nhập ổn định trở thành yếu tố quan trọng để hạn chế rủi ro tài chính.
3. Tiềm năng sinh lời khi mua nhà để đầu tư
3.1. Các hình thức đầu tư bất động sản phổ biến
Thị trường bất động sản năm 2026 ghi nhận xu hướng đầu tư tập trung vào các sản phẩm có nhu cầu ở thực và khả năng khai thác ổn định. Căn hộ chung cư vừa túi tiền tiếp tục dẫn đầu nhờ thanh khoản cao và dễ cho thuê, trong khi nhà phố phù hợp với nhu cầu kinh doanh tại khu trung tâm. Ngoài ra, bất động sản nghỉ dưỡng đang dần phục hồi sau giai đoạn trầm lắng, còn các khu vực ven đô hưởng lợi hạ tầng ghi nhận mức tăng giá từ 20-30%.
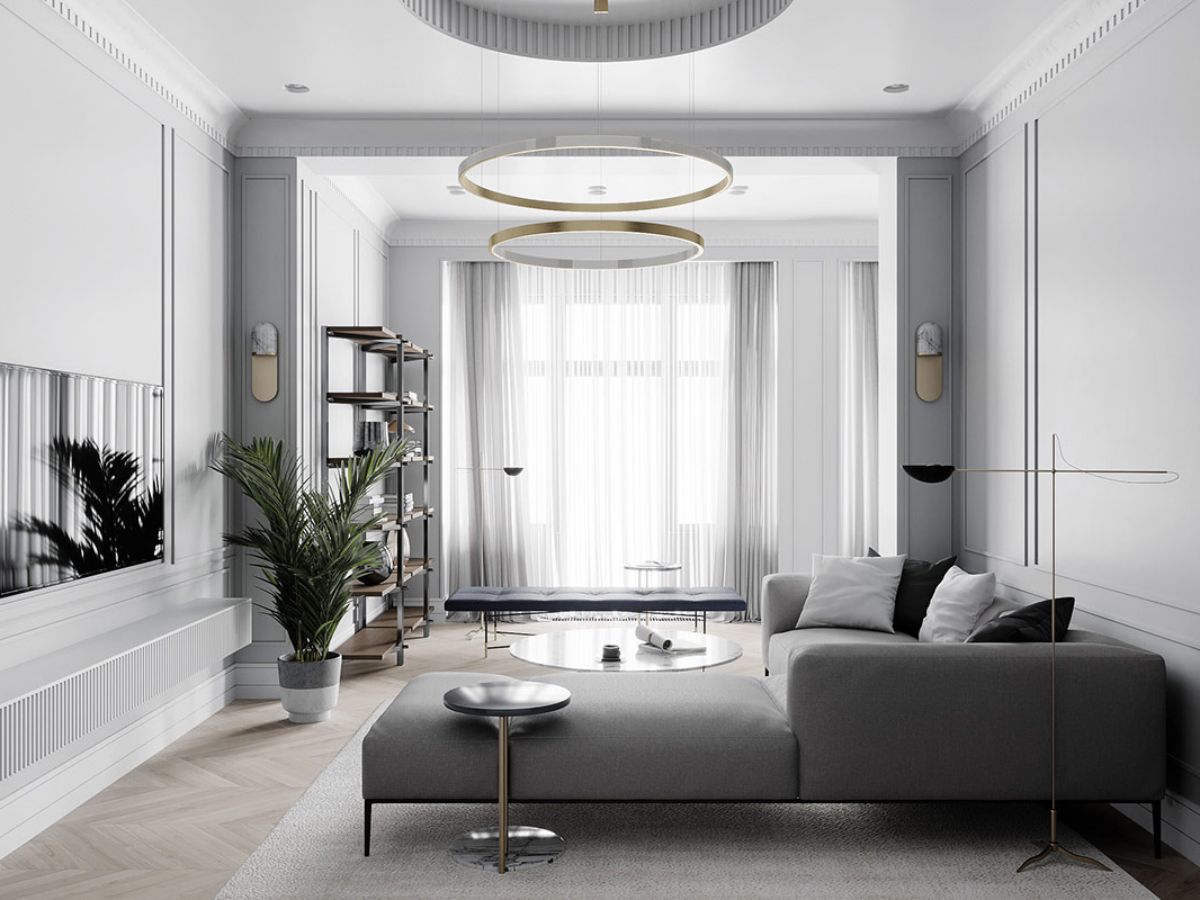
Căn hộ chung cư là lựa chọn được nhiều người chọn để an cư lập nghiệp. (Nguồn: Sưu tầm)
3.2. Khả năng tạo dòng tiền từ bất động sản
Một trong những lợi thế lớn khi mua nhà để đầu tư là khả năng tạo dòng tiền ổn định từ hoạt động cho thuê. Với hình thức cho thuê dài hạn, nhiều bất động sản mang lại lợi suất khoảng 5-7% mỗi năm, trong khi mô hình lưu trú ngắn hạn như Airbnb tại các đô thị lớn có thể đạt mức lợi nhuận khoảng 10%. Bên cạnh dòng tiền khai thác, nhà đầu tư còn kỳ vọng vào khả năng gia tăng giá trị tài sản theo thời gian để tối ưu hiệu quả sinh lời kép.
3.3. Những yếu tố quyết định hiệu quả đầu tư
Hiệu quả đầu tư bất động sản phụ thuộc lớn vào vị trí dự án, tiềm năng hạ tầng và khả năng thanh khoản của sản phẩm. Những khu vực gần tuyến giao thông trọng điểm hoặc trung tâm phát triển mới thường có dư địa tăng giá tốt hơn trong dài hạn. Bên cạnh đó, uy tín chủ đầu tư và tính minh bạch pháp lý đóng vai trò quan trọng trong việc đảm bảo tiến độ bàn giao, hạn chế rủi ro và nâng cao khả năng khai thác tài sản sau khi đưa vào vận hành.
3.4. Rủi ro cần lưu ý khi mua nhà để đầu tư
Dù có tiềm năng sinh lời hấp dẫn, đầu tư bất động sản vẫn tồn tại nhiều rủi ro nếu nhà đầu tư thiếu chiến lược tài chính phù hợp. Trong bối cảnh thị trường phân hóa mạnh do giá đất tăng cao và lãi suất duy trì ở mức áp lực, thanh khoản tại nhiều phân khúc đầu cơ đang suy giảm đáng kể. Ngoài ra, việc sử dụng đòn bẩy tài chính quá lớn có thể khiến nhà đầu tư gặp khó khăn dòng tiền nếu thị trường chậm phục hồi hoặc quy hoạch khu vực thay đổi ngoài kỳ vọng.
4. Mua nhà để đầu tư hay để ở phụ thuộc vào điều gì?
4.1. Khả năng tài chính cá nhân
Khi cân nhắc mua nhà để đầu tư hay để ở, khả năng tài chính luôn là yếu tố quyết định hàng đầu. Theo nhiều chuyên gia tài chính, mức thu nhập ổn định từ 50-70 triệu đồng/tháng được xem là ngưỡng an toàn để vay khoảng 50% giá trị bất động sản mà vẫn đảm bảo dòng tiền sinh hoạt. Đồng thời, người mua nên duy trì quỹ dự phòng tương đương 6-12 tháng chi phí nhằm hạn chế áp lực khi lãi suất biến động hoặc thị trường thay đổi bất ngờ trong giai đoạn phục hồi 2026.
Cân nhắc mua nhà dể ở phù hợp khả năng tài chính. (Nguồn: Sưu tầm)
4.2. Mục tiêu sở hữu bất động sản trong dài hạn
Mỗi quyết định mua nhà đều cần gắn với mục tiêu dài hạn thay vì chạy theo xu hướng ngắn hạn của thị trường. Nếu ưu tiên ổn định cuộc sống và xây dựng nền tảng gia đình lâu dài, người mua nên tập trung vào các sản phẩm phục vụ nhu cầu ở thực. Ngược lại, nhóm hướng đến tăng trưởng tài sản thường lựa chọn khu vực đón đầu hạ tầng để tối ưu khả năng tăng giá. Hiện nay, mô hình vừa ở vừa đầu tư cũng ngày càng phổ biến nhờ khả năng khai thác cho thuê linh hoạt của căn hộ chung cư.
4.3. Khẩu vị rủi ro của người mua
Khẩu vị rủi ro ảnh hưởng trực tiếp đến chiến lược lựa chọn bất động sản của mỗi người. Nhóm ưu tiên an toàn thường tập trung vào phân khúc vừa túi tiền, pháp lý rõ ràng và có thể khai thác ở thực ngay nhằm giảm áp lực tài chính. Trong khi đó, các nhà đầu tư tìm kiếm lợi nhuận cao sẵn sàng sử dụng đòn bẩy để đón đầu nhà phố hoặc đất nền tại khu vực ven đô đang phát triển. Với người mới tham gia thị trường, nhiều chuyên gia khuyến nghị nên bắt đầu từ nhu cầu ở thực để tích lũy kinh nghiệm và hạn chế rủi ro thanh khoản.
4.4. Thời điểm tham gia thị trường bất động sản
Thời điểm xuống tiền có thể ảnh hưởng lớn đến hiệu quả khi mua nhà để đầu tư hay để ở. Theo diễn biến thị trường năm 2026, nguồn cung đang dần cải thiện sau giai đoạn tái cấu trúc, tạo điều kiện thuận lợi cho người mua ở thực tiếp cận sản phẩm với mức giá hợp lý hơn. Bên cạnh đó, mặt bằng lãi suất được dự báo ổn định sau các đợt điều chỉnh đầu năm giúp tăng khả năng tiếp cận vốn vay. Đặc biệt, xu hướng đô thị hóa và mở rộng hạ tầng tiếp tục thúc đẩy giá bất động sản tại nhiều khu vực tăng khoảng 15-20% trong dài hạn.
5. Kinh nghiệm mua nhà để đầu tư hay để ở hiệu quả
5.1. Ưu tiên dự án có pháp lý minh bạch
Trong bối cảnh thị trường ngày càng siết chặt tính minh bạch, pháp lý trở thành yếu tố quan trọng hàng đầu khi mua nhà để đầu tư hay để ở. Người mua nên ưu tiên dự án có đầy đủ hồ sơ theo quy định của Luật Đất đai 2024, đồng thời kiểm tra kỹ mã định danh điện tử tài sản và tiến độ pháp lý thực tế. Những dự án hoàn thiện pháp lý rõ ràng thường đảm bảo khả năng bàn giao đúng cam kết và hạn chế rủi ro tranh chấp trong quá trình sở hữu lâu dài.
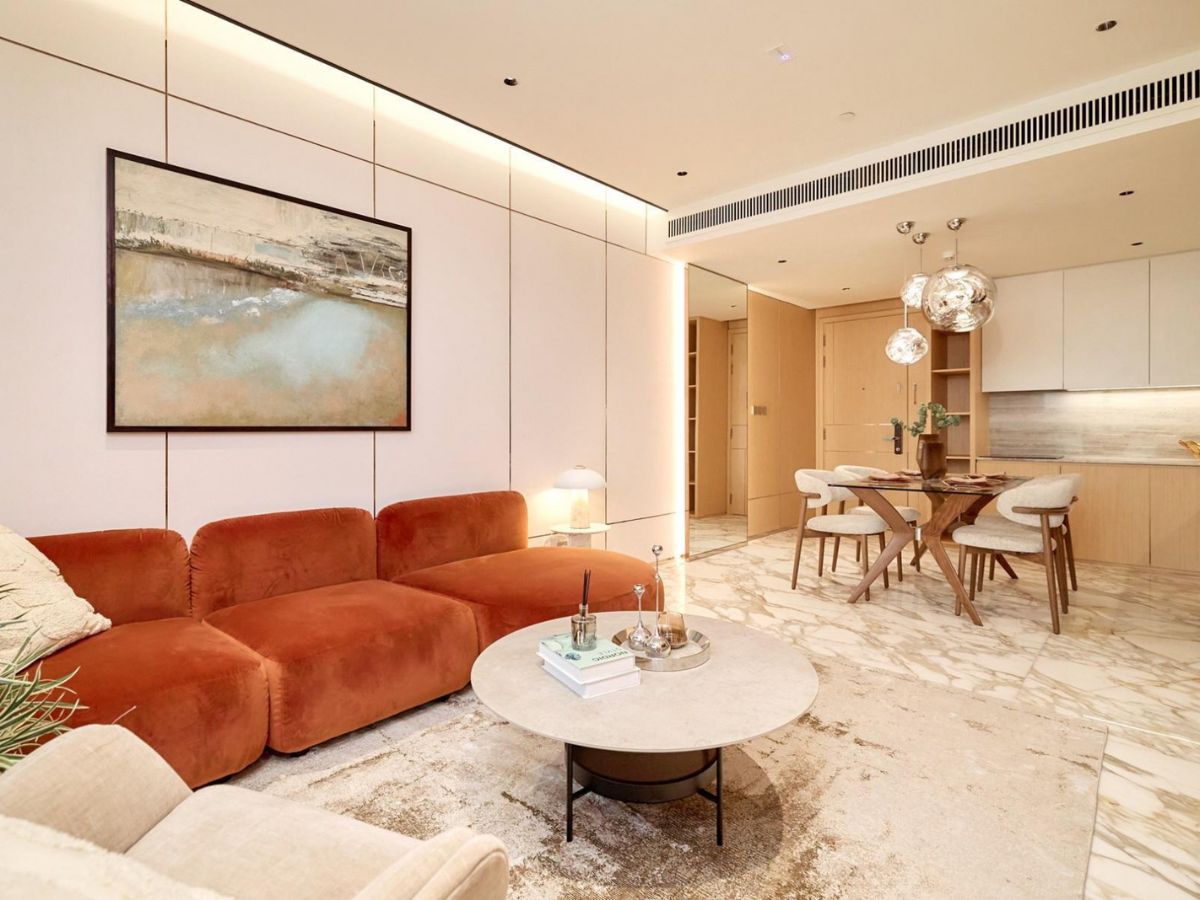
Người mua cần kiểm tra tính pháp lý của dự án bất động sản trước khi xuống tiền. (Nguồn: Sưu tầm)
5.2. Lựa chọn khu vực có tiềm năng phát triển
Vị trí luôn là yếu tố quyết định khả năng gia tăng giá trị bất động sản trong dài hạn. Các khu vực hưởng lợi từ hạ tầng trọng điểm như trục TP.HCM - Bình Dương - Vũng Tàu đang ghi nhận tốc độ đô thị hóa mạnh và mức tăng giá khoảng 15-20% tại nhiều phân khúc vùng ven. Bên cạnh yếu tố giao thông, xu hướng phát triển đô thị xanh và mở rộng không gian sống cũng khiến các khu vực có khả năng liên kết vùng tốt trở thành tâm điểm thu hút cả nhu cầu ở thực lẫn đầu tư.
5.3. Tính toán kỹ bài toán tài chính trước khi mua
Để hạn chế áp lực tài chính, người mua cần cân đối nguồn vốn tự có tối thiểu khoảng 30-50% giá trị bất động sản trước khi sử dụng đòn bẩy vay ngân hàng. Nhiều chuyên gia khuyến nghị tỷ lệ trả nợ hàng tháng không nên vượt quá 50% thu nhập nhằm đảm bảo khả năng duy trì dòng tiền ổn định khi lãi suất biến động. Ngoài ra, việc lập kế hoạch tài chính dài hạn và dự phòng chi phí phát sinh sẽ giúp người mua chủ động hơn trong giai đoạn thị trường còn nhiều biến động.
5.4. Ưu tiên sản phẩm từ chủ đầu tư uy tín
Uy tín chủ đầu tư là yếu tố quan trọng ảnh hưởng trực tiếp đến chất lượng công trình, tiến độ bàn giao và giá trị bất động sản trong dài hạn. Các dự án do Sun Group phát triển thường được đánh giá cao nhờ quy hoạch bài bản, hệ tiện ích đồng bộ và khả năng vận hành chuyên nghiệp. Đây cũng là lợi thế giúp sản phẩm duy trì giá trị khai thác bền vững, đáp ứng tốt cả nhu cầu an cư chất lượng cao lẫn mục tiêu đầu tư lâu dài.
Mua nhà để đầu tư hay để ở không có đáp án chung cho tất cả, bởi mỗi lựa chọn sẽ phù hợp với mục tiêu tài chính và nhu cầu sống khác nhau. Trong bối cảnh thị trường bất động sản năm 2026 đang bước vào giai đoạn phục hồi ổn định, người mua cần ưu tiên bài toán dòng tiền, pháp lý và tiềm năng khu vực trước khi xuống tiền.