

Mua nhà qua môi giới cần lưu ý gì để tránh rủi ro?
Mua nhà qua môi giới cần lưu ý gì để hạn chế rủi ro và bảo vệ quyền lợi trong giao dịch? Bên cạnh việc lựa chọn môi giới uy tín, người mua cần kiểm tra kỹ pháp lý, đối chiếu thông tin thực tế và rà soát các điều khoản quan trọng trước khi đặt cọc. Những lưu ý dưới đây sẽ giúp quá trình mua nhà diễn ra an toàn và minh bạch hơn.

▲Mục lục
1. Hiểu đúng vai trò của môi giới trong giao dịch bất động sản
1.1. Môi giới hỗ trợ những công việc gì cho người mua
Nhiều người cho rằng môi giới chỉ đơn thuần là người giới thiệu sản phẩm, nhưng trên thực tế vai trò này rộng hơn rất nhiều. Một môi giới có kinh nghiệm sẽ giúp người mua sàng lọc hàng trăm lựa chọn trên thị trường để tìm ra những sản phẩm phù hợp với nhu cầu, ngân sách và mục tiêu sở hữu. Họ cũng là cầu nối giữa người mua và bên bán trong quá trình trao đổi thông tin, thương lượng điều kiện giao dịch và hoàn thiện hồ sơ. Nhờ đó, người mua tiết kiệm đáng kể thời gian tìm kiếm, đồng thời tiếp cận thị trường một cách có hệ thống thay vì dựa vào các thông tin rời rạc.
1.2. Giá trị của một môi giới chuyên nghiệp
Giá trị lớn nhất của môi giới không nằm ở việc bán được sản phẩm mà ở khả năng cung cấp góc nhìn thị trường khách quan. Một môi giới chuyên nghiệp thường nắm rõ biến động giá, quy hoạch, pháp lý và đặc điểm từng khu vực, từ đó giúp khách hàng nhận diện cơ hội cũng như các rủi ro tiềm ẩn. Trong bối cảnh thị trường có lượng thông tin rất lớn và không phải nguồn nào cũng đáng tin cậy, đây là lợi thế quan trọng đối với người mua. Khi tìm hiểu mua nhà qua môi giới cần lưu ý gì, việc lựa chọn đúng người đồng hành có thể quyết định chất lượng của toàn bộ quá trình giao dịch.
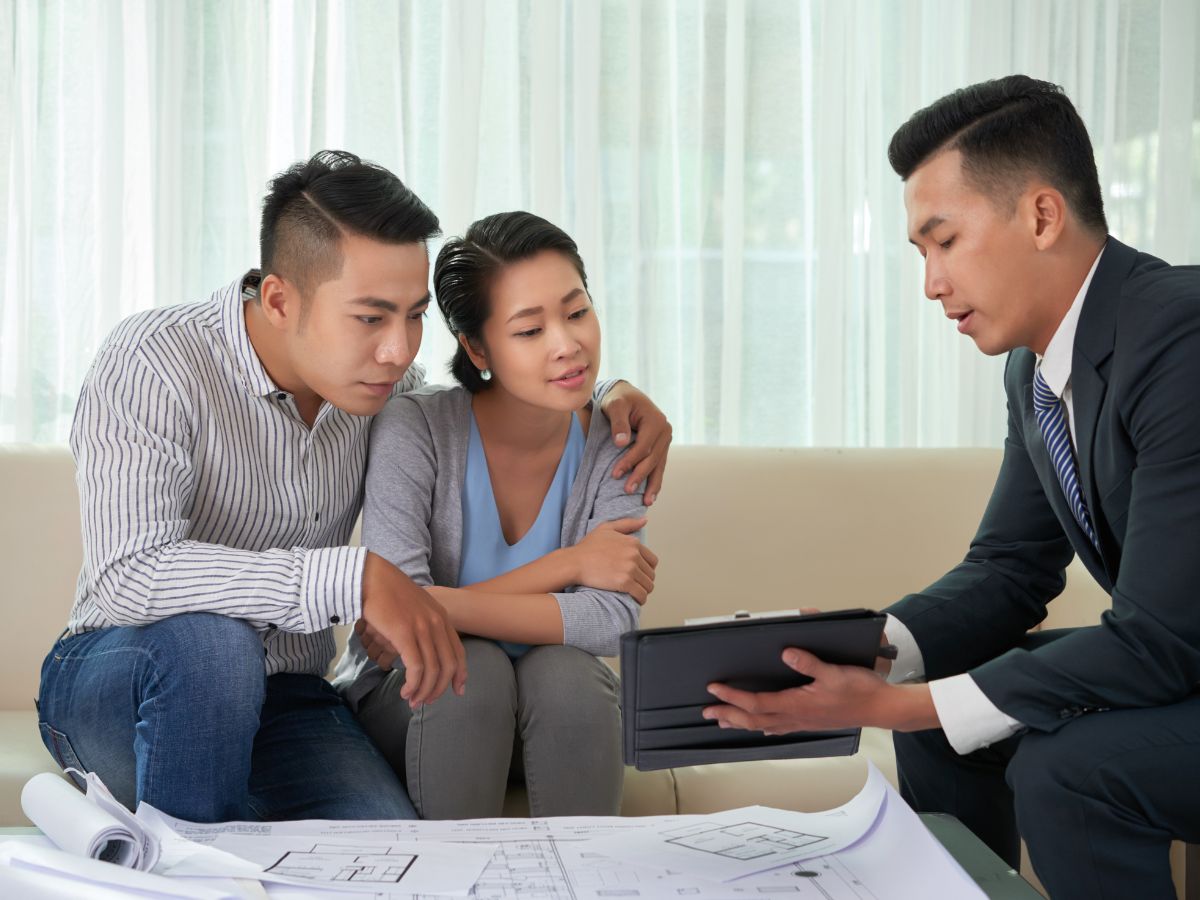
Môi giới chuyên nghiệp cung cấp góc nhìn khách quan về sản phẩm cho người mua. (Nguồn: Sưu tầm)
1.3. Những giới hạn người mua cần nhận biết
Dù đóng vai trò hỗ trợ quan trọng, môi giới không phải là bên chịu trách nhiệm thay cho người mua trong các quyết định liên quan đến pháp lý hay tài chính. Một sai lầm phổ biến là xem mọi thông tin môi giới cung cấp như căn cứ cuối cùng để xuống tiền. Trên thực tế, người mua vẫn cần chủ động kiểm tra hồ sơ pháp lý, quy hoạch, hiện trạng tài sản và các điều kiện giao dịch trước khi ký kết. Việc duy trì tâm thế kiểm chứng độc lập không chỉ giúp hạn chế rủi ro mà còn tạo ra lợi thế trong quá trình đàm phán và ra quyết định.
2. Đánh giá độ tin cậy của môi giới trước khi lựa chọn sản phẩm
2.1. Kiểm tra năng lực và kinh nghiệm thị trường
Trong bất động sản, kinh nghiệm thực chiến thường phản ánh năng lực tốt hơn những lời giới thiệu. Một môi giới đã hoạt động lâu năm tại khu vực cụ thể thường hiểu rõ mặt bằng giá, lịch sử giao dịch, xu hướng phát triển hạ tầng và các vấn đề pháp lý thường gặp. Đây là những thông tin khó có được nếu chỉ dựa vào dữ liệu công khai. Người mua nên ưu tiên những môi giới có hồ sơ giao dịch rõ ràng, chứng chỉ hành nghề và khả năng giải đáp các câu hỏi chuyên sâu thay vì chỉ tập trung giới thiệu sản phẩm.
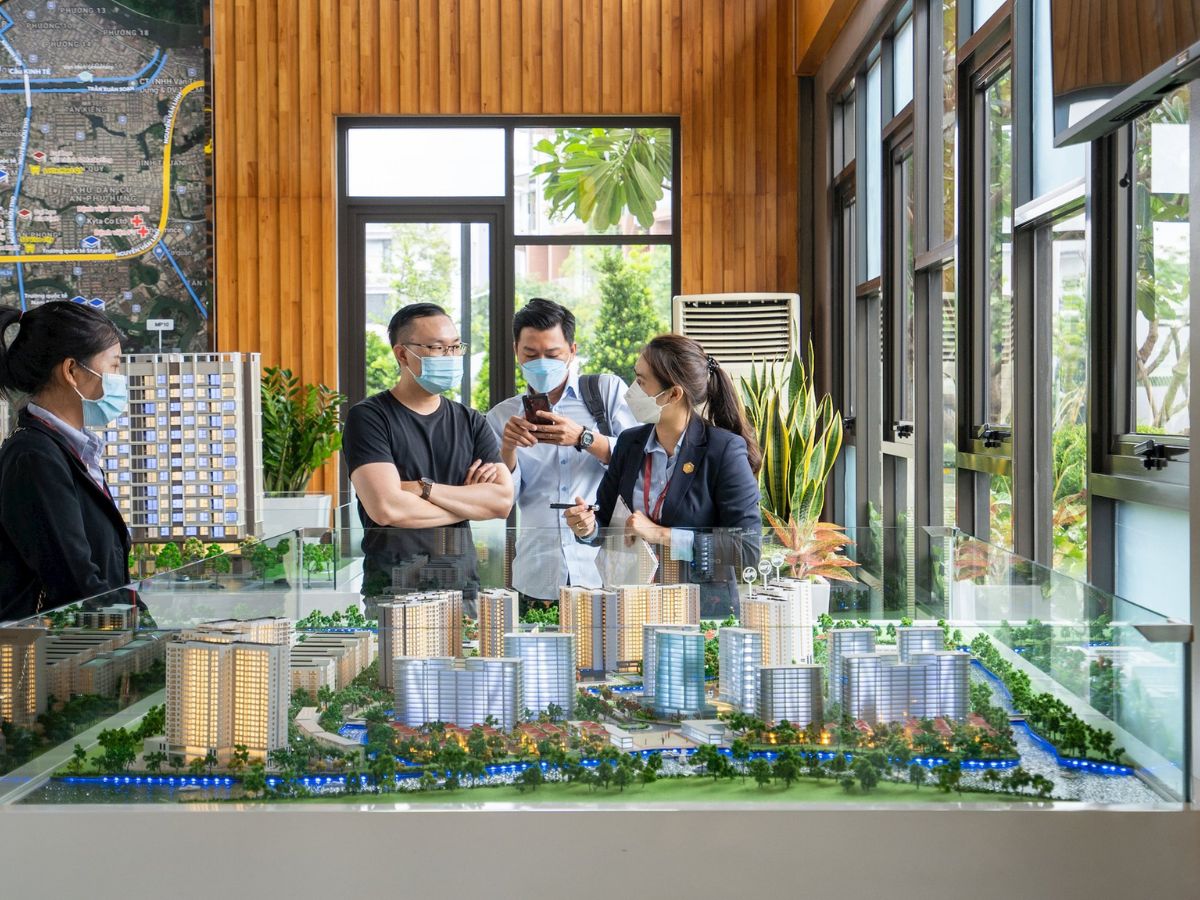
Kiểm tra năng lực của môi giới trong quá trình tư vấn bất động sản. (Nguồn: Sưu tầm)
2.2. Đánh giá mức độ minh bạch trong tư vấn
Sự minh bạch thường thể hiện rõ nhất qua cách môi giới cung cấp thông tin. Một đơn vị chuyên nghiệp sẽ chủ động công khai giá bán, chính sách thanh toán, tình trạng pháp lý và các chi phí liên quan, thay vì chỉ nhấn mạnh vào lợi ích hoặc tiềm năng tăng giá. Đặc biệt, những nội dung quan trọng cần được thể hiện bằng văn bản hoặc tài liệu chính thức để người mua có cơ sở đối chiếu. Đây cũng là một trong những tiêu chí quan trọng khi đánh giá mua nhà qua môi giới cần lưu ý gì, bởi phần lớn tranh chấp phát sinh đều bắt nguồn từ thông tin thiếu rõ ràng ngay từ đầu.
2.3. Nhận diện các dấu hiệu cảnh báo rủi ro
Thị trường bất động sản luôn tồn tại những trường hợp môi giới đặt mục tiêu chốt giao dịch lên trên lợi ích của khách hàng. Người mua cần thận trọng khi gặp các tình huống như liên tục bị thúc ép đặt cọc, được hứa hẹn mức lợi nhuận vượt xa mặt bằng thị trường hoặc nhận những thông tin thiếu nhất quán giữa các lần tư vấn. Một dấu hiệu đáng lưu ý khác là việc né tránh cung cấp hồ sơ pháp lý hoặc không trả lời rõ ràng các câu hỏi liên quan đến quyền sở hữu và điều kiện giao dịch.
3. Thẩm định bất động sản trước khi đặt cọc
3.1. Kiểm tra hồ sơ pháp lý của bất động sản
Trong hầu hết các tranh chấp bất động sản, nguyên nhân thường không nằm ở giá bán mà xuất phát từ vấn đề pháp lý chưa được kiểm tra đầy đủ. Trước khi đặt cọc, người mua cần xác minh tình trạng sở hữu, điều kiện chuyển nhượng, nghĩa vụ tài chính và khả năng phát sinh tranh chấp của tài sản. Một bất động sản có vị trí đẹp hoặc giá hấp dẫn vẫn có thể tiềm ẩn rủi ro nếu đang bị thế chấp, kê biên hoặc vướng quy hoạch. Đây là bước quan trọng nhất khi tìm hiểu mua nhà qua môi giới cần lưu ý gì, bởi mọi lợi ích về vị trí hay tiềm năng tăng giá đều trở nên vô nghĩa nếu quyền sở hữu không được đảm bảo.
3.2. Đối chiếu thông tin thực tế với nội dung tư vấn
Khoảng cách giữa thông tin quảng bá và hiện trạng thực tế là nguyên nhân khiến nhiều người mua đưa ra quyết định sai lầm. Thay vì chỉ dựa vào tài liệu giới thiệu hoặc lời tư vấn, người mua nên trực tiếp khảo sát vị trí, kết nối giao thông, môi trường sống, tiện ích và hiện trạng sử dụng của bất động sản. Đặc biệt, cần kiểm tra thông tin quy hoạch tại cơ quan chức năng thay vì dựa hoàn toàn vào nguồn tin từ thị trường. Một chuyến khảo sát thực địa đôi khi mang lại giá trị lớn hơn hàng chục cuộc tư vấn, bởi đây là cơ sở để đánh giá chính xác tài sản có thực sự phù hợp với nhu cầu sở hữu hay không.
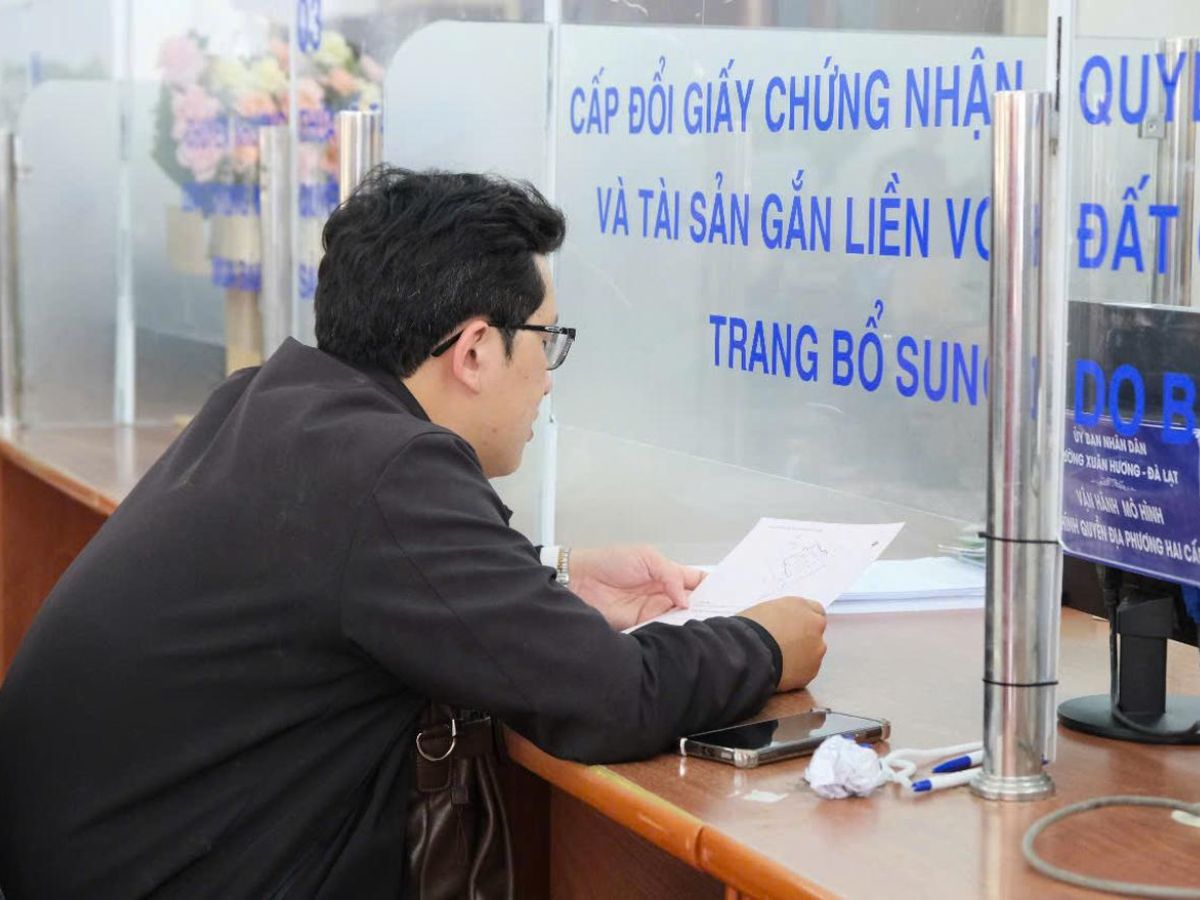
Kiểm tra pháp lý và các vấn đề liên quan trước khi quyết định. (Nguồn: Sưu tầm)
3.3. Đánh giá giá trị tài sản và mặt bằng giá khu vực
Không ít người mua chấp nhận mức giá cao hơn thị trường vì bị tác động bởi tâm lý sợ bỏ lỡ cơ hội. Tuy nhiên, giá trị thực của bất động sản chỉ nên được đánh giá thông qua dữ liệu giao dịch, mặt bằng giá khu vực và tiềm năng phát triển trong tương lai. Thay vì quan tâm quá nhiều đến những cam kết tăng giá ngắn hạn, người mua cần xem xét khả năng thanh khoản và nhu cầu thực của thị trường. Theo kinh nghiệm của nhiều chuyên gia, một tài sản dễ bán lại trong tương lai thường an toàn hơn một tài sản được quảng bá với mức sinh lời quá hấp dẫn nhưng thiếu cơ sở thực tế.
3.4. Xác định tổng chi phí sở hữu
Một trong những sai lầm phổ biến là chỉ tập trung vào giá mua mà bỏ qua các chi phí phát sinh sau giao dịch. Trên thực tế, tổng chi phí sở hữu thường cao hơn đáng kể so với giá trị ghi trên hợp đồng do bao gồm lệ phí trước bạ, công chứng, sang tên, phí quản lý, bảo trì và các khoản cải tạo cần thiết. Với một số loại hình bất động sản, phần chi phí phát sinh có thể chiếm thêm khoảng 10–15% tổng giá trị tài sản. Việc dự trù đầy đủ các khoản chi ngay từ đầu không chỉ giúp kiểm soát dòng tiền mà còn hạn chế áp lực tài chính trong quá trình sở hữu lâu dài.
4. Kiểm soát rủi ro trong quá trình giao dịch
4.1. Những nội dung cần làm rõ trước khi đặt cọc
Đặt cọc là thời điểm người mua bắt đầu phát sinh ràng buộc pháp lý và tài chính, vì vậy mọi điều kiện quan trọng cần được xác lập rõ ràng trước khi ký kết. Ngoài số tiền đặt cọc, người mua cần làm rõ các trường hợp được hoàn cọc, trách nhiệm của từng bên và lộ trình thanh toán tiếp theo. Trong nhiều tranh chấp thực tế, vấn đề không nằm ở số tiền đặt cọc mà ở việc hợp đồng không quy định cụ thể các tình huống phát sinh. Một thỏa thuận càng chi tiết sẽ càng giảm thiểu nguy cơ bất đồng khi giao dịch bước vào giai đoạn thực hiện.
Người mua cần hiểu rõ hợp đồng và sản phẩm có hợp với nhu cầu thực tế không trước khi xuống tiền. (Nguồn: Sưu tầm)
4.2. Các điều khoản quan trọng trong hợp đồng
Hợp đồng không chỉ là thủ tục hành chính mà là căn cứ pháp lý quan trọng bảo vệ quyền lợi của các bên. Người mua cần dành thời gian rà soát kỹ tiến độ thanh toán, điều kiện bàn giao, quyền và nghĩa vụ của mỗi bên cũng như cơ chế xử lý khi xảy ra vi phạm. Những nội dung này ảnh hưởng trực tiếp đến khả năng bảo vệ quyền lợi nếu phát sinh tranh chấp trong tương lai. Thực tế cho thấy nhiều rủi ro không xuất hiện ở giai đoạn tư vấn mà chỉ bộc lộ khi các điều khoản trong hợp đồng thiếu rõ ràng hoặc được hiểu theo nhiều cách khác nhau.
4.3. Những sai lầm thường khiến người mua thiệt hại
Phần lớn thiệt hại trong giao dịch bất động sản không xuất phát từ những thủ đoạn quá phức tạp mà đến từ sự chủ quan của người mua. Ký hồ sơ khi chưa đọc kỹ, chuyển tiền ngoài quy trình hoặc tin vào các cam kết bằng lời nói là những sai lầm vẫn thường xuyên xảy ra trên thị trường. Đặc biệt, trong bối cảnh nguồn thông tin ngày càng đa dạng, việc phụ thuộc hoàn toàn vào một bên tư vấn có thể khiến người mua bỏ qua các dấu hiệu rủi ro quan trọng. Người mua càng thận trọng trong từng bước kiểm chứng thì khả năng bảo vệ tài sản và quyền lợi của mình càng cao.
5. Tiêu chí lựa chọn bất động sản an toàn trong dài hạn
5.1. Ưu tiên sản phẩm có pháp lý rõ ràng và chủ sở hữu uy tín
Trong bất động sản, yếu tố tạo nên sự an toàn lâu dài không phải là mức giá hấp dẫn mà là tính minh bạch của tài sản. Người mua nên ưu tiên các sản phẩm có hồ sơ pháp lý đầy đủ, thông tin sở hữu rõ ràng và được phát triển bởi chủ đầu tư hoặc chủ sở hữu có uy tín trên thị trường. Thực tế cho thấy những dự án gặp vấn đề về tài chính hoặc pháp lý thường khiến người mua đối mặt với rủi ro chậm bàn giao, tranh chấp hoặc khó chuyển nhượng trong tương lai.
Ưu tiên các chủ đầu tư uy tín và dự án có pháp lý minh bạch để chọn mua. (Nguồn: Sưu tầm)
5.2. Đánh giá tiềm năng phát triển của khu vực
Giá trị của bất động sản không chỉ nằm ở hiện trạng mà còn phụ thuộc lớn vào triển vọng phát triển của khu vực xung quanh. Những địa bàn được đầu tư hạ tầng giao thông, mở rộng đô thị hoặc bổ sung hệ thống tiện ích thường có dư địa tăng trưởng tốt hơn trong dài hạn. Tuy nhiên, người mua nên ưu tiên các yếu tố đã và đang triển khai thay vì chỉ dựa vào những thông tin quy hoạch mang tính kỳ vọng. Đây là cách tiếp cận giúp hạn chế rủi ro và đánh giá tài sản trên cơ sở thực tế hơn.
5.3. Cân nhắc khả năng khai thác và thanh khoản
Một bất động sản có giá trị bền vững cần đảm bảo cả nhu cầu sử dụng lẫn khả năng giao dịch trong tương lai. Dù mua để ở hay đầu tư, người mua nên xem xét mức độ hấp dẫn của tài sản đối với thị trường, khả năng cho thuê và nhu cầu ở thực tại khu vực. Trong bối cảnh nguồn cung ngày càng đa dạng, những sản phẩm có pháp lý minh bạch, vị trí thuận tiện và đáp ứng nhu cầu thực tế thường duy trì thanh khoản tốt hơn so với các tài sản chỉ được kỳ vọng tăng giá theo xu hướng ngắn hạn.
Môi giới có thể là cầu nối hiệu quả giữa người mua và thị trường, nhưng quyết định cuối cùng vẫn thuộc về chính người sở hữu tài sản. Vì vậy, khi tìm hiểu mua nhà qua môi giới cần lưu ý gì, người mua nên ưu tiên sự minh bạch, chủ động kiểm chứng thông tin và cân nhắc kỹ các yếu tố pháp lý trước khi xuống tiền. Đây là nền tảng quan trọng để hướng tới một giao dịch an toàn và bền vững.