


Nên mua bất động sản để ở hay đầu tư? So sánh chi tiết
Nên mua bất động sản để ở hay đầu tư là câu hỏi được nhiều người quan tâm khi thị trường ngày càng đa dạng sản phẩm và xu hướng đầu tư thay đổi liên tục. Mỗi mục đích mua nhà sẽ có tiêu chí lựa chọn, mức độ rủi ro và chiến lược tài chính khác nhau.

▲Mục lục
1. Mua bất động sản để ở và đầu tư khác nhau như thế nào?
Trước khi quyết định xuống tiền, nhiều khách hàng thường phân vân nên mua bất động sản để ở hay đầu tư bởi mỗi mục đích sẽ có tiêu chí lựa chọn và chiến lược tài chính khác nhau. Việc hiểu rõ sự khác biệt giữa hai hình thức này sẽ giúp người mua đưa ra lựa chọn phù hợp hơn với nhu cầu và khả năng tài chính của bản thân.
1.1. Mục tiêu sở hữu và nhu cầu sử dụng khác nhau
Khách hàng mua bất động sản để ở thường hướng đến mục tiêu an cư lâu dài, ưu tiên sự ổn định và tiện nghi trong cuộc sống hằng ngày. Họ sẽ quan tâm nhiều đến môi trường sống, khoảng cách di chuyển, tiện ích phục vụ gia đình và chất lượng cộng đồng cư dân. Trong khi đó, người mua để đầu tư thường đặt mục tiêu sinh lời lên hàng đầu, tập trung vào khả năng tăng giá, cho thuê hoặc khai thác kinh doanh của bất động sản.
1.2. Tiêu chí lựa chọn bất động sản không giống nhau
Đối với người mua để ở, các yếu tố như thiết kế không gian, tiện ích nội khu, trường học, bệnh viện hay khả năng kết nối giao thông sẽ được ưu tiên nhiều hơn. Ngược lại, khách hàng đầu tư thường chú trọng vị trí có tiềm năng phát triển, pháp lý rõ ràng và khả năng thanh khoản tốt trên thị trường. Điều này cho thấy cùng một dự án nhưng tiêu chí đánh giá sẽ có sự khác biệt tùy theo mục đích sở hữu của từng khách hàng.
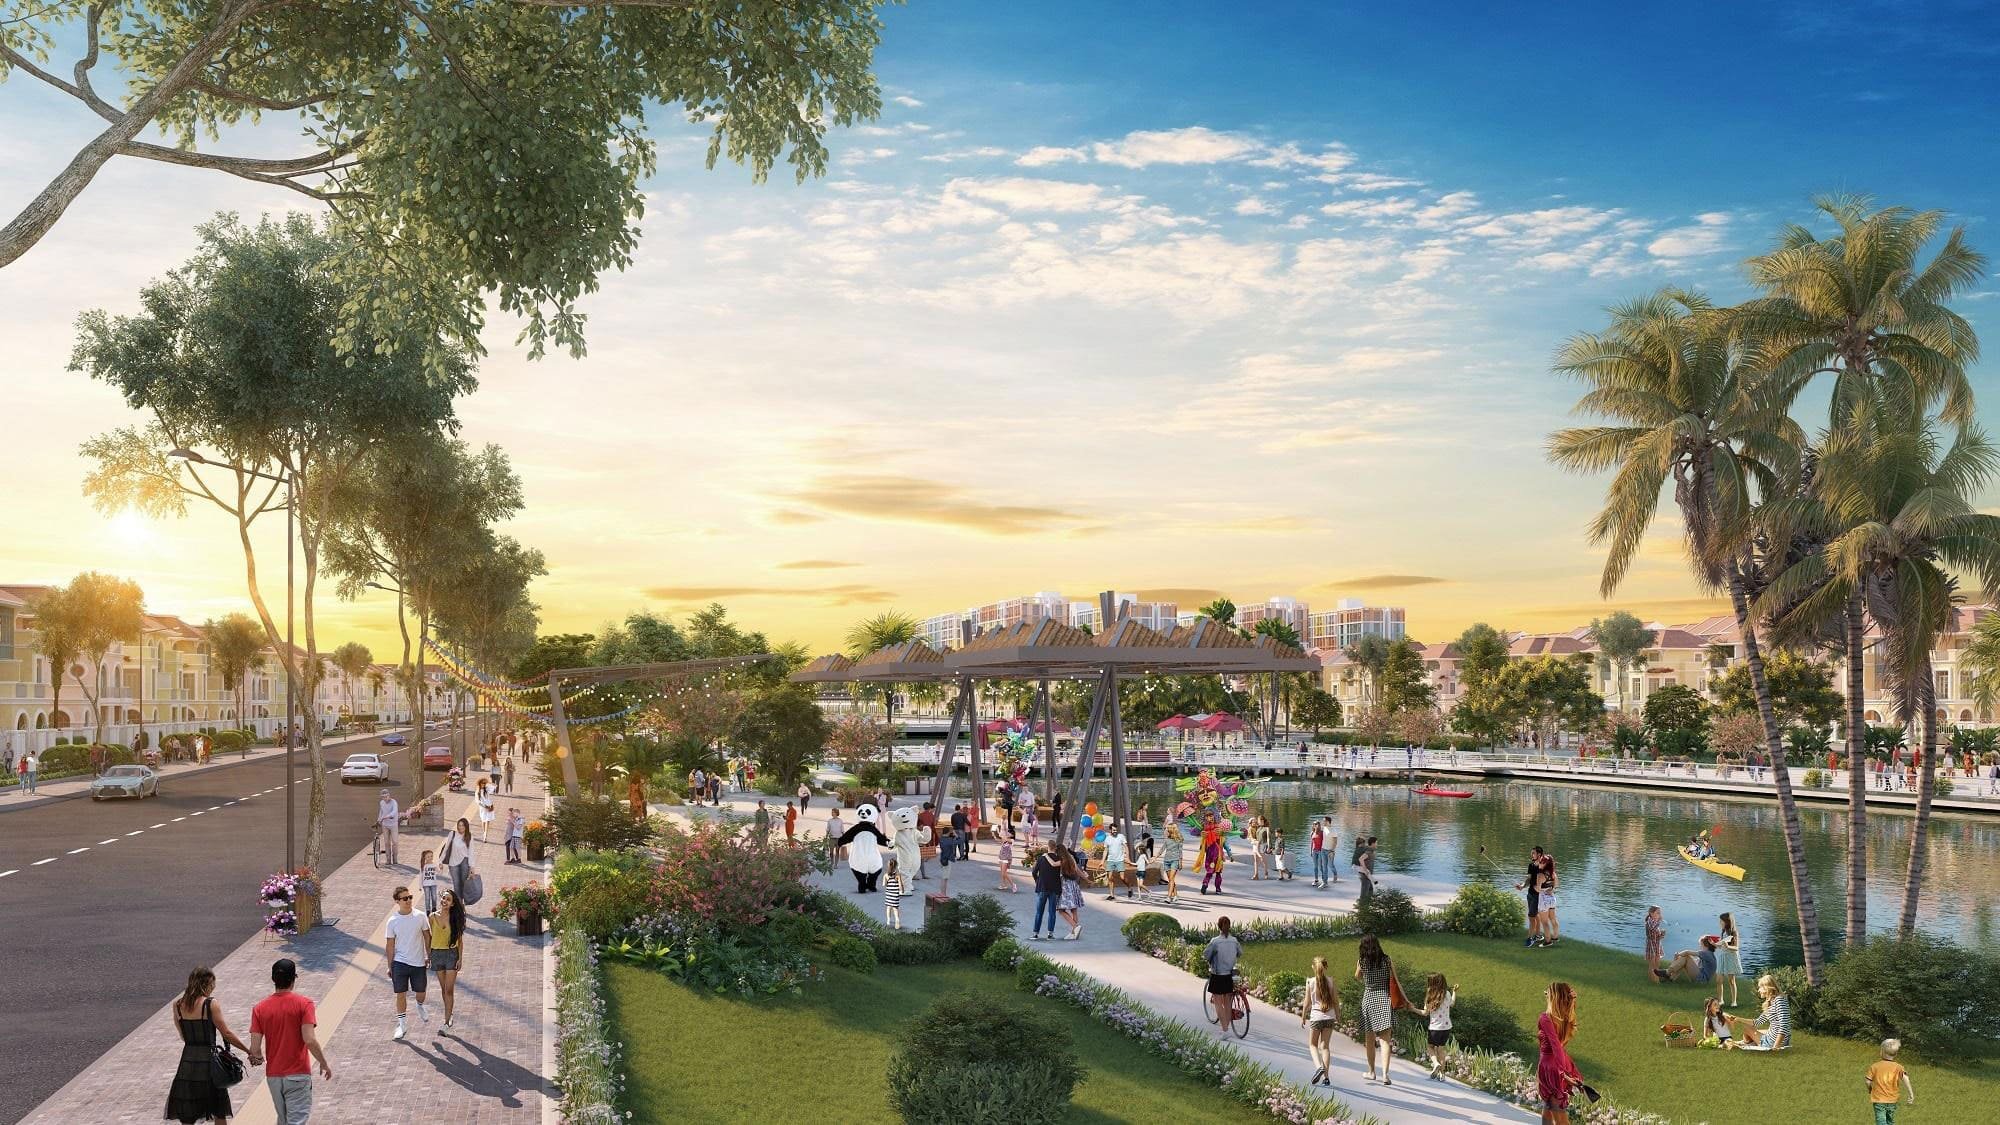
Người mua để ở sẽ ưu tiên không gian sống và tiện ích nội khu. (Nguồn: Sưu tầm)
1.3. Khác biệt về dòng tiền và thời gian nắm giữ
Một trong những điểm khác biệt lớn giữa mua để ở và đầu tư nằm ở cách quản lý dòng tiền và kế hoạch sở hữu tài sản. Người mua để ở thường có xu hướng nắm giữ lâu dài và chấp nhận chi phí để đổi lấy chất lượng sống tốt hơn. Trong khi đó, nhà đầu tư sẽ quan tâm nhiều đến khả năng tạo dòng tiền từ cho thuê, tốc độ tăng giá và thời điểm bán ra để tối ưu lợi nhuận. Vì vậy, trước khi quyết định nên mua bất động sản để ở hay đầu tư, khách hàng cần xác định rõ mục tiêu tài chính và kế hoạch sử dụng tài sản trong tương lai.
2. Khi nào nên mua bất động sản để ở?
Đối với nhiều người, sở hữu một căn nhà không chỉ là mục tiêu tài chính mà còn là cột mốc quan trọng để xây dựng cuộc sống ổn định lâu dài. Tuy nhiên, trước bối cảnh thị trường liên tục biến động, không ít khách hàng vẫn băn khoăn nên mua bất động sản để ở hay đầu tư nhằm tối ưu nguồn tài chính của mình. Trên thực tế, nếu nhu cầu an cư và chất lượng sống được đặt lên hàng đầu, việc mua nhà để ở sẽ là lựa chọn phù hợp hơn trong nhiều trường hợp.
2.1. Có nhu cầu an cư lâu dài và ổn định cuộc sống
Mua bất động sản để ở phù hợp với những khách hàng đang muốn ổn định cuộc sống, lập gia đình hoặc xây dựng môi trường sống lâu dài cho con cái. Việc sở hữu nhà riêng giúp chủ động hơn trong sinh hoạt, hạn chế áp lực thay đổi chỗ ở và tạo cảm giác an tâm về nơi an cư lâu dài. Đây cũng là lý do nhiều người lựa chọn mua nhà ngay khi đã có kế hoạch sống ổn định tại một khu vực nhất định.
Người mua nhà để ở có nhu cầu an cư lâu dài và ổn định cuộc sống. (Nguồn: Sưu tầm)
2.2. Muốn chủ động không gian sống cho gia đình
Khi sở hữu nhà riêng, khách hàng có thể chủ động thiết kế, sắp xếp và xây dựng không gian sống phù hợp với nhu cầu của gia đình. Điều này đặc biệt quan trọng với những người ưu tiên sự riêng tư, môi trường sống an toàn và tiện nghi cho người thân. So với việc thuê nhà, sở hữu bất động sản giúp tạo cảm giác gắn bó và ổn định hơn trong quá trình sinh sống lâu dài.
Một ngôi nhà riêng giúp gia chủ thiết kế, sắp xếp và xây dựng không gian sống phù hợp với nhu cầu của gia đình. (Nguồn: Sưu tầm)
2.3. Có tài chính và dòng tiền ổn định
Một trong những điều kiện quan trọng khi mua nhà để ở là cần có nguồn tài chính ổn định nhằm đảm bảo khả năng chi trả lâu dài. Khách hàng nên cân đối giữa thu nhập, chi phí sinh hoạt và khoản vay nếu sử dụng đòn bẩy tài chính để tránh áp lực trong tương lai. Khi dòng tiền được kiểm soát tốt, việc sở hữu bất động sản sẽ trở nên an toàn và giúp nâng cao chất lượng cuộc sống bền vững hơn.
2.4. Ưu tiên giá trị sử dụng hơn lợi nhuận đầu tư
Những khách hàng mua nhà để ở thường quan tâm nhiều đến giá trị sử dụng thực tế hơn là khả năng sinh lời trong ngắn hạn. Họ sẽ ưu tiên vị trí thuận tiện, tiện ích đầy đủ, môi trường sống tốt và khả năng đáp ứng nhu cầu sinh hoạt hằng ngày. Vì vậy, nếu mục tiêu chính là tận hưởng cuộc sống và xây dựng nơi an cư ổn định, việc mua bất động sản để ở sẽ phù hợp hơn so với đầu tư ngắn hạn nhằm tìm kiếm lợi nhuận.
3. Khi nào nên mua bất động sản để đầu tư?
Bên cạnh nhu cầu an cư, bất động sản còn được xem là kênh tích sản và đầu tư hấp dẫn trong dài hạn. Tuy nhiên, không phải thời điểm nào mua bất động sản cũng phù hợp với mục tiêu đầu tư. Để trả lời cho câu hỏi nên mua bất động sản để ở hay đầu tư, khách hàng cần đánh giá kỹ khả năng tài chính, khẩu vị rủi ro và mục tiêu lợi nhuận trước khi đưa ra quyết định xuống tiền.
3.1. Có nguồn vốn nhàn rỗi dài hạn
Đầu tư bất động sản thường phù hợp với những khách hàng sở hữu nguồn vốn nhàn rỗi ổn định và không chịu áp lực tài chính trong ngắn hạn. Việc sử dụng nguồn tiền dài hạn giúp nhà đầu tư chủ động hơn trước biến động thị trường và hạn chế rủi ro về dòng tiền. Đây cũng là yếu tố quan trọng giúp quá trình đầu tư diễn ra an toàn và bền vững hơn.
3.2. Muốn tìm kiếm lợi nhuận từ tăng giá hoặc cho thuê
Nhiều khách hàng lựa chọn đầu tư bất động sản với mục tiêu gia tăng tài sản thông qua chênh lệch giá bán hoặc khai thác cho thuê. Những sản phẩm nằm tại khu vực có hạ tầng phát triển, lượng khách du lịch lớn hoặc tốc độ đô thị hóa cao thường được ưu tiên nhờ tiềm năng tăng giá tốt. Bên cạnh đó, các dòng sản phẩm có khả năng khai thác lưu trú hoặc cho thuê ổn định cũng giúp tạo thêm nguồn thu nhập thụ động cho nhà đầu tư.
Người mua để đầu tư với mong muốn thu lợi nhuận từ bất động sản. (Nguồn: Sưu tầm)
3.3. Có khả năng chấp nhận biến động thị trường
Thị trường bất động sản luôn có những giai đoạn tăng trưởng và điều chỉnh theo chu kỳ kinh tế. Vì vậy, khách hàng đầu tư cần có khả năng chấp nhận biến động về giá bán, thanh khoản hoặc thời gian nắm giữ tài sản. Đây là điểm khác biệt lớn giữa mua để ở và đầu tư, bởi nhà đầu tư thường cần tầm nhìn dài hạn và tâm lý ổn định để chờ đợi cơ hội sinh lời phù hợp.
3.4. Theo đuổi chiến lược tích sản dài hạn
Hiện nay, nhiều khách hàng xem bất động sản là kênh tích sản an toàn nhằm bảo toàn và gia tăng giá trị tài sản theo thời gian. Các dự án sở hữu vị trí đẹp, pháp lý rõ ràng và tiềm năng phát triển bền vững thường được ưu tiên lựa chọn cho chiến lược dài hạn. Điều này cho thấy, nếu mục tiêu là xây dựng tài sản lâu dài và tối ưu giá trị đầu tư, bất động sản vẫn là lựa chọn được nhiều người ưu tiên trong giai đoạn hiện nay.
4. Những yếu tố cần cân nhắc trước khi quyết định
Trước khi xuống tiền, khách hàng cần đánh giá kỹ nhiều yếu tố để xác định nên mua bất động sản để ở hay đầu tư phù hợp với nhu cầu và khả năng tài chính của bản thân. Một quyết định đúng không chỉ giúp tối ưu hiệu quả sử dụng tài sản mà còn hạn chế rủi ro trong quá trình sở hữu lâu dài. Vì vậy, việc cân nhắc kỹ mục tiêu, dòng tiền và tiềm năng của sản phẩm là điều rất quan trọng trước khi lựa chọn bất động sản.
4.1. Khả năng tài chính và dòng tiền cá nhân
Yếu tố đầu tiên cần xem xét là khả năng tài chính và mức độ ổn định của dòng tiền cá nhân. Khách hàng nên tính toán kỹ giữa thu nhập, chi phí sinh hoạt và khoản vay nếu sử dụng đòn bẩy tài chính để tránh áp lực trong tương lai. Việc lựa chọn bất động sản phù hợp với khả năng chi trả sẽ giúp quá trình sở hữu an toàn và bền vững hơn.
Người mua cần cân nhắc khả năng tài chính và dòng tiền cá nhân để quyết định hình thức mua bất động sản. (Nguồn: Sưu tầm)
4.2. Mục tiêu ngắn hạn hay dài hạn
Mỗi khách hàng sẽ có mục tiêu sở hữu bất động sản khác nhau, từ nhu cầu an cư đến đầu tư tích sản hoặc tìm kiếm lợi nhuận ngắn hạn. Nếu ưu tiên ổn định cuộc sống, khách hàng nên tập trung vào các sản phẩm phục vụ nhu cầu ở thực với môi trường sống chất lượng. Ngược lại, nếu hướng đến đầu tư, yếu tố tiềm năng tăng giá và khả năng khai thác lợi nhuận sẽ cần được ưu tiên nhiều hơn.
4.3. Vị trí và tiềm năng phát triển khu vực
Vị trí luôn là yếu tố có ảnh hưởng lớn đến cả giá trị sử dụng và tiềm năng đầu tư của bất động sản. Những khu vực sở hữu hạ tầng giao thông đồng bộ, tốc độ đô thị hóa cao hoặc có quy hoạch phát triển rõ ràng thường được đánh giá cao nhờ khả năng gia tăng giá trị trong tương lai. Đây cũng là yếu tố quan trọng giúp bất động sản duy trì tính thanh khoản và sức hút trên thị trường.
4.4. Pháp lý và uy tín chủ đầu tư
Bên cạnh vị trí và giá bán, khách hàng cũng cần tìm hiểu kỹ tính pháp lý của dự án và năng lực của chủ đầu tư trước khi xuống tiền. Những dự án có pháp lý minh bạch, tiến độ rõ ràng và được phát triển bởi thương hiệu uy tín sẽ giúp hạn chế rủi ro trong quá trình sở hữu. Đây là yếu tố quan trọng giúp khách hàng an tâm hơn dù mua bất động sản để ở hay phục vụ mục tiêu đầu tư lâu dài.
Người mua nên ưu tiên những dự án bất động sản có pháp lý minh bạch và chủ đầu tư uy tín. (Nguồn: Sưu tầm)
5. Gợi ý dự án phù hợp cho nhu cầu ở và đầu tư dài hạn
Hiện nay, nhiều dự án của Sun Property (thành viên Tập đoàn Sun Group) được phát triển theo định hướng đáp ứng đồng thời cả nhu cầu an cư và đầu tư bền vững. Các sản phẩm không chỉ sở hữu vị trí đắc địa tại những thành phố du lịch và trung tâm kinh tế lớn mà còn được đầu tư mạnh về tiện ích, kiến trúc và trải nghiệm sống. Đây là lựa chọn phù hợp cho những khách hàng còn băn khoăn nên mua bất động sản để ở hay đầu tư trong bối cảnh thị trường ngày càng đề cao giá trị sử dụng và tiềm năng tăng trưởng lâu dài.
Tại Đà Nẵng, các dự án như Sun Symphony Residence, Sun Cosmo Residence hay Sunneva Island nổi bật nhờ vị trí ven sông, gần trung tâm và hệ tiện ích cao cấp phục vụ nhu cầu sống hiện đại. Trong khi đó, những dự án tại Phú Quốc như The Sunset, Sun Grand City Hillside Residence hay Hon Thom Paradise Island lại phù hợp với nhóm khách hàng muốn kết hợp nghỉ dưỡng và đầu tư khai thác du lịch lâu dài. Ngoài ra, các đô thị all in one như Blanca City hay Sun Feliza Suites cũng được đánh giá cao nhờ khả năng đáp ứng đồng thời nhu cầu ở thực, trải nghiệm sống chất lượng và tiềm năng gia tăng giá trị tài sản theo thời gian.
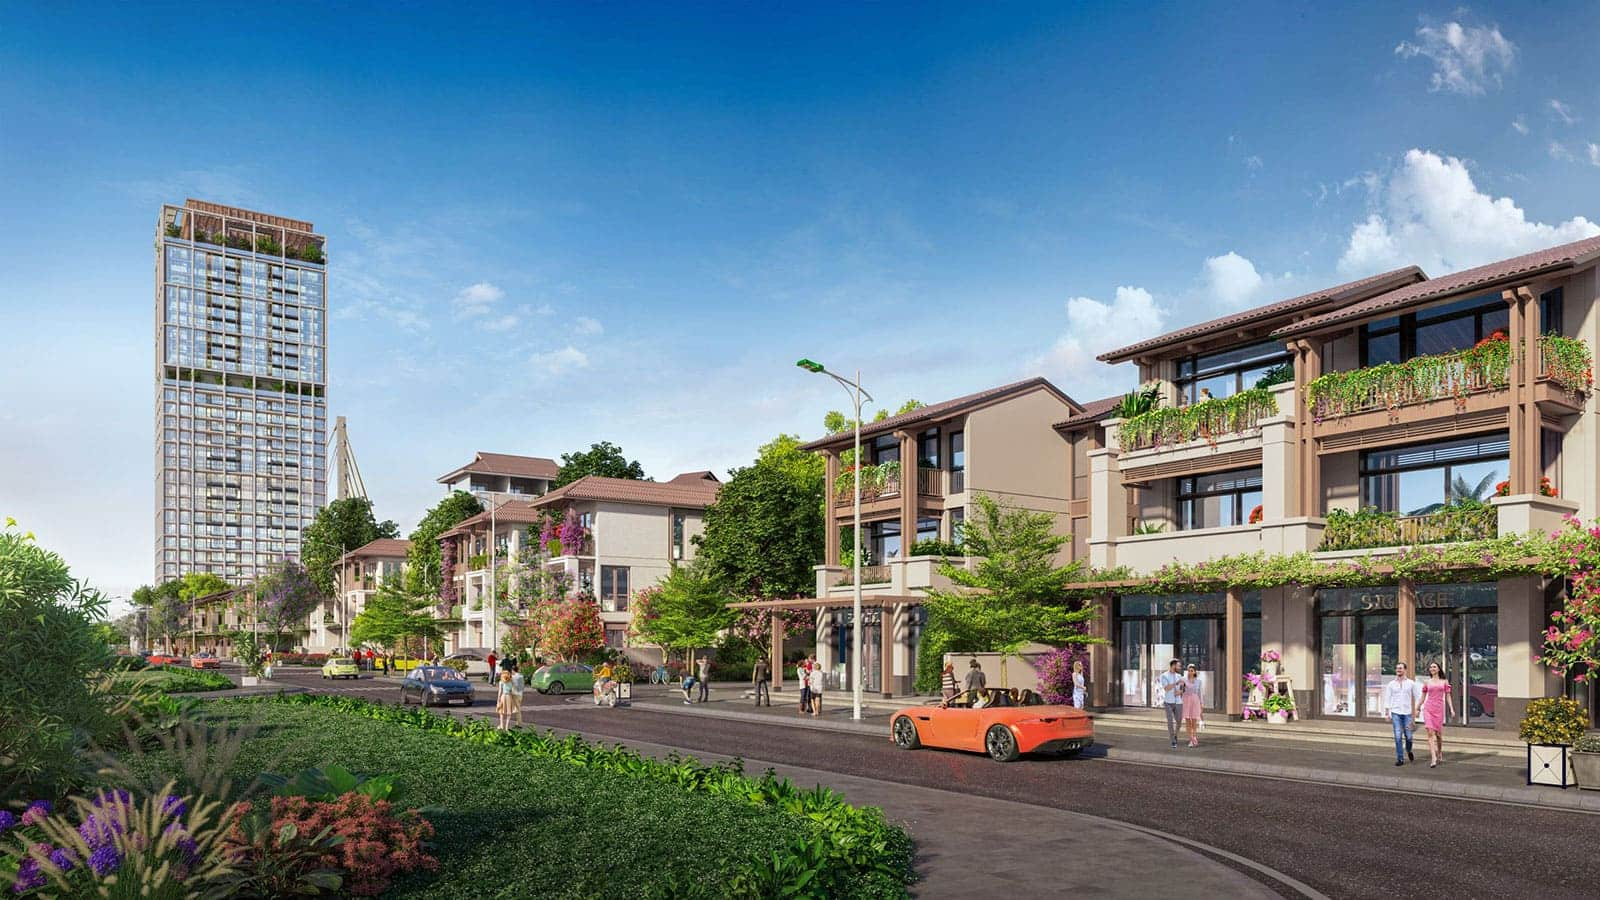
Sun Cosmo Residence là dự án bất động sản vừa thích hợp để ở, vừa có tiềm năng khai thác đầu tư. (Nguồn: Sưu tầm)
Có thể thấy, việc nên mua bất động sản để ở hay đầu tư sẽ phụ thuộc vào nhu cầu, khả năng tài chính và mục tiêu dài hạn của mỗi khách hàng. Nếu mua để ở, yếu tố chất lượng sống, sự ổn định và trải nghiệm sinh hoạt sẽ được ưu tiên hàng đầu. Trong khi đó, khách hàng đầu tư thường quan tâm nhiều hơn đến tiềm năng tăng giá, khả năng khai thác lợi nhuận và tính thanh khoản của sản phẩm. Dù lựa chọn theo mục đích nào, việc ưu tiên những dự án có vị trí tốt, pháp lý minh bạch và hệ tiện ích đồng bộ vẫn luôn là yếu tố quan trọng giúp tối ưu giá trị tài sản trong dài hạn.