

Những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu
Những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu phụ thuộc nguồn gốc, diện tích và loại đất. Xem cách tính từng khoản và chính sách miễn, giảm áp dụng.

▲Mục lục
1. Chi phí cấp Sổ đỏ lần đầu được xác định theo từng hồ sơ đất
1.1. Nguồn gốc và quá trình sử dụng đất ảnh hưởng đến nghĩa vụ tài chính
Cùng đề nghị cấp Sổ đỏ lần đầu nhưng số tiền phải nộp của mỗi hồ sơ có thể khác nhau, bởi nghĩa vụ tài chính còn phụ thuộc nguồn gốc, thời điểm và quá trình sử dụng đất. Chẳng hạn, đất có giấy tờ về quyền sử dụng đất và đất không có giấy tờ; đất được giao đúng thẩm quyền và đất có nguồn gốc giao không đúng thẩm quyền không được mặc nhiên áp dụng cùng một cách xác định tiền sử dụng đất. Việc đất có vi phạm pháp luật đất đai hoặc thuộc trường hợp được xem xét miễn, giảm cũng có thể làm thay đổi nghĩa vụ phải thực hiện. Vì vậy, khi tìm hiểu những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu, cần xác định hồ sơ thuộc trường hợp nào trước khi tính tiền, thay vì lấy diện tích nhân với một mức giá chung.
1.2. Diện tích, loại đất và căn cứ về giá đất ảnh hưởng đến số tiền phải nộp
Sau khi xác định căn cứ sử dụng đất, diện tích được công nhận, loại đất và căn cứ về giá đất là những dữ liệu tiếp tục ảnh hưởng đến số tiền phải nộp. Điểm cần lưu ý là diện tích lớn hơn chưa chắc đồng nghĩa tổng nghĩa vụ tài chính tăng theo một tỷ lệ cố định, bởi cách xác định còn phụ thuộc từng trường hợp pháp lý và phần diện tích liên quan. Tương tự, không nên lấy giá mua bán đang được chào trên thị trường để tự tính chi phí cấp Sổ đỏ. Giá giao dịch giữa các bên và giá đất được sử dụng làm căn cứ xác định nghĩa vụ tài chính là hai vấn đề khác nhau. Do đó, muốn ước tính những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu, người sử dụng đất cần xác định đúng diện tích, loại đất và căn cứ giá áp dụng cho từng khoản.
Diện tích và quy mô sẽ ảnh hưởng đến số tiền phải nộp. (Nguồn: Sưu tầm)
2. Các khoản tiền phải nộp khi cấp Sổ đỏ lần đầu
2.1. Tiền sử dụng đất
Tiền sử dụng đất có thể là khoản đáng kể khi cấp Sổ đỏ lần đầu, nhưng cần xác định hồ sơ có thuộc trường hợp phải nộp hay không trước khi tính số tiền. Với trường hợp phát sinh nghĩa vụ, căn cứ tính không chỉ nằm ở diện tích thửa đất mà còn liên quan đến nguồn gốc, thời điểm sử dụng, giấy tờ về quyền sử dụng đất, diện tích được công nhận và căn cứ về giá đất theo trường hợp áp dụng. Chính vì các dữ liệu đầu vào khác nhau, không thể dùng một công thức “diện tích × giá đất × tỷ lệ cố định” cho mọi hồ sơ. Hai thửa đất có cùng diện tích, thậm chí cùng vị trí, vẫn có thể phát sinh tiền sử dụng đất khác nhau nếu căn cứ công nhận quyền sử dụng không giống nhau. Vì vậy, đây là khoản cần xác định theo đúng trường hợp pháp lý của từng hồ sơ trước khi dự trù tổng chi phí.
2.2. Lệ phí trước bạ
Nhà, đất thuộc đối tượng chịu lệ phí trước bạ và khi đăng ký quyền sở hữu, quyền sử dụng với cơ quan nhà nước có thẩm quyền thì phải nộp lệ phí trước bạ, trừ trường hợp được miễn theo quy định. Đối với nhà, đất, mức thu lệ phí trước bạ hiện hành là 0,5% trên giá tính lệ phí trước bạ. Vì vậy, có thể khái quát công thức:
Lệ phí trước bạ = Giá tính lệ phí trước bạ × 0,5%.
Ví dụ, nếu giá tính lệ phí trước bạ của quyền sử dụng một thửa đất được xác định là 500.000.000 đồng và không thuộc trường hợp miễn, số lệ phí trước bạ tương ứng là 2.500.000 đồng. Khi tính thực tế, cần xác định đúng giá tính lệ phí trước bạ theo quy định thay vì lấy giá mua bán hoặc giá rao bán trên thị trường làm căn cứ.
Nhà, đất thuộc đối tượng chịu lệ phí trước bạ và khi đăng ký quyền sở hữu thì phải nộp lệ phí trước bạ. (Nguồn: Sưu tầm)
2.3. Lệ phí cấp Giấy chứng nhận
Lệ phí cấp Giấy chứng nhận là khoản cần tách riêng khỏi tiền sử dụng đất và lệ phí trước bạ khi dự trù chi phí làm Sổ đỏ lần đầu. Điểm quan trọng là không có một mức lệ phí cấp Giấy chứng nhận duy nhất áp dụng cho tất cả tỉnh, thành phố. Đây là khoản lệ phí thuộc phạm vi quy định của địa phương theo thẩm quyền, vì vậy mức thu cụ thể cần được kiểm tra tại nơi có thửa đất. Do đó, người sử dụng đất không nên lấy mức thu được công bố tại một địa phương khác để cộng vào chi phí của hồ sơ mình. Khi xác định những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu, khoản này nên được tra cứu riêng theo nghị quyết hoặc quy định về phí, lệ phí đang áp dụng tại địa phương ở thời điểm thực hiện thủ tục.
2.4. Phí thẩm định hồ sơ
Phí thẩm định hồ sơ là khoản cần phân biệt với lệ phí cấp Giấy chứng nhận khi xác định những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu. Mức thu khoản phí này không được ấn định bằng một con số chung trên toàn quốc mà do Hội đồng nhân dân cấp tỉnh quyết định phù hợp với điều kiện thực tế của địa phương. Vì vậy, số tiền phải nộp có thể được quy định theo mức cố định, diện tích hoặc căn cứ tính khác tùy từng tỉnh, thành phố và loại hồ sơ. Người sử dụng đất không nên lấy mức phí của địa phương khác để dự toán cho hồ sơ của mình. Để xác định chính xác, cần tra cứu nghị quyết về phí, lệ phí đang có hiệu lực tại nơi có thửa đất hoặc kiểm tra khoản thu trên thông báo của cơ quan tiếp nhận, giải quyết hồ sơ.
2.5. Chi phí đo đạc và các khoản phát sinh theo hồ sơ thực tế
Chi phí đo đạc nên được xem là khoản có thể phát sinh theo tình trạng thực tế của hồ sơ, không phải nghĩa vụ mặc định mà mọi trường hợp cấp Sổ đỏ lần đầu đều phải cộng vào. Nhu cầu đo đạc có thể xuất hiện khi cần xác định hoặc hoàn thiện thông tin về ranh giới, diện tích, hình thể thửa đất hay lập tài liệu địa chính phục vụ hồ sơ. Khối lượng công việc vì vậy có thể khác nhau đáng kể giữa một thửa đất đã có dữ liệu rõ ràng và một thửa cần kiểm tra, đo đạc bổ sung. Người sử dụng đất không nên lấy một mức giá đo đạc của hồ sơ khác để ước tính cho thửa đất của mình. Khi dự trù những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu, cần kiểm tra trước hồ sơ có phát sinh công việc đo đạc hay không và căn cứ mức thu, chi phí áp dụng thực tế.
3. Chính sách miễn, giảm giúp giảm chi phí cấp Sổ đỏ lần đầu
3.1. Các trường hợp được miễn, giảm tiền sử dụng đất
Chính sách miễn, giảm tiền sử dụng đất được áp dụng theo từng trường hợp và điều kiện cụ thể, không phải cứ thuộc nhóm đối tượng ưu tiên là đương nhiên được miễn toàn bộ. Theo quy định về tiền sử dụng đất hiện hành, các chính sách này có thể liên quan đến người có công với cách mạng, hộ nghèo, đồng bào dân tộc thiểu số hoặc những trường hợp sử dụng đất đáp ứng điều kiện được pháp luật quy định. Phạm vi được hưởng còn cần đối chiếu với mục đích sử dụng, địa bàn, hạn mức và điều kiện của từng chính sách. Nếu được miễn, người sử dụng đất không phải thực hiện phần nghĩa vụ thuộc phạm vi miễn; nếu được giảm, phần tiền còn lại vẫn phải nộp. Do đó, khi dự tính chi phí cấp Sổ đỏ lần đầu, cần kiểm tra đồng thời đối tượng, thửa đất và điều kiện áp dụng thay vì chỉ căn cứ vào một giấy tờ chứng minh diện chính sách.
3.2. Các trường hợp được miễn lệ phí trước bạ
Không phải mọi hồ sơ đăng ký quyền sử dụng đất lần đầu đều phải nộp lệ phí trước bạ. Pháp luật quy định một số trường hợp nhà, đất được miễn nếu đáp ứng đúng điều kiện, trong đó có nhà, đất nhận thừa kế hoặc quà tặng giữa vợ với chồng; cha mẹ với con; ông bà với cháu; anh, chị, em ruột với nhau và các quan hệ gia đình khác thuộc phạm vi được quy định. Một số trường hợp nhà, đất có nguồn gốc hoặc mục đích sử dụng đặc thù cũng có chính sách miễn riêng. Tuy nhiên, cần kiểm tra đúng căn cứ hình thành quyền sử dụng đất và điều kiện của từng trường hợp, thay vì chỉ dựa vào đối tượng đứng tên. Đặc biệt, miễn lệ phí trước bạ là chính sách độc lập với miễn, giảm tiền sử dụng đất; được miễn khoản này không đồng nghĩa các nghĩa vụ tài chính khác cũng được miễn.
Pháp luật quy định một số trường hợp nhà, đất được miễn nếu đáp ứng đúng điều kiện. (Nguồn: Sưu tầm)
3.3. Việc miễn, giảm cần được xác định riêng cho từng nghĩa vụ
Một sai lầm dễ gặp khi dự tính những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu là cộng các khoản trước rồi áp dụng một chính sách miễn, giảm cho toàn bộ chi phí. Thực tế, tiền sử dụng đất, lệ phí trước bạ, lệ phí cấp Giấy chứng nhận và phí thẩm định hồ sơ có căn cứ thu cũng như chính sách miễn, giảm khác nhau. Bởi vậy, một hồ sơ không phải nộp tiền sử dụng đất vẫn có thể phát sinh khoản khác nếu không thuộc diện miễn tương ứng; chiều ngược lại cũng vậy. Cách kiểm tra phù hợp là lập riêng từng khoản có khả năng phát sinh, xác định căn cứ tính và sau đó đối chiếu điều kiện miễn, giảm của chính khoản đó. Làm theo thứ tự này cũng giúp tránh hiểu nhầm “được miễn một nghĩa vụ” thành “làm Sổ đỏ lần đầu không mất chi phí”.
4. Dự trù chi phí cấp Sổ đỏ lần đầu theo hồ sơ thực tế
4.1. Xác định thông tin pháp lý của thửa đất trước khi tính chi phí
Thay vì bắt đầu bằng câu hỏi “làm Sổ đỏ hết bao nhiêu tiền?”, nên lập trước một nhóm thông tin về chính thửa đất cần cấp giấy. Các dữ liệu cần kiểm tra gồm nguồn gốc và thời điểm sử dụng, giấy tờ về quyền sử dụng đất hiện có, diện tích đề nghị công nhận, loại đất, mục đích sử dụng và thông tin liên quan đến hạn mức trong trường hợp áp dụng. Nếu thuộc đối tượng chính sách, giấy tờ chứng minh điều kiện miễn, giảm cũng cần được rà soát từ bước này. Đây chính là dữ liệu đầu vào để xác định hồ sơ có phát sinh tiền sử dụng đất hay không, lệ phí trước bạ được tính trên căn cứ nào và còn những phí, lệ phí nào cần kiểm tra. Vì thế, chỉ biết diện tích thửa đất chưa đủ để ước tính chính xác tổng số tiền cần chuẩn bị.
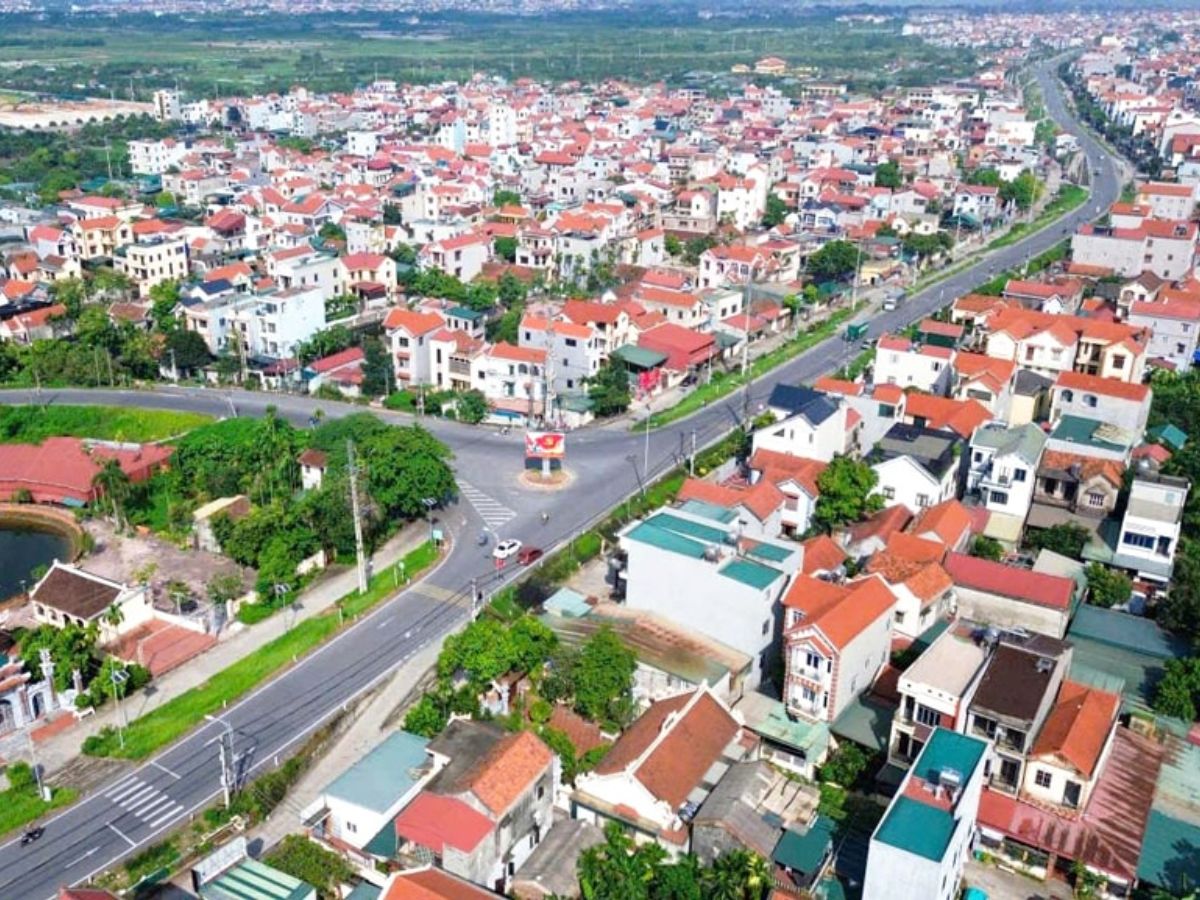
Chủ sở hữu cần xác định thông tin pháp lý của thửa đất trước khi tính chi phí. (Nguồn: Sưu tầm)
4.2. Tính riêng từng nghĩa vụ tài chính theo căn cứ áp dụng
Khi đã có dữ liệu của thửa đất, hãy tính từng khoản độc lập thay vì tìm một công thức “chi phí làm Sổ đỏ”. Tiền sử dụng đất cần được xác định trước hết theo trường hợp pháp lý của hồ sơ; chỉ khi thuộc trường hợp phải nộp mới áp dụng căn cứ tính tương ứng. Lệ phí trước bạ đối với nhà, đất hiện có mức thu 0,5% trên giá tính lệ phí trước bạ, nếu không thuộc diện miễn. Chẳng hạn, với giá tính lệ phí trước bạ là 500.000.000 đồng, khoản lệ phí tương ứng là 2.500.000 đồng. Sau đó mới kiểm tra chính sách miễn, giảm của từng nghĩa vụ và cộng những khoản thực tế phải nộp. Trình tự này quan trọng vì hai hồ sơ có cùng diện tích và cùng giá đất vẫn có thể cho kết quả khác nếu nguồn gốc sử dụng hoặc điều kiện miễn, giảm không giống nhau.
4.3. Kiểm tra phí, lệ phí theo quy định tại địa phương
Sau khi ước tính các nghĩa vụ chính, vẫn chưa nên xem con số đó là tổng chi phí cuối cùng. Người sử dụng đất cần tra cứu thêm lệ phí cấp Giấy chứng nhận, phí thẩm định hồ sơ và các khoản thuộc phạm vi quy định của địa phương. Mức thu tại tỉnh, thành phố nơi khác chỉ có giá trị tham khảo, không thể dùng thay cho quy định đang áp dụng tại nơi có thửa đất. Hồ sơ thực tế cũng có thể phát sinh công việc đo đạc, xác định diện tích, ranh giới hoặc hoàn thiện tài liệu địa chính. Với nhóm chi phí này, không có cơ sở để mặc định một mức tiền chung cho mọi thửa đất vì khối lượng công việc có thể khác nhau. Do đó, phần dự toán cuối nên bổ sung các khoản địa phương và chi phí thực tế sau khi đã kiểm tra đúng hồ sơ, thay vì cộng một mức phí ước lượng trên Internet.
4.4. Đối chiếu thông báo nghĩa vụ tài chính trước khi nộp
Thông báo nghĩa vụ tài chính là lúc người sử dụng đất có thể kiểm tra dự toán trước đó với số tiền được xác định cho hồ sơ thực tế. Thay vì chỉ nhìn tổng tiền, nên đọc riêng từng dòng: tiền sử dụng đất được tính cho diện tích nào và theo căn cứ nào; lệ phí trước bạ sử dụng giá tính bao nhiêu; các khoản phí, lệ phí khác có phù hợp với hồ sơ và quy định địa phương hay không. Nếu thuộc trường hợp miễn hoặc giảm, cần kiểm tra chính sách đã được áp dụng đúng cho nghĩa vụ tương ứng chưa. Khi phát hiện diện tích, loại đất, giá tính hoặc căn cứ xác định khoản phải nộp chưa rõ, người sử dụng đất nên đề nghị cơ quan có thẩm quyền giải thích, xác minh. Đây là bước kiểm tra cần thiết trước khi hoàn tất nghĩa vụ tài chính, nhất là với hồ sơ phát sinh tiền sử dụng đất lớn.
Thực tế, những khoản tiền phải nộp khi cấp Sổ đỏ lần đầu có thể khác nhau ngay cả khi các thửa đất có cùng diện tích. Sự khác biệt đến từ nguồn gốc sử dụng, loại đất, căn cứ tính và chính sách miễn, giảm áp dụng cho từng hồ sơ. Vì vậy, cách dự trù phù hợp là tính riêng từng nghĩa vụ, kiểm tra mức phí tại địa phương và đối chiếu kỹ thông báo tài chính trước khi nộp tiền.