

Tác động của thuế bất động sản thứ hai đến tâm lý nhà đầu tư
Tác động của thuế bất động sản thứ hai đến tâm lý nhà đầu tư đang là vấn đề được quan tâm trong bối cảnh Việt Nam nghiên cứu các giải pháp hạn chế đầu cơ và nâng cao hiệu quả sử dụng đất. Nếu chính sách được triển khai, chi phí nắm giữ tài sản và chiến lược phân bổ vốn có thể thay đổi đáng kể. Bài viết phân tích những ảnh hưởng có thể xảy ra đến quyết định mua bán, thanh khoản thị trường và cách nhà đầu tư chủ động ứng phó.

▲Mục lục
1. Thuế bất động sản thứ hai là gì?
Thuế bất động sản thứ hai áp dụng đối với cá nhân hoặc tổ chức sở hữu thêm bất động sản ngoài nhà ở chính. (Nguồn: Sưu tầm)
Thuế bất động sản thứ hai thường được hiểu là chính sách thuế áp dụng đối với cá nhân hoặc tổ chức sở hữu thêm bất động sản ngoài nhà ở chính. Tùy từng quốc gia, khoản thuế này có thể được tính dựa trên số lượng tài sản, giá trị bất động sản, thu nhập cho thuê hoặc lợi nhuận chuyển nhượng. Một số hệ thống còn phân biệt nhà ở phục vụ nhu cầu thực tế với bất động sản bỏ trống hoặc được nắm giữ nhằm mục đích đầu tư. Vì vậy, cần xác định rõ đối tượng, cơ sở tính thuế và phạm vi áp dụng trước khi đánh giá chính sách tại Việt Nam.
Không nên mặc định rằng người sở hữu từ hai bất động sản trở lên đều phải nộp một khoản thuế bổ sung riêng. Cần phân biệt đề xuất nghiên cứu chính sách với quy định pháp luật đã có hiệu lực. Người sở hữu bất động sản vẫn thực hiện các nghĩa vụ thuế hiện hành tùy theo hoạt động phát sinh, chẳng hạn cho thuê hoặc chuyển nhượng. Bộ Tài chính từng đề cập đến việc nghiên cứu phương án tính thuế thu nhập cá nhân đối với chuyển nhượng bất động sản theo thu nhập thực tế và thời gian nắm giữ. Đây là hướng nghiên cứu khác với việc thu thuế định kỳ chỉ vì sở hữu căn nhà thứ hai. Do đó, khi phân tích tác động đến tâm lý nhà đầu tư, cần xem thuế bất động sản thứ hai là một kịch bản chính sách nếu chưa có quy định cụ thể về đối tượng, mức thuế và thời điểm áp dụng.
2. Vì sao chính sách thuế bất động sản thứ hai ảnh hưởng đến tâm lý nhà đầu tư?
Chính sách thuế đối với bất động sản thứ hai tác động đáng kể đến nhà đầu tư. (Nguồn: Sưu tầm)
Chính sách thuế đối với bất động sản thứ hai, nếu được áp dụng, có thể tác động đáng kể đến cách nhà đầu tư đánh giá chi phí sở hữu, lợi nhuận kỳ vọng và rủi ro khi tham gia thị trường. Bên cạnh việc làm thay đổi bài toán tài chính, những thông tin về chính sách thuế cũng có thể ảnh hưởng đến tâm lý mua bán, khiến nhà đầu tư thận trọng hơn và cân nhắc kỹ thời điểm giao dịch.
2.1. Thay đổi bài toán chi phí sở hữu
Chính sách thuế bất động sản thứ hai, nếu được áp dụng, có thể làm thay đổi cách nhà đầu tư tính toán hiệu quả tài chính. Bên cạnh giá mua, chi phí vốn và vận hành, khoản thuế định kỳ sẽ làm tăng chi phí nắm giữ tài sản, đặc biệt với những bất động sản chưa được khai thác hoặc tạo dòng tiền ổn định. Khi chi phí tăng, nhà đầu tư có thể điều chỉnh kỳ vọng lợi nhuận, cân nhắc kỹ hơn trước khi mua hoặc ưu tiên căn hộ cho thuê, nhà phố kinh doanh và tài sản có khả năng tạo thu nhập đều đặn.
2.2. Tâm lý chờ đợi trước những thay đổi chính sách
Thông tin về khả năng áp dụng thuế bất động sản thứ hai có thể khiến một bộ phận nhà đầu tư tạm hoãn giao dịch để chờ quy định chính thức về đối tượng, mức thuế và thời điểm thực hiện. Tâm lý thận trọng này có thể ảnh hưởng đến thanh khoản ngắn hạn, nhất là ở nhóm mua tài sản nhằm bán lại trong thời gian ngắn. Người mua có thể yêu cầu mức giá hợp lý hơn để bù đắp rủi ro chính sách, trong khi người bán vẫn kỳ vọng giá tăng. Tuy nhiên, phản ứng của thị trường phụ thuộc vào nội dung và cách triển khai chính sách. Thông tin rõ ràng, lộ trình phù hợp và thời gian chuẩn bị hợp lý sẽ giúp nhà đầu tư chủ động tính toán chi phí, hạn chế tâm lý bất an do tin đồn hoặc suy đoán.
3. Tác động của thuế bất động sản thứ hai đến tâm lý nhà đầu tư
Chính sách thuế bất động sản thứ hai làm thay đổi hành vi và chiến lược đầu tư. (Nguồn: Sưu tầm)
Chính sách thuế bất động sản thứ hai, nếu được triển khai, có thể làm thay đổi hành vi và chiến lược đầu tư thông qua việc gia tăng chi phí sở hữu và điều chỉnh kỳ vọng lợi nhuận. Tùy thuộc vào nội dung chính sách và điều kiện thị trường, nhà đầu tư có thể trở nên thận trọng hơn khi xuống tiền, giảm ưu tiên đầu cơ ngắn hạn và chuyển hướng sang những bất động sản có khả năng tạo dòng tiền ổn định.
3.1. Nhà đầu tư có xu hướng thận trọng hơn khi xuống tiền
Nếu chính sách thuế bất động sản thứ hai được áp dụng, chi phí sở hữu tăng có thể khiến nhà đầu tư cân nhắc kỹ hơn về hiệu quả tài chính, thời gian nắm giữ và khả năng thanh khoản. Những tài sản chưa tạo ra dòng tiền hoặc phụ thuộc chủ yếu vào kỳ vọng tăng giá có thể được xem xét lại. Ngược lại, bất động sản có vị trí thuận lợi, nhu cầu thuê thực tế và chi phí vận hành hợp lý có thể được quan tâm hơn.
3.2. Tâm lý đầu cơ ngắn hạn có thể suy giảm
Khi chi phí nắm giữ hoặc nghĩa vụ thuế chuyển nhượng tăng, chiến lược mua nhanh, bán nhanh để hưởng chênh lệch giá có thể trở nên kém hấp dẫn. Nhà đầu tư cần tính toán lợi nhuận thực tế sau thuế và các chi phí liên quan. Tuy nhiên, tác động còn phụ thuộc vào cách thiết kế chính sách và khả năng phân biệt hoạt động đầu cơ với nhu cầu chuyển nhượng chính đáng.
3.3. Nhà đầu tư có thể chuyển hướng sang bất động sản tạo dòng tiền
Chi phí sở hữu tăng có thể thúc đẩy nhà đầu tư ưu tiên căn hộ cho thuê, nhà ở tại khu vực có nhu cầu thuê ổn định hoặc bất động sản thương mại có khả năng khai thác. Dù vậy, hiệu quả đầu tư cần được đánh giá dựa trên lợi nhuận ròng sau khi trừ lãi vay, chi phí quản lý, bảo trì, thời gian trống phòng và nghĩa vụ thuế. Dòng tiền cho thuê không bảo đảm lợi nhuận nếu giá mua cao hoặc nhu cầu thị trường yếu.
3.4. Nhà đầu tư có thể trì hoãn mua thêm tài sản
Trước những thông tin chưa rõ ràng về chính sách thuế, một bộ phận nhà đầu tư có thể tạm hoãn giao dịch để chờ quy định chính thức. Điều này có thể ảnh hưởng đến thanh khoản ở một số phân khúc trong ngắn hạn. Tuy nhiên, mức độ tác động phụ thuộc vào vị trí, nhu cầu thực, khả năng tạo dòng tiền và tỷ trọng vốn vay. Khi phạm vi áp dụng và lộ trình chính sách được xác định rõ, thị trường có thể từng bước điều chỉnh quyết định mua bán dựa trên chi phí thực tế.
4. Tác động theo từng nhóm nhà đầu tư
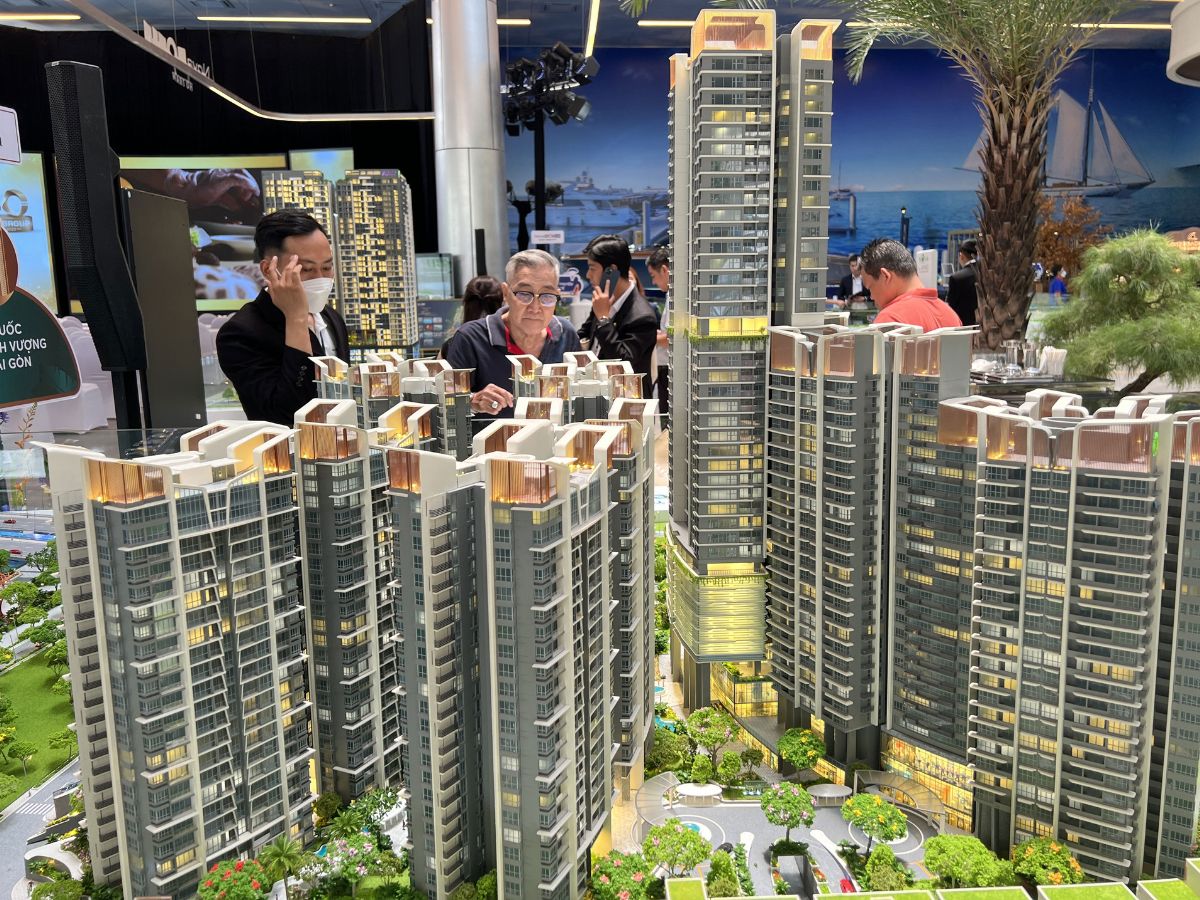
Tác động của chính sách thuế bất động sản thứ hai khác nhau tùy theo số lượng tài sản sở hữu. (Nguồn: Sưu tầm)
Tác động của chính sách thuế bất động sản thứ hai có thể khác nhau tùy theo số lượng tài sản sở hữu, mức độ sử dụng vốn vay và mục đích nắm giữ bất động sản. Việc phân tích từng nhóm nhà đầu tư giúp làm rõ những thay đổi có thể phát sinh về chi phí, áp lực tài chính và quyết định đầu tư, từ đó chủ động xây dựng phương án phù hợp khi chính sách được ban hành.
4.1. Nhà đầu tư sở hữu nhiều bất động sản
Nếu chính sách thuế bất động sản thứ hai được áp dụng, nhóm sở hữu nhiều nhà đất có thể chịu tác động đáng kể tùy theo cách tính thuế và phạm vi áp dụng. Nhà đầu tư cần rà soát danh mục, đánh giá khả năng tạo dòng tiền, chi phí duy trì và mức độ phù hợp của từng tài sản với mục tiêu tài chính. Tuy nhiên, số lượng bất động sản không phải yếu tố duy nhất quyết định nghĩa vụ thuế; tổng giá trị tài sản, tình trạng sử dụng và các trường hợp miễn giảm cũng có thể ảnh hưởng đến kết quả.
4.2. Nhà đầu tư sử dụng vốn vay
Với nhà đầu tư sử dụng đòn bẩy tài chính, chi phí thuế phát sinh trong kịch bản tương lai có thể làm tăng áp lực trả nợ, nhất là khi bất động sản chưa tạo ra thu nhập ổn định. Để hạn chế rủi ro, nhà đầu tư nên tính toán khả năng thanh toán trong nhiều tình huống như lãi suất tăng, thời gian tìm khách thuê kéo dài hoặc giá bán giảm. Việc mua thêm tài sản chỉ dựa trên kỳ vọng tăng giá có thể khiến biên an toàn tài chính bị thu hẹp.
4.3. Người mua nhà thứ hai để nghỉ dưỡng hoặc phục vụ gia đình
Bất động sản thứ hai không phải lúc nào cũng phục vụ mục đích đầu cơ. Nhiều người mua nhà để nghỉ dưỡng, chăm sóc gia đình, làm việc tại địa phương khác hoặc đáp ứng nhu cầu sinh sống trong tương lai. Vì vậy, nếu chính sách thuế được ban hành, tiêu chí xác định tài sản chịu thuế, phạm vi miễn giảm và lộ trình áp dụng sẽ ảnh hưởng trực tiếp đến nhóm này. Quy định rõ ràng, phù hợp với các mục đích sử dụng khác nhau có thể giúp người dân chủ động dự trù chi phí và hạn chế tâm lý lo ngại trước thay đổi chính sách.
5. Ảnh hưởng đến giá bán và thanh khoản thị trường
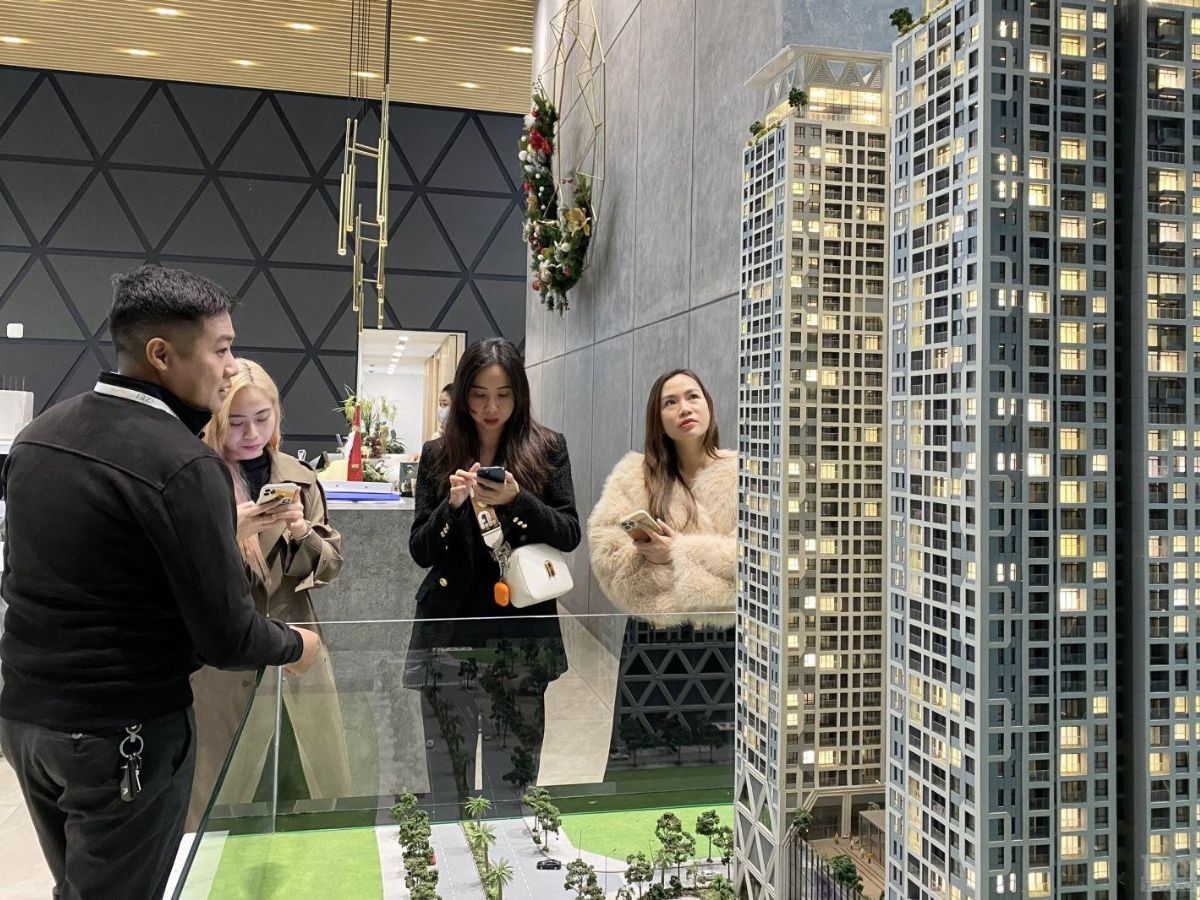
Chính sách thuế bất động sản thứ hai ảnh hưởng đến kỳ vọng giá bán và khả năng giao dịch. (Nguồn: Sưu tầm)
Chính sách thuế bất động sản thứ hai, nếu được áp dụng, có thể ảnh hưởng đến kỳ vọng giá bán và khả năng giao dịch trên thị trường thông qua sự thay đổi trong chi phí nắm giữ tài sản. Tuy nhiên, mức độ tác động sẽ khác nhau giữa các phân khúc, tùy thuộc vào nguồn cung, nhu cầu ở thực, vị trí, khả năng khai thác và tâm lý của người mua, người bán.
5.1. Người bán có thể điều chỉnh kỳ vọng giá
Nếu chính sách thuế bất động sản thứ hai được áp dụng và làm tăng chi phí nắm giữ, một bộ phận nhà đầu tư có thể bán tài sản để cơ cấu lại danh mục. Khi nguồn cung rao bán tăng nhưng nhu cầu chưa thay đổi tương ứng, người bán có thể phải điều chỉnh kỳ vọng giá hoặc linh hoạt hơn về điều kiện giao dịch. Tuy nhiên, không thể khẳng định thuế bất động sản thứ hai chắc chắn khiến giá nhà giảm. Diễn biến giá còn phụ thuộc vào nguồn cung, tín dụng, thu nhập người dân, tiến độ hạ tầng và nhu cầu ở thực. Những khu vực có nguồn cung hạn chế và nhu cầu sử dụng cao có thể ít chịu áp lực hơn, trong khi phân khúc phụ thuộc nhiều vào kỳ vọng tăng giá có thể nhạy cảm hơn với thay đổi chính sách.
5.2. Thanh khoản có thể phân hóa theo phân khúc
Tâm lý thận trọng trước các thay đổi về chi phí sở hữu có thể khiến thanh khoản thị trường bất động sản phân hóa rõ hơn. Những sản phẩm có pháp lý minh bạch, vị trí thuận lợi, công năng sử dụng thực tế và mức giá phù hợp có thể duy trì sức hấp dẫn đối với người mua. Ngược lại, bất động sản có giá cao so với khả năng khai thác, nằm tại khu vực ít nhu cầu thực hoặc phụ thuộc chủ yếu vào kỳ vọng tăng giá có thể mất nhiều thời gian để tìm người mua. Về dài hạn, xu hướng này có thể khiến nhà đầu tư chú trọng hơn đến chất lượng tài sản, dòng tiền và hiệu quả sử dụng vốn thay vì chỉ kỳ vọng chênh lệch giá. Mức độ tác động thực tế vẫn phụ thuộc vào nội dung và phạm vi của chính sách thuế nếu được ban hành.
6. Nhà đầu tư nên chuẩn bị gì trước khả năng thay đổi chính sách thuế?
Nhà đầu tư cần chủ động rà soát danh mục tài sản, đánh giá hiệu quả tài chính. (Nguồn: Sưu tầm)
Trước khả năng thay đổi chính sách thuế bất động sản thứ hai, nhà đầu tư cần chủ động rà soát danh mục tài sản, đánh giá hiệu quả tài chính và chuẩn bị phương án ứng phó với các biến động về chi phí sở hữu. Đồng thời, việc duy trì nguồn dự phòng, tính toán lợi nhuận ròng và theo dõi văn bản chính thức sẽ giúp hạn chế rủi ro, đưa ra quyết định đầu tư thận trọng và phù hợp hơn với tình hình thực tế.
6.1. Tính toán lợi nhuận ròng thay vì chỉ nhìn vào giá tăng
Trước khả năng thay đổi chính sách thuế bất động sản thứ hai, nhà đầu tư nên đánh giá hiệu quả tài chính dựa trên lợi nhuận ròng thay vì chỉ kỳ vọng giá bán tăng. Các khoản cần tính gồm giá mua, lãi vay, phí quản lý, bảo trì, chi phí tìm khách thuê và nghĩa vụ thuế, phí hiện hành. Nếu chính sách mới được ban hành, cần cập nhật chi phí theo quy định chính thức. Cách tính này giúp so sánh các tài sản khách quan hơn và xác định bất động sản có khả năng khai thác hiệu quả.
6.2. Duy trì khả năng thanh toán và dự phòng tài chính
Nhà đầu tư nên duy trì khoản dự phòng đủ để đáp ứng lãi vay, chi phí vận hành và các tình huống phát sinh như thời gian trống phòng kéo dài hoặc giao dịch chậm hơn dự kiến. Việc sử dụng đòn bẩy tài chính quá mức có thể làm tăng áp lực khi thị trường biến động hoặc chi phí sở hữu tăng. Vì vậy, cần đánh giá khả năng thanh toán trong nhiều kịch bản, tránh phụ thuộc hoàn toàn vào kỳ vọng tăng giá hoặc khả năng bán nhanh để thu hồi vốn.
6.3. Theo dõi văn bản chính thức, không chạy theo tin đồn
Nhà đầu tư cần phân biệt rõ thông tin nghiên cứu, dự thảo chính sách và quy định đã được ban hành, có hiệu lực. Nên theo dõi thông báo từ Bộ Tài chính, Chính phủ và cơ quan thuế để xác định đối tượng áp dụng, căn cứ tính thuế, thời điểm thực hiện và các trường hợp miễn giảm nếu có. Không nên vội vàng bán tài sản hoặc mua gom bất động sản chỉ dựa trên tin đồn về một mức thuế chưa được xác nhận. Việc cập nhật thông tin chính thống giúp nhà đầu tư chủ động xây dựng phương án tài chính và hạn chế quyết định cảm tính.
Tác động của thuế bất động sản thứ hai đến tâm lý nhà đầu tư có thể thể hiện qua xu hướng thận trọng khi xuống tiền, điều chỉnh kỳ vọng lợi nhuận và ưu tiên những tài sản có khả năng tạo dòng tiền ổn định. Tuy nhiên, mức độ ảnh hưởng còn phụ thuộc vào nội dung, phạm vi và thời điểm áp dụng chính sách nếu được ban hành. Vì vậy, nhà đầu tư nên chủ động tính toán lợi nhuận ròng, duy trì dự phòng tài chính, kiểm tra pháp lý và cập nhật thông tin chính thức để hạn chế rủi ro, hướng đến chiến lược đầu tư bất động sản bền vững.dụng. Không nên mặc định rằng Việt Nam đã triển khai một sắc thuế riêng cho mọi người sở hữu từ hai bất động sản trở lên.