


Thẩm định giá nhà để vay ngân hàng cần lưu ý gì?
Thẩm định giá nhà để vay ngân hàng cần lưu ý gì là vấn đề người vay nên tìm hiểu trước khi chuẩn bị hồ sơ. Giá trị được thẩm định không chỉ ảnh hưởng đến hạn mức vay mà còn liên quan đến khả năng tài chính và kế hoạch trả nợ. Nắm rõ quy trình sẽ giúp bạn chủ động hơn khi vay mua nhà.

▲Mục lục
1. Thẩm định giá nhà để vay ngân hàng là gì?
1.1. Vì sao ngân hàng cần thẩm định giá nhà?
Thẩm định giá giúp ngân hàng xác định giá trị của nhà đất được sử dụng làm tài sản bảo đảm cho khoản vay. Từ kết quả này ngân hàng có cơ sở đánh giá mức độ an toàn của tài sản và xem xét khoản vay phù hợp với hồ sơ của khách hàng. Bên cạnh giá trị nhà đất ngân hàng còn xem xét thu nhập khả năng trả nợ lịch sử tín dụng và mục đích sử dụng vốn trước khi đưa ra quyết định phê duyệt.
Thẩm định giá giúp ngân hàng xác định giá trị nhà đất và cơ sở xem xét hạn mức vay phù hợp. (Nguồn: Sưu tầm)
1.2. Giá thẩm định có giống giá mua bán thực tế không?
Giá thẩm định không nhất thiết trùng với giá mua bán thực tế. Giá giao dịch được hình thành từ thỏa thuận giữa bên mua và bên bán trong khi ngân hàng xác định giá trị tài sản dựa trên những yếu tố có thể kiểm chứng như vị trí diện tích pháp lý hiện trạng và mặt bằng giá của các bất động sản tương đồng. Vì vậy người vay không nên mặc định giá ghi trên hợp đồng mua bán cũng là mức giá ngân hàng sử dụng để tính khoản vay.
1.3. Giá trị thẩm định ảnh hưởng thế nào đến khoản vay?
Giá trị thẩm định là một trong những cơ sở quan trọng để ngân hàng xem xét hạn mức khoản vay có tài sản bảo đảm. Nếu căn nhà được thẩm định thấp hơn mức giá người mua dự kiến thì khoản vay có thể thấp hơn kỳ vọng và người vay cần chuẩn bị thêm vốn tự có để hoàn thiện giao dịch. Tuy nhiên hạn mức thực tế còn phụ thuộc vào chính sách của từng ngân hàng cũng như thu nhập khả năng trả nợ và hồ sơ tín dụng của khách hàng.
2. Ngân hàng dựa vào đâu để thẩm định giá nhà?
2.1. Vị trí và khả năng kết nối của bất động sản
Vị trí là một trong những yếu tố quan trọng ảnh hưởng đến giá trị căn nhà. Khi thẩm định, ngân hàng có thể xem xét địa chỉ cụ thể, khả năng kết nối với các tuyến đường chính, khu dân cư, trường học, bệnh viện, trung tâm thương mại và tiện ích xung quanh. Nhà nằm ở khu vực có hạ tầng hoàn thiện, giao thông thuận tiện và nhu cầu giao dịch tốt thường có lợi thế hơn. Ngược lại, tài sản nằm ở vị trí khó tiếp cận hoặc có hạn chế về hạ tầng có thể được đánh giá thận trọng hơn.
2.2. Diện tích, hiện trạng và chất lượng căn nhà
Diện tích đất, diện tích xây dựng, số tầng, kết cấu, tuổi công trình và tình trạng thực tế đều có thể tác động đến giá trị căn nhà. Trong quá trình thẩm định, ngân hàng có thể đối chiếu thông tin trên giấy tờ với hiện trạng để xác định tài sản thực tế có phù hợp với hồ sơ hay không. Một căn nhà có kết cấu chắc chắn, chất lượng còn tốt và diện tích rõ ràng thường thuận lợi hơn khi xác định giá trị. Nếu nhà đã xuống cấp hoặc có sự chênh lệch giữa hồ sơ và hiện trạng thì mức giá được đánh giá có thể thấp hơn kỳ vọng.
2.3. Pháp lý và quyền sở hữu tài sản
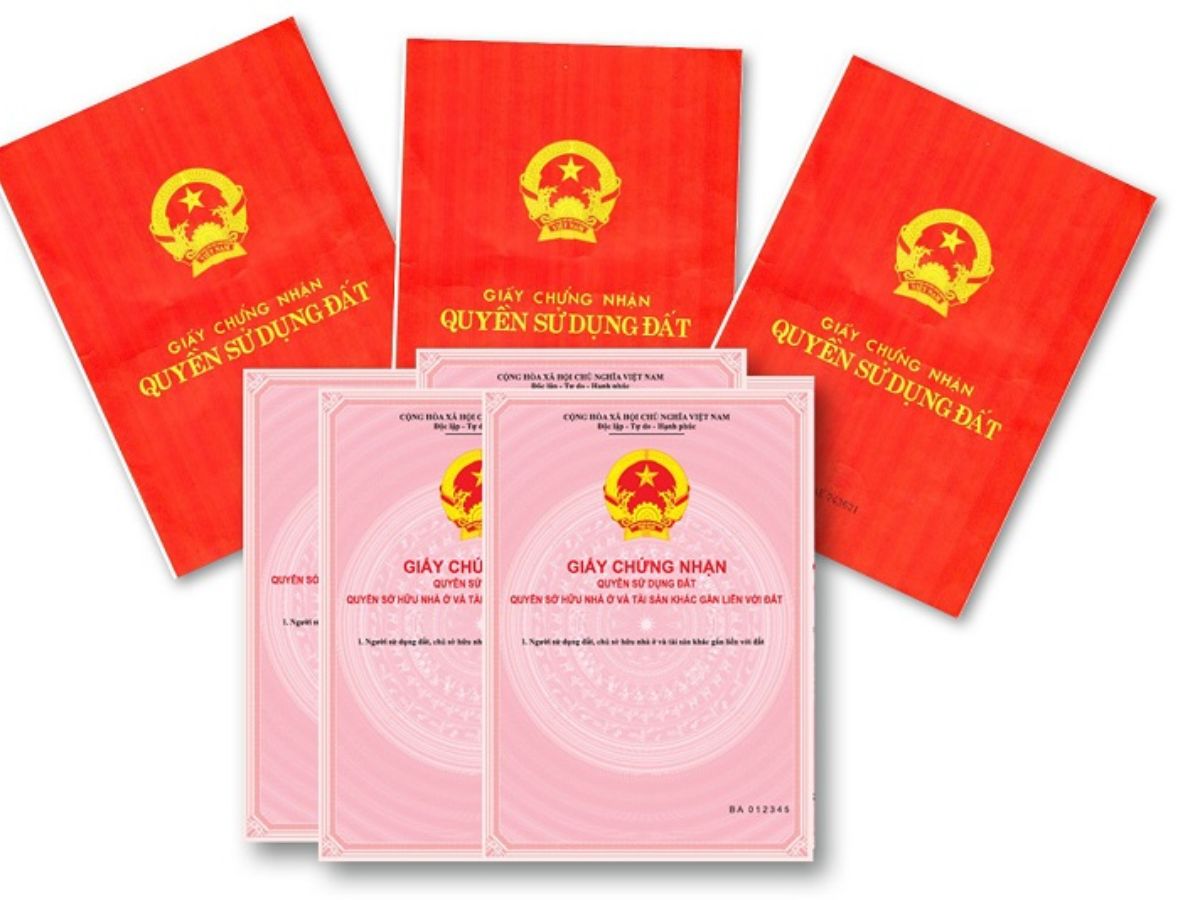
Giấy tờ pháp lý đầy đủ giúp ngân hàng thuận lợi kiểm tra quyền sở hữu và tình trạng pháp lý của nhà đất. (Nguồn: Sưu tầm)
Pháp lý là yếu tố quan trọng để ngân hàng xác định nhà đất có đủ cơ sở được sử dụng làm tài sản bảo đảm hay không. Các thông tin thường được kiểm tra gồm giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở, diện tích được công nhận, mục đích sử dụng, thời hạn sử dụng và chủ sở hữu. Bên cạnh đó, ngân hàng cũng cần xem xét tài sản có đang tranh chấp hoặc bị hạn chế quyền sử dụng hay không. Hồ sơ pháp lý càng đầy đủ, quyền sở hữu càng rõ ràng thì quá trình thẩm định càng thuận lợi.
2.4. Giá của những bất động sản tương đồng
Giá của những bất động sản tương đồng trên thị trường là cơ sở tham khảo giúp ngân hàng đánh giá mức giá phù hợp cho căn nhà đang được thẩm định. Các tài sản được so sánh thường có sự tương đồng về vị trí, diện tích, loại hình, mục đích sử dụng và đặc điểm xây dựng. Tuy nhiên, ngân hàng không chỉ dựa vào một mức giá duy nhất mà cần xem xét tổng thể nhiều yếu tố của tài sản. Những khác biệt về mặt đường, hướng nhà, chất lượng công trình, pháp lý hoặc khả năng giao dịch đều có thể khiến giá trị giữa các căn nhà không giống nhau.
3. Thẩm định giá nhà để vay ngân hàng cần chuẩn bị gì?
3.1. Kiểm tra đầy đủ hồ sơ pháp lý của căn nhà
Trước khi ngân hàng tiến hành thẩm định, người vay nên rà soát đầy đủ hồ sơ liên quan đến căn nhà và quyền sử dụng đất. Những giấy tờ thường cần chuẩn bị gồm Giấy chứng nhận quyền sử dụng đất và quyền sở hữu tài sản gắn liền với đất, hợp đồng mua bán hoặc chuyển nhượng và các giấy tờ liên quan đến tài sản bảo đảm theo yêu cầu của ngân hàng. Việc chuẩn bị hồ sơ đầy đủ ngay từ đầu giúp quá trình kiểm tra tài sản diễn ra thuận lợi hơn và hạn chế tình trạng phải bổ sung giấy tờ nhiều lần.
Hồ sơ pháp lý đầy đủ giúp quá trình kiểm tra và thẩm định căn nhà diễn ra thuận lợi hơn. (Nguồn: Sưu tầm)
3.2. Đảm bảo thông tin trên giấy tờ khớp với thực tế
Người vay nên kiểm tra kỹ diện tích đất, diện tích xây dựng, số tầng, hiện trạng căn nhà và các thông tin liên quan trước khi thẩm định. Nếu diện tích thực tế khác với giấy tờ hoặc căn nhà có phần xây dựng chưa được thể hiện trong hồ sơ thì ngân hàng có thể cần kiểm tra và đánh giá riêng phần chênh lệch này. Vì vậy, chủ động đối chiếu hồ sơ với hiện trạng sẽ giúp người vay phát hiện sớm những vấn đề cần giải thích hoặc bổ sung trước khi quá trình thẩm định diễn ra.
3.3. Chuẩn bị căn nhà ở trạng thái dễ kiểm tra
Khi ngân hàng hoặc đơn vị thẩm định đến khảo sát, người vay nên tạo điều kiện để việc kiểm tra tài sản được thực hiện đầy đủ. Các khu vực như mặt tiền, sân, tầng nhà, phòng chức năng, phần diện tích xây dựng và những khu vực có liên quan đến tài sản bảo đảm nên được sắp xếp gọn gàng, dễ tiếp cận. Không cần sửa sang căn nhà chỉ để phục vụ thẩm định, nhưng nên đảm bảo hiện trạng rõ ràng để người thẩm định có thể quan sát và đối chiếu với thông tin trong hồ sơ.
3.4. Chủ động nắm giá thị trường tại khu vực
Trước khi làm hồ sơ vay, người mua nên tìm hiểu giá của những căn nhà hoặc thửa đất có đặc điểm tương đồng trong cùng khu vực. Có thể tham khảo các yếu tố như vị trí, diện tích, mặt tiền, tình trạng nhà và mức giá giao dịch phổ biến để hình dung tương đối về mặt bằng chung. Việc này giúp người vay có kỳ vọng thực tế hơn về giá trị tài sản và chủ động chuẩn bị nguồn vốn nếu kết quả thẩm định thấp hơn giá mua. Tuy nhiên, giá tham khảo trên thị trường chỉ mang tính định hướng và không đồng nghĩa với mức giá ngân hàng sẽ xác định.
4. Làm gì khi giá ngân hàng thẩm định thấp hơn kỳ vọng?
4.1. Vì sao giá thẩm định có thể thấp hơn giá mua?
Giá thẩm định thấp hơn giá mua không đồng nghĩa ngân hàng định giá sai. Mức giá người mua chấp nhận có thể chịu ảnh hưởng bởi nhu cầu sở hữu, thời điểm giao dịch hoặc những đặc điểm riêng của căn nhà. Trong khi đó, quá trình thẩm định thường xem xét nhiều yếu tố như pháp lý, hiện trạng tài sản, thông tin thị trường, giá của bất động sản tương đồng và các rủi ro liên quan đến tài sản. Vì vậy, nếu căn nhà có pháp lý chưa hoàn thiện, hiện trạng khác hồ sơ, vị trí kém thuận lợi hoặc mặt bằng giá khu vực thấp hơn giá mua thì kết quả thẩm định có thể thấp hơn kỳ vọng.
Giá mua và giá thẩm định có thể chênh lệch khi giá trị tài sản được đánh giá theo nhiều tiêu chí khác nhau. (Nguồn: Sưu tầm)
4.2. Hạn mức vay có thể thay đổi như thế nào?
Khi giá trị tài sản được ngân hàng xác định thấp hơn dự kiến, phương án vay dựa trên tài sản đó cũng có thể phải điều chỉnh. Người mua khi đó có thể cần tăng phần vốn tự có để bù vào khoản chênh lệch hoặc thay đổi cơ cấu tài chính của giao dịch. Tuy nhiên, không nên mặc định rằng cứ giá thẩm định giảm thì khoản vay sẽ giảm theo một tỷ lệ cố định, bởi hạn mức còn phụ thuộc vào chính sách của từng ngân hàng, hồ sơ tín dụng và khả năng trả nợ của người vay. Chẳng hạn, một số sản phẩm vay mua nhà hiện có thể cấp vốn ở mức cao khi khách hàng đáp ứng đầy đủ điều kiện và có tài sản bảo đảm phù hợp.
4.3. Có nên vay thêm hoặc dùng thêm tài sản bảo đảm?
Nếu khoản vay dự kiến không đủ sau khi căn nhà được thẩm định, người vay có thể cân nhắc bổ sung tài sản bảo đảm hoặc điều chỉnh số tiền vay nếu ngân hàng chấp thuận. Tuy nhiên, đây không nên là phương án đầu tiên chỉ để giữ nguyên một giao dịch vượt quá khả năng tài chính. Việc vay thêm đồng nghĩa với số tiền gốc và lãi phải trả cao hơn trong thời gian dài. Người vay nên tính lại tổng nghĩa vụ hàng tháng, nguồn thu nhập ổn định và khoản tiền dự phòng trước khi quyết định. Tài sản bảo đảm giúp hỗ trợ điều kiện vay nhưng không thay thế cho khả năng trả nợ của khách hàng.
4.4. Khi nào nên cân nhắc lại quyết định mua nhà?
Nếu giá thẩm định thấp khiến số tiền ngân hàng có thể cho vay giảm đáng kể và phần vốn tự có vượt quá khả năng chuẩn bị, người mua nên xem xét lại toàn bộ phương án tài chính. Không nên cố giữ giao dịch bằng cách vay quá sức chỉ vì đã đặt cọc hoặc đã kỳ vọng vào căn nhà đó từ trước. Hãy tính lại giá mua, số tiền có sẵn, khoản vay thực tế, chi phí phát sinh và mức trả nợ định kỳ. Nếu sau khi điều chỉnh mà khoản vay vẫn tạo áp lực lớn lên thu nhập hoặc không còn đủ khoản dự phòng thì việc tạm dừng hoặc tìm phương án phù hợp hơn có thể giúp hạn chế rủi ro tài chính về lâu dài.
5. Những lưu ý để quá trình thẩm định giá nhà diễn ra thuận lợi
5.1. Không nên chỉ dựa vào giá rao bán trên thị trường
Giá rao bán chỉ thể hiện mức kỳ vọng của người bán và không phải lúc nào cũng phản ánh đúng giá trị của tài sản. Khi thẩm định, ngân hàng còn xem xét nhiều yếu tố như pháp lý, vị trí, hiện trạng, diện tích và thông tin thị trường để đưa ra mức giá phù hợp. Vì vậy, người mua nên tham khảo nhiều nguồn và so sánh những bất động sản có đặc điểm tương đồng thay vì lấy một vài mức giá rao bán làm căn cứ chính. Việc có kỳ vọng sát với mặt bằng chung cũng giúp người vay chủ động hơn nếu kết quả thẩm định có sự chênh lệch so với giá mua.
5.2. Kiểm tra kỹ pháp lý trước khi đặt cọc
Trước khi đặt cọc, người mua nên kiểm tra kỹ Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở, thông tin chủ sở hữu, diện tích, mục đích sử dụng và những vấn đề liên quan đến tình trạng pháp lý của tài sản. Việc này giúp hạn chế trường hợp đã cam kết mua nhưng đến khi làm hồ sơ vay mới phát hiện giấy tờ hoặc hiện trạng tài sản có điểm chưa phù hợp. Hồ sơ tài sản bảo đảm cũng là một phần trong quá trình chuẩn bị hồ sơ vay và được ngân hàng kiểm tra trước khi tiến hành thẩm định và phê duyệt.
Kiểm tra kỹ hồ sơ pháp lý trước khi đặt cọc giúp người mua hạn chế rủi ro khi làm thủ tục vay và nhận chuyển nhượng. (Nguồn: Sưu tầm)
5.3. Tính toán khoản vay dựa trên giá trị có thể được thẩm định
Người mua không nên lập kế hoạch tài chính chỉ dựa trên giá bán hoặc số tiền vay mà mình kỳ vọng được ngân hàng cấp. Thay vào đó, nên tính toán theo hướng thận trọng và chuẩn bị phương án nếu giá trị tài sản được thẩm định thấp hơn dự kiến. Bên cạnh khoản vay, cần xác định rõ số vốn tự có, số tiền phải trả định kỳ và khả năng duy trì khoản trả nợ trong thời gian dài. Bởi hạn mức vay thực tế không chỉ phụ thuộc vào giá trị căn nhà mà còn liên quan đến điều kiện tín dụng và khả năng trả nợ của người vay.
5.4. Dự phòng phần vốn tự có và các chi phí liên quan
Một khoản dự phòng sẽ giúp người mua chủ động hơn nếu kết quả thẩm định thấp hơn giá mua hoặc giao dịch phát sinh thêm chi phí. Ngoài phần vốn dùng để thanh toán cho người bán, người mua có thể cần tính đến các khoản liên quan đến công chứng, đăng ký, thuế phí và những chi phí khác tùy từng giao dịch. Đặc biệt, nếu số tiền ngân hàng giải ngân thấp hơn dự kiến thì phần vốn tự có cần bổ sung có thể tăng lên đáng kể. Vì vậy, chuẩn bị một khoản dự phòng phù hợp ngay từ đầu sẽ giúp kế hoạch mua nhà ít bị xáo trộn.
6. Một số dự án đáng tham khảo khi tìm mua nhà
Khi lựa chọn bất động sản có sử dụng vốn vay ngân hàng, người mua nên cân nhắc đồng thời vị trí, loại hình sản phẩm, nhu cầu sử dụng và khả năng tài chính. Dưới đây là một số dự án có đa dạng loại hình sản phẩm để tham khảo theo từng nhu cầu an cư, nghỉ dưỡng hoặc đầu tư.
6.1. Sun Feliza Suites
Sun Feliza Suites nằm tại nút giao Phạm Hùng – Xuân Thủy – Phạm Văn Đồng – Hồ Tùng Mậu. Đây là khu vực có tốc độ phát triển đô thị cao của phía Tây Hà Nội và tập trung nhiều trường đại học, bệnh viện, trung tâm thương mại, công viên cùng các tuyến giao thông quan trọng. Dự án có quy mô 2,55 ha với 5 tòa tháp được quy hoạch theo định hướng tích hợp nhiều nhóm tiện ích và chức năng. Sản phẩm cũng khá đa dạng từ căn hộ 1 đến 4 phòng ngủ, duplex và penthouse. Bên cạnh không gian căn hộ, dự án còn có Feliza Jardin cùng hệ thống bể bơi, gym, spa và các không gian sinh hoạt chung. Với lợi thế nằm trong khu vực đã hình thành hệ thống tiện ích và hạ tầng tương đối đồng bộ, Sun Feliza Suites có thể được người mua cân nhắc nếu ưu tiên nhu cầu ở thực tại Hà Nội nhưng vẫn muốn sở hữu một tài sản có vị trí thuận tiện.
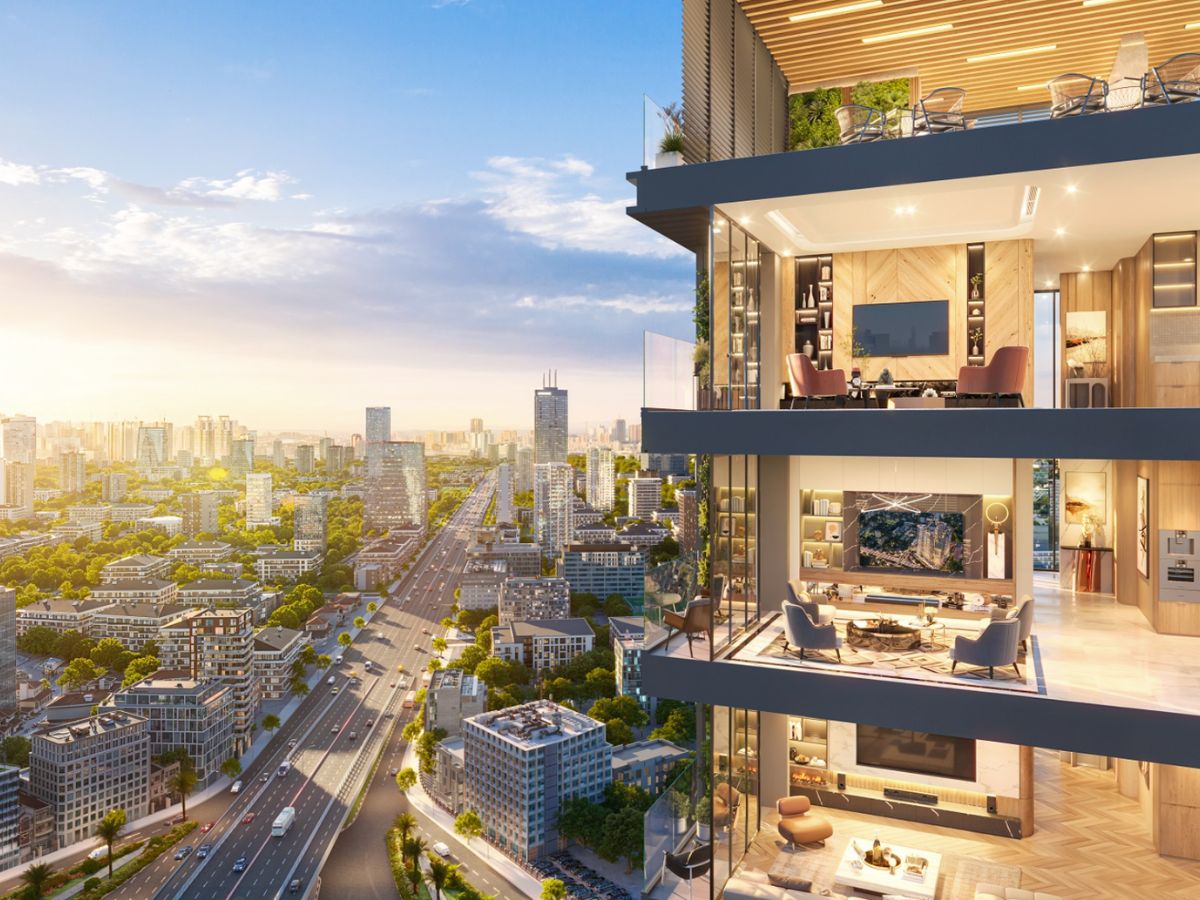
Sun Feliza Suites sở hữu vị trí thuận tiện cùng hệ tiện ích đa dạng phục vụ nhu cầu an cư tại Hà Nội. (Nguồn: Sưu tầm)
6.2. Sun Urban City
Sun Urban City được phát triển theo mô hình đô thị nghỉ dưỡng phía Nam Hà Nội với quy mô lên tới 420 ha. Điểm đáng chú ý của dự án là định hướng dành phần lớn diện tích cho cảnh quan khi mật độ xây dựng khoảng 18% và gần 200 ha được quy hoạch cho cây xanh, mặt nước. Không gian đô thị được tổ chức với 5 đại công viên gồm công viên nước, công viên lễ hội, công viên thể thao, công viên văn hóa và công viên sinh thái. Cùng với đó là hệ thống hơn 1.001 tiện ích và các hạng mục giáo dục, y tế được quy hoạch trong tổng thể. Về sản phẩm, dự án có căn hộ studio, căn hộ 1 đến 2 phòng ngủ, shophouse khối đế, nhà phố cùng biệt thự đơn lập và song lập. Sự đa dạng này giúp người mua có thêm lựa chọn theo quy mô tài chính và mục đích sử dụng khi cân nhắc phương án vay ngân hàng.
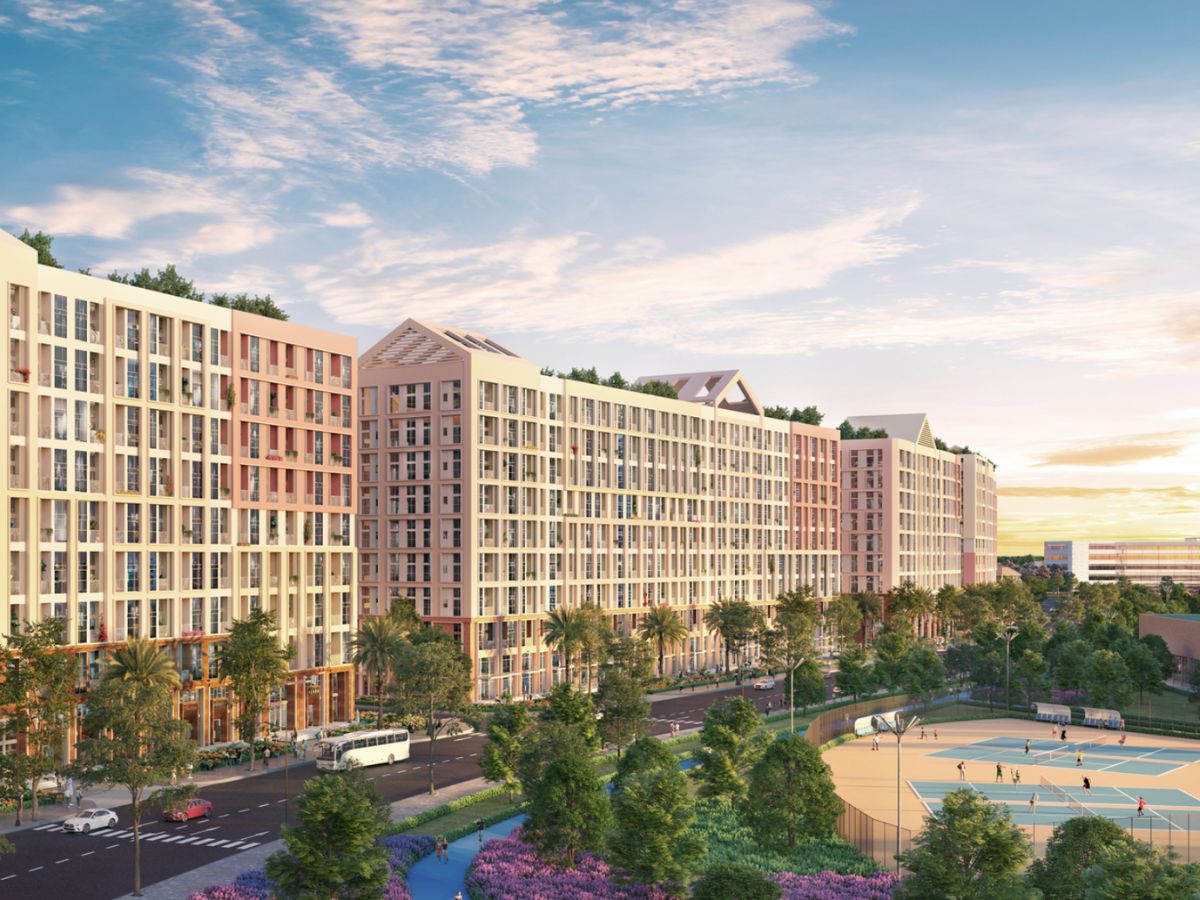
Sun Urban City sở hữu quy mô lớn cùng hệ thống cảnh quan xanh và tiện ích đa dạng. (Nguồn: Sưu tầm)
6.3. Sun Symphony Residence
Sun Symphony Residence tạo dấu ấn nhờ vị trí sát mặt nước sông Hàn tại Đà Nẵng. Quần thể được phát triển thành hai phân khu gồm The Sonata thấp tầng và The Symphony cao tầng. Nếu The Sonata mang đến các sản phẩm townhouse cùng villa đơn lập và song lập thì The Symphony tập trung vào dòng sản phẩm cao tầng với nhiều lựa chọn từ shophouse khối đế, căn hộ studio, căn hộ có công năng linh hoạt đến các dòng dual front và duplex.
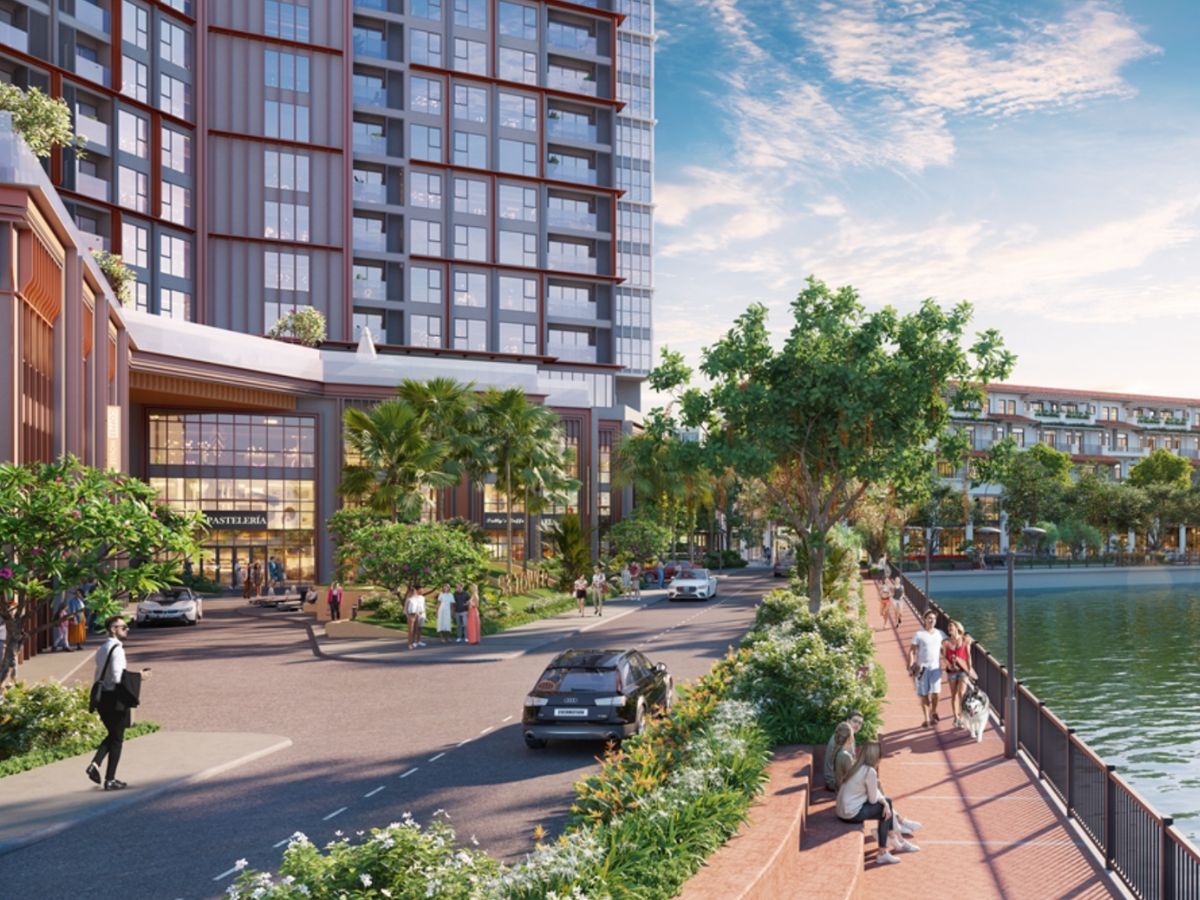
Sun Symphony Residence nổi bật với cảnh quan ven sông và không gian đô thị hiện đại. (Nguồn: Sưu tầm)
Không chỉ đa dạng về sản phẩm, Sun Symphony Residence còn được chú trọng về không gian sống và trải nghiệm ven sông. Dự án có Central Park rộng khoảng 5.000 m² cùng quảng trường dạo bộ, đài ngắm cảnh, khu thể thao, bể bơi vô cực, gym, spa và nhiều tiện ích phục vụ nhu cầu thư giãn, giải trí. Vị trí sát sông Hàn cũng mang đến tầm nhìn rộng về sông, biển Mỹ Khê và bán đảo Sơn Trà. Với lợi thế về vị trí, cảnh quan và loại hình sản phẩm, dự án có thể phù hợp với người mua đang tìm kiếm bất động sản tại Đà Nẵng cho nhu cầu ở, nghỉ dưỡng hoặc khai thác lâu dài.
6.4. Blanca City
Blanca City sở hữu quy mô 96,6 ha tại khu vực Bãi Sau với vị trí trải dài trên hai trục đường 3 Tháng 2 và dải ven biển. Dự án được quy hoạch theo mô hình tích hợp giữa không gian sống, nghỉ dưỡng và giải trí. Một trong những điểm nổi bật là hệ tiện ích quy mô lớn gồm bãi biển riêng dài gần 1 km, trung tâm thương mại mặt biển, chuỗi khách sạn quốc tế, hệ thống giáo dục và y tế, 8 công viên nội khu, 3 đại lộ hoa cùng quảng trường nghệ thuật. Về sản phẩm, Blanca City phát triển cả cao tầng và thấp tầng với các tổ hợp tháp Beacon, Blanca cùng biệt thự và nhà phố mang phong cách Iberia – Địa Trung Hải. Nhờ đó, người mua có thể tiếp cận nhiều loại hình bất động sản thay vì chỉ giới hạn ở căn hộ. Đây cũng là yếu tố đáng cân nhắc khi tính toán giữa nhu cầu sử dụng, khả năng vay và phần vốn tự có cần chuẩn bị.
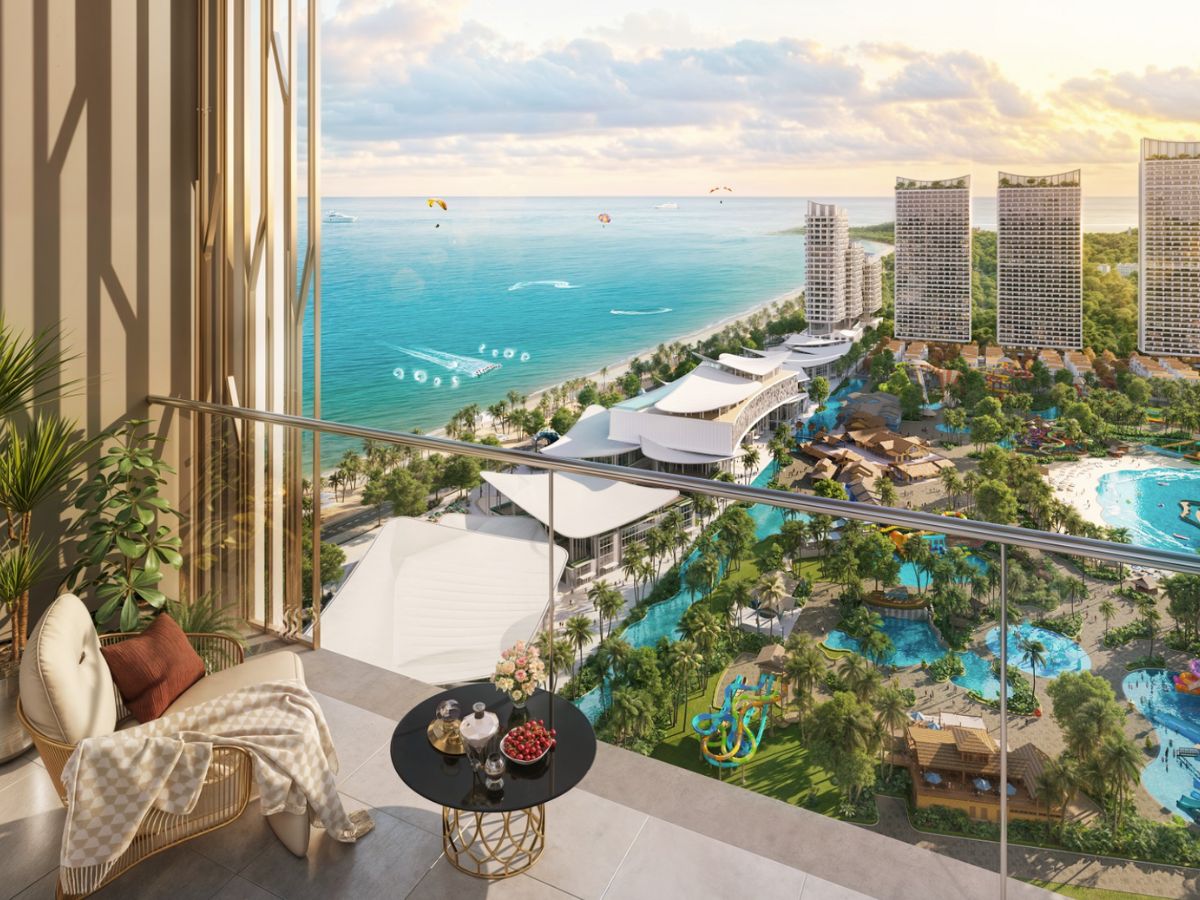
Blanca City nổi bật với không gian sống ven biển cùng hệ tiện ích nghỉ dưỡng và giải trí đa dạng. (Nguồn: Sưu tầm)
6.5. Charmora City
Charmora City được quy hoạch trên diện tích 227 ha tại Nam Nha Trang với khoảng 60 ha mặt nước. Dự án được tổ chức thành 3 đảo gồm Đảo Bắc, Đảo Trung và Đảo Nam cùng 9 công viên chủ đề. Bao quanh bởi sông Quán Trường và sông Tắc, tổng thể dự án hướng đến mô hình đô thị sinh thái với không gian mặt nước và cảnh quan được đưa vào cấu trúc quy hoạch ngay từ đầu. Các sản phẩm hiện được giới thiệu gồm căn hộ cao tầng, shophouse, townhouse và biệt thự. Trong đó The Charm gây chú ý với thiết kế lấy cảm hứng từ nước và các khối đá xếp bậc, kết hợp bể bơi vô cực, vườn trên không và không gian onsen trên tầng mái. Bên cạnh không gian ở, Charmora City còn được định hướng phát triển hệ sinh thái vui chơi, giải trí, thương mại và chăm sóc sức khỏe. Với quy mô lớn cùng nhiều loại hình sản phẩm, dự án có thể được tham khảo khi người mua muốn tìm một tài sản tại khu vực Nam Nha Trang nhưng vẫn cần cân đối kỹ giá trị bất động sản với khả năng tài chính và hạn mức vay.
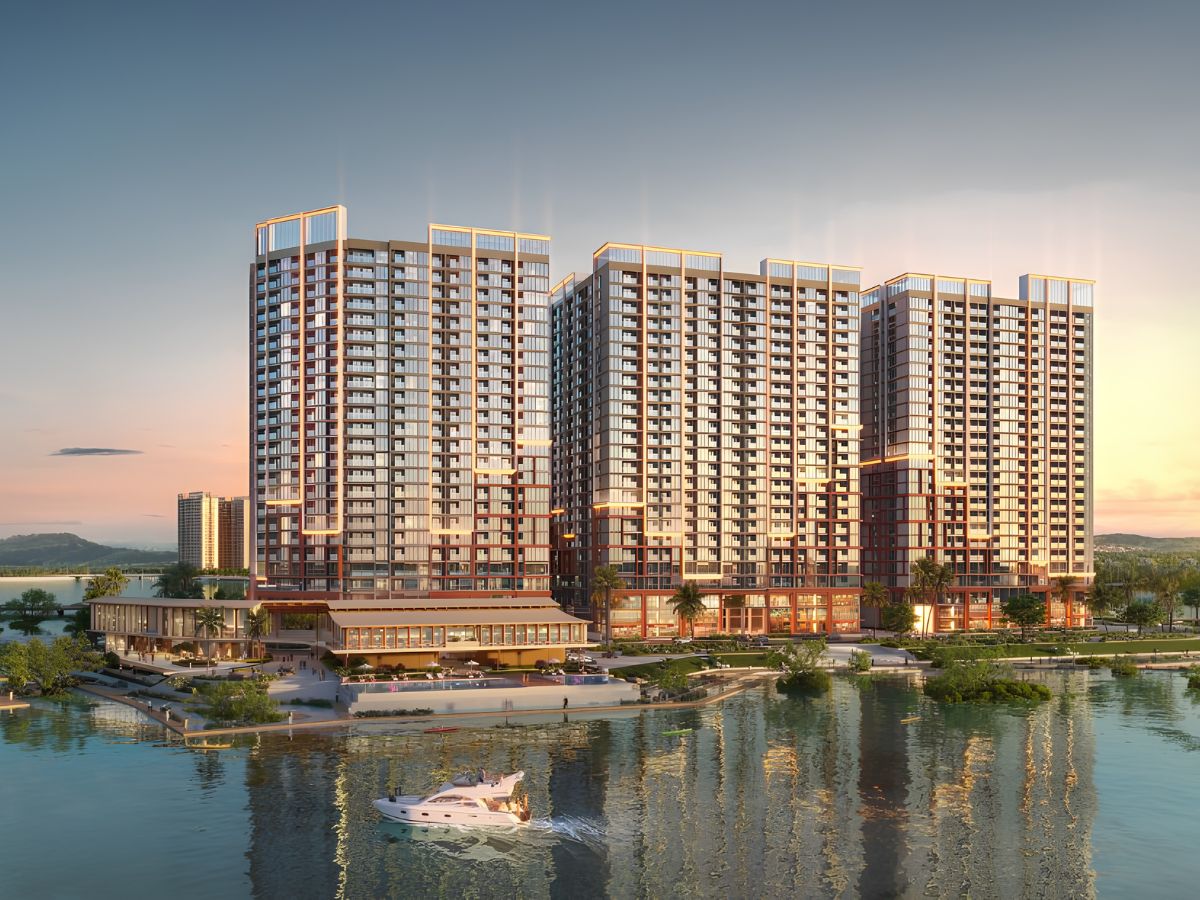
Charmora City nổi bật với hệ thống mặt nước và cảnh quan xanh rộng mở. (Nguồn: Sưu tầm)
Hy vọng những thông tin trên đã giúp người mua hiểu rõ hơn về quy trình thẩm định giá nhà để vay ngân hàng cần lưu ý gì và chủ động chuẩn bị hồ sơ, kiểm tra pháp lý, đánh giá giá trị tài sản cũng như khả năng tài chính trước khi vay. Việc dự tính khoản vay dựa trên giá trị có thể được ngân hàng thẩm định sẽ giúp hạn chế chênh lệch vốn và chủ động hơn trong kế hoạch mua nhà.