

Tìm hiểu 8 chỉ số tài chính cần biết trước khi đầu tư bất động sản
Không chỉ quan tâm đến giá mua và tiềm năng tăng giá, nhà đầu tư cần phân tích các chỉ số tài chính để hiểu rõ hiệu quả của bất động sản. 8 chỉ số tài chính cần biết trước khi đầu tư bất động sản dưới đây sẽ giúp đánh giá dòng tiền, khả năng sinh lời và mức độ an toàn của khoản đầu tư.

▲Mục lục
1. Vì sao cần phân tích chỉ số tài chính trước khi đầu tư bất động sản?
Trước khi xuống tiền, việc phân tích chỉ số tài chính cần biết trước khi đầu tư bất động sản giúp nhà đầu tư có cái nhìn thực tế hơn về hiệu quả và rủi ro của tài sản. Thay vì chỉ quan tâm đến giá mua hoặc kỳ vọng tăng giá, các chỉ số tài chính giúp lượng hóa khả năng sinh lời, dòng tiền và mức độ phù hợp với nguồn lực của từng nhà đầu tư.
1.1. Đánh giá khả năng sinh lời của bất động sản
Các chỉ số tài chính giúp chuyển những kỳ vọng về lợi nhuận thành các con số cụ thể, qua đó nhà đầu tư có thể so sánh hiệu quả giữa nhiều bất động sản hoặc giữa bất động sản với những kênh đầu tư khác. Thay vì chỉ nhìn vào mức chênh lệch giữa giá mua và giá bán dự kiến, cần tính đến toàn bộ chi phí liên quan và thời gian nắm giữ để có cái nhìn sát hơn về lợi nhuận thực tế.
Các chỉ số tài chính là cơ sở để đánh giá hiệu quả và tiềm năng sinh lời của một khoản đầu tư bất động sản. (Nguồn: Sưu tầm)
1.2. Kiểm tra khả năng tạo dòng tiền
Đối với bất động sản cho thuê hoặc khai thác kinh doanh, khả năng tạo dòng tiền đều đặn có ý nghĩa quan trọng trong suốt thời gian sở hữu. Nhà đầu tư cần tính toán doanh thu dự kiến và các khoản chi phí như lãi vay, thuế, phí quản lý, bảo trì, sửa chữa hoặc thời gian bỏ trống. Từ đó có thể xác định tài sản đang tạo ra dòng tiền dương hay cần tiếp tục bù thêm vốn mỗi tháng.
1.3. Đánh giá mức độ an toàn của đòn bẩy tài chính
Sử dụng vốn vay có thể giúp nhà đầu tư gia tăng quy mô tài sản nhưng đồng thời tạo thêm nghĩa vụ tài chính. Việc phân tích các chỉ số liên quan đến khoản vay giúp xác định khả năng trả nợ dựa trên thu nhập và dòng tiền thực tế. Nhà đầu tư cũng nên tính đến những kịch bản như lãi suất tăng, giá thuê giảm hoặc tài sản chưa thể khai thác đúng kỳ vọng để chủ động kiểm soát rủi ro.
2. 8 chỉ số tài chính cần biết trước khi đầu tư bất động sản
Để có cái nhìn toàn diện hơn trước khi xuống tiền, nhà đầu tư cần xem xét đồng thời khả năng sinh lời, dòng tiền, mức độ sử dụng vốn vay và hiệu quả của khoản đầu tư theo thời gian. Dưới đây là 8 chỉ số tài chính cần biết trước khi đầu tư bất động sản mà nhà đầu tư có thể tham khảo để đánh giá tài sản một cách cụ thể và có cơ sở hơn.
2.1. ROI, tỷ suất lợi nhuận trên vốn đầu tư
ROI cho biết khoản lợi nhuận thu được so với tổng số vốn đã bỏ ra, qua đó giúp nhà đầu tư đánh giá hiệu quả tương đối của một khoản đầu tư. Khi tính ROI cho bất động sản, cần xác định lợi nhuận thực tế hoặc lợi nhuận dự kiến sau khi xem xét các khoản chi phí liên quan, sau đó so sánh với tổng vốn đầu tư. Chỉ số này có thể hỗ trợ so sánh nhiều bất động sản khác nhau, nhưng cần đảm bảo cách tính và khoảng thời gian giữa các phương án tương đồng để kết quả có ý nghĩa.
ROI cho thấy mức lợi nhuận tương ứng với số vốn nhà đầu tư đã bỏ ra cho bất động sản. (Nguồn: Sưu tầm)
2.2. ROE, tỷ suất lợi nhuận trên vốn chủ sở hữu
ROE phản ánh mức lợi nhuận tạo ra trên phần vốn thực tế thuộc về nhà đầu tư. Chỉ số này đặc biệt hữu ích khi mua bất động sản bằng cả vốn tự có và vốn vay, bởi cùng một tài sản nhưng tỷ lệ vốn vay khác nhau có thể tạo ra ROE khác nhau. Đòn bẩy tài chính có thể làm ROE tăng khi khoản đầu tư hoạt động hiệu quả, nhưng cũng khiến mức thua lỗ trên phần vốn chủ sở hữu trở nên lớn hơn nếu dòng tiền không đủ đáp ứng chi phí vay. Vì vậy, ROE nên được xem cùng với khả năng trả nợ thay vì sử dụng riêng lẻ.
2.3. Tỷ suất lợi nhuận cho thuê
Tỷ suất lợi nhuận cho thuê giúp đánh giá mức thu nhập từ việc cho thuê so với giá trị hoặc số vốn đầu tư vào bất động sản. Khi tính theo doanh thu, nhà đầu tư có thể lấy tiền thuê dự kiến trong một năm so với giá trị tài sản. Tuy nhiên, để phản ánh sát hơn hiệu quả thực tế, nên tiếp tục trừ các khoản như quản lý, bảo trì, sửa chữa, thuế, thời gian bỏ trống và chi phí liên quan. Vì vậy, tỷ suất tính trên doanh thu và tỷ suất sau chi phí có thể cho kết quả khác nhau đáng kể.
2.4. Dòng tiền ròng từ bất động sản
Dòng tiền ròng cho biết số tiền thực tế còn lại sau khi lấy doanh thu từ bất động sản trừ đi các khoản chi phí trong kỳ. Với tài sản cho thuê, các khoản cần xem xét có thể gồm chi phí quản lý, bảo trì, sửa chữa, thuế, lãi vay và những khoản phát sinh khác. Đây là chỉ số quan trọng để xác định bất động sản có đang tạo ra dòng tiền dương hay nhà đầu tư vẫn phải bổ sung vốn trong quá trình sở hữu.
2.5. Tỷ lệ vốn vay trên giá trị tài sản
Tỷ lệ vốn vay trên giá trị tài sản, thường được gọi là LTV, cho biết quy mô khoản vay so với giá trị bất động sản. Chỉ số này giúp nhà đầu tư hình dung mức độ sử dụng đòn bẩy trong một thương vụ. LTV càng cao thì phần vốn tự có cần bỏ ra ban đầu có thể thấp hơn, nhưng nghĩa vụ trả nợ và mức độ nhạy cảm trước biến động lãi suất cũng tăng lên. Do đó, cần kiểm tra dòng tiền và khả năng trả nợ trong cả trường hợp thuận lợi lẫn bất lợi trước khi quyết định sử dụng vốn vay.
Tỷ lệ vốn vay giúp nhà đầu tư đánh giá mức độ sử dụng đòn bẩy tài chính khi mua bất động sản. (Nguồn: Sưu tầm)
2.6. Điểm hòa vốn
Điểm hòa vốn là mốc mà tại đó doanh thu hoặc dòng tiền tạo ra đủ để bù đắp các khoản chi phí liên quan đến khoản đầu tư. Với bất động sản cho thuê, nhà đầu tư có thể sử dụng chỉ số này để xác định mức doanh thu cần đạt hoặc thời gian cần thiết để bù đắp chi phí ban đầu. Khi có sử dụng vốn vay, việc xác định điểm hòa vốn càng cần thiết để biết tài sản cần tạo ra mức dòng tiền tối thiểu bao nhiêu nhằm đáp ứng các nghĩa vụ tài chính.
2.7. NPV, giá trị hiện tại ròng
NPV là phương pháp quy đổi các dòng tiền trong tương lai về giá trị hiện tại bằng một tỷ lệ chiết khấu phù hợp, sau đó so sánh với khoản vốn đầu tư ban đầu. NPV dương cho thấy giá trị hiện tại của dòng tiền kỳ vọng vượt chi phí vốn theo các giả định được đưa vào mô hình. Với đầu tư bất động sản, NPV đặc biệt hữu ích khi khoản đầu tư có dòng tiền kéo dài nhiều năm và giá trị tiền thay đổi theo thời gian. ACCA cũng đánh giá NPV là một phương pháp quan trọng trong thẩm định đầu tư vì có thể xem xét giá trị tuyệt đối mà dự án tạo ra.
2.8. IRR, tỷ suất hoàn vốn nội bộ
IRR là tỷ lệ chiết khấu khiến NPV của một khoản đầu tư bằng 0, qua đó phản ánh mức sinh lời nội tại dựa trên chuỗi dòng tiền theo thời gian. Nhà đầu tư có thể sử dụng IRR để so sánh các phương án có quy mô và thời điểm phát sinh dòng tiền khác nhau. Tuy nhiên, IRR không nên được sử dụng một mình bởi trong một số trường hợp dòng tiền thay đổi dấu nhiều lần, kết quả có thể xuất hiện nhiều IRR hoặc dẫn đến cách xếp hạng dự án khác với NPV. Vì vậy, nên kết hợp IRR với NPV và các chỉ số dòng tiền khác khi đánh giá một khoản đầu tư bất động sản.
3. Cách tính các chỉ số tài chính khi đầu tư bất động sản
Muốn các chỉ số tài chính cần biết trước khi đầu tư bất động sản phản ánh đúng hiệu quả của một khoản đầu tư, trước hết cần xác định đầy đủ nguồn vốn, doanh thu và chi phí liên quan. Việc tính toán nên dựa trên số liệu thực tế hoặc các giả định có cơ sở, đồng thời xây dựng thêm kịch bản thận trọng để hạn chế đánh giá quá cao khả năng sinh lời.
3.1. Xác định tổng vốn đầu tư ban đầu
Tổng vốn đầu tư không chỉ bao gồm giá mua bất động sản mà còn có các khoản chi phí cần thiết để hoàn tất giao dịch và đưa tài sản vào khai thác. Tùy từng trường hợp, có thể tính thêm thuế, phí, chi phí công chứng, sửa chữa, hoàn thiện nội thất hoặc các khoản liên quan khác. Việc xác định đầy đủ số vốn ban đầu giúp các chỉ số như ROI và ROE phản ánh sát hơn hiệu quả sử dụng vốn.
3.2. Tính doanh thu và dòng tiền dự kiến
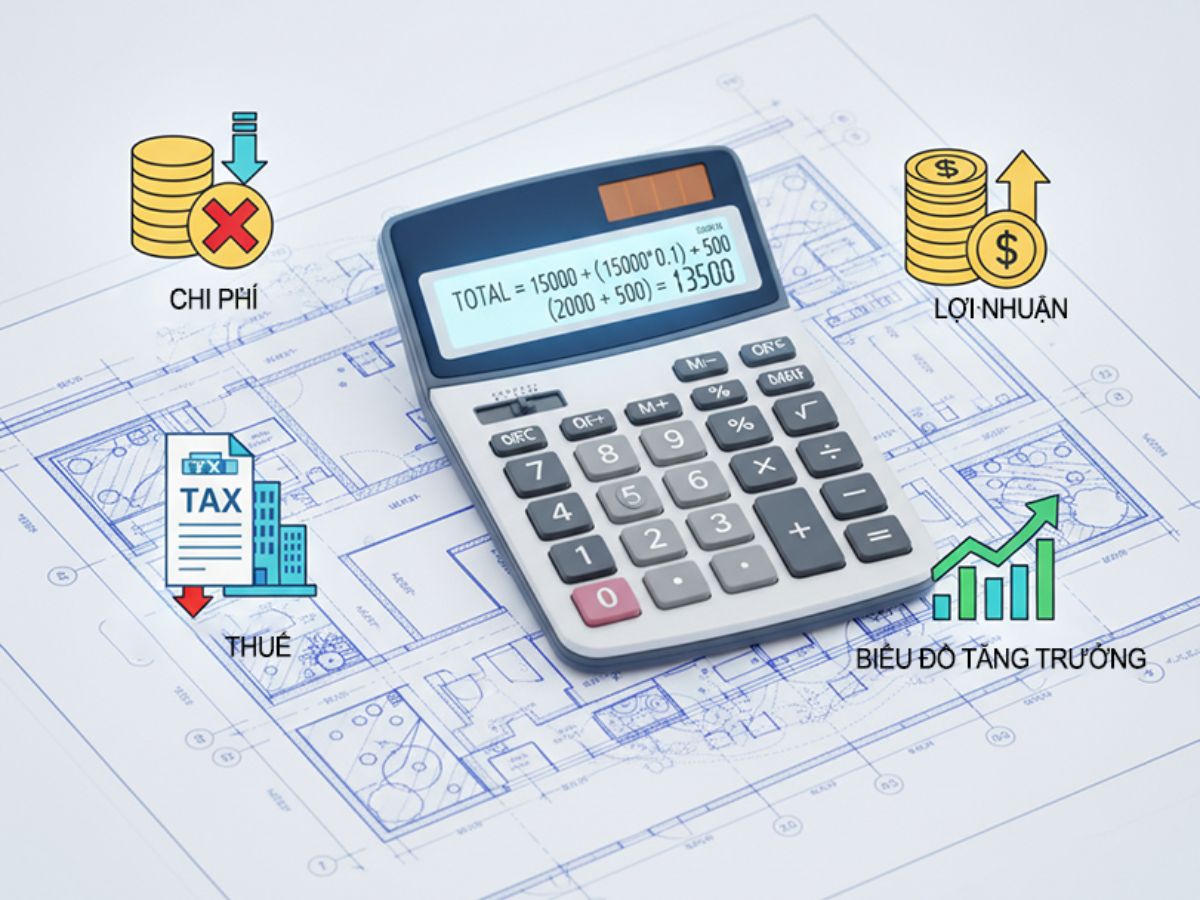
Tiếp theo, nhà đầu tư cần xác định các nguồn thu có thể tạo ra từ bất động sản như tiền cho thuê, doanh thu kinh doanh hoặc khoản chênh lệch khi chuyển nhượng. Thay vì chỉ lấy mức doanh thu cao nhất để tính toán, nên xây dựng kịch bản thận trọng, có tính đến thời gian tài sản không có khách thuê, biến động giá thuê hoặc những giai đoạn doanh thu giảm. Cách này giúp kết quả tài chính thực tế hơn.
Việc tính toán doanh thu và dòng tiền giúp nhà đầu tư chủ động đánh giá hiệu quả tài chính của bất động sản. (Nguồn: Sưu tầm)
3.3. Tổng hợp các khoản chi phí
Các khoản chi phí cần được thống kê đầy đủ để tránh làm sai lệch lợi nhuận dự kiến. Ngoài chi phí mua và hoàn thiện tài sản, nhà đầu tư có thể phải chi cho quản lý, bảo trì, sửa chữa, thuế, phí và lãi vay. Nên phân biệt chi phí phát sinh một lần với chi phí định kỳ để dễ dàng theo dõi dòng tiền trong suốt thời gian sở hữu bất động sản.
3.4. Tính lợi nhuận thực tế
Sau khi xác định doanh thu và tổng chi phí, nhà đầu tư có thể tính lợi nhuận bằng cách lấy tổng doanh thu trừ các khoản chi phí liên quan. Đây là cơ sở để tiếp tục tính ROI, ROE, tỷ suất lợi nhuận cho thuê hoặc các chỉ số khác. Việc sử dụng lợi nhuận thực tế thay vì chỉ dựa vào mức lợi nhuận kỳ vọng sẽ giúp đánh giá chính xác hơn hiệu quả của khoản đầu tư.
4. Những yếu tố có thể làm sai lệch chỉ số tài chính
Các chỉ số tài chính chỉ thực sự hữu ích khi được tính toán dựa trên những giả định hợp lý và đầy đủ dữ liệu. Nếu bỏ sót chi phí, đánh giá doanh thu quá cao hoặc không tính đến tác động của thời gian và vốn vay, kết quả có thể khiến nhà đầu tư nhìn nhận sai về hiệu quả thực tế của bất động sản.
4.1. Chỉ tính lợi nhuận nhưng bỏ qua chi phí
Một sai lầm phổ biến là chỉ lấy giá bán dự kiến trừ giá mua để xác định lợi nhuận mà không tính các khoản chi phí phát sinh trong quá trình đầu tư. Thuế, phí giao dịch, lãi vay, chi phí sửa chữa, quản lý và vận hành đều có thể làm giảm đáng kể lợi nhuận thực nhận. Vì vậy, cần đưa toàn bộ các khoản chi phí liên quan vào phép tính để có kết quả sát thực tế hơn.
Chi phí là yếu tố cần được tính đến khi đánh giá lợi nhuận thực tế từ bất động sản. (Nguồn: Sưu tầm)
4.2. Dự báo doanh thu quá lạc quan
Doanh thu từ cho thuê hoặc khai thác bất động sản có thể thấp hơn dự kiến do giá thuê thay đổi, tỷ lệ lấp đầy không đạt kỳ vọng hoặc thị trường xuất hiện những giai đoạn khó khăn. Thay vì sử dụng một mức doanh thu tối ưu, nhà đầu tư nên xây dựng ít nhất ba kịch bản gồm cơ sở, tích cực và thận trọng. Cách này giúp đánh giá khả năng chịu đựng của khoản đầu tư trước những biến động bất lợi.
4.3. Bỏ qua giá trị thời gian của tiền
Một khoản lợi nhuận nhận được sau nhiều năm không có giá trị tương đương với cùng số tiền nhận được ở thời điểm hiện tại. Đây là yếu tố đặc biệt quan trọng với các khoản đầu tư bất động sản có thời gian nắm giữ dài. Vì vậy, những chỉ số như NPV và IRR có thể hỗ trợ nhà đầu tư đánh giá dòng tiền theo thời gian và so sánh hiệu quả giữa các phương án đầu tư.
4.4. Lạm dụng đòn bẩy tài chính
Vốn vay có thể giúp nhà đầu tư giảm số vốn tự có ban đầu và nâng cao ROE nếu tài sản tạo ra lợi nhuận tốt. Tuy nhiên, đòn bẩy cũng làm tăng nghĩa vụ trả nợ và có thể khuếch đại khoản lỗ khi dòng tiền không đạt kỳ vọng. Do đó, trước khi vay, cần tính toán khả năng trả nợ trong cả trường hợp giá thuê giảm, tài sản bị bỏ trống hoặc lãi suất tăng để tránh tạo áp lực tài chính quá lớn.
Trước khi quyết định xuống tiền, việc hiểu và tính toán đúng chỉ số tài chính cần biết trước khi đầu tư bất động sản sẽ giúp nhà đầu tư đánh giá rõ hơn về khả năng sinh lời, dòng tiền, hiệu quả sử dụng vốn và mức độ rủi ro của tài sản. Thay vì chỉ nhìn vào giá mua hoặc kỳ vọng tăng giá, nên kết hợp nhiều chỉ số cùng với các kịch bản tài chính khác nhau để có cơ sở ra quyết định thận trọng hơn. Nếu đang chuẩn bị một kế hoạch đầu tư, hãy dành thời gian rà soát các chỉ số quan trọng và đối chiếu với khả năng tài chính thực tế trước khi lựa chọn bất động sản phù hợp.