


Token hóa bất động sản là gì? Những điều cần biết
Token hóa bất động sản là gì là câu hỏi được quan tâm khi công nghệ blockchain ngày càng được ứng dụng vào lĩnh vực đầu tư. Mô hình này cho phép quyền lợi kinh tế liên quan đến bất động sản được số hóa thành các token theo cấu trúc cụ thể. Tuy nhiên, nhà đầu tư cần hiểu rõ tài sản, quyền lợi đi kèm và cơ sở pháp lý trước khi tham gia.

▲Mục lục
1. Token hóa bất động sản là gì?
Cùng với sự phát triển của công nghệ blockchain, lĩnh vực bất động sản đang xuất hiện những cách thức mới trong việc số hóa và phân chia quyền lợi liên quan đến tài sản. Token hóa là một trong những mô hình được quan tâm khi có thể đưa một số quyền hoặc lợi ích gắn với bất động sản lên môi trường kỹ thuật số. Tuy nhiên, để hiểu đúng mô hình này, cần phân biệt rõ giữa token, tài sản thực và quyền mà nhà đầu tư thực sự được xác lập.
1.1. Khái niệm token hóa bất động sản
Token hóa bất động sản là quá trình chuyển đổi một quyền, lợi ích hoặc giá trị kinh tế gắn với bất động sản thành các đơn vị kỹ thuật số gọi là token. Có thể hiểu đơn giản, một bất động sản hoặc quyền lợi liên quan được phân chia thành nhiều phần trên môi trường kỹ thuật số, mỗi token đại diện cho một phần quyền lợi được xác định trong mô hình. Nhà đầu tư sau đó có thể sở hữu hoặc giao dịch các token này theo cơ chế được thiết lập. Tuy nhiên, token không mặc nhiên đồng nghĩa với quyền sở hữu trực tiếp đối với bất động sản. Nhà đầu tư cần kiểm tra tài liệu pháp lý và thỏa thuận để biết chính xác token đại diện cho quyền sở hữu, quyền hưởng lợi từ tài sản hay một quyền tài chính khác.
Token hóa bất động sản mở ra cách tiếp cận mới trong việc phân chia và giao dịch các quyền lợi gắn với tài sản trên môi trường số. (Nguồn: Sưu tầm)
1.2. Blockchain đóng vai trò gì trong token hóa bất động sản?
Blockchain đóng vai trò như hạ tầng công nghệ hỗ trợ việc phát hành, ghi nhận và quản lý các token cũng như lịch sử giao dịch. Dữ liệu có thể được ghi nhận trên hệ thống theo cơ chế của nền tảng, giúp việc theo dõi giao dịch và quyền lợi của các bên thuận tiện hơn. Tuy nhiên, blockchain chỉ là công cụ hỗ trợ về mặt công nghệ, không tự xác lập quyền sở hữu bất động sản. Việc một token được ghi nhận trên blockchain cũng không có nghĩa quyền sử dụng đất hoặc quyền sở hữu tài sản đã được pháp luật công nhận.
1.3. Token hóa bất động sản khác gì mua bất động sản truyền thống?
Khác với mua bất động sản truyền thống, trong đó người mua hướng đến việc xác lập quyền đối với tài sản và thực hiện thủ tục đăng ký theo quy định, token hóa cho phép nhà đầu tư tiếp cận một quyền hoặc lợi ích liên quan đến bất động sản dưới dạng kỹ thuật số. Mức vốn tham gia có thể thấp hơn tùy mô hình, nhưng quyền của nhà đầu tư cũng phụ thuộc vào cấu trúc token và thỏa thuận đi kèm. Vì vậy, điều quan trọng không phải chỉ là sở hữu bao nhiêu token mà là nhà đầu tư thực sự sở hữu quyền gì thông qua số token đó.
2. Token hóa bất động sản hoạt động như thế nào?
Về cơ bản, quá trình token hóa bất động sản gồm nhiều bước từ xác định tài sản nền, thiết lập quyền lợi, phát hành token đến quản lý và phân bổ lợi ích cho người nắm giữ. Mỗi mô hình có thể được thiết kế khác nhau, nhưng nhà đầu tư cần đặc biệt quan tâm đến mối liên hệ giữa token kỹ thuật số và bất động sản thực tế đứng phía sau.
2.1. Bước 1: Xác định bất động sản được token hóa
Trước tiên, đơn vị triển khai cần xác định bất động sản hoặc quyền lợi kinh tế làm cơ sở cho việc phát hành token. Tài sản có thể được khai thác để cho thuê, kinh doanh hoặc tạo ra một nguồn thu nhất định tùy mô hình. Trước khi xem xét công nghệ, cần kiểm tra quyền sở hữu, tình trạng pháp lý và khả năng khai thác của tài sản. Đây là cơ sở quan trọng để xác định token có thực sự gắn với một tài sản hoặc quyền lợi cụ thể hay không.
2.2. Bước 2: Phân chia quyền lợi thành các token
Sau khi xác định tài sản nền, giá trị hoặc quyền lợi liên quan có thể được phân chia thành nhiều đơn vị kỹ thuật số. Mỗi token sẽ đại diện cho một phần quyền lợi theo cấu trúc được thiết lập, chẳng hạn quyền hưởng một phần doanh thu hoặc lợi ích kinh tế từ tài sản. Số lượng token, giá trị mỗi token và quyền lợi tương ứng cần được quy định rõ để nhà đầu tư biết chính xác mình đang tham gia vào khoản đầu tư nào.
2.3. Bước 3: Phát hành và phân phối token
Token sau đó được phát hành trên nền tảng công nghệ theo cơ chế của mô hình. Chủ thể phát hành, phương thức phân phối, giá token, điều kiện tham gia và quy trình thanh toán cần được công khai rõ ràng. Nhà đầu tư nên kiểm tra tư cách pháp lý của đơn vị phát hành cũng như các tài liệu liên quan trước khi mua token, thay vì chỉ dựa vào thông tin quảng bá trên nền tảng.
2.4. Bước 4: Nhà đầu tư nắm giữ và giao dịch token
Sau khi nhận token, nhà đầu tư có thể quản lý chúng trên nền tảng hoặc hệ thống được mô hình sử dụng. Nếu token được phép chuyển nhượng, việc giao dịch có thể được thực hiện theo các điều kiện đã thiết lập. Tuy nhiên, khả năng chuyển nhượng token không đồng nghĩa với việc nhà đầu tư có quyền tự do chuyển nhượng bất động sản đứng phía sau. Hai quyền này cần được phân biệt rõ để tránh hiểu nhầm về giá trị pháp lý của token.
2.5. Bước 5: Phân bổ lợi ích từ bất động sản
Nếu token được thiết kế để gắn với lợi ích kinh tế từ bất động sản, người nắm giữ có thể được hưởng doanh thu, lợi nhuận hoặc một quyền lợi khác theo thỏa thuận. Chẳng hạn, khoản thu từ việc khai thác tài sản có thể được phân bổ cho nhà đầu tư theo số lượng token hoặc tỷ lệ quyền lợi được xác định trước. Cách tính, thời điểm và điều kiện nhận lợi ích cần được quy định cụ thể trong hợp đồng và cấu trúc pháp lý của mô hình để nhà đầu tư có thể xác định rõ quyền lợi thực tế của mình.
3. Vì sao token hóa bất động sản được quan tâm?
3.1. Có thể giảm mức vốn tham gia
Một trong những điểm được quan tâm của token hóa là khả năng chia nhỏ giá trị hoặc quyền lợi kinh tế gắn với một bất động sản thành nhiều token. Nhờ đó, nhà đầu tư có thể tham gia vào một khoản đầu tư với số vốn thấp hơn so với việc tự mua toàn bộ tài sản. Tuy nhiên, mức vốn tối thiểu không cố định mà phụ thuộc vào giá trị tài sản, số lượng token phát hành và cách thiết kế của từng mô hình. Vì vậy, nhà đầu tư cần kiểm tra cụ thể điều kiện tham gia thay vì mặc định token hóa luôn đồng nghĩa với đầu tư số vốn nhỏ.
3.2. Mở rộng khả năng tiếp cận bất động sản
Token hóa có thể giúp nhiều nhà đầu tư tiếp cận quyền lợi kinh tế liên quan đến những bất động sản có giá trị lớn mà việc sở hữu trực tiếp có thể vượt quá khả năng tài chính của từng cá nhân. Đây là điểm khiến mô hình được quan tâm trong bối cảnh nhà đầu tư muốn phân bổ vốn vào nhiều loại tài sản. Tuy nhiên, việc mua token chỉ mang lại quyền lợi được quy định trong mô hình và hợp đồng, không mặc nhiên đồng nghĩa với việc nhà đầu tư sở hữu trực tiếp một phần bất động sản.
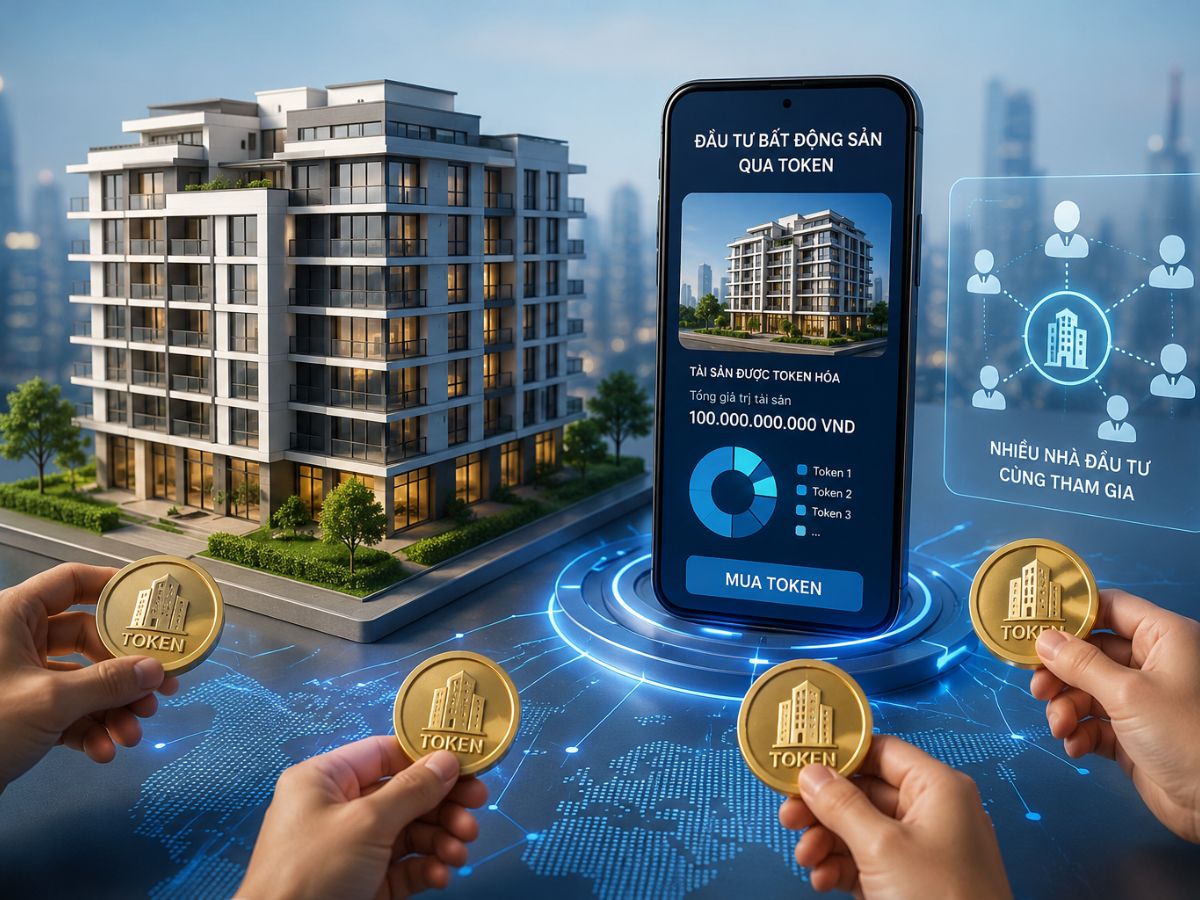
Token hóa mở ra cơ hội phân bổ vốn vào các tài sản bất động sản có giá trị lớn thông qua các phần quyền lợi được số hóa. (Nguồn: Sưu tầm)
3.3. Tăng khả năng số hóa và quản lý giao dịch
Blockchain có thể hỗ trợ ghi nhận thông tin về token, lịch sử giao dịch và quyền lợi của người nắm giữ trên môi trường số. Việc số hóa này có thể giúp quá trình theo dõi và quản lý giao dịch thuận tiện hơn, đặc biệt khi có nhiều nhà đầu tư cùng tham gia. Dù vậy, tính minh bạch không chỉ phụ thuộc vào blockchain mà còn phụ thuộc vào chất lượng dữ liệu được đưa vào hệ thống, cách nền tảng vận hành và mức độ chính xác của thông tin về tài sản nền.
3.4. Hướng tới khả năng thanh khoản linh hoạt hơn
So với việc chuyển nhượng trực tiếp một bất động sản, token có thể được thiết kế để chuyển giao giữa các nhà đầu tư thuận tiện hơn nếu mô hình có cơ chế giao dịch phù hợp. Điều này mở ra khả năng giúp nhà đầu tư linh hoạt hơn trong việc chuyển nhượng quyền lợi và thoái vốn. Tuy nhiên, có thể chuyển nhượng về mặt kỹ thuật không đồng nghĩa với việc chắc chắn bán được token. Thanh khoản thực tế còn phụ thuộc vào nền tảng giao dịch, số lượng người mua, nhu cầu thị trường, điều kiện chuyển nhượng và các quy định áp dụng.
4. Nhà đầu tư token bất động sản thực sự sở hữu gì?
Đây là vấn đề cần được làm rõ trước khi tham gia token hóa bất động sản, bởi việc sở hữu token không tự động đồng nghĩa với việc sở hữu một phần bất động sản. Quyền thực tế của nhà đầu tư phụ thuộc vào cấu trúc pháp lý của mô hình, loại token được phát hành và các điều khoản đi kèm.
4.1. Token có phải là “sổ đỏ” của bất động sản?
Token không mặc nhiên thay thế Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất. Việc một token được phát hành và ghi nhận trên hệ thống blockchain chỉ thể hiện quyền hoặc lợi ích được thiết lập trong mô hình, không tự tạo ra quyền sử dụng đất hay quyền sở hữu bất động sản theo pháp luật. Vì vậy, nhà đầu tư không nên hiểu việc mua token là đang trực tiếp mua một phần sổ đỏ của tài sản.
4.2. Token có thể đại diện cho những quyền lợi nào?
Tùy cấu trúc, token có thể được thiết kế để đại diện cho quyền hưởng một phần doanh thu từ việc khai thác bất động sản, quyền nhận lợi nhuận hoặc một phần lợi ích kinh tế khác. Trong một số mô hình, quyền lợi có thể gắn với phần vốn hoặc lợi ích của pháp nhân đang sở hữu tài sản thay vì gắn trực tiếp với bất động sản. Do đó, giá trị và quyền lợi của mỗi token cần được xác định cụ thể thay vì mặc định mọi token đều có cùng bản chất.
4.3. Quyền của người sở hữu token được xác định ở đâu?
Quyền của người sở hữu token cần được thể hiện trong hợp đồng, điều khoản phát hành và các tài liệu pháp lý liên quan đến mô hình. Những nội dung như quyền hưởng lợi nhuận, cách phân chia doanh thu, quyền chuyển nhượng, điều kiện thoái vốn và trách nhiệm của nhà đầu tư cần được quy định rõ. Trước khi mua token, nhà đầu tư nên đọc kỹ các tài liệu này để biết mình thực sự được hưởng quyền gì và những giới hạn nào có thể áp dụng.
5. Rủi ro khi tham gia token hóa bất động sản
Bên cạnh khả năng tiếp cận bất động sản theo phương thức mới, token hóa bất động sản cũng đặt ra nhiều rủi ro liên quan đến pháp lý, tài sản nền, thanh khoản và công nghệ. Nhà đầu tư cần đánh giá toàn bộ cấu trúc của khoản đầu tư thay vì chỉ quan tâm đến giá token hoặc mức lợi nhuận được giới thiệu.
5.1. Rủi ro pháp lý
Một trong những vấn đề quan trọng nhất là xác định token đang đại diện cho quyền gì và mô hình được xây dựng trên cơ sở pháp lý nào. Không nên mặc định mọi loại token liên quan đến bất động sản đều được pháp luật công nhận tương đương với quyền sở hữu bất động sản. Nhà đầu tư cần kiểm tra chủ thể phát hành, hợp đồng, quyền lợi được xác lập và các quy định có liên quan trước khi tham gia.
Rủi ro pháp lý là vấn đề cần được xem xét kỹ trước khi tham gia đầu tư token hóa bất động sản. (Nguồn: Sưu tầm)
5.2. Rủi ro từ tài sản cơ sở
Token có thể được gắn với một bất động sản cụ thể nhưng hiệu quả đầu tư vẫn phụ thuộc vào giá trị và khả năng khai thác của tài sản đó. Nếu bất động sản giảm giá, không tạo ra doanh thu như dự kiến hoặc gặp vấn đề pháp lý, giá trị và lợi ích của token cũng có thể bị ảnh hưởng. Vì vậy, cần kiểm tra Giấy chứng nhận, tình trạng thế chấp, tranh chấp, quy hoạch, khả năng khai thác và những yếu tố ảnh hưởng đến giá trị của tài sản nền.
5.3. Rủi ro thanh khoản
Việc token có thể được giao dịch trên nền tảng không có nghĩa nhà đầu tư chắc chắn bán được khi cần thu hồi vốn. Nếu số lượng người mua hạn chế, thị trường thứ cấp chưa phát triển hoặc nền tảng áp dụng điều kiện chuyển nhượng nhất định, thời gian thoái vốn có thể kéo dài. Nhà đầu tư nên tìm hiểu trước về nơi giao dịch, điều kiện chuyển nhượng và cách xác định giá khi muốn bán token.
5.4. Rủi ro từ nền tảng và đơn vị phát hành
Hiệu quả của mô hình còn phụ thuộc vào năng lực và mức độ minh bạch của đơn vị phát hành, quản lý tài sản và vận hành nền tảng. Trước khi tham gia, cần tìm hiểu thông tin pháp lý, kinh nghiệm hoạt động, cơ chế quản lý tài sản và trách nhiệm của đơn vị này. Đồng thời, nên kiểm tra cách xử lý dòng tiền, báo cáo hoạt động và phương án giải quyết khi nền tảng hoặc đơn vị phát hành gặp vấn đề.
5.5. Rủi ro công nghệ và bảo mật
Token được quản lý trên môi trường số nên có thể phát sinh rủi ro liên quan đến tài khoản, ví điện tử, nền tảng giao dịch hoặc bảo mật dữ liệu. Việc mất quyền truy cập tài khoản hoặc để lộ thông tin bảo mật có thể ảnh hưởng trực tiếp đến khả năng quản lý tài sản số. Do đó, nhà đầu tư cần hiểu rõ token được lưu trữ ở đâu, cách xác thực giao dịch, cơ chế bảo mật và trách nhiệm của nền tảng khi xảy ra sự cố.
6. Những yếu tố cần kiểm tra trước khi đầu tư token bất động sản
Trước khi tham gia token hóa bất động sản, nhà đầu tư cần đánh giá cả tài sản thực phía sau token lẫn cơ chế vận hành của mô hình. Việc kiểm tra kỹ từ pháp lý, quyền lợi đến khả năng thoái vốn sẽ giúp hạn chế trường hợp mua token nhưng không hiểu rõ giá trị và quyền thực tế mà mình đang nắm giữ.
6.1. Pháp lý của bất động sản nền
Trước tiên, cần xác định bất động sản nào đang làm cơ sở cho token và kiểm tra tình trạng pháp lý của tài sản đó. Các thông tin về quyền sử dụng đất, quyền sở hữu tài sản, chủ thể sở hữu, quy hoạch, thế chấp hoặc tranh chấp cần được xác minh. Một token được giới thiệu là gắn với bất động sản không có nghĩa tài sản nền đương nhiên đã đầy đủ điều kiện pháp lý.
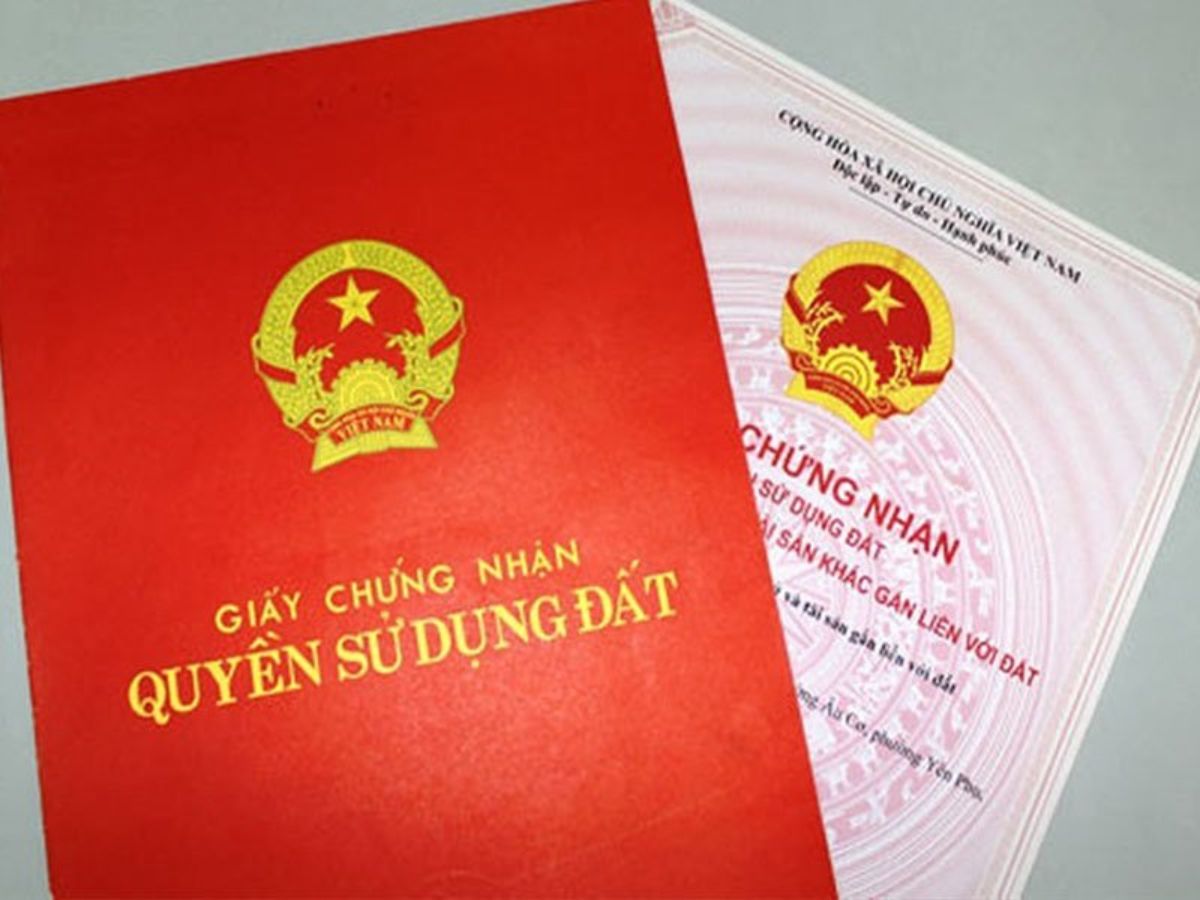
Pháp lý của tài sản nền là yếu tố quan trọng cần xác minh trước khi đầu tư token bất động sản. (Nguồn: Sưu tầm)
6.2. Chủ thể phát hành token
Nhà đầu tư cần tìm hiểu đơn vị nào đứng ra phát hành và quản lý token, tư cách pháp lý, năng lực hoạt động cũng như trách nhiệm của đơn vị này đối với tài sản và nhà đầu tư. Đồng thời, cần xác định mối quan hệ giữa bên phát hành, chủ sở hữu bất động sản và nền tảng công nghệ để tránh nhầm lẫn về chủ thể chịu trách nhiệm khi phát sinh vấn đề.
6.3. Quyền lợi gắn với mỗi token
Đây là nội dung cần đọc kỹ trước khi mua. Mỗi token có thể đại diện cho một quyền hưởng doanh thu, lợi nhuận hoặc lợi ích kinh tế khác tùy cấu trúc. Nhà đầu tư cần biết mình có quyền gì, được hưởng lợi ích trong thời gian bao lâu, có quyền tham gia quyết định liên quan đến tài sản hay không và những trường hợp nào có thể khiến quyền lợi bị thay đổi.
6.4. Cách định giá token
Cần tìm hiểu token được định giá dựa trên giá trị bất động sản, dòng tiền dự kiến hay một phương pháp khác. Nhà đầu tư cũng nên xem xét số lượng token được phát hành, giá mỗi token và mối liên hệ giữa tổng giá trị token với tài sản nền. Việc giá token tăng trên nền tảng không tự động chứng minh giá trị bất động sản tăng tương ứng.
6.5. Cơ chế phân chia lợi nhuận
Nếu token mang lại quyền hưởng doanh thu hoặc lợi nhuận, hợp đồng cần quy định rõ nguồn lợi nhuận, cách tính, tỷ lệ phân chia và thời điểm thanh toán. Nhà đầu tư cũng nên xem xét những khoản chi phí được khấu trừ trước khi phân chia để xác định số tiền thực tế có thể nhận được. Không nên chỉ dựa vào mức lợi nhuận dự kiến mà bỏ qua các chi phí và điều kiện đi kèm.
6.6. Khả năng chuyển nhượng và thoái vốn
Khả năng bán token khi cần thu hồi vốn là yếu tố không nên bỏ qua. Nhà đầu tư cần kiểm tra token có được phép chuyển nhượng hay không, giao dịch ở đâu, có giới hạn đối tượng mua hay không và cách xác định giá khi thoái vốn. Nếu không có thị trường thứ cấp hoặc cơ chế mua lại rõ ràng, việc sở hữu token trong thực tế có thể kém thanh khoản hơn kỳ vọng.
6.7. Cơ chế bảo mật và lưu trữ tài sản số
Cuối cùng, cần tìm hiểu token được lưu trữ và quản lý như thế nào, nhà đầu tư sử dụng tài khoản hay ví điện tử nào, cách xác thực giao dịch và cơ chế bảo vệ tài sản khi xảy ra sự cố. Đồng thời, nên kiểm tra trách nhiệm của nền tảng trong trường hợp mất quyền truy cập, lỗi hệ thống hoặc phát sinh vấn đề bảo mật. Đây là yếu tố đặc biệt quan trọng vì token được quản lý trên môi trường số và có thể chịu những rủi ro khác với việc sở hữu bất động sản truyền thống.
Hiểu rõ token hóa bất động sản là gì sẽ giúp nhà đầu tư tránh nhầm lẫn giữa việc sở hữu token và quyền sở hữu trực tiếp đối với bất động sản. Đây là mô hình kết hợp giữa tài sản thực và công nghệ số, có thể mở ra thêm cách thức tiếp cận và phân chia quyền lợi từ bất động sản nhưng cũng đi kèm nhiều vấn đề về pháp lý, thanh khoản, tài sản nền và bảo mật. Trước khi tham gia, nhà đầu tư nên kiểm tra kỹ bất động sản đứng sau token, đơn vị phát hành, quyền lợi được xác lập, cơ chế phân chia lợi nhuận và phương án thoái vốn để đưa ra quyết định phù hợp với khả năng tài chính và mức độ chấp nhận rủi ro