

Tư vấn chi tiết: Trả trước bao nhiêu khi mua nhà là hợp lý?
Trả trước bao nhiêu khi mua nhà là hợp lý là câu hỏi quan trọng với bất kỳ ai đang có ý định vay ngân hàng để sở hữu bất động sản. Khoản trả trước không chỉ ảnh hưởng đến số tiền vay mà còn quyết định áp lực tài chính trong nhiều năm sau đó. Nếu trả trước quá ít, bạn sẽ phải gánh khoản vay lớn với lãi suất cao; ngược lại, nếu trả quá nhiều, bạn có thể rơi vào tình trạng thiếu hụt dòng tiền. Vậy đâu là mức hợp lý? Bài viết dưới đây sẽ giúp bạn phân tích chi tiết để đưa ra lựa chọn phù hợp.

▲Mục lục
1. Tổng quan về khoản trả trước khi mua nhà
Khoản trả trước sẽ quyết định đến khả năng vay vốn và mức độ an toàn tài chính. (Nguồn: Sưu tầm)
Trả trước bao nhiêu khi mua nhà là hợp lý? Trong quá trình mua nhà, khoản trả trước là một trong những yếu tố quan trọng nhất quyết định đến khả năng vay vốn và mức độ an toàn tài chính của người mua. Việc hiểu rõ bản chất và vai trò của khoản trả trước giúp người mua chủ động hơn trong việc lập kế hoạch tài chính và lựa chọn bất động sản phù hợp.
Trả trước là số tiền mà người mua phải thanh toán ngay tại thời điểm ký hợp đồng mua bán bất động sản. Phần còn lại của giá trị căn nhà sẽ được ngân hàng hỗ trợ cho vay và người mua sẽ thực hiện nghĩa vụ trả dần cả gốc và lãi theo thời gian đã thỏa thuận. Đây là một yếu tố bắt buộc trong hầu hết các giao dịch mua nhà có sử dụng vốn vay ngân hàng, đóng vai trò như một cam kết tài chính ban đầu của người mua đối với tài sản.
Việc xác định mức trả trước hợp lý có ảnh hưởng trực tiếp đến toàn bộ kế hoạch tài chính khi mua nhà. Khoản trả trước càng cao thì số tiền cần vay ngân hàng càng giảm, từ đó giúp giảm áp lực trả nợ hàng tháng và tổng chi phí lãi vay trong dài hạn. Ngược lại, nếu trả trước quá thấp, người mua sẽ phải vay nhiều hơn, dẫn đến áp lực tài chính lớn hơn trong quá trình thanh toán. Vì vậy, việc cân đối hợp lý giữa vốn tự có và khoản vay là rất quan trọng.
2. Trả trước bao nhiêu khi mua nhà là hợp lý?
Xác định mức trả trước giúp người mua cân đối giữa khả năng tài chính và vay vốn ngân hàng. (Nguồn: Sưu tầm)
Trả trước bao nhiêu khi mua nhà là hợp lý? Việc xác định mức trả trước khi mua nhà là yếu tố quan trọng giúp người mua cân đối giữa khả năng tài chính hiện tại và áp lực vay vốn trong tương lai. Tùy theo thu nhập và kế hoạch tài chính, mỗi mức trả trước sẽ mang lại những lợi ích và hạn chế khác nhau, ảnh hưởng trực tiếp đến tổng chi phí sở hữu bất động sản.
2.1. Mức tối thiểu (20–30%)
Mức trả trước từ 20% đến 30% giá trị căn nhà thường được áp dụng phổ biến trong các gói vay ngân hàng hiện nay. Ưu điểm lớn nhất của mức này là giúp người mua dễ dàng tiếp cận bất động sản hơn, đặc biệt phù hợp với những người chưa tích lũy được nhiều vốn. Đồng thời, người mua vẫn có thể giữ lại một phần tiền mặt để dự phòng hoặc sử dụng cho các mục đích khác. Tuy nhiên, nhược điểm là khoản vay ngân hàng sẽ lớn hơn, dẫn đến áp lực trả nợ hàng tháng cao và tổng chi phí lãi vay tăng lên đáng kể trong dài hạn.
2.2. Mức trung bình (30–50%)
Mức trả trước từ 30% đến 50% được xem là lựa chọn cân bằng và được nhiều chuyên gia tài chính khuyến nghị. Với mức này, người mua có thể giảm đáng kể số tiền vay ngân hàng, từ đó giảm áp lực trả nợ hàng tháng. Đồng thời, đây cũng là mức giúp cân đối tốt giữa khả năng tài chính hiện tại và kế hoạch chi tiêu trong tương lai, đảm bảo sự ổn định và an toàn tài chính khi sở hữu nhà ở.
2.3. Mức cao (trên 50%)
Mức trả trước trên 50% phù hợp với những người có nền tảng tài chính vững mạnh hoặc đã tích lũy được khoản vốn lớn. Ưu điểm nổi bật là giúp giảm đáng kể số tiền vay và chi phí lãi vay, từ đó tạo áp lực tài chính thấp hơn trong quá trình trả nợ. Tuy nhiên, nhược điểm là làm giảm khả năng sử dụng vốn cho các mục đích đầu tư hoặc dự phòng tài chính khác, khiến dòng tiền bị hạn chế hơn trong ngắn hạn.
3. Các yếu tố ảnh hưởng đến mức trả trước
Mức trả trước khi mua nhà sẽ ảnh hưởng trực tiếp đến kế hoạch tài chính của người mua. (Nguồn: Sưu tầm)
Trả trước bao nhiêu khi mua nhà là hợp lý? Mức trả trước khi mua nhà là một trong những yếu tố quan trọng ảnh hưởng trực tiếp đến kế hoạch tài chính của người mua. Việc xác định tỷ lệ trả trước phù hợp không chỉ phụ thuộc vào khả năng hiện tại mà còn chịu tác động từ nhiều yếu tố như thu nhập, lãi suất và giá trị bất động sản.
Thu nhập: Thu nhập là yếu tố quan trọng hàng đầu ảnh hưởng đến mức trả trước khi mua nhà. Người có thu nhập ổn định và cao thường có thể linh hoạt hơn trong việc lựa chọn tỷ lệ trả trước thấp hơn, từ đó vay ngân hàng nhiều hơn để giảm áp lực vốn ban đầu. Tuy nhiên, điều này chỉ phù hợp khi dòng tiền hàng tháng đủ mạnh để đảm bảo khả năng trả nợ ổn định. Ngược lại, với người có thu nhập chưa cao hoặc không ổn định, việc tăng mức trả trước sẽ giúp giảm khoản vay, từ đó hạn chế rủi ro tài chính trong dài hạn.
Lãi suất ngân hàng: Lãi suất là yếu tố trực tiếp ảnh hưởng đến tổng chi phí vay mua nhà. Khi lãi suất ở mức cao, người mua nên cân nhắc tăng tỷ lệ trả trước để giảm số tiền vay, từ đó giảm áp lực lãi vay trong suốt thời gian trả nợ. Ngược lại, khi lãi suất ưu đãi hoặc ổn định, người mua có thể linh hoạt hơn trong việc giữ mức trả trước thấp để tối ưu dòng tiền. Việc theo dõi biến động lãi suất giúp người mua đưa ra quyết định tài chính chính xác và hiệu quả hơn.
Kế hoạch tài chính: Kế hoạch tài chính cá nhân cũng là yếu tố quan trọng khi xác định mức trả trước. Nếu người mua có định hướng đầu tư hoặc cần duy trì dòng tiền cho các mục tiêu khác, việc giữ lại một phần vốn thay vì trả trước quá cao sẽ giúp tăng tính linh hoạt tài chính. Tuy nhiên, điều này cần được cân đối hợp lý để tránh làm tăng áp lực vay vốn quá mức, ảnh hưởng đến khả năng trả nợ hàng tháng.
Giá trị căn nhà: Giá trị bất động sản là yếu tố trực tiếp quyết định số tiền trả trước. Những căn nhà có giá trị càng cao thì khoản trả trước tương ứng cũng sẽ lớn hơn nếu áp dụng cùng tỷ lệ phần trăm. Do đó, người mua cần cân nhắc kỹ giữa mức giá, khả năng tài chính và tỷ lệ vay để đảm bảo kế hoạch mua nhà phù hợp, tránh tạo áp lực tài chính quá lớn trong tương lai.
4. Công thức xác định mức trả trước
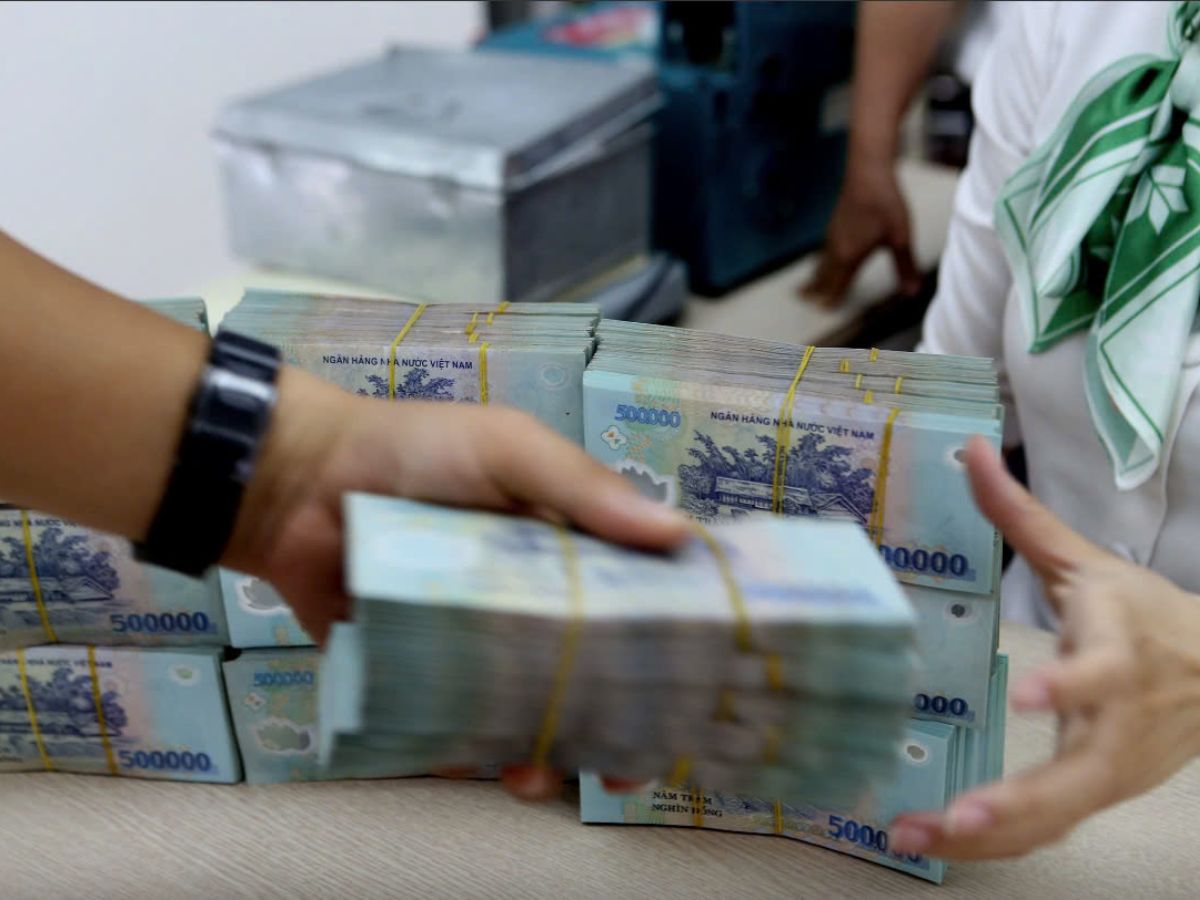
Xác định mức trả trước giúp người mua cân đối tài chính và hạn chế áp lực vay ngân hàng. (Nguồn: Sưu tầm)
Trong quá trình mua nhà, việc xác định mức trả trước hợp lý đóng vai trò quan trọng giúp người mua cân đối tài chính và hạn chế áp lực vay vốn ngân hàng. Một trong những nguyên tắc phổ biến được áp dụng hiện nay là đảm bảo tổng số tiền trả nợ hàng tháng (bao gồm cả gốc và lãi) không vượt quá 40% thu nhập hàng tháng của người vay. Đây là ngưỡng an toàn giúp duy trì sự ổn định tài chính và tránh rủi ro mất cân đối chi tiêu.
Dựa trên nguyên tắc này, người mua có thể tính toán ngược lại để xác định mức trả trước phù hợp. Khi biết được thu nhập, lãi suất vay và thời gian vay, người mua sẽ ước tính được khoản tiền có thể vay từ ngân hàng mà vẫn đảm bảo khả năng chi trả hàng tháng trong giới hạn an toàn. Phần chênh lệch giữa giá trị căn nhà và khoản vay chính là mức trả trước cần chuẩn bị.
Việc áp dụng công thức này không chỉ giúp người mua chủ động hơn trong kế hoạch tài chính mà còn hạn chế tình trạng vay vượt quá khả năng chi trả. Khi mức trả trước được tính toán hợp lý, người mua sẽ giảm được áp lực trả nợ hàng tháng, đồng thời tối ưu tổng chi phí lãi vay trong suốt thời gian sở hữu nhà.
Ngoài ra, việc tuân thủ nguyên tắc 40% thu nhập cũng giúp người vay dễ dàng được ngân hàng đánh giá tín dụng tốt hơn, từ đó tăng cơ hội tiếp cận các gói vay ưu đãi. Vì vậy, trước khi quyết định mua nhà, người mua cần xem xét kỹ thu nhập, chi tiêu và kế hoạch tài chính dài hạn để xác định mức trả trước phù hợp, đảm bảo an toàn và bền vững trong quá trình sở hữu bất động sản.
5. Kinh nghiệm quan trọng khi mua nhà
Người mua cần nắm rõ những kinh nghiệm để tránh sai lầm và tối ưu hóa chi phí. (Nguồn: Sưu tầm)
Mua nhà là một quyết định tài chính lớn, không chỉ đòi hỏi nguồn vốn ổn định mà còn cần sự chuẩn bị kỹ lưỡng về kế hoạch và quản lý rủi ro. Để quá trình này diễn ra an toàn và hiệu quả, người mua cần nắm rõ những kinh nghiệm quan trọng nhằm tránh sai lầm và tối ưu hóa chi phí trong dài hạn.
Luôn có quỹ dự phòng: Một trong những kinh nghiệm quan trọng nhất khi mua nhà là luôn duy trì quỹ dự phòng tài chính. Người mua không nên sử dụng toàn bộ số tiền tích lũy để trả trước mà cần giữ lại một khoản dự phòng an toàn, thường tương đương ít nhất 3–6 tháng chi phí sinh hoạt. Quỹ dự phòng này giúp bạn chủ động xử lý các tình huống phát sinh như mất thu nhập tạm thời, chi phí y tế hoặc biến động kinh tế. Việc duy trì nguồn tài chính dự phòng không chỉ giúp giảm rủi ro mà còn đảm bảo quá trình trả nợ ngân hàng diễn ra ổn định và không bị gián đoạn.
Tính toán kỹ lãi suất: Lãi suất là yếu tố ảnh hưởng trực tiếp đến tổng chi phí khi vay mua nhà, vì vậy người mua cần tính toán kỹ trước khi ký hợp đồng vay. Không chỉ xem mức lãi suất ban đầu, bạn cần tìm hiểu cả lãi suất thả nổi sau thời gian ưu đãi để tránh bị động về tài chính. Việc hiểu rõ cách tính lãi và tổng chi phí vay sẽ giúp bạn lựa chọn gói vay phù hợp, hạn chế áp lực tài chính trong dài hạn và tối ưu kế hoạch mua nhà.
Lập kế hoạch tài chính: Lập kế hoạch tài chính rõ ràng là yếu tố then chốt giúp quá trình mua nhà diễn ra an toàn và hiệu quả. Người mua cần xác định rõ thu nhập, chi tiêu, khoản tiết kiệm và khả năng trả nợ hàng tháng. Một kế hoạch tài chính tốt sẽ giúp bạn cân đối giữa việc trả trước, vay ngân hàng và chi phí sinh hoạt, từ đó đảm bảo sự ổn định lâu dài và tránh rơi vào tình trạng áp lực nợ quá lớn.
Tham khảo chuyên gia: Việc tham khảo ý kiến từ các chuyên gia tài chính hoặc môi giới bất động sản uy tín sẽ giúp bạn đưa ra quyết định chính xác hơn. Chuyên gia có thể hỗ trợ phân tích khả năng tài chính, đánh giá mức vay phù hợp và gợi ý sản phẩm bất động sản tối ưu theo nhu cầu. Nhờ đó, bạn có thể giảm thiểu rủi ro, tối ưu chi phí và đảm bảo quá trình mua nhà diễn ra an toàn, hiệu quả hơn.
Tóm lại, không có một con số cố định cho việc trả trước bao nhiêu khi mua nhà là hợp lý, mà phụ thuộc vào thu nhập, khả năng tài chính và kế hoạch sử dụng vốn của từng người. Tuy nhiên, mức phổ biến từ 30% đến 50% thường được xem là cân bằng giữa an toàn tài chính và hiệu quả vay vốn. Quan trọng nhất là bạn cần đảm bảo vẫn có quỹ dự phòng và khả năng trả nợ ổn định trong dài hạn để việc mua nhà trở thành quyết định bền vững, không tạo áp lực tài chính về sau.